เคยลองคิดไหมครับว่า หากวันหนึ่งเราไม่สามารถทำงานได้ตามปกติเป็นเวลา 1 เดือน รายได้จะหายไปเท่าไร และค่าใช้จ่ายในบ้านจะยังเดินต่อได้หรือไม่?
คนทำงานแต่ละอาชีพมีความเสี่ยงแตกต่างกัน บางคนมีรายได้ประจำและสวัสดิการจากนายจ้าง ขณะที่บางคนทำธุรกิจหรือรับงานอิสระ ซึ่งรายได้อาจขึ้นลงตามจำนวนงานและสถานการณ์ทางเศรษฐกิจ
อย่างไรก็ตาม ไม่ว่าจะประกอบอาชีพอะไร สิ่งที่ควรทำเหมือนกันคือ สำรวจความเสี่ยงของตัวเองและเตรียมรับมือให้เหมาะกับภาระทางการเงินที่มีครับ
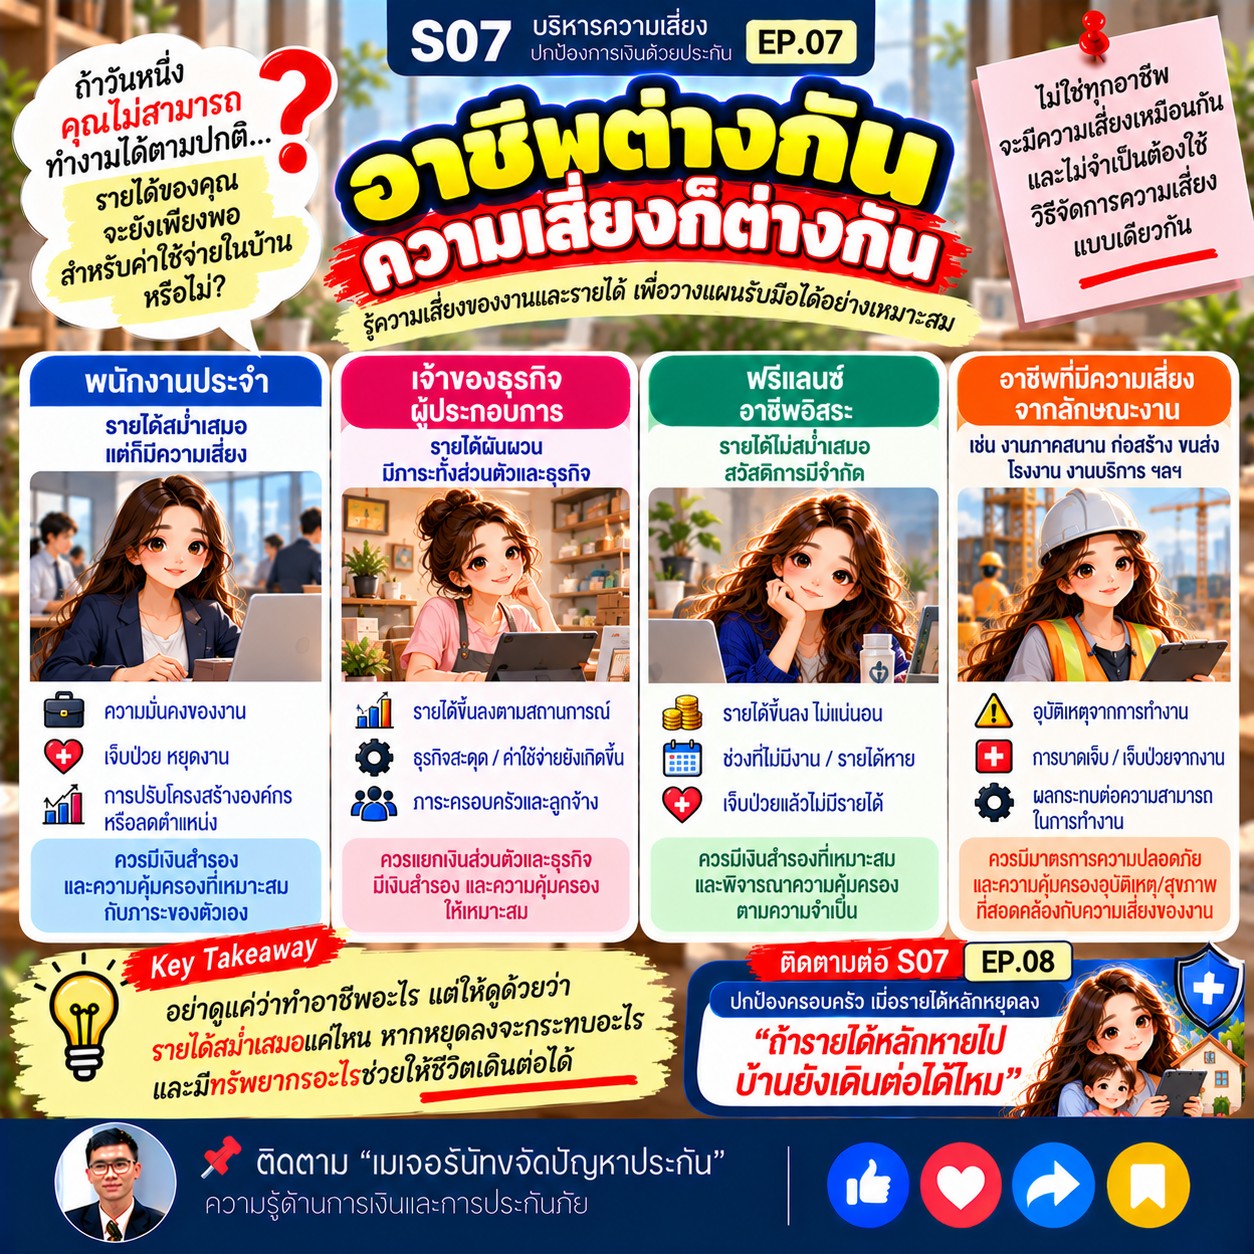
ลองเริ่มจากการพิจารณาความเสี่ยงของอาชีพและรายได้ของตัวเอง
- พนักงานประจำ: ควรตรวจสอบความมั่นคงของงาน สวัสดิการ และสิทธิที่มีหากเจ็บป่วยหรือหยุดงาน
- เจ้าของธุรกิจ: ควรพิจารณาความผันผวนของรายได้ ค่าใช้จ่ายที่ธุรกิจยังต้องจ่าย และการแยกเงินส่วนตัวออกจากเงินธุรกิจ
- ฟรีแลนซ์หรืออาชีพอิสระ: ควรประเมินความสม่ำเสมอของรายได้ ช่วงที่ไม่มีงาน และเงินสำรองที่ต้องใช้ระหว่างรอรายรับ
- อาชีพที่มีความเสี่ยงจากลักษณะงาน: ควรให้ความสำคัญกับมาตรการความปลอดภัย ความเสี่ยงจากการบาดเจ็บ และสิทธิประโยชน์ที่เกี่ยวข้อง
ตัวอย่างเหล่านี้เป็นแนวทางเริ่มต้นเท่านั้น เพราะคนในอาชีพเดียวกันอาจมีรายได้ สวัสดิการ และภาระทางการเงินแตกต่างกันได้

หลังจากรู้ความเสี่ยงของงานแล้ว ลองถามตัวเองอีก 3 ข้อครับ
1. หากรายได้ลดลงหรือหยุดลง ค่าใช้จ่ายจำเป็นอะไรที่ยังต้องจ่าย?
2. เรามีเงินสำรองหรือแหล่งรายได้อื่นที่ช่วยรองรับสถานการณ์ได้หรือไม่?
3. เรามีสวัสดิการ สิทธิประโยชน์ หรือกรมธรรม์อะไรอยู่แล้ว และแต่ละอย่างมีเงื่อนไขอย่างไร?
คำตอบจะช่วยให้เห็นภาพว่าควรเตรียมอะไรเพิ่มเติม เช่น เพิ่มเงินสำรอง ลดความเสี่ยงจากงาน ตรวจสอบสิทธิที่มี หรือทบทวนความคุ้มครองประกันให้เหมาะกับความจำเป็น
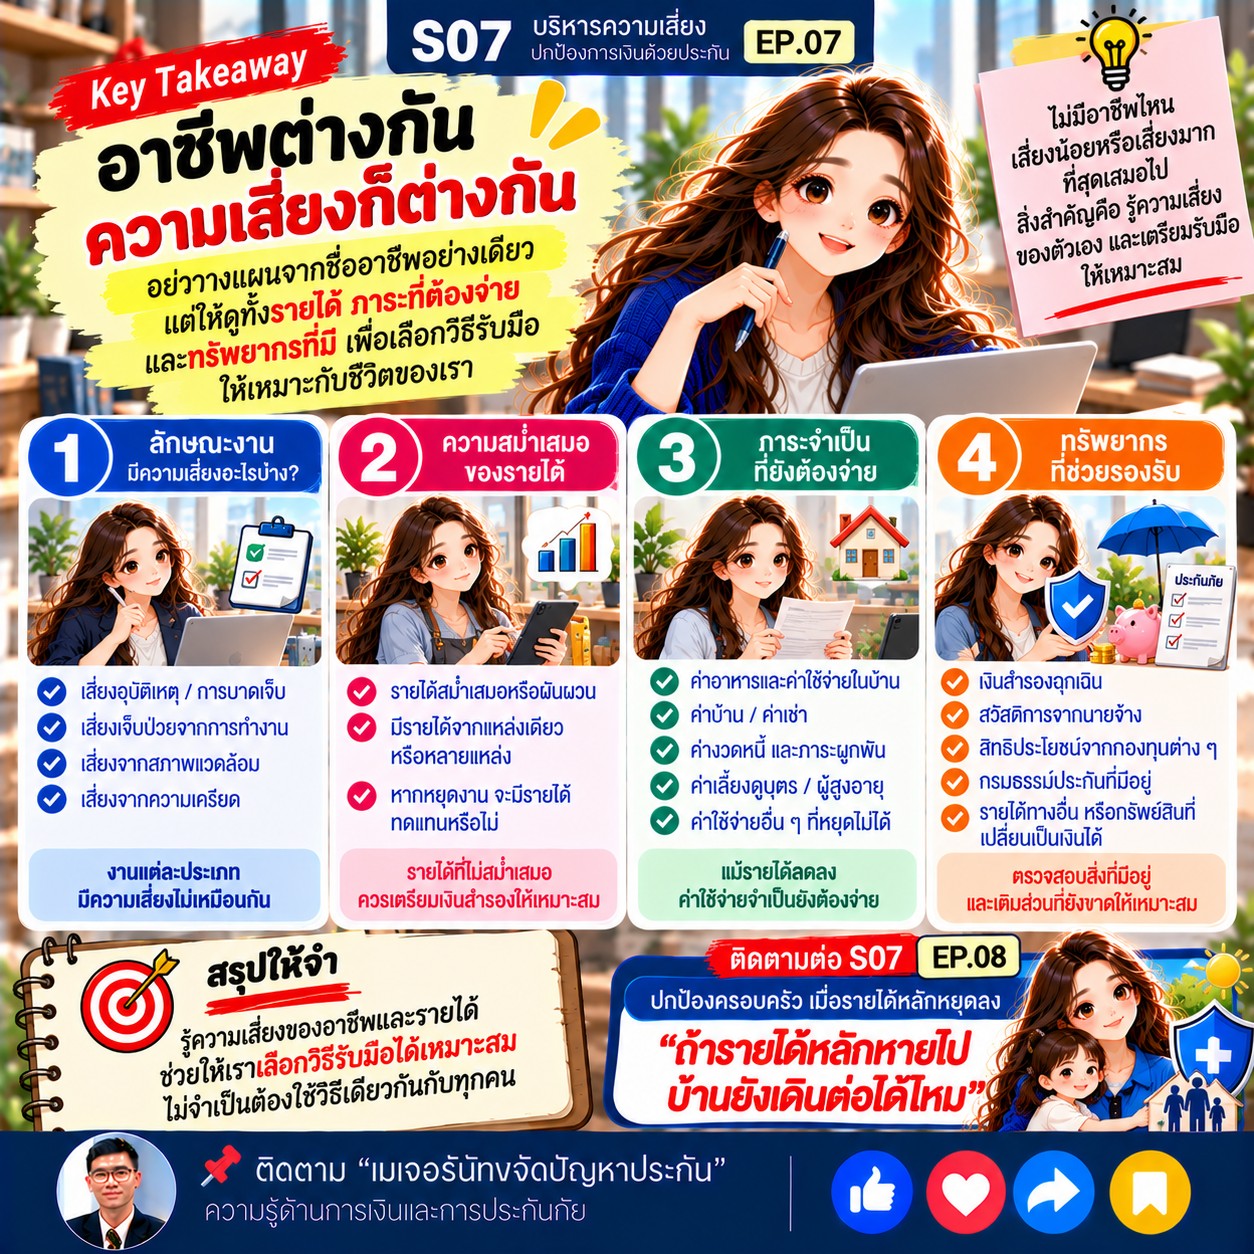
ไม่จำเป็นต้องซื้อประกันทุกประเภท และไม่จำเป็นต้องเตรียมเงินสำรองด้วยจำนวนเท่ากันทุกคน แต่ควรเลือกวิธีรับมือให้เหมาะกับความสม่ำเสมอของรายได้ ภาระที่ต้องจ่าย และทรัพยากรที่มีอยู่จริง
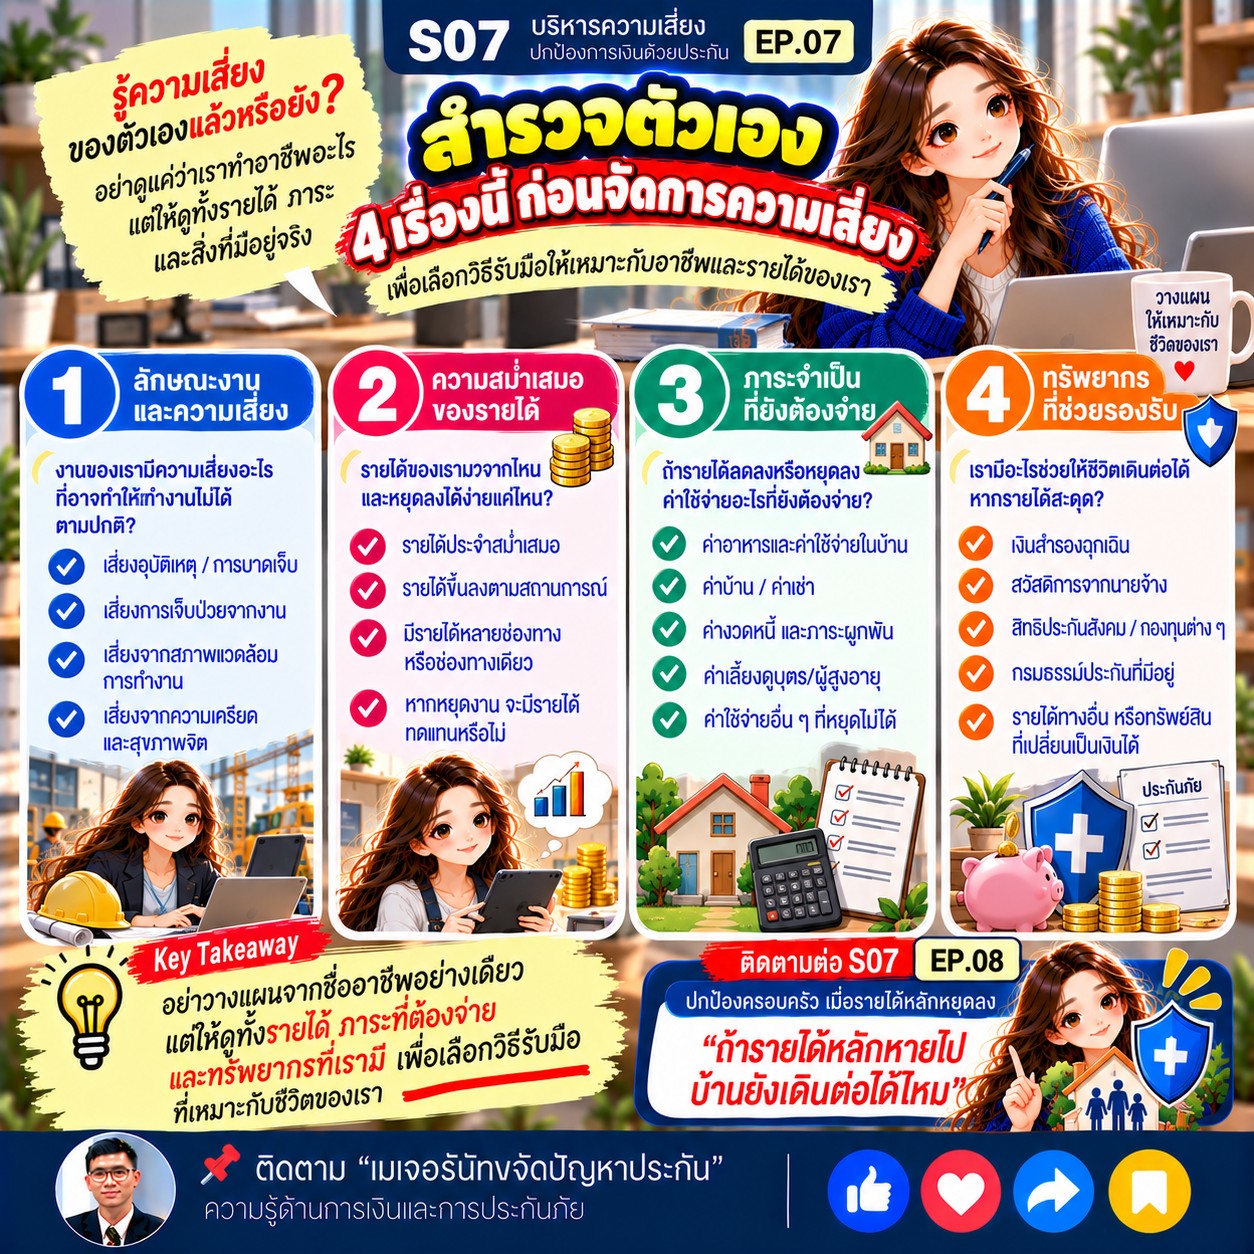
การบริหารความเสี่ยงที่ดีไม่ใช่การคาดเดาว่าเหตุร้ายจะเกิดเมื่อไร แต่คือการเข้าใจว่าหากเกิดเหตุขึ้น เราจะได้รับผลกระทบอย่างไร และมีทรัพยากรอะไรช่วยให้ชีวิตเดินต่อได้
เมื่อเรารู้ความเสี่ยงของตัวเองแล้ว ก็จะสามารถจัดลำดับสิ่งที่ควรเตรียมรับมือได้ดีขึ้น โดยไม่จำเป็นต้องใช้วิธีเดียวกันกับทุกคน
S07 บริหารความเสี่ยง ปกป้องการเงินด้วยประกัน
EP.08 : ปกป้องครอบครัว เมื่อรายได้หลักหยุดลง
ถ้ารายได้หลักหายไป บ้านยังเดินต่อได้ไหม
อยากชวนสมาชิก Pantip มาแบ่งปันประสบการณ์กันครับ
1. หากไม่สามารถทำงานได้เป็นเวลา 1 เดือน คุณคิดว่าภาระทางการเงินเรื่องใดจะได้รับผลกระทบมากที่สุด?
2. สำหรับคนที่มีรายได้ไม่สม่ำเสมอ คุณมีวิธีจัดการเงินสำรองอย่างไรให้รองรับช่วงที่รายได้ลดลง?
3. คุณคิดว่าอะไรช่วยให้ครอบครัวรับมือได้ดีที่สุด เมื่อรายได้หลักหยุดลงชั่วคราว — เงินสำรอง รายได้หลายทาง สวัสดิการ หรือความคุ้มครองประกัน?
มาแลกเปลี่ยนความคิดเห็นกันได้ครับ เพราะแต่ละคนมีอาชีพ รายได้ และภาระครอบครัวต่างกัน ประสบการณ์ของแต่ละคนอาจช่วยให้ผู้อื่นเห็นแนวทางเตรียมตัวได้รอบด้านขึ้น
ติดตาม
S07 EP.08 “ปกป้องครอบครัว เมื่อรายได้หลักหยุดลง” เพื่อเรียนรู้วิธีคิดและวางแผนให้ครอบครัวสามารถรับมือได้ เมื่อรายได้หลักสะดุดลง
S07 EP.07 : ถ้าหยุดทำงาน 1 เดือน รายได้หายไป แต่รายจ่ายยังอยู่ คุณเตรียมรับมือไว้อย่างไร?
คนทำงานแต่ละอาชีพมีความเสี่ยงแตกต่างกัน บางคนมีรายได้ประจำและสวัสดิการจากนายจ้าง ขณะที่บางคนทำธุรกิจหรือรับงานอิสระ ซึ่งรายได้อาจขึ้นลงตามจำนวนงานและสถานการณ์ทางเศรษฐกิจ
อย่างไรก็ตาม ไม่ว่าจะประกอบอาชีพอะไร สิ่งที่ควรทำเหมือนกันคือ สำรวจความเสี่ยงของตัวเองและเตรียมรับมือให้เหมาะกับภาระทางการเงินที่มีครับ
ลองเริ่มจากการพิจารณาความเสี่ยงของอาชีพและรายได้ของตัวเอง
- พนักงานประจำ: ควรตรวจสอบความมั่นคงของงาน สวัสดิการ และสิทธิที่มีหากเจ็บป่วยหรือหยุดงาน
- เจ้าของธุรกิจ: ควรพิจารณาความผันผวนของรายได้ ค่าใช้จ่ายที่ธุรกิจยังต้องจ่าย และการแยกเงินส่วนตัวออกจากเงินธุรกิจ
- ฟรีแลนซ์หรืออาชีพอิสระ: ควรประเมินความสม่ำเสมอของรายได้ ช่วงที่ไม่มีงาน และเงินสำรองที่ต้องใช้ระหว่างรอรายรับ
- อาชีพที่มีความเสี่ยงจากลักษณะงาน: ควรให้ความสำคัญกับมาตรการความปลอดภัย ความเสี่ยงจากการบาดเจ็บ และสิทธิประโยชน์ที่เกี่ยวข้อง
ตัวอย่างเหล่านี้เป็นแนวทางเริ่มต้นเท่านั้น เพราะคนในอาชีพเดียวกันอาจมีรายได้ สวัสดิการ และภาระทางการเงินแตกต่างกันได้
หลังจากรู้ความเสี่ยงของงานแล้ว ลองถามตัวเองอีก 3 ข้อครับ
1. หากรายได้ลดลงหรือหยุดลง ค่าใช้จ่ายจำเป็นอะไรที่ยังต้องจ่าย?
2. เรามีเงินสำรองหรือแหล่งรายได้อื่นที่ช่วยรองรับสถานการณ์ได้หรือไม่?
3. เรามีสวัสดิการ สิทธิประโยชน์ หรือกรมธรรม์อะไรอยู่แล้ว และแต่ละอย่างมีเงื่อนไขอย่างไร?
คำตอบจะช่วยให้เห็นภาพว่าควรเตรียมอะไรเพิ่มเติม เช่น เพิ่มเงินสำรอง ลดความเสี่ยงจากงาน ตรวจสอบสิทธิที่มี หรือทบทวนความคุ้มครองประกันให้เหมาะกับความจำเป็น
ไม่จำเป็นต้องซื้อประกันทุกประเภท และไม่จำเป็นต้องเตรียมเงินสำรองด้วยจำนวนเท่ากันทุกคน แต่ควรเลือกวิธีรับมือให้เหมาะกับความสม่ำเสมอของรายได้ ภาระที่ต้องจ่าย และทรัพยากรที่มีอยู่จริง
การบริหารความเสี่ยงที่ดีไม่ใช่การคาดเดาว่าเหตุร้ายจะเกิดเมื่อไร แต่คือการเข้าใจว่าหากเกิดเหตุขึ้น เราจะได้รับผลกระทบอย่างไร และมีทรัพยากรอะไรช่วยให้ชีวิตเดินต่อได้
เมื่อเรารู้ความเสี่ยงของตัวเองแล้ว ก็จะสามารถจัดลำดับสิ่งที่ควรเตรียมรับมือได้ดีขึ้น โดยไม่จำเป็นต้องใช้วิธีเดียวกันกับทุกคน
S07 บริหารความเสี่ยง ปกป้องการเงินด้วยประกัน
EP.08 : ปกป้องครอบครัว เมื่อรายได้หลักหยุดลง
ถ้ารายได้หลักหายไป บ้านยังเดินต่อได้ไหม
อยากชวนสมาชิก Pantip มาแบ่งปันประสบการณ์กันครับ
1. หากไม่สามารถทำงานได้เป็นเวลา 1 เดือน คุณคิดว่าภาระทางการเงินเรื่องใดจะได้รับผลกระทบมากที่สุด?
2. สำหรับคนที่มีรายได้ไม่สม่ำเสมอ คุณมีวิธีจัดการเงินสำรองอย่างไรให้รองรับช่วงที่รายได้ลดลง?
3. คุณคิดว่าอะไรช่วยให้ครอบครัวรับมือได้ดีที่สุด เมื่อรายได้หลักหยุดลงชั่วคราว — เงินสำรอง รายได้หลายทาง สวัสดิการ หรือความคุ้มครองประกัน?
มาแลกเปลี่ยนความคิดเห็นกันได้ครับ เพราะแต่ละคนมีอาชีพ รายได้ และภาระครอบครัวต่างกัน ประสบการณ์ของแต่ละคนอาจช่วยให้ผู้อื่นเห็นแนวทางเตรียมตัวได้รอบด้านขึ้น
ติดตาม S07 EP.08 “ปกป้องครอบครัว เมื่อรายได้หลักหยุดลง” เพื่อเรียนรู้วิธีคิดและวางแผนให้ครอบครัวสามารถรับมือได้ เมื่อรายได้หลักสะดุดลง