หลายคนที่กำลังผ่อนบ้าน ผ่อนรถ จ่ายบัตรเครดิต หรือชำระสินเชื่อส่วนบุคคล อาจเคยถามตัวเองว่า…
“ถ้ายังมีหนี้อยู่ เราจะเริ่มสร้างอนาคตได้จริงหรือ?”
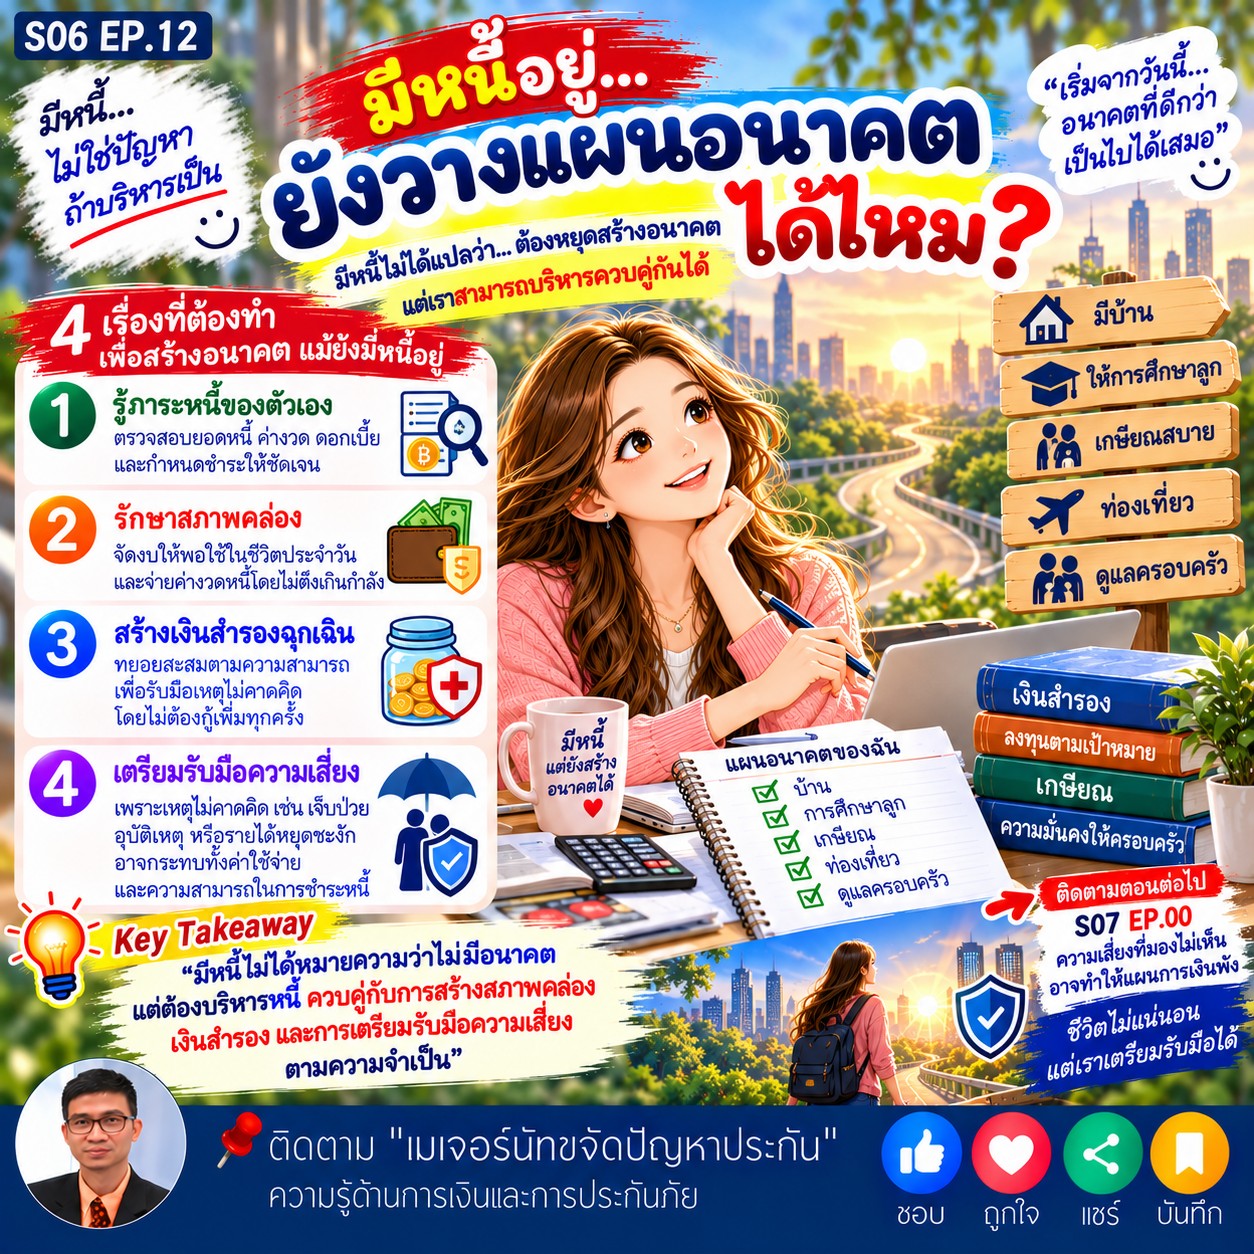
บางคนตั้งใจว่าจะใช้หนี้ให้หมดก่อน แล้วค่อยเริ่มเก็บเงินเพื่อซื้อบ้าน ส่งลูกเรียน วางแผนเกษียณ หรือดูแลครอบครัว
แต่ระหว่างทาง เราก็ยังมีค่าใช้จ่ายในชีวิตประจำวัน และเหตุการณ์ไม่คาดคิดที่อาจเกิดขึ้นได้เสมอ
แล้วเราควรทำอย่างไร?
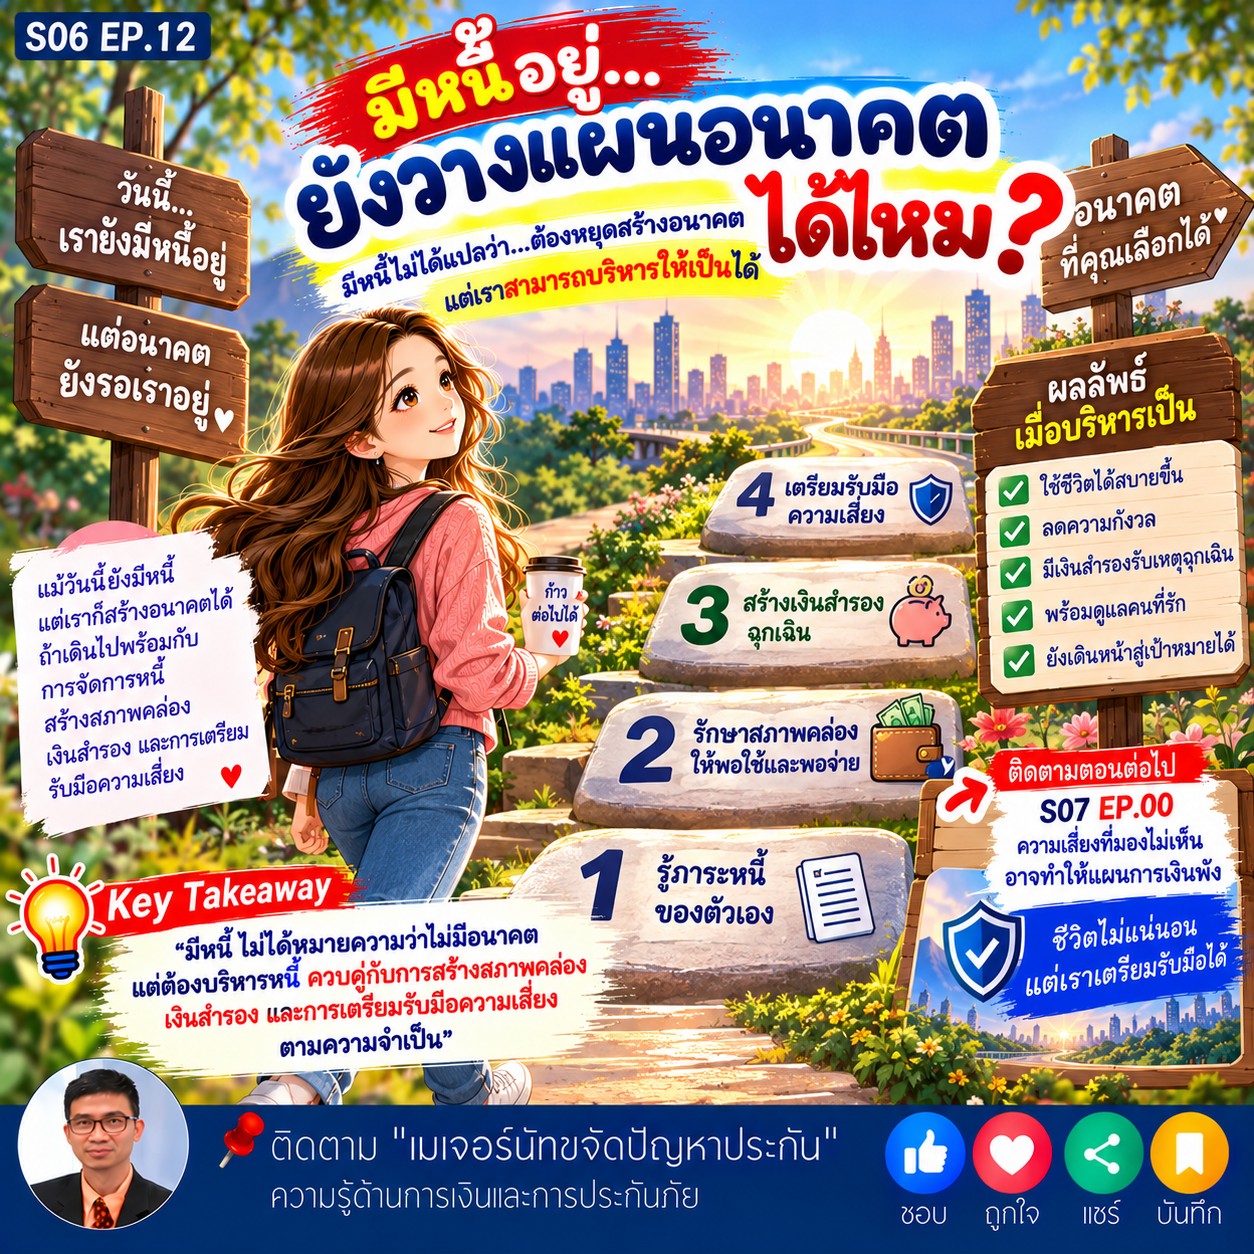
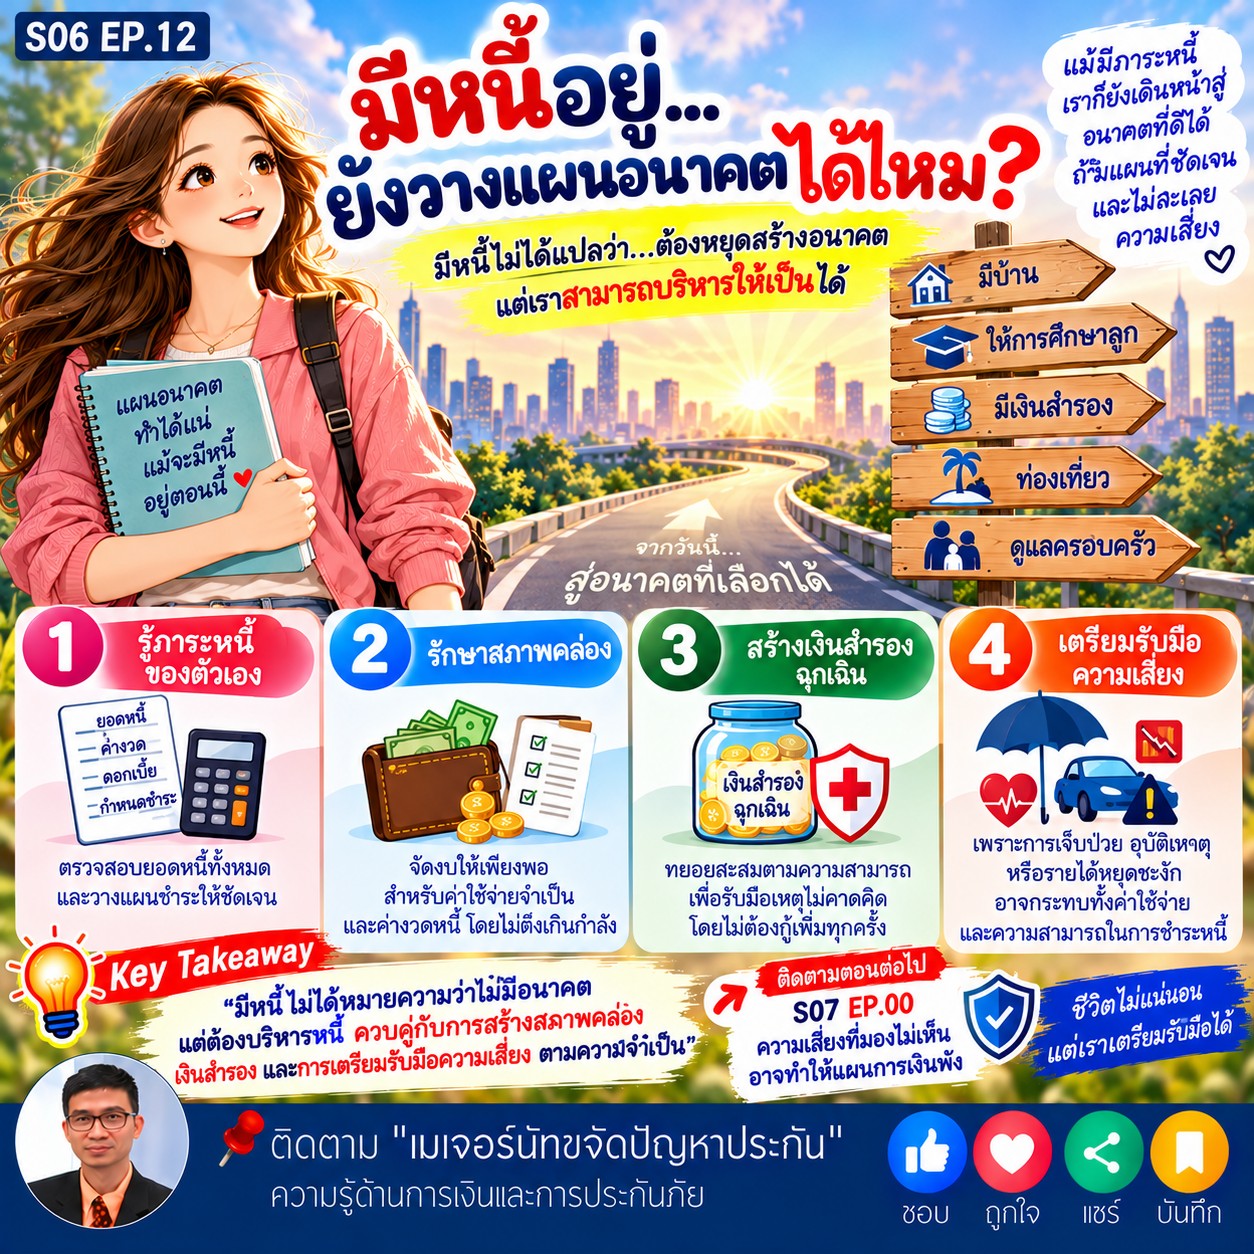 4 เรื่องที่ควรบริหารควบคู่กัน
1. รู้ภาระหนี้ของตัวเอง
สำรวจยอดหนี้ ค่างวด ดอกเบี้ย และวันครบกำหนดชำระ เพื่อให้รู้ว่าปัจจุบันเรามีภาระมากน้อยแค่ไหน
2. รักษาสภาพคล่อง
จัดสรรเงินสำหรับค่าใช้จ่ายจำเป็นและชำระหนี้ให้เหมาะกับรายได้ ไม่วางแผนจนเงินตึงมือเกินไป
3. สร้างเงินสำรองฉุกเฉิน
ทยอยสะสมตามกำลัง เพื่อช่วยรองรับเหตุไม่คาดคิด โดยไม่ต้องพึ่งการกู้เงินเพิ่มทุกครั้งที่เกิดปัญหา
4. เตรียมรับมือความเสี่ยง
หากเจ็บป่วย ประสบอุบัติเหตุ หรือรายได้หยุดชะงัก ภาระค่าใช้จ่ายที่เพิ่มขึ้นอาจกระทบทั้งชีวิตประจำวันและความสามารถในการชำระหนี้ได้
การบริหารหนี้จึงไม่ใช่เพียงการทำให้ยอดหนี้ลดลง แต่ต้องทำให้เรายังมีความพร้อมที่จะเดินหน้าสู่เป้าหมายชีวิตด้วย
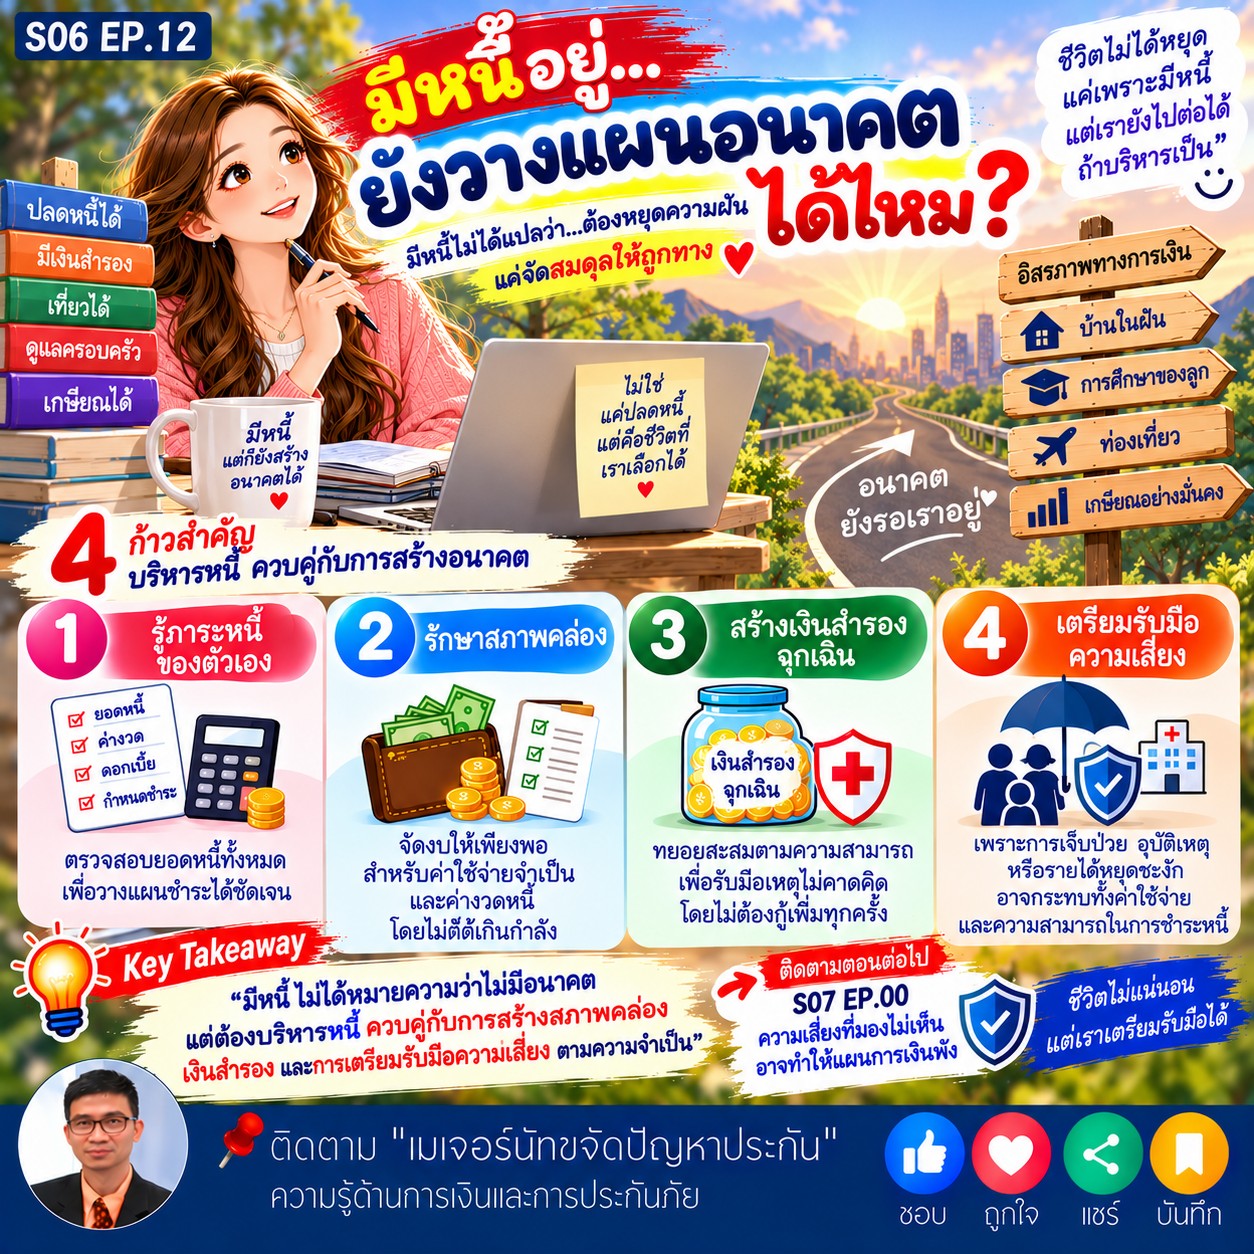 มีหนี้ไม่ได้หมายความว่าไม่มีอนาคต แต่ต้องบริหารหนี้ควบคู่กับการสร้างสภาพคล่อง เงินสำรอง และการเตรียมรับมือความเสี่ยงตามความจำเป็น
เราไม่จำเป็นต้องรอให้ชีวิตสมบูรณ์แบบก่อนจึงจะเริ่มวางแผนได้ สิ่งสำคัญคือรู้สถานะการเงินของตัวเอง และค่อย ๆ ปรับแผนให้เหมาะกับกำลังที่มี
 ชวนร่วมแบ่งปันประสบการณ์
คุณคิดว่า คนที่ยังมีหนี้อยู่ควรให้ความสำคัญกับเรื่องใดควบคู่ไปกับการชำระหนี้มากที่สุด?
- การลดภาระหนี้ให้เร็วขึ้น
- การสร้างเงินสำรองฉุกเฉิน
- การเริ่มออมเพื่อเป้าหมายในอนาคต
- การเตรียมรับมือความเสี่ยงจากการเจ็บป่วยหรือรายได้หยุดชะงัก
เพราะอะไรครับ? มาแลกเปลี่ยนมุมมองและประสบการณ์กันได้ โดยไม่จำเป็นต้องเปิดเผยยอดหนี้หรือข้อมูลการเงินส่วนตัว
ตอนต่อไป: S07 — บริหารความเสี่ยง ปกป้องการเงินด้วยประกัน EP.00
ความเสี่ยงที่มองไม่เห็น อาจทำให้แผนการเงินพัง
ชีวิตไม่แน่นอน แต่เราเตรียมรับมือได้
เพราะแม้เราจะบริหารหนี้ได้ดีแล้ว แต่หากเกิดเหตุไม่คาดคิดโดยไม่ได้เตรียมรับมือ แผนการเงินที่วางไว้อาจได้รับผลกระทบได้เช่นกัน
📌 ติดตาม “เมเจอร์นัทขจัดปัญหาประกัน” เพื่อเรียนรู้เรื่องการเงินและการประกันภัยอย่างเข้าใจ
S06 : การจัดการหนี้ EP.12 : มีหนี้อยู่ ยังสร้างอนาคตได้ไหม? หรือควรรอให้หมดหนี้ก่อนถึงจะเริ่มวางแผนชีวิต
“ถ้ายังมีหนี้อยู่ เราจะเริ่มสร้างอนาคตได้จริงหรือ?”
บางคนตั้งใจว่าจะใช้หนี้ให้หมดก่อน แล้วค่อยเริ่มเก็บเงินเพื่อซื้อบ้าน ส่งลูกเรียน วางแผนเกษียณ หรือดูแลครอบครัว
แต่ระหว่างทาง เราก็ยังมีค่าใช้จ่ายในชีวิตประจำวัน และเหตุการณ์ไม่คาดคิดที่อาจเกิดขึ้นได้เสมอ
แล้วเราควรทำอย่างไร?
4 เรื่องที่ควรบริหารควบคู่กัน
1. รู้ภาระหนี้ของตัวเอง
สำรวจยอดหนี้ ค่างวด ดอกเบี้ย และวันครบกำหนดชำระ เพื่อให้รู้ว่าปัจจุบันเรามีภาระมากน้อยแค่ไหน
2. รักษาสภาพคล่อง
จัดสรรเงินสำหรับค่าใช้จ่ายจำเป็นและชำระหนี้ให้เหมาะกับรายได้ ไม่วางแผนจนเงินตึงมือเกินไป
3. สร้างเงินสำรองฉุกเฉิน
ทยอยสะสมตามกำลัง เพื่อช่วยรองรับเหตุไม่คาดคิด โดยไม่ต้องพึ่งการกู้เงินเพิ่มทุกครั้งที่เกิดปัญหา
4. เตรียมรับมือความเสี่ยง
หากเจ็บป่วย ประสบอุบัติเหตุ หรือรายได้หยุดชะงัก ภาระค่าใช้จ่ายที่เพิ่มขึ้นอาจกระทบทั้งชีวิตประจำวันและความสามารถในการชำระหนี้ได้
การบริหารหนี้จึงไม่ใช่เพียงการทำให้ยอดหนี้ลดลง แต่ต้องทำให้เรายังมีความพร้อมที่จะเดินหน้าสู่เป้าหมายชีวิตด้วย
มีหนี้ไม่ได้หมายความว่าไม่มีอนาคต แต่ต้องบริหารหนี้ควบคู่กับการสร้างสภาพคล่อง เงินสำรอง และการเตรียมรับมือความเสี่ยงตามความจำเป็น
เราไม่จำเป็นต้องรอให้ชีวิตสมบูรณ์แบบก่อนจึงจะเริ่มวางแผนได้ สิ่งสำคัญคือรู้สถานะการเงินของตัวเอง และค่อย ๆ ปรับแผนให้เหมาะกับกำลังที่มี
ชวนร่วมแบ่งปันประสบการณ์
คุณคิดว่า คนที่ยังมีหนี้อยู่ควรให้ความสำคัญกับเรื่องใดควบคู่ไปกับการชำระหนี้มากที่สุด?
- การลดภาระหนี้ให้เร็วขึ้น
- การสร้างเงินสำรองฉุกเฉิน
- การเริ่มออมเพื่อเป้าหมายในอนาคต
- การเตรียมรับมือความเสี่ยงจากการเจ็บป่วยหรือรายได้หยุดชะงัก
เพราะอะไรครับ? มาแลกเปลี่ยนมุมมองและประสบการณ์กันได้ โดยไม่จำเป็นต้องเปิดเผยยอดหนี้หรือข้อมูลการเงินส่วนตัว
ตอนต่อไป: S07 — บริหารความเสี่ยง ปกป้องการเงินด้วยประกัน EP.00
ความเสี่ยงที่มองไม่เห็น อาจทำให้แผนการเงินพัง
ชีวิตไม่แน่นอน แต่เราเตรียมรับมือได้
เพราะแม้เราจะบริหารหนี้ได้ดีแล้ว แต่หากเกิดเหตุไม่คาดคิดโดยไม่ได้เตรียมรับมือ แผนการเงินที่วางไว้อาจได้รับผลกระทบได้เช่นกัน
📌 ติดตาม “เมเจอร์นัทขจัดปัญหาประกัน” เพื่อเรียนรู้เรื่องการเงินและการประกันภัยอย่างเข้าใจ