หลายคนเริ่มสนใจการบริหารความเสี่ยงทางการเงินด้วยคำถามว่า ควรซื้อประกันอะไรดี หรือควรมีความคุ้มครองเท่าไร
แต่ก่อนจะไปถึงขั้นนั้น ผมคิดว่าเราควรเริ่มจากคำถามที่สำคัญกว่า นั่นคือ
“ตอนนี้เรากำลังเสี่ยงเรื่องอะไรอยู่บ้าง?”
เพราะแต่ละคนมีรายได้ ค่าใช้จ่าย หนี้สิน และความรับผิดชอบต่อครอบครัวแตกต่างกัน วิธีเตรียมรับมือจึงไม่จำเป็นต้องเหมือนกันทั้งหมดครับ
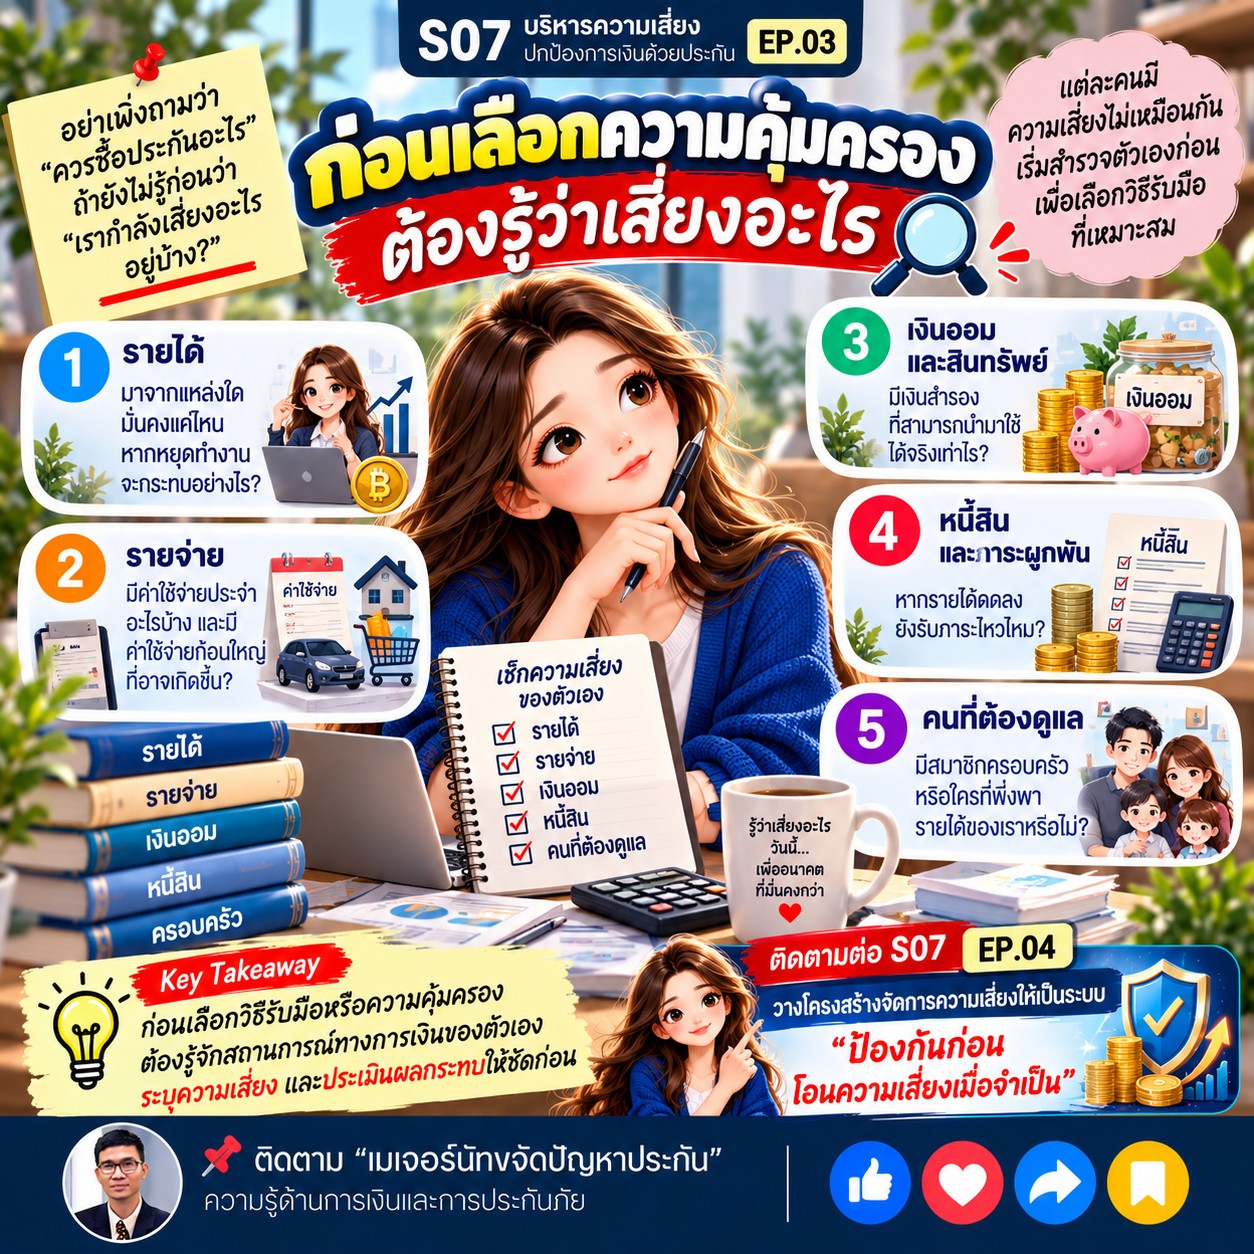
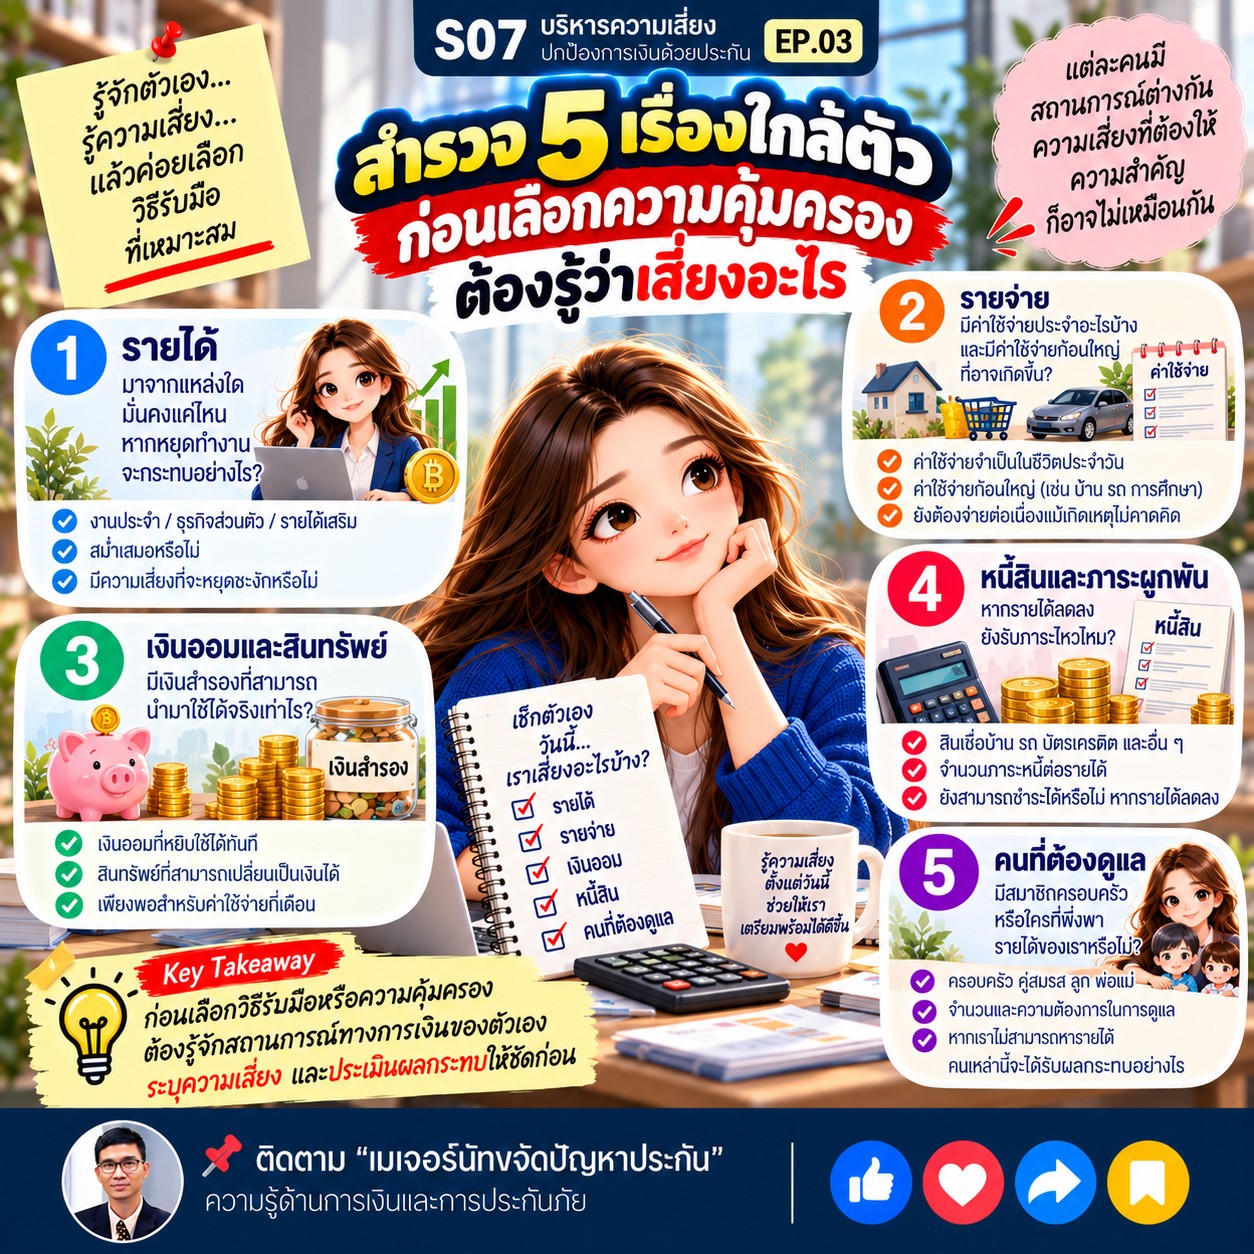
หากอยากเริ่มประเมินความเสี่ยงของตัวเอง ลองสำรวจข้อมูลพื้นฐาน 5 เรื่องนี้ครับ
1. รายได้: รายได้มาจากแหล่งใด มีความสม่ำเสมอแค่ไหน และหากหยุดทำงานชั่วคราวจะได้รับผลกระทบอย่างไร?
2. รายจ่าย: มีค่าใช้จ่ายประจำอะไรบ้าง และมีค่าใช้จ่ายก้อนใหญ่ใดที่อาจเกิดขึ้นโดยไม่คาดคิด?
3. เงินออม: มีเงินสำรองหรือสินทรัพย์ที่สามารถนำมาใช้ได้จริงเท่าไร?
4. หนี้สิน: หากรายได้ลดลง เรายังสามารถรับผิดชอบค่างวดและภาระผูกพันต่าง ๆ ได้หรือไม่?
5. คนที่ต้องดูแล: มีสมาชิกครอบครัวหรือบุคคลใดที่ต้องพึ่งพารายได้ของเราหรือไม่?
ข้อมูลเหล่านี้จะช่วยให้เราเห็นภาพรวมของสถานการณ์ทางการเงินได้ชัดขึ้น ก่อนจะพิจารณาว่าความเสี่ยงเรื่องใดควรให้ความสำคัญเป็นพิเศษ
เมื่อรวบรวมข้อมูลแล้ว ขั้นต่อไปคือการเชื่อมโยงข้อมูลเหล่านั้นเข้ากับความเสี่ยงที่อาจเกิดขึ้น
ตัวอย่างเช่น หากครอบครัวมีรายได้หลักจากคนเพียงคนเดียว การหยุดทำงานหรือการสูญเสียผู้หารายได้หลักอาจกระทบสมาชิกหลายคนพร้อมกัน
หรือหากมีภาระหนี้และค่าใช้จ่ายประจำสูง การสูญเสียรายได้ชั่วคราวอาจทำให้สภาพคล่องตึงตัวได้เร็วกว่าคนที่มีภาระน้อยกว่า
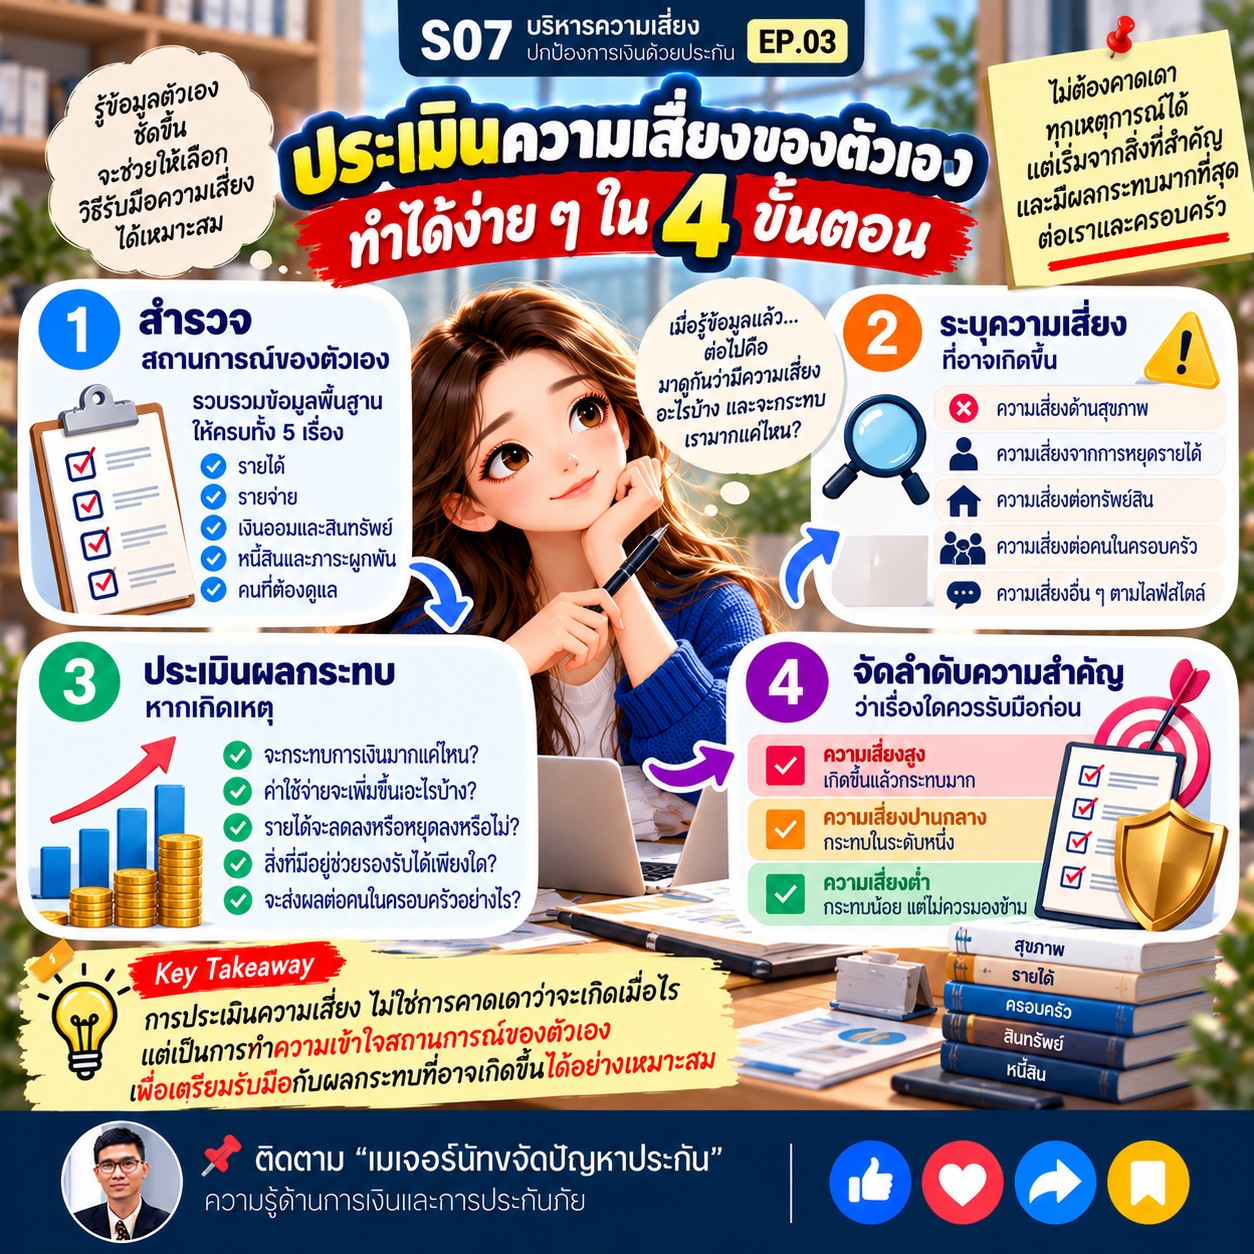
เราสามารถประเมินเบื้องต้นได้ด้วย 4 ขั้นตอน
- สำรวจ: ทำความเข้าใจสถานการณ์ทางการเงินของตัวเอง
- ระบุความเสี่ยง: พิจารณาว่าเหตุการณ์ใดอาจกระทบรายได้ ค่าใช้จ่าย หรือทรัพย์สิน
- ประเมินผลกระทบ: หากเกิดเหตุ จะส่งผลต่อการเงินมากเพียงใด และสิ่งที่มีอยู่ช่วยรองรับได้แค่ไหน
- จัดลำดับความสำคัญ: พิจารณาว่าความเสี่ยงใดควรให้ความสำคัญก่อน
เราไม่จำเป็นต้องคาดการณ์ทุกเหตุการณ์ได้อย่างแม่นยำ แต่สามารถเริ่มต้นจากความเสี่ยงที่มีผลกระทบสูงต่อชีวิตและครอบครัวของเราได้
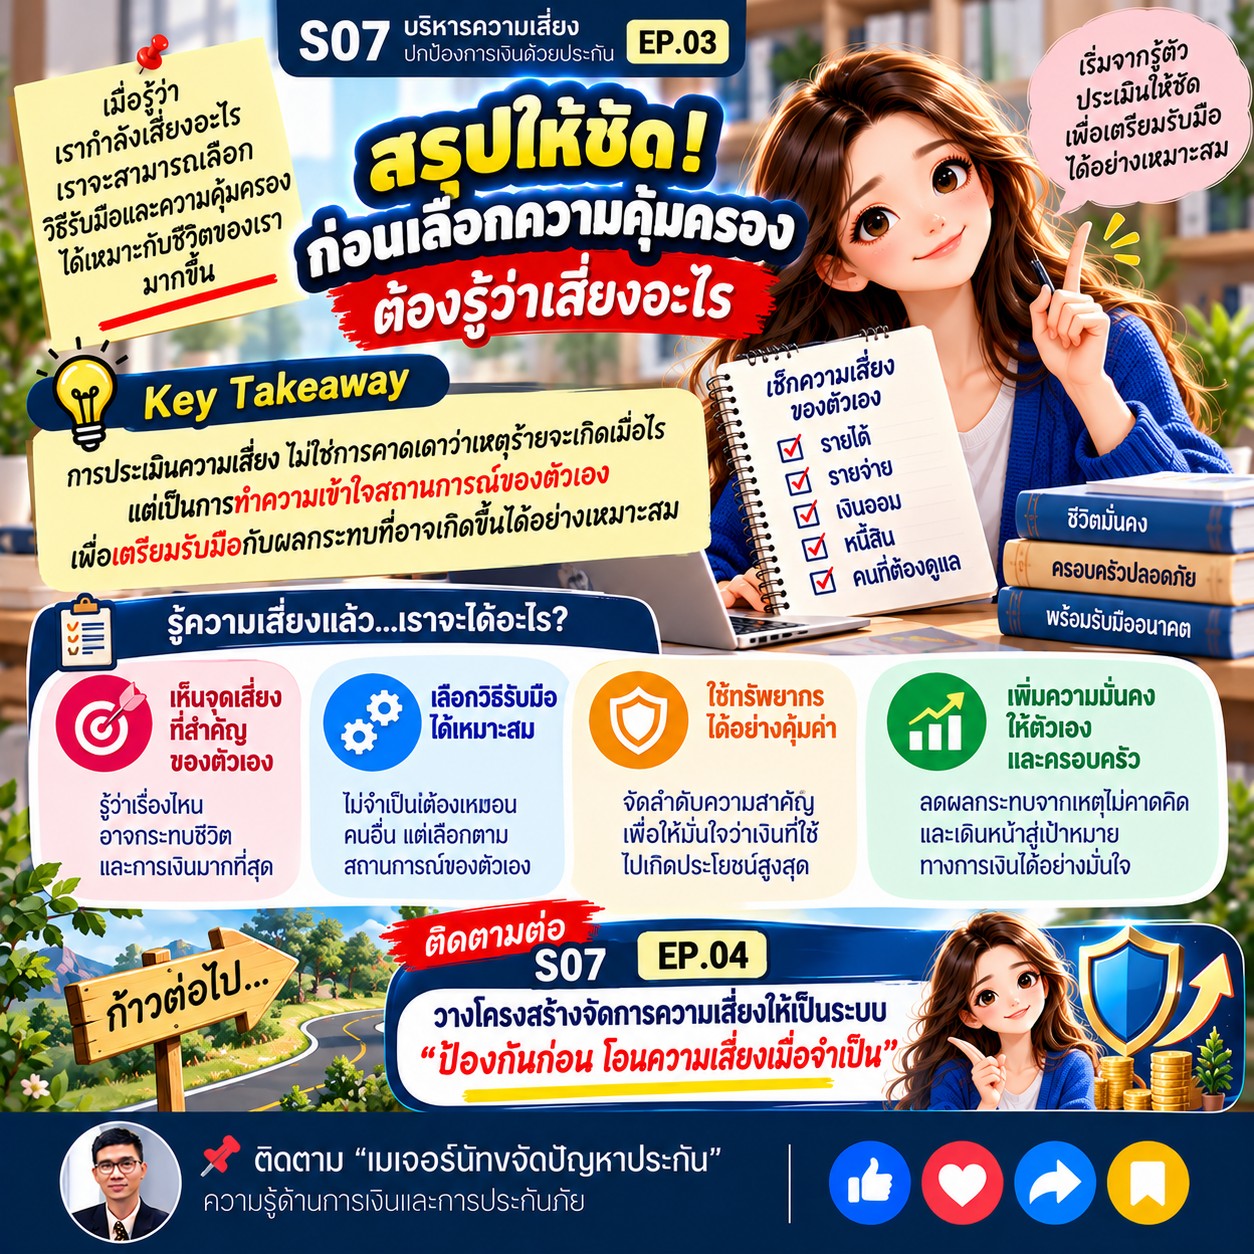
การประเมินความเสี่ยงไม่ใช่การคาดเดาว่าเหตุร้ายจะเกิดเมื่อไร แต่เป็นการทำความเข้าใจสถานการณ์ของตัวเอง เพื่อเตรียมรับมือกับผลกระทบที่อาจเกิดขึ้นได้อย่างเหมาะสม
เมื่อรู้แล้วว่าเสี่ยงอะไร เราจึงค่อยพิจารณาวิธีรับมือ ไม่ว่าจะเป็นการเตรียมเงินสำรอง การจัดการรายจ่ายและหนี้สิน การลดความเสี่ยงที่ป้องกันได้ หรือการพิจารณาความคุ้มครองจากประกันตามความจำเป็น
S07 บริหารความเสี่ยง ปกป้องการเงินด้วยประกัน
EP.04 : วางโครงสร้างจัดการความเสี่ยงให้เป็นระบบ
ป้องกันก่อน โอนความเสี่ยงเมื่อจำเป็น
อยากชวนสมาชิก Pantip มาแลกเปลี่ยนความคิดเห็นกันครับ
1. หากคุณจะเริ่มประเมินความเสี่ยงทางการเงินของตัวเอง คุณจะเริ่มจากรายได้ รายจ่าย เงินออม หนี้สิน หรือคนที่ต้องดูแลก่อน เพราะอะไร?
2. มีความเสี่ยงทางการเงินเรื่องใดที่คุณเคยมองข้าม แต่ภายหลังพบว่ามีความสำคัญมากกว่าที่คิดหรือไม่?
3. คุณมีวิธีจัดลำดับความสำคัญของความเสี่ยง เพื่อเลือกเตรียมรับมือก่อนหลังอย่างไร?
มาแบ่งปันประสบการณ์กันได้ครับ เพราะสถานการณ์ของแต่ละคนไม่เหมือนกัน และประสบการณ์ของเราอาจช่วยให้คนอื่นเห็นมุมที่ไม่เคยนึกถึง
ติดตาม S07 EP.04 “วางโครงสร้างจัดการความเสี่ยงให้เป็นระบบ” เพื่อเรียนรู้ว่าควรป้องกันความเสี่ยงอย่างไร และเมื่อใดจึงควรพิจารณาโอนความเสี่ยงให้เหมาะสม
S07 EP.03 : ก่อนเลือกประกัน คุณเคยประเมินความเสี่ยงของตัวเองหรือยัง? เริ่มต้นได้จาก 5 เรื่องใกล้ตัว
แต่ก่อนจะไปถึงขั้นนั้น ผมคิดว่าเราควรเริ่มจากคำถามที่สำคัญกว่า นั่นคือ “ตอนนี้เรากำลังเสี่ยงเรื่องอะไรอยู่บ้าง?”
เพราะแต่ละคนมีรายได้ ค่าใช้จ่าย หนี้สิน และความรับผิดชอบต่อครอบครัวแตกต่างกัน วิธีเตรียมรับมือจึงไม่จำเป็นต้องเหมือนกันทั้งหมดครับ
หากอยากเริ่มประเมินความเสี่ยงของตัวเอง ลองสำรวจข้อมูลพื้นฐาน 5 เรื่องนี้ครับ
1. รายได้: รายได้มาจากแหล่งใด มีความสม่ำเสมอแค่ไหน และหากหยุดทำงานชั่วคราวจะได้รับผลกระทบอย่างไร?
2. รายจ่าย: มีค่าใช้จ่ายประจำอะไรบ้าง และมีค่าใช้จ่ายก้อนใหญ่ใดที่อาจเกิดขึ้นโดยไม่คาดคิด?
3. เงินออม: มีเงินสำรองหรือสินทรัพย์ที่สามารถนำมาใช้ได้จริงเท่าไร?
4. หนี้สิน: หากรายได้ลดลง เรายังสามารถรับผิดชอบค่างวดและภาระผูกพันต่าง ๆ ได้หรือไม่?
5. คนที่ต้องดูแล: มีสมาชิกครอบครัวหรือบุคคลใดที่ต้องพึ่งพารายได้ของเราหรือไม่?
ข้อมูลเหล่านี้จะช่วยให้เราเห็นภาพรวมของสถานการณ์ทางการเงินได้ชัดขึ้น ก่อนจะพิจารณาว่าความเสี่ยงเรื่องใดควรให้ความสำคัญเป็นพิเศษ
เมื่อรวบรวมข้อมูลแล้ว ขั้นต่อไปคือการเชื่อมโยงข้อมูลเหล่านั้นเข้ากับความเสี่ยงที่อาจเกิดขึ้น
ตัวอย่างเช่น หากครอบครัวมีรายได้หลักจากคนเพียงคนเดียว การหยุดทำงานหรือการสูญเสียผู้หารายได้หลักอาจกระทบสมาชิกหลายคนพร้อมกัน
หรือหากมีภาระหนี้และค่าใช้จ่ายประจำสูง การสูญเสียรายได้ชั่วคราวอาจทำให้สภาพคล่องตึงตัวได้เร็วกว่าคนที่มีภาระน้อยกว่า
เราสามารถประเมินเบื้องต้นได้ด้วย 4 ขั้นตอน
- สำรวจ: ทำความเข้าใจสถานการณ์ทางการเงินของตัวเอง
- ระบุความเสี่ยง: พิจารณาว่าเหตุการณ์ใดอาจกระทบรายได้ ค่าใช้จ่าย หรือทรัพย์สิน
- ประเมินผลกระทบ: หากเกิดเหตุ จะส่งผลต่อการเงินมากเพียงใด และสิ่งที่มีอยู่ช่วยรองรับได้แค่ไหน
- จัดลำดับความสำคัญ: พิจารณาว่าความเสี่ยงใดควรให้ความสำคัญก่อน
เราไม่จำเป็นต้องคาดการณ์ทุกเหตุการณ์ได้อย่างแม่นยำ แต่สามารถเริ่มต้นจากความเสี่ยงที่มีผลกระทบสูงต่อชีวิตและครอบครัวของเราได้
การประเมินความเสี่ยงไม่ใช่การคาดเดาว่าเหตุร้ายจะเกิดเมื่อไร แต่เป็นการทำความเข้าใจสถานการณ์ของตัวเอง เพื่อเตรียมรับมือกับผลกระทบที่อาจเกิดขึ้นได้อย่างเหมาะสม
เมื่อรู้แล้วว่าเสี่ยงอะไร เราจึงค่อยพิจารณาวิธีรับมือ ไม่ว่าจะเป็นการเตรียมเงินสำรอง การจัดการรายจ่ายและหนี้สิน การลดความเสี่ยงที่ป้องกันได้ หรือการพิจารณาความคุ้มครองจากประกันตามความจำเป็น
S07 บริหารความเสี่ยง ปกป้องการเงินด้วยประกัน
EP.04 : วางโครงสร้างจัดการความเสี่ยงให้เป็นระบบ
ป้องกันก่อน โอนความเสี่ยงเมื่อจำเป็น
อยากชวนสมาชิก Pantip มาแลกเปลี่ยนความคิดเห็นกันครับ
1. หากคุณจะเริ่มประเมินความเสี่ยงทางการเงินของตัวเอง คุณจะเริ่มจากรายได้ รายจ่าย เงินออม หนี้สิน หรือคนที่ต้องดูแลก่อน เพราะอะไร?
2. มีความเสี่ยงทางการเงินเรื่องใดที่คุณเคยมองข้าม แต่ภายหลังพบว่ามีความสำคัญมากกว่าที่คิดหรือไม่?
3. คุณมีวิธีจัดลำดับความสำคัญของความเสี่ยง เพื่อเลือกเตรียมรับมือก่อนหลังอย่างไร?
มาแบ่งปันประสบการณ์กันได้ครับ เพราะสถานการณ์ของแต่ละคนไม่เหมือนกัน และประสบการณ์ของเราอาจช่วยให้คนอื่นเห็นมุมที่ไม่เคยนึกถึง
ติดตาม S07 EP.04 “วางโครงสร้างจัดการความเสี่ยงให้เป็นระบบ” เพื่อเรียนรู้ว่าควรป้องกันความเสี่ยงอย่างไร และเมื่อใดจึงควรพิจารณาโอนความเสี่ยงให้เหมาะสม