หลายคนทำประกันไว้เพราะต้องการลดภาระทางการเงิน หากเกิดเหตุไม่คาดคิดขึ้นกับตัวเองหรือครอบครัว
แต่เคยสงสัยไหมครับว่า ทำไมบางครั้งคนที่มีกรมธรรม์อยู่แล้ว ก็ยังอาจต้องรับผิดชอบค่าใช้จ่ายบางส่วนด้วยตัวเอง?
คำตอบไม่ได้หมายความว่าประกันไม่มีประโยชน์ แต่อาจเกี่ยวข้องกับขอบเขตความคุ้มครอง วงเงิน ข้อยกเว้น และเงื่อนไขของกรมธรรม์แต่ละฉบับ
ดังนั้น การมีประกันจึงควรมาพร้อมกับการเข้าใจรายละเอียดความคุ้มครองที่ตัวเองมีอยู่ด้วยครับ
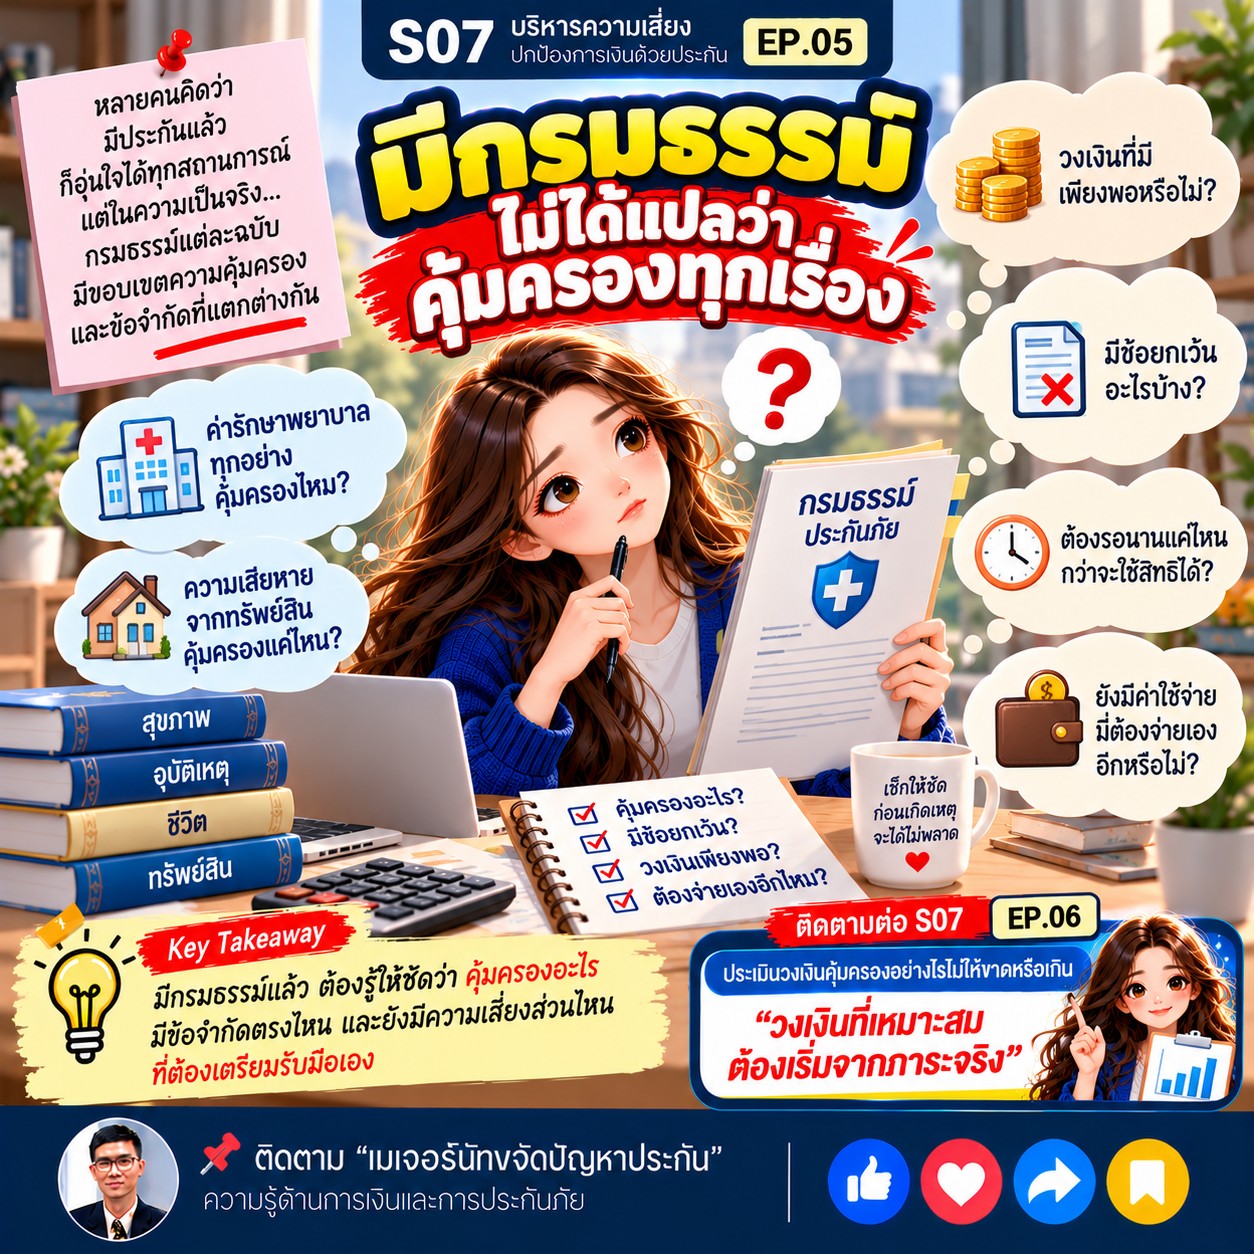
หากต้องการตรวจสอบว่าความคุ้มครองที่มีอยู่เหมาะกับความเสี่ยงของเราหรือไม่ ลองเริ่มจาก 5 จุดนี้ครับ
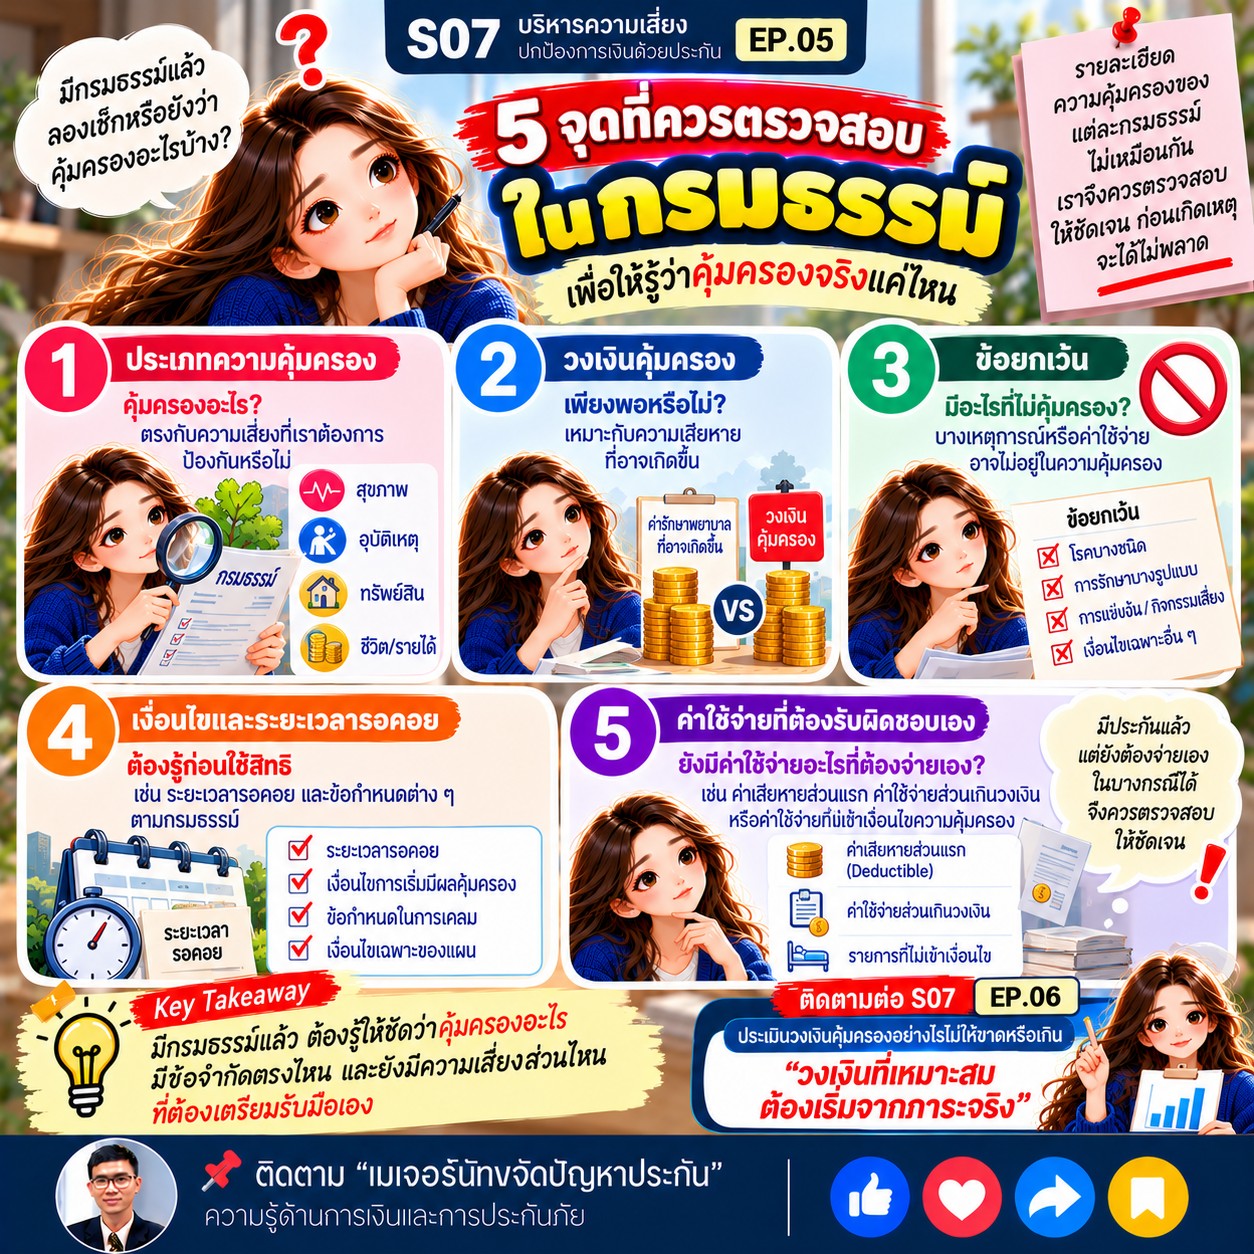
1. ประเภทความคุ้มครอง: กรมธรรม์รองรับความเสี่ยงเรื่องใด และตรงกับสิ่งที่เราต้องการป้องกันหรือไม่?
2. วงเงินคุ้มครอง: วงเงินเพียงพอเมื่อเทียบกับภาระทางการเงินที่อาจเกิดขึ้นหรือไม่?
3. ข้อยกเว้น: มีเหตุการณ์หรือค่าใช้จ่ายใดที่ไม่อยู่ในความคุ้มครอง?
4. เงื่อนไขและระยะเวลา: มีระยะเวลารอคอยหรือข้อกำหนดใดที่ต้องเข้าใจก่อนใช้สิทธิ?
5. ค่าใช้จ่ายที่ต้องรับผิดชอบเอง: มีค่าเสียหายส่วนแรก ค่าใช้จ่ายส่วนเกินวงเงิน หรือรายการที่ไม่เข้าเงื่อนไขความคุ้มครองหรือไม่?
รายละเอียดเหล่านี้อาจแตกต่างกันตามประเภทประกันและเงื่อนไขของแต่ละกรมธรรม์ จึงควรอ่านเอกสารที่เกี่ยวข้อง ไม่สรุปจากชื่อผลิตภัณฑ์เพียงอย่างเดียว
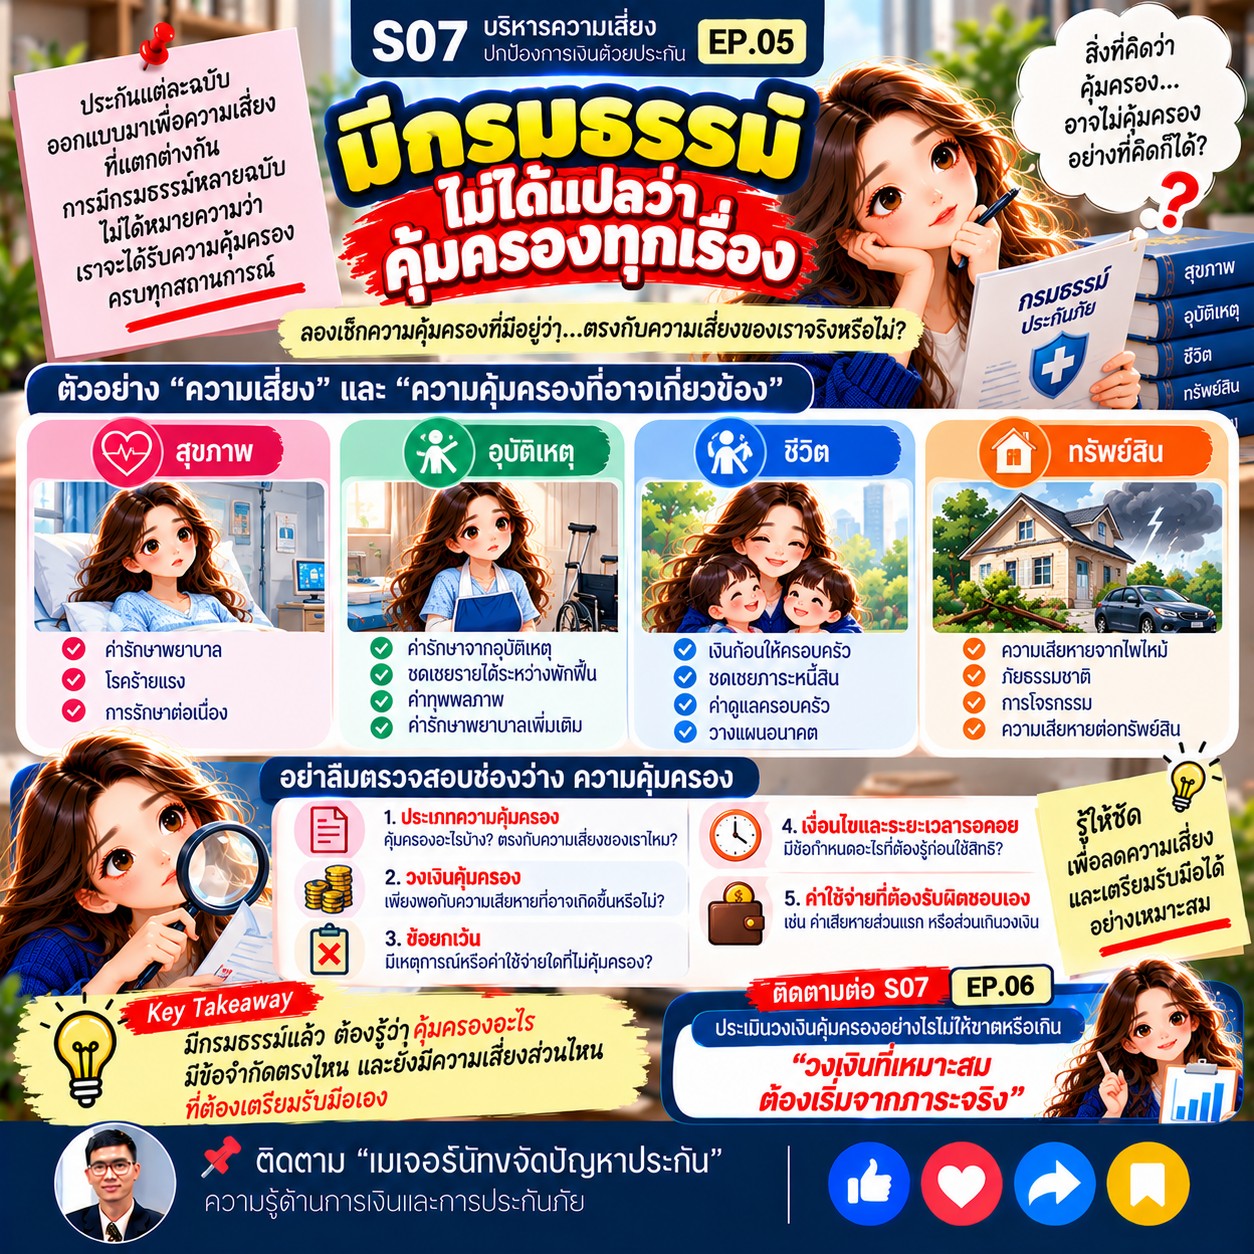
เมื่อทราบรายละเอียดแล้ว ลองนำความคุ้มครองที่มีมาเปรียบเทียบกับความเสี่ยงและภาระทางการเงินที่ต้องรับผิดชอบจริง
ตัวอย่างเช่น หากครอบครัวกังวลเรื่องค่ารักษาพยาบาล ควรพิจารณาวงเงินและเงื่อนไขที่เกี่ยวข้อง รวมถึงค่าใช้จ่ายที่อาจต้องรับผิดชอบเอง
หากกังวลเรื่องรายได้หยุดลง ควรพิจารณาว่าเงินสำรองที่มีรองรับค่าใช้จ่ายจำเป็นได้นานแค่ไหน และมีความเสี่ยงส่วนใดที่ยังต้องเตรียมรับมือเพิ่มเติม
เป้าหมายของการตรวจสอบไม่ใช่การหาข้ออ้างเพื่อซื้อประกันเพิ่ม แต่เพื่อให้เข้าใจว่าอะไรได้รับความคุ้มครองแล้ว และอะไรที่ยังต้องวางแผนจัดการด้วยวิธีอื่น
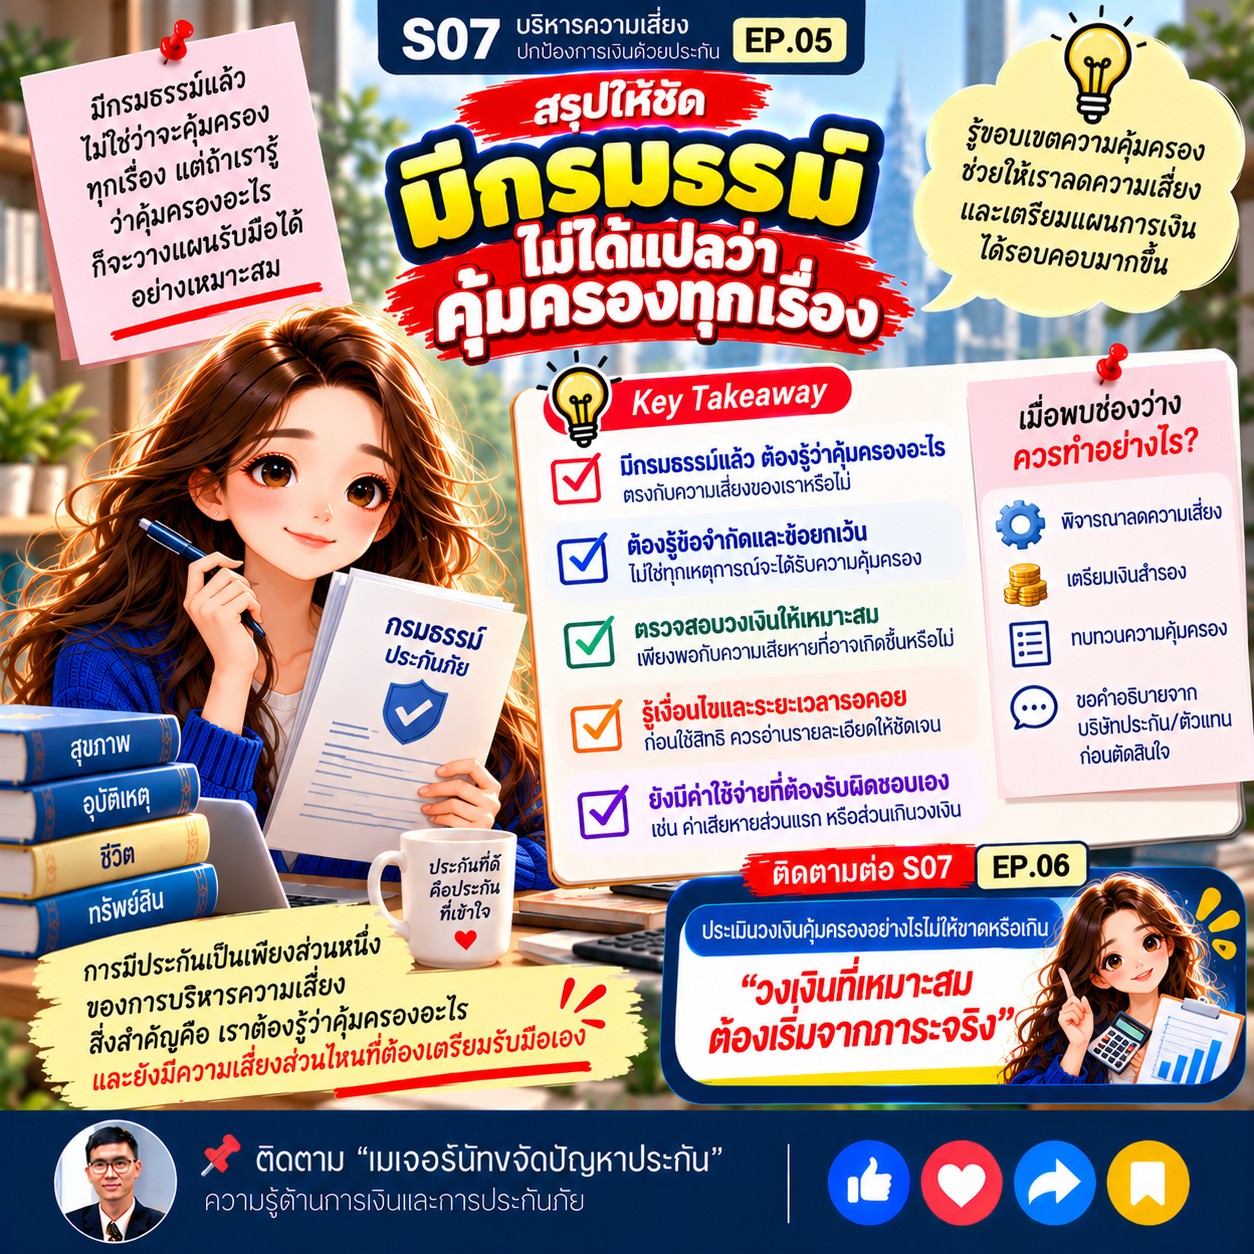
การมีกรมธรรม์เป็นเพียงส่วนหนึ่งของการบริหารความเสี่ยง ความพร้อมที่แท้จริงต้องพิจารณาทั้งขอบเขตความคุ้มครอง วงเงิน เงื่อนไข และความสามารถในการรับผิดชอบค่าใช้จ่ายที่เหลือด้วย
หากพบช่องว่าง ควรประเมินก่อนว่าจำเป็นต้องปรับแผนหรือไม่ โดยอาจใช้การลดความเสี่ยง เตรียมเงินสำรอง หรือทบทวนความคุ้มครองตามความเหมาะสม
S07 บริหารความเสี่ยง ปกป้องการเงินด้วยประกัน
EP.06 : ประเมินวงเงินคุ้มครองอย่างไรไม่ให้ขาดหรือเกิน
วงเงินที่เหมาะสม ต้องเริ่มจากภาระจริง
คำถามชวนอภิปราย
อยากชวนสมาชิก Pantip มาแลกเปลี่ยนประสบการณ์กันครับ
1. ก่อนทำประกัน คุณเคยตรวจสอบข้อยกเว้นและเงื่อนไขความคุ้มครองอย่างละเอียดหรือไม่?
2. ในมุมมองของคุณ ระหว่างวงเงินคุ้มครอง ข้อยกเว้น และค่าใช้จ่ายที่ต้องรับผิดชอบเอง เรื่องใดควรให้ความสำคัญเป็นพิเศษ เพราะอะไร?
3. คุณมีวิธีตรวจสอบอย่างไรว่าความคุ้มครองที่มีอยู่เหมาะกับความเสี่ยงและภาระทางการเงินของตัวเอง?
มาแบ่งปันประสบการณ์กันได้ครับ เพราะการเข้าใจเงื่อนไขก่อนเกิดเหตุอาจช่วยให้เราวางแผนรับมือได้รอบคอบขึ้น
ติดตาม
S07 EP.06 เพื่อเรียนรู้วิธีประเมินวงเงินคุ้มครองให้เหมาะกับภาระทางการเงินจริง โดยไม่เน้นซื้อให้มากที่สุด แต่เน้นให้สอดคล้องกับความจำเป็น
S07 EP.05 : มีประกันแล้ว ทำไมยังอาจต้องจ่ายเอง? 5 จุดในกรมธรรม์ที่ควรตรวจสอบก่อนเกิดเหตุ
แต่เคยสงสัยไหมครับว่า ทำไมบางครั้งคนที่มีกรมธรรม์อยู่แล้ว ก็ยังอาจต้องรับผิดชอบค่าใช้จ่ายบางส่วนด้วยตัวเอง?
คำตอบไม่ได้หมายความว่าประกันไม่มีประโยชน์ แต่อาจเกี่ยวข้องกับขอบเขตความคุ้มครอง วงเงิน ข้อยกเว้น และเงื่อนไขของกรมธรรม์แต่ละฉบับ
ดังนั้น การมีประกันจึงควรมาพร้อมกับการเข้าใจรายละเอียดความคุ้มครองที่ตัวเองมีอยู่ด้วยครับ
หากต้องการตรวจสอบว่าความคุ้มครองที่มีอยู่เหมาะกับความเสี่ยงของเราหรือไม่ ลองเริ่มจาก 5 จุดนี้ครับ
1. ประเภทความคุ้มครอง: กรมธรรม์รองรับความเสี่ยงเรื่องใด และตรงกับสิ่งที่เราต้องการป้องกันหรือไม่?
2. วงเงินคุ้มครอง: วงเงินเพียงพอเมื่อเทียบกับภาระทางการเงินที่อาจเกิดขึ้นหรือไม่?
3. ข้อยกเว้น: มีเหตุการณ์หรือค่าใช้จ่ายใดที่ไม่อยู่ในความคุ้มครอง?
4. เงื่อนไขและระยะเวลา: มีระยะเวลารอคอยหรือข้อกำหนดใดที่ต้องเข้าใจก่อนใช้สิทธิ?
5. ค่าใช้จ่ายที่ต้องรับผิดชอบเอง: มีค่าเสียหายส่วนแรก ค่าใช้จ่ายส่วนเกินวงเงิน หรือรายการที่ไม่เข้าเงื่อนไขความคุ้มครองหรือไม่?
รายละเอียดเหล่านี้อาจแตกต่างกันตามประเภทประกันและเงื่อนไขของแต่ละกรมธรรม์ จึงควรอ่านเอกสารที่เกี่ยวข้อง ไม่สรุปจากชื่อผลิตภัณฑ์เพียงอย่างเดียว
เมื่อทราบรายละเอียดแล้ว ลองนำความคุ้มครองที่มีมาเปรียบเทียบกับความเสี่ยงและภาระทางการเงินที่ต้องรับผิดชอบจริง
ตัวอย่างเช่น หากครอบครัวกังวลเรื่องค่ารักษาพยาบาล ควรพิจารณาวงเงินและเงื่อนไขที่เกี่ยวข้อง รวมถึงค่าใช้จ่ายที่อาจต้องรับผิดชอบเอง
หากกังวลเรื่องรายได้หยุดลง ควรพิจารณาว่าเงินสำรองที่มีรองรับค่าใช้จ่ายจำเป็นได้นานแค่ไหน และมีความเสี่ยงส่วนใดที่ยังต้องเตรียมรับมือเพิ่มเติม
เป้าหมายของการตรวจสอบไม่ใช่การหาข้ออ้างเพื่อซื้อประกันเพิ่ม แต่เพื่อให้เข้าใจว่าอะไรได้รับความคุ้มครองแล้ว และอะไรที่ยังต้องวางแผนจัดการด้วยวิธีอื่น
การมีกรมธรรม์เป็นเพียงส่วนหนึ่งของการบริหารความเสี่ยง ความพร้อมที่แท้จริงต้องพิจารณาทั้งขอบเขตความคุ้มครอง วงเงิน เงื่อนไข และความสามารถในการรับผิดชอบค่าใช้จ่ายที่เหลือด้วย
หากพบช่องว่าง ควรประเมินก่อนว่าจำเป็นต้องปรับแผนหรือไม่ โดยอาจใช้การลดความเสี่ยง เตรียมเงินสำรอง หรือทบทวนความคุ้มครองตามความเหมาะสม
S07 บริหารความเสี่ยง ปกป้องการเงินด้วยประกัน
EP.06 : ประเมินวงเงินคุ้มครองอย่างไรไม่ให้ขาดหรือเกิน
วงเงินที่เหมาะสม ต้องเริ่มจากภาระจริง
คำถามชวนอภิปราย
อยากชวนสมาชิก Pantip มาแลกเปลี่ยนประสบการณ์กันครับ
1. ก่อนทำประกัน คุณเคยตรวจสอบข้อยกเว้นและเงื่อนไขความคุ้มครองอย่างละเอียดหรือไม่?
2. ในมุมมองของคุณ ระหว่างวงเงินคุ้มครอง ข้อยกเว้น และค่าใช้จ่ายที่ต้องรับผิดชอบเอง เรื่องใดควรให้ความสำคัญเป็นพิเศษ เพราะอะไร?
3. คุณมีวิธีตรวจสอบอย่างไรว่าความคุ้มครองที่มีอยู่เหมาะกับความเสี่ยงและภาระทางการเงินของตัวเอง?
มาแบ่งปันประสบการณ์กันได้ครับ เพราะการเข้าใจเงื่อนไขก่อนเกิดเหตุอาจช่วยให้เราวางแผนรับมือได้รอบคอบขึ้น
ติดตาม S07 EP.06 เพื่อเรียนรู้วิธีประเมินวงเงินคุ้มครองให้เหมาะกับภาระทางการเงินจริง โดยไม่เน้นซื้อให้มากที่สุด แต่เน้นให้สอดคล้องกับความจำเป็น