เวลาวางแผนประกัน หลายคนอาจเคยได้ยินคำแนะนำว่าควรมีวงเงินคุ้มครองเท่าไร หรือควรทำประกันให้ได้จำนวนเงินตามที่ใครบางคนแนะนำ
แต่คำถามคือ ตัวเลขเดียวกันจะเหมาะกับทุกคนจริงหรือครับ?
คนที่มีหนี้บ้าน มีลูกที่ต้องดูแล และมีรายได้เป็นหลักของครอบครัว ย่อมมีภาระทางการเงินต่างจากคนที่ไม่มีผู้พึ่งพิงหรือมีทรัพยากรพร้อมรับมือมากกว่า
ดังนั้น ก่อนเลือกวงเงินคุ้มครอง ผมคิดว่าเราควรเริ่มจากการสำรวจภาระที่ต้องรับผิดชอบจริงก่อนครับ
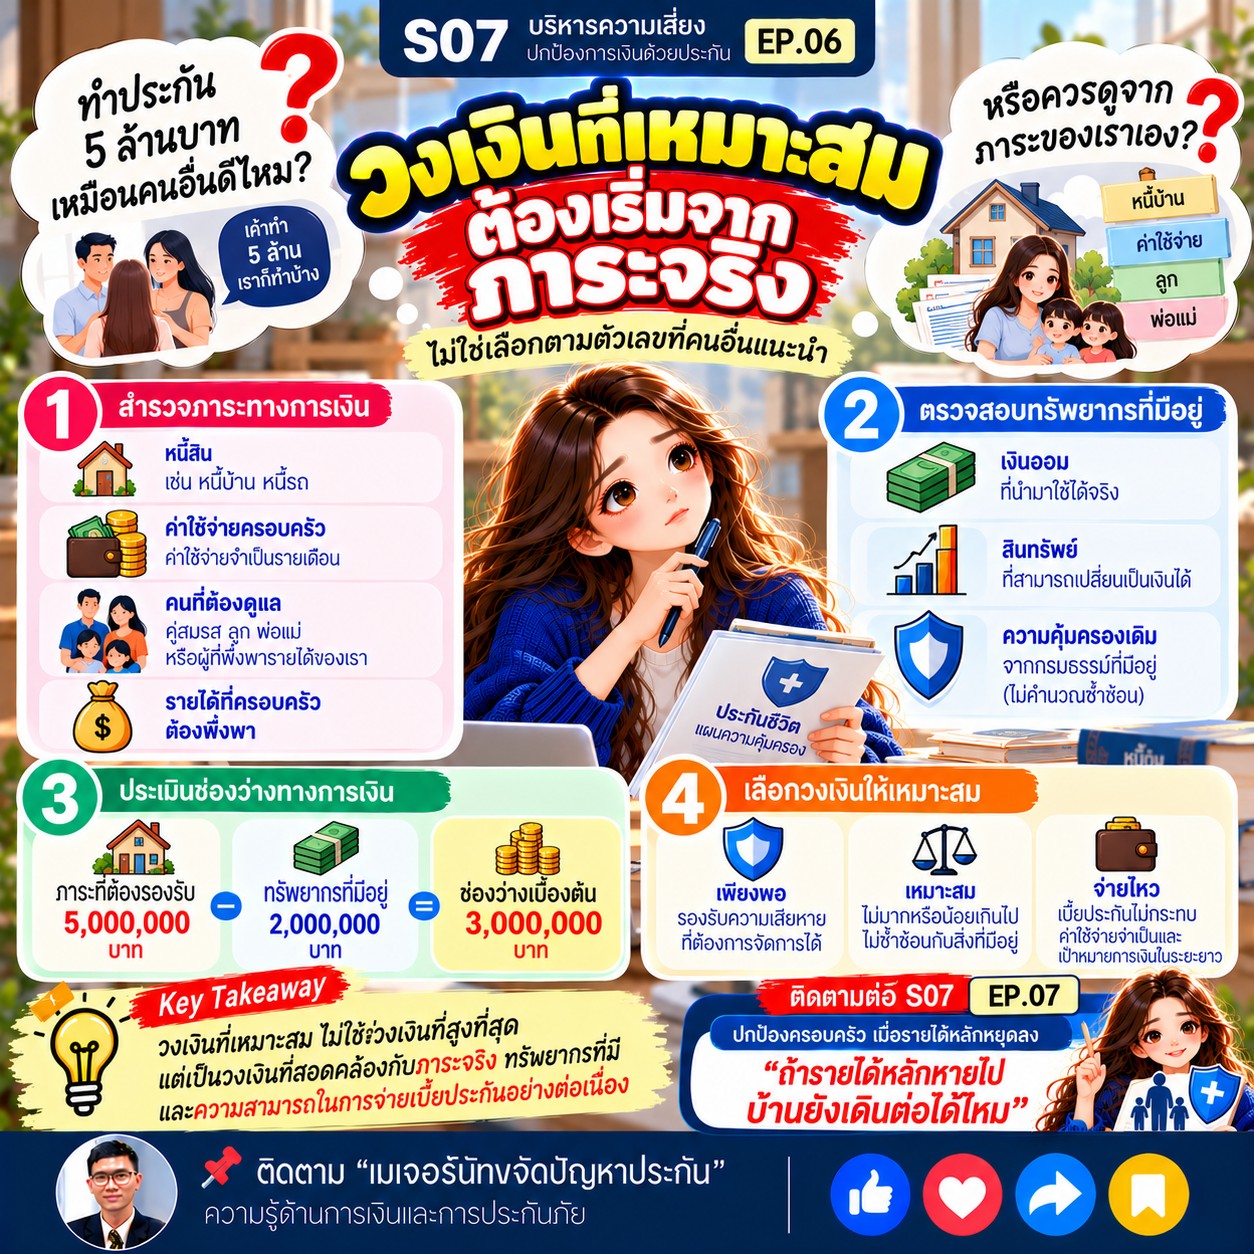
ก่อนประเมินวงเงิน ลองรวบรวมข้อมูลพื้นฐาน 5 เรื่องนี้ครับ
1. รายได้: ครอบครัวต้องพึ่งพารายได้ของเรามากน้อยเพียงใด?
2. ค่าใช้จ่าย: มีค่าใช้จ่ายจำเป็นของตัวเองและครอบครัวเท่าไร?
3. หนี้สิน: มีหนี้บ้าน หนี้รถ หรือภาระผูกพันที่ต้องรับผิดชอบหรือไม่?
4. คนที่ต้องดูแล: มีคู่สมรส ลูก พ่อแม่ หรือบุคคลอื่นที่พึ่งพารายได้ของเราหรือไม่?
5. ทรัพยากรที่มี: มีเงินออม สินทรัพย์ที่นำมาใช้ได้จริง หรือความคุ้มครองจากกรมธรรม์เดิมเท่าไร?
ข้อมูลเหล่านี้ช่วยให้เราเห็นภาพภาระทางการเงินที่ต้องเตรียมรับมือได้ชัดขึ้น
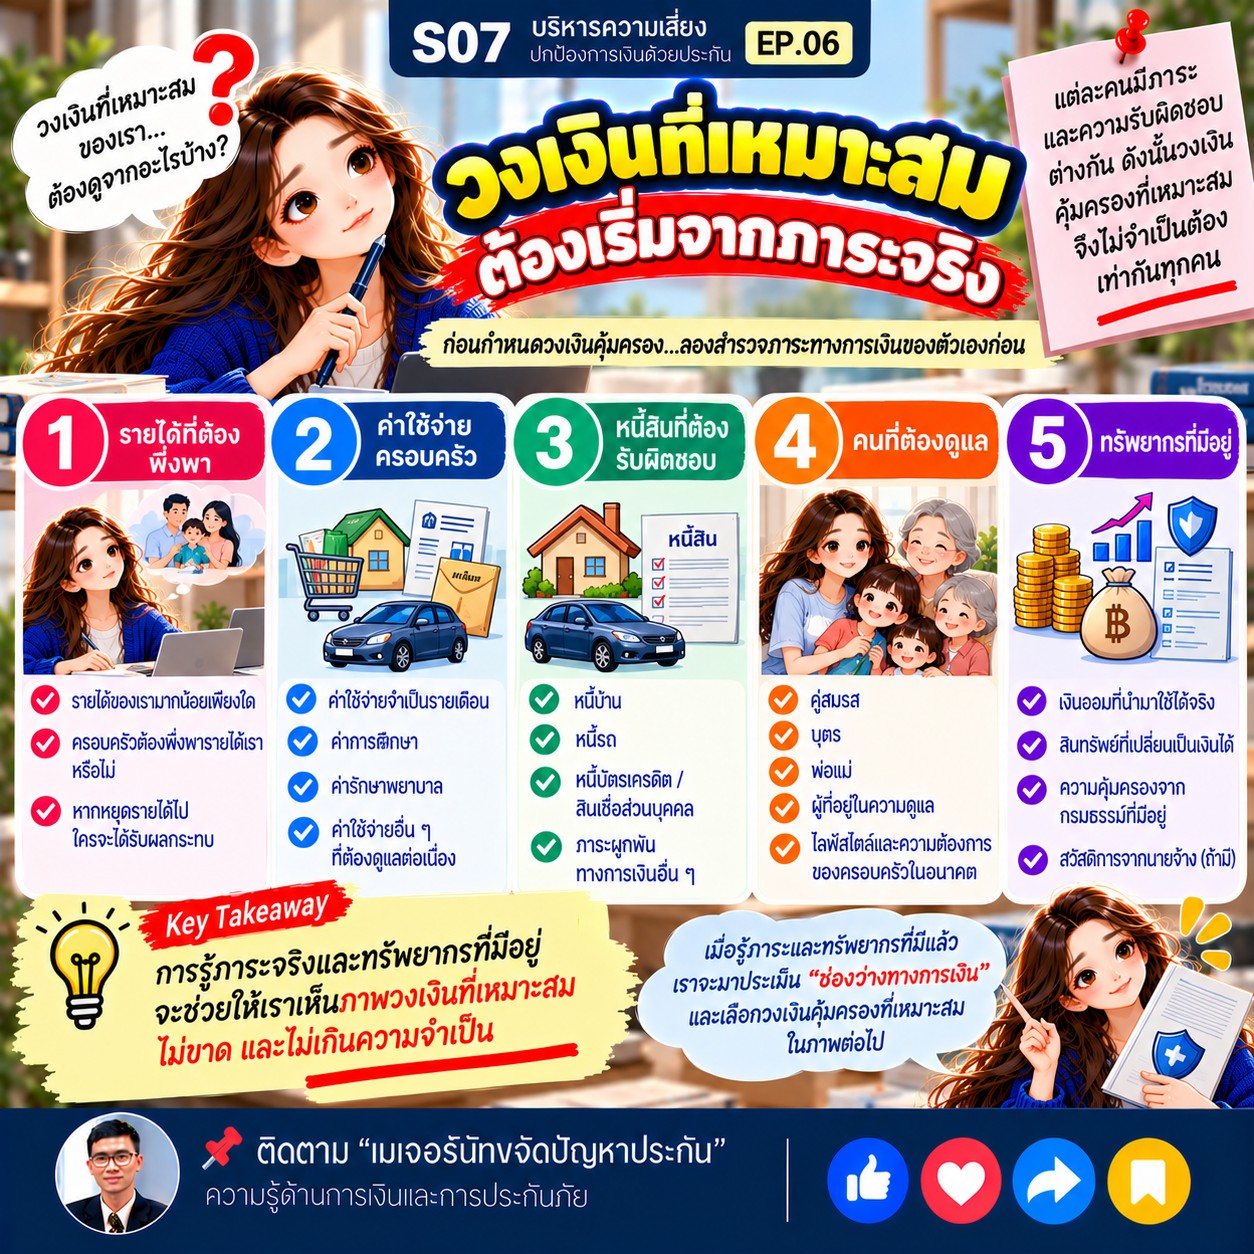
เมื่อรวบรวมข้อมูลแล้ว ขั้นต่อไปคือการประเมินช่องว่างทางการเงินเบื้องต้น
ตัวอย่างเช่น หากมีภาระที่ต้องรองรับ 5 ล้านบาท และมีทรัพยากรที่สามารถนำมาใช้กับภาระนั้นได้จริง 2 ล้านบาท จะเห็นช่องว่างเบื้องต้น 3 ล้านบาท
แต่ตัวเลขดังกล่าวเป็นเพียงตัวอย่างของการตั้งต้นประเมิน ไม่ใช่ข้อสรุปว่าต้องซื้อประกันเพิ่ม 3 ล้านบาททันที
เพราะในการประเมินจริง ยังต้องพิจารณาระยะเวลาของภาระ รายได้ในอนาคต ความคุ้มครองเดิม เงื่อนไขกรมธรรม์ และความเสี่ยงส่วนที่ต้องจัดการด้วยวิธีอื่นด้วย
นอกจากนี้ การเลือกวงเงินยังต้องคำนึงถึงความสามารถในการจ่ายเบี้ยประกันอย่างต่อเนื่อง หากเบี้ยสูงจนกระทบค่าใช้จ่ายจำเป็นหรือเงินสำรอง ก็อาจทำให้แผนการเงินส่วนอื่นเสียสมดุลได้
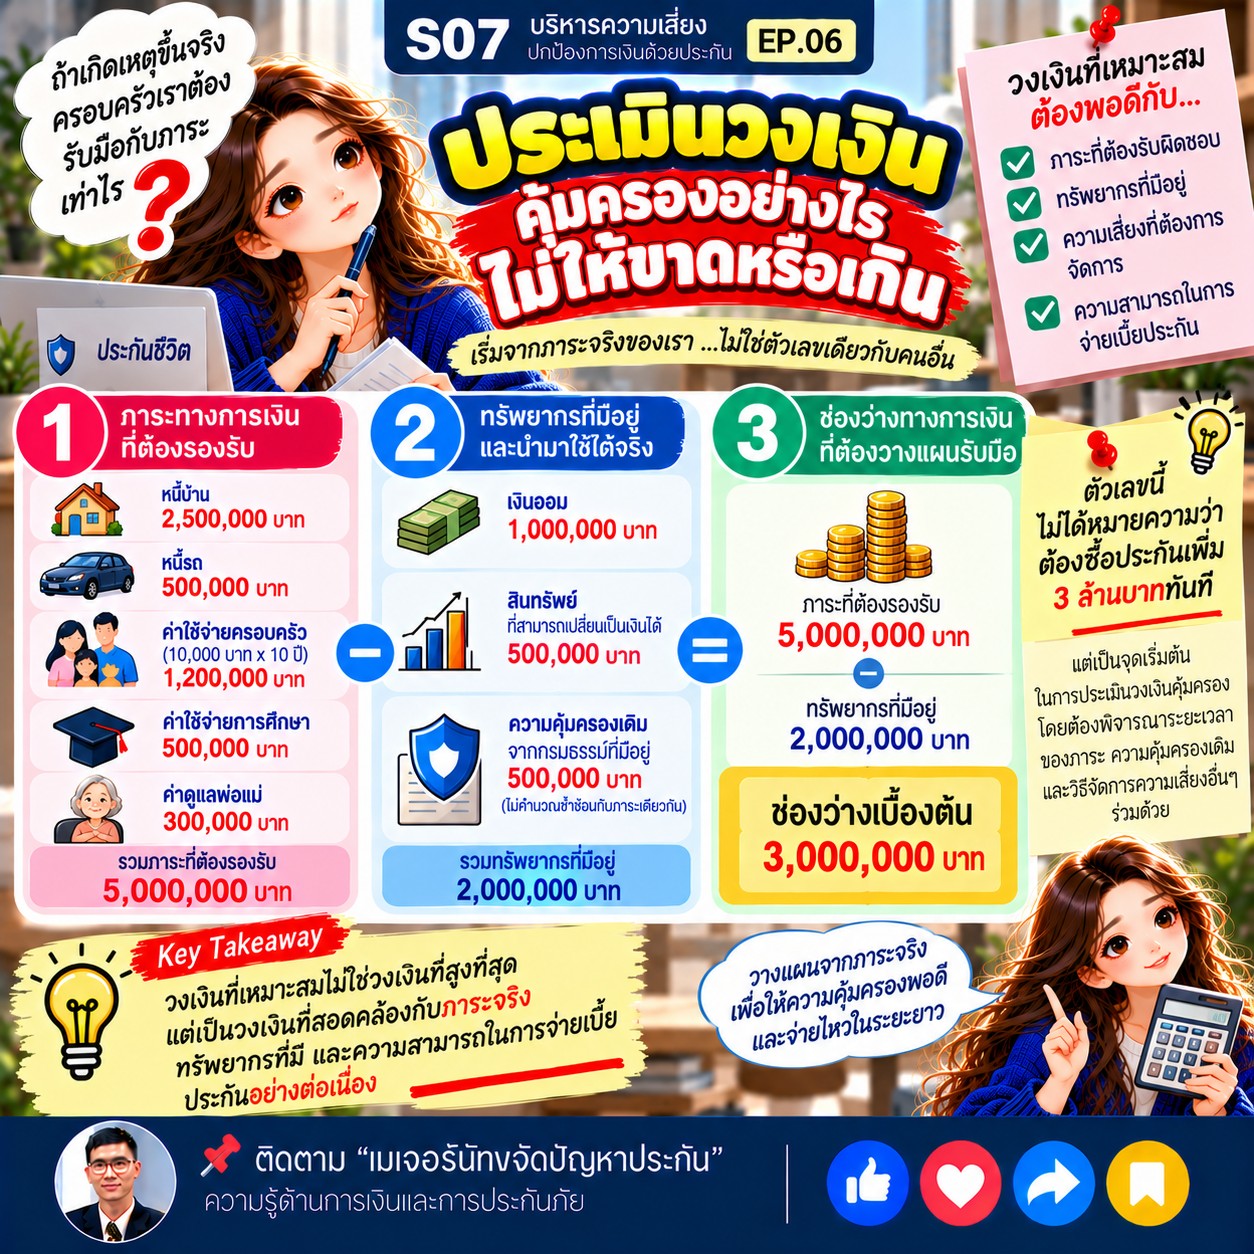
วงเงินคุ้มครองที่เหมาะสมไม่ได้วัดจากจำนวนเงินที่สูงที่สุด แต่ต้องพิจารณาว่ารองรับภาระจริงได้เพียงใด มีทรัพยากรอะไรอยู่แล้ว และจ่ายเบี้ยประกันได้ต่อเนื่องหรือไม่
การประเมินที่ดีจึงไม่ใช่การซื้อให้มากที่สุด แต่เป็นการวางแผนให้ความคุ้มครองเหมาะกับความเสี่ยงและไม่สร้างภาระเกินกำลัง
S07 บริหารความเสี่ยง ปกป้องการเงินด้วยประกัน
EP.07 : จัดการความเสี่ยงให้เข้ากับอาชีพและรายได้
อาชีพต่างกัน ความเสี่ยงก็ต่างกัน
อยากชวนสมาชิก Pantip มาแลกเปลี่ยนความคิดเห็นกันครับ
หากต้องประเมินวงเงินคุ้มครองของตัวเอง คุณจะเริ่มจากรายได้ หนี้สิน ค่าใช้จ่ายครอบครัว หรือจำนวนคนที่ต้องดูแลก่อน?
คุณคิดว่าควรนำเงินออมและความคุ้มครองเดิมมาพิจารณาร่วมกับการกำหนดวงเงินอย่างไร?
ในมุมมองของคุณ อะไรเป็นเรื่องที่ยากที่สุดในการเลือกวงเงินให้เพียงพอ โดยไม่ทำให้เบี้ยประกันกลายเป็นภาระเกินกำลัง?
มาแบ่งปันความคิดเห็นและประสบการณ์กันได้ครับ เพราะแต่ละคนมีภาระและเป้าหมายทางการเงินต่างกัน การแลกเปลี่ยนมุมมองอาจช่วยให้เราเห็นแนวทางวางแผนได้รอบด้านขึ้น
ติดตาม S07 EP.07 “จัดการความเสี่ยงให้เข้ากับอาชีพและรายได้” เพื่อเรียนรู้ว่า ลักษณะอาชีพและความสม่ำเสมอของรายได้มีผลต่อการวางแผนรับมือความเสี่ยงอย่างไร
S07 EP.06 : ทำประกันชีวิตควรมีวงเงินเท่าไร? ทำไมใช้ตัวเลขเดียวกันกับทุกคนไม่ได้
แต่คำถามคือ ตัวเลขเดียวกันจะเหมาะกับทุกคนจริงหรือครับ?
คนที่มีหนี้บ้าน มีลูกที่ต้องดูแล และมีรายได้เป็นหลักของครอบครัว ย่อมมีภาระทางการเงินต่างจากคนที่ไม่มีผู้พึ่งพิงหรือมีทรัพยากรพร้อมรับมือมากกว่า
ดังนั้น ก่อนเลือกวงเงินคุ้มครอง ผมคิดว่าเราควรเริ่มจากการสำรวจภาระที่ต้องรับผิดชอบจริงก่อนครับ
ก่อนประเมินวงเงิน ลองรวบรวมข้อมูลพื้นฐาน 5 เรื่องนี้ครับ
1. รายได้: ครอบครัวต้องพึ่งพารายได้ของเรามากน้อยเพียงใด?
2. ค่าใช้จ่าย: มีค่าใช้จ่ายจำเป็นของตัวเองและครอบครัวเท่าไร?
3. หนี้สิน: มีหนี้บ้าน หนี้รถ หรือภาระผูกพันที่ต้องรับผิดชอบหรือไม่?
4. คนที่ต้องดูแล: มีคู่สมรส ลูก พ่อแม่ หรือบุคคลอื่นที่พึ่งพารายได้ของเราหรือไม่?
5. ทรัพยากรที่มี: มีเงินออม สินทรัพย์ที่นำมาใช้ได้จริง หรือความคุ้มครองจากกรมธรรม์เดิมเท่าไร?
ข้อมูลเหล่านี้ช่วยให้เราเห็นภาพภาระทางการเงินที่ต้องเตรียมรับมือได้ชัดขึ้น
เมื่อรวบรวมข้อมูลแล้ว ขั้นต่อไปคือการประเมินช่องว่างทางการเงินเบื้องต้น
ตัวอย่างเช่น หากมีภาระที่ต้องรองรับ 5 ล้านบาท และมีทรัพยากรที่สามารถนำมาใช้กับภาระนั้นได้จริง 2 ล้านบาท จะเห็นช่องว่างเบื้องต้น 3 ล้านบาท
แต่ตัวเลขดังกล่าวเป็นเพียงตัวอย่างของการตั้งต้นประเมิน ไม่ใช่ข้อสรุปว่าต้องซื้อประกันเพิ่ม 3 ล้านบาททันที
เพราะในการประเมินจริง ยังต้องพิจารณาระยะเวลาของภาระ รายได้ในอนาคต ความคุ้มครองเดิม เงื่อนไขกรมธรรม์ และความเสี่ยงส่วนที่ต้องจัดการด้วยวิธีอื่นด้วย
นอกจากนี้ การเลือกวงเงินยังต้องคำนึงถึงความสามารถในการจ่ายเบี้ยประกันอย่างต่อเนื่อง หากเบี้ยสูงจนกระทบค่าใช้จ่ายจำเป็นหรือเงินสำรอง ก็อาจทำให้แผนการเงินส่วนอื่นเสียสมดุลได้
วงเงินคุ้มครองที่เหมาะสมไม่ได้วัดจากจำนวนเงินที่สูงที่สุด แต่ต้องพิจารณาว่ารองรับภาระจริงได้เพียงใด มีทรัพยากรอะไรอยู่แล้ว และจ่ายเบี้ยประกันได้ต่อเนื่องหรือไม่
การประเมินที่ดีจึงไม่ใช่การซื้อให้มากที่สุด แต่เป็นการวางแผนให้ความคุ้มครองเหมาะกับความเสี่ยงและไม่สร้างภาระเกินกำลัง
S07 บริหารความเสี่ยง ปกป้องการเงินด้วยประกัน
EP.07 : จัดการความเสี่ยงให้เข้ากับอาชีพและรายได้
อาชีพต่างกัน ความเสี่ยงก็ต่างกัน
อยากชวนสมาชิก Pantip มาแลกเปลี่ยนความคิดเห็นกันครับ
หากต้องประเมินวงเงินคุ้มครองของตัวเอง คุณจะเริ่มจากรายได้ หนี้สิน ค่าใช้จ่ายครอบครัว หรือจำนวนคนที่ต้องดูแลก่อน?
คุณคิดว่าควรนำเงินออมและความคุ้มครองเดิมมาพิจารณาร่วมกับการกำหนดวงเงินอย่างไร?
ในมุมมองของคุณ อะไรเป็นเรื่องที่ยากที่สุดในการเลือกวงเงินให้เพียงพอ โดยไม่ทำให้เบี้ยประกันกลายเป็นภาระเกินกำลัง?
มาแบ่งปันความคิดเห็นและประสบการณ์กันได้ครับ เพราะแต่ละคนมีภาระและเป้าหมายทางการเงินต่างกัน การแลกเปลี่ยนมุมมองอาจช่วยให้เราเห็นแนวทางวางแผนได้รอบด้านขึ้น
ติดตาม S07 EP.07 “จัดการความเสี่ยงให้เข้ากับอาชีพและรายได้” เพื่อเรียนรู้ว่า ลักษณะอาชีพและความสม่ำเสมอของรายได้มีผลต่อการวางแผนรับมือความเสี่ยงอย่างไร