เมื่อพูดถึงการบริหารความเสี่ยงทางการเงิน หลายคนอาจนึกถึงการซื้อประกันเพื่อป้องกันผลกระทบจากเหตุการณ์ไม่คาดคิด
แต่ในความเป็นจริง การซื้อประกันเป็นเพียงหนึ่งในวิธีจัดการความเสี่ยงเท่านั้นครับ
เรายังสามารถหลีกเลี่ยงความเสี่ยงที่ไม่จำเป็น ลดโอกาสเกิดเหตุ เตรียมเงินสำรองเพื่อรับมือบางสถานการณ์ และเลือกโอนความเสี่ยงเมื่อเหมาะสมได้ด้วย
คำถามจึงไม่ใช่แค่ว่าเราควรซื้อประกันอะไร แต่คือเราควรจัดการความเสี่ยงแต่ละเรื่องอย่างไรให้เหมาะกับชีวิตและกำลังทางการเงินของตัวเอง
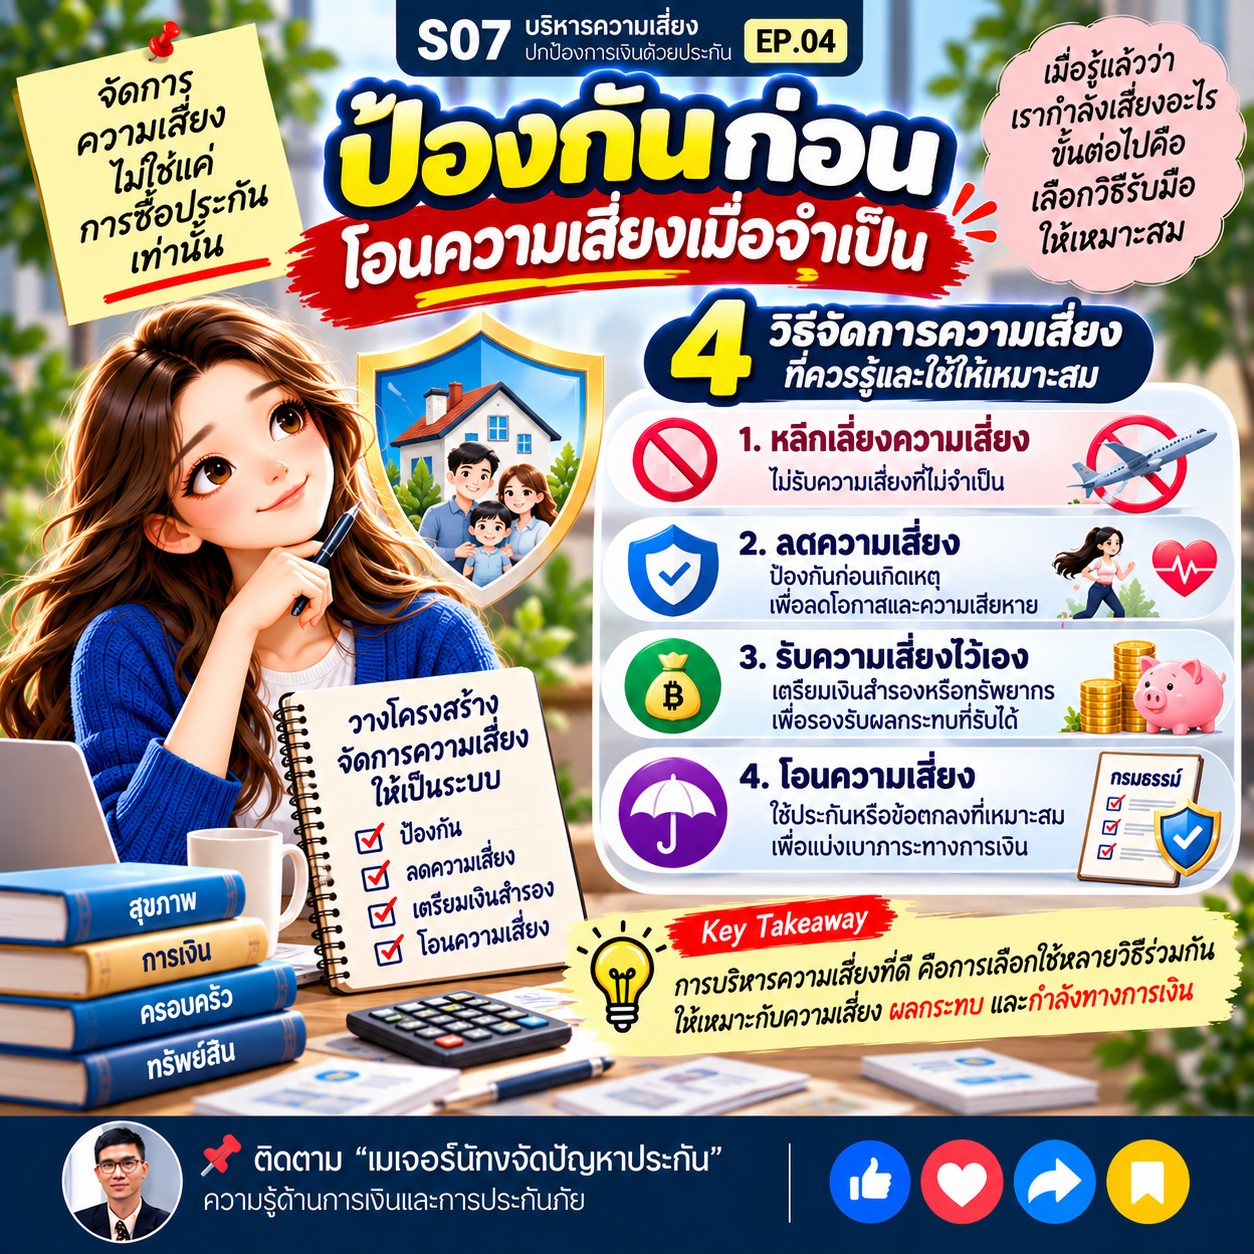
การจัดการความเสี่ยงสามารถแบ่งเป็น 4 วิธีหลักได้ดังนี้
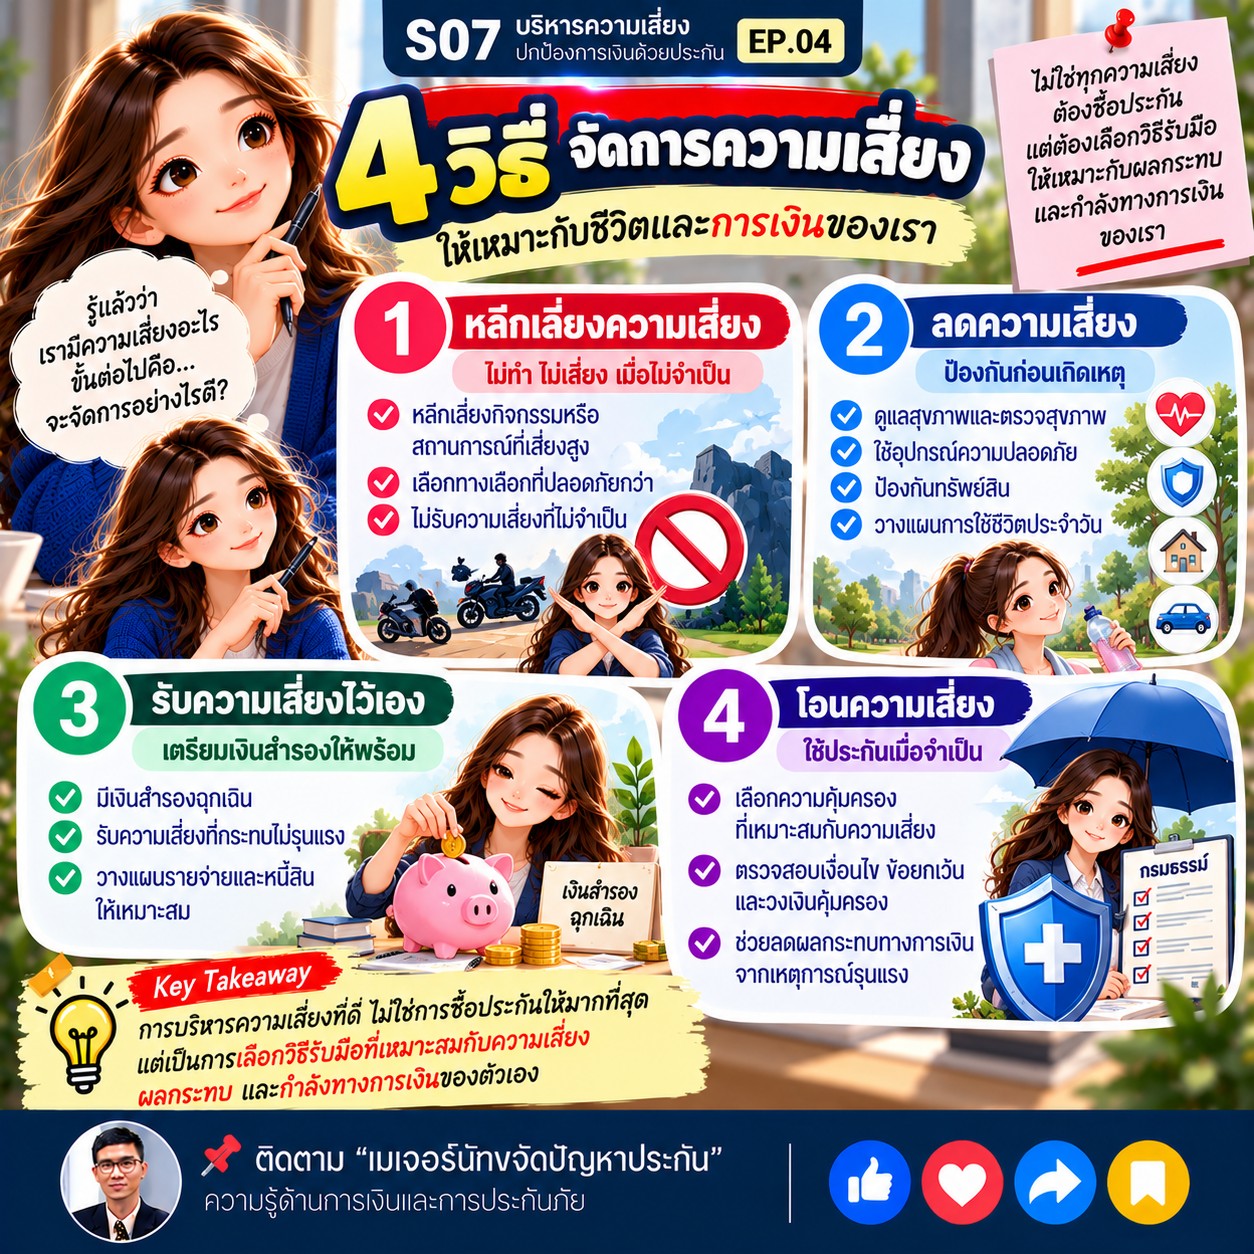
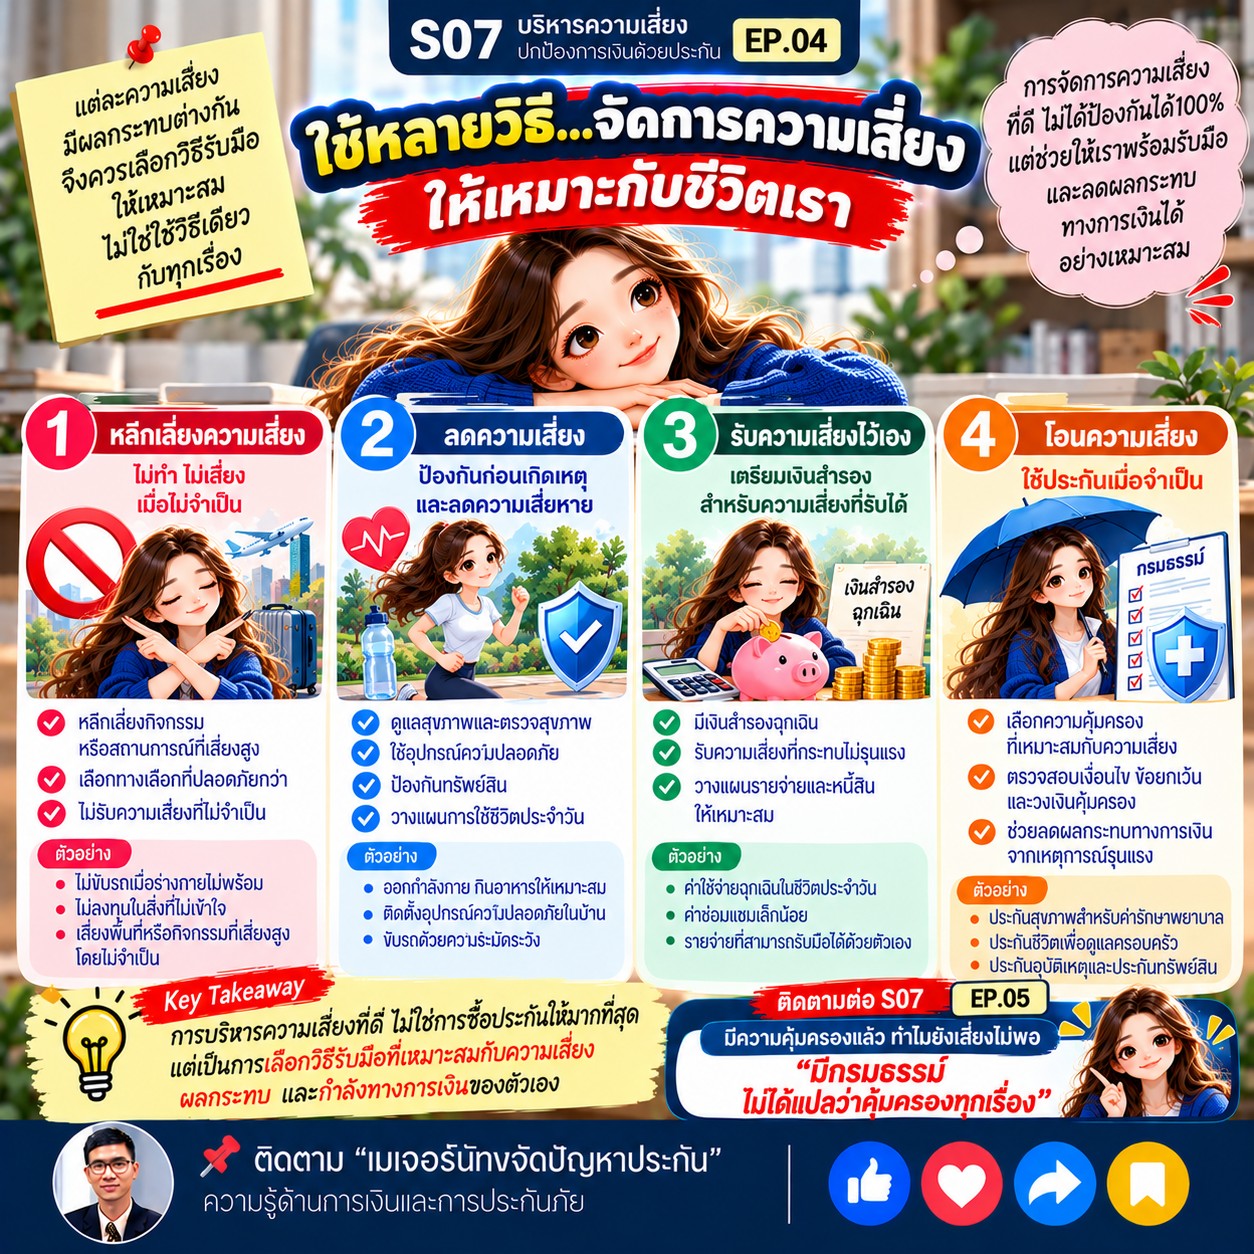
1. หลีกเลี่ยงความเสี่ยง: หลีกเลี่ยงกิจกรรมหรือสถานการณ์ที่ไม่จำเป็นและอาจก่อให้เกิดความเสียหาย เมื่อสามารถทำได้อย่างเหมาะสม
2. ลดความเสี่ยง: ลดโอกาสเกิดเหตุหรือจำกัดความเสียหาย เช่น การดูแลสุขภาพและการป้องกันทรัพย์สิน
3. รับความเสี่ยงไว้เอง: เตรียมเงินสำรองหรือทรัพยากรเพื่อรองรับผลกระทบที่เราสามารถรับได้
4. โอนความเสี่ยง: ใช้ประกันหรือข้อตกลงที่เหมาะสมเพื่อถ่ายโอนภาระความเสียหายทางการเงินบางส่วนตามเงื่อนไข
ทั้งสี่วิธีไม่ได้จำเป็นต้องใช้ครบทุกข้อกับทุกความเสี่ยง แต่ควรเลือกให้เหมาะกับสถานการณ์และผลกระทบที่อาจเกิดขึ้น
ลองยกตัวอย่างเรื่องค่ารักษาพยาบาลครับ
เราอาจลดความเสี่ยงบางส่วนด้วยการดูแลสุขภาพ เตรียมเงินสำรองสำหรับค่าใช้จ่ายที่รับมือเองได้ และพิจารณาประกันสุขภาพเพื่อช่วยแบ่งเบาค่าใช้จ่ายที่อาจสูงเกินกว่าจะรับไว้เองได้อย่างเหมาะสม
อย่างไรก็ตาม การมีประกันไม่ได้หมายความว่าค่าใช้จ่ายทุกอย่างจะได้รับความคุ้มครองทั้งหมด เพราะกรมธรรม์แต่ละแบบมีเงื่อนไข วงเงิน ข้อยกเว้น และค่าใช้จ่ายที่ผู้เอาประกันต้องรับผิดชอบเองแตกต่างกัน
ในทำนองเดียวกัน การมีเงินสำรองก็ไม่ได้ทำให้ความเสี่ยงหมดไป แต่ช่วยให้เรามีทรัพยากรสำหรับรับมือผลกระทบที่เกิดขึ้น
ดังนั้น การบริหารความเสี่ยงที่ดีจึงควรพิจารณาทั้งการป้องกัน เงินสำรอง และความคุ้มครองร่วมกันตามความจำเป็น
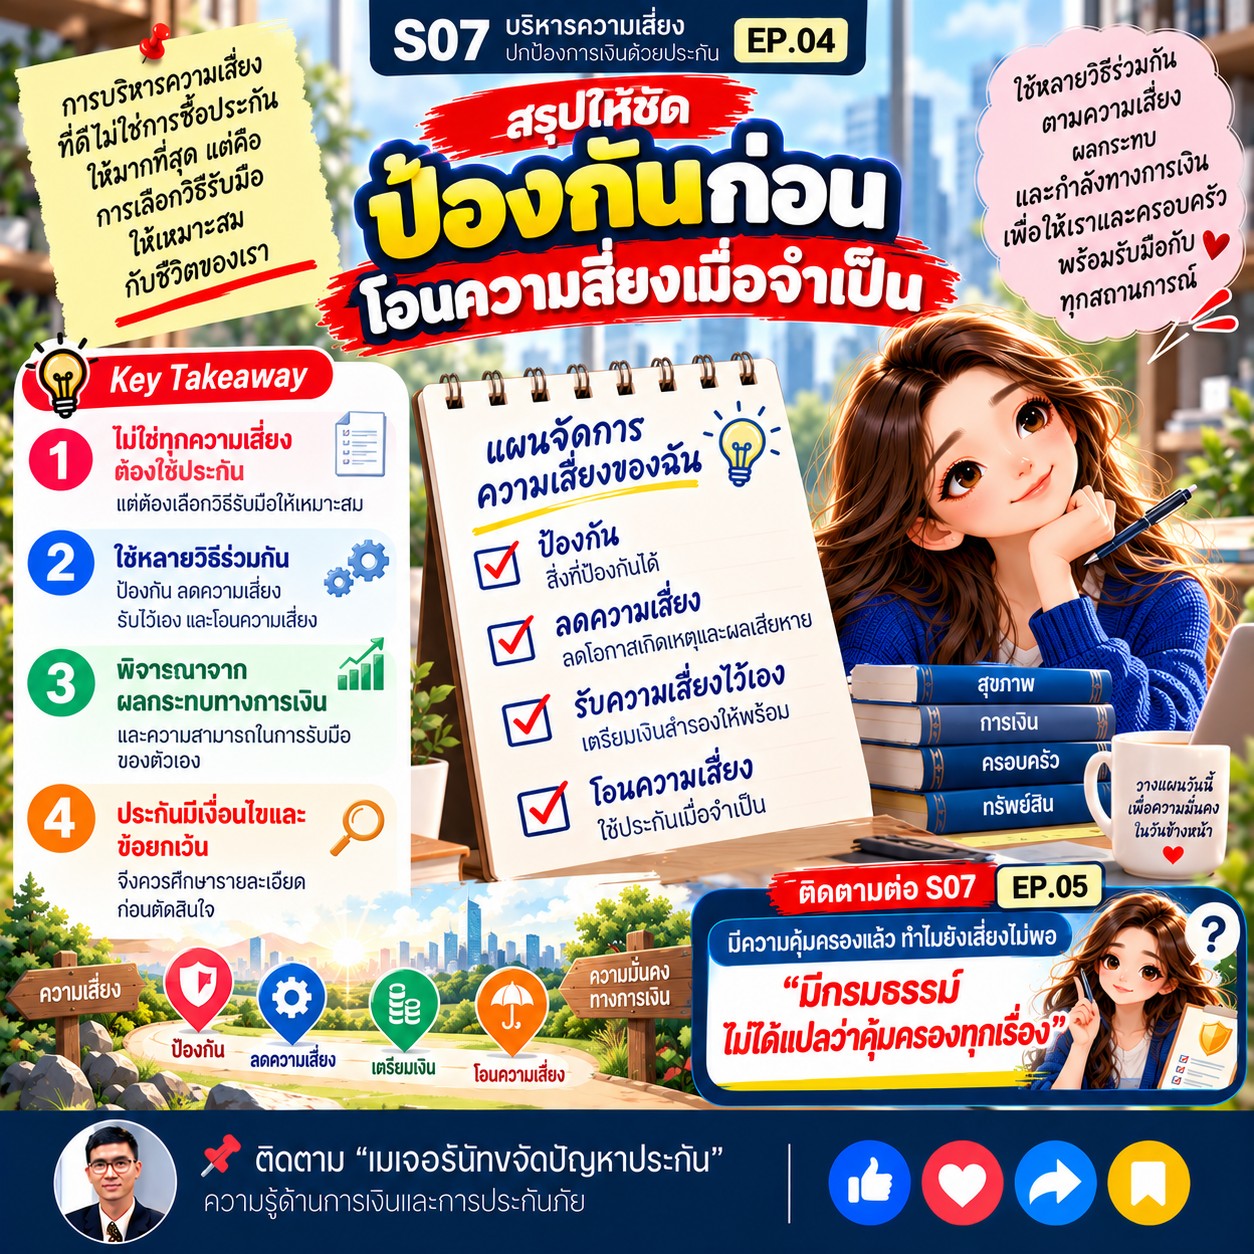
การบริหารความเสี่ยงไม่ใช่การพยายามทำให้ทุกความเสี่ยงหายไป แต่คือการเลือกวิธีรับมือที่เหมาะสมกับความเสียหายที่อาจเกิดขึ้นและความสามารถทางการเงินของเรา
ป้องกันสิ่งที่ป้องกันได้ เตรียมเงินสำหรับสิ่งที่รับมือเองได้ และพิจารณาโอนความเสี่ยงเมื่อจำเป็น
S07 บริหารความเสี่ยง ปกป้องการเงินด้วยประกัน
EP.05 : มีความคุ้มครองแล้ว ทำไมยังเสี่ยงไม่พอ
มีกรมธรรม์ ไม่ได้แปลว่าคุ้มครองทุกเรื่อง
อยากชวนทุกคนมาแลกเปลี่ยนความคิดเห็นกันครับ
ในมุมมองของคุณ ความเสี่ยงทางการเงินเรื่องใดควรเริ่มจากการป้องกันก่อน?
คุณคิดว่าควรแบ่งความเสี่ยงแบบไหนไว้รับมือเอง และแบบไหนควรพิจารณาโอนความเสี่ยง?
คุณเคยพบเหตุการณ์ที่คิดว่ามีวิธีป้องกันหรือมีความคุ้มครองแล้ว แต่ยังต้องรับผิดชอบค่าใช้จ่ายบางส่วนเองหรือไม่?
มาแบ่งปันประสบการณ์กันได้ครับ เพราะการเรียนรู้จากสถานการณ์ที่แตกต่างกันจะช่วยให้เรามองเห็นวิธีบริหารความเสี่ยงได้รอบด้านมากขึ้น
ติดตาม
S07 EP.05 เพื่อทำความเข้าใจว่า เหตุใดการมีกรมธรรม์อยู่แล้วจึงไม่ได้หมายความว่าทุกเหตุการณ์จะได้รับความคุ้มครอง
S07 EP.04 : มีประกันแล้ว ทำไมยังอาจต้องจ่ายเอง? 5 จุดในกรมธรรม์ที่ควรตรวจสอบก่อนเกิดเหตุ
แต่ในความเป็นจริง การซื้อประกันเป็นเพียงหนึ่งในวิธีจัดการความเสี่ยงเท่านั้นครับ
เรายังสามารถหลีกเลี่ยงความเสี่ยงที่ไม่จำเป็น ลดโอกาสเกิดเหตุ เตรียมเงินสำรองเพื่อรับมือบางสถานการณ์ และเลือกโอนความเสี่ยงเมื่อเหมาะสมได้ด้วย
คำถามจึงไม่ใช่แค่ว่าเราควรซื้อประกันอะไร แต่คือเราควรจัดการความเสี่ยงแต่ละเรื่องอย่างไรให้เหมาะกับชีวิตและกำลังทางการเงินของตัวเอง
การจัดการความเสี่ยงสามารถแบ่งเป็น 4 วิธีหลักได้ดังนี้
1. หลีกเลี่ยงความเสี่ยง: หลีกเลี่ยงกิจกรรมหรือสถานการณ์ที่ไม่จำเป็นและอาจก่อให้เกิดความเสียหาย เมื่อสามารถทำได้อย่างเหมาะสม
2. ลดความเสี่ยง: ลดโอกาสเกิดเหตุหรือจำกัดความเสียหาย เช่น การดูแลสุขภาพและการป้องกันทรัพย์สิน
3. รับความเสี่ยงไว้เอง: เตรียมเงินสำรองหรือทรัพยากรเพื่อรองรับผลกระทบที่เราสามารถรับได้
4. โอนความเสี่ยง: ใช้ประกันหรือข้อตกลงที่เหมาะสมเพื่อถ่ายโอนภาระความเสียหายทางการเงินบางส่วนตามเงื่อนไข
ทั้งสี่วิธีไม่ได้จำเป็นต้องใช้ครบทุกข้อกับทุกความเสี่ยง แต่ควรเลือกให้เหมาะกับสถานการณ์และผลกระทบที่อาจเกิดขึ้น
ลองยกตัวอย่างเรื่องค่ารักษาพยาบาลครับ
เราอาจลดความเสี่ยงบางส่วนด้วยการดูแลสุขภาพ เตรียมเงินสำรองสำหรับค่าใช้จ่ายที่รับมือเองได้ และพิจารณาประกันสุขภาพเพื่อช่วยแบ่งเบาค่าใช้จ่ายที่อาจสูงเกินกว่าจะรับไว้เองได้อย่างเหมาะสม
อย่างไรก็ตาม การมีประกันไม่ได้หมายความว่าค่าใช้จ่ายทุกอย่างจะได้รับความคุ้มครองทั้งหมด เพราะกรมธรรม์แต่ละแบบมีเงื่อนไข วงเงิน ข้อยกเว้น และค่าใช้จ่ายที่ผู้เอาประกันต้องรับผิดชอบเองแตกต่างกัน
ในทำนองเดียวกัน การมีเงินสำรองก็ไม่ได้ทำให้ความเสี่ยงหมดไป แต่ช่วยให้เรามีทรัพยากรสำหรับรับมือผลกระทบที่เกิดขึ้น
ดังนั้น การบริหารความเสี่ยงที่ดีจึงควรพิจารณาทั้งการป้องกัน เงินสำรอง และความคุ้มครองร่วมกันตามความจำเป็น
การบริหารความเสี่ยงไม่ใช่การพยายามทำให้ทุกความเสี่ยงหายไป แต่คือการเลือกวิธีรับมือที่เหมาะสมกับความเสียหายที่อาจเกิดขึ้นและความสามารถทางการเงินของเรา
ป้องกันสิ่งที่ป้องกันได้ เตรียมเงินสำหรับสิ่งที่รับมือเองได้ และพิจารณาโอนความเสี่ยงเมื่อจำเป็น
S07 บริหารความเสี่ยง ปกป้องการเงินด้วยประกัน
EP.05 : มีความคุ้มครองแล้ว ทำไมยังเสี่ยงไม่พอ
มีกรมธรรม์ ไม่ได้แปลว่าคุ้มครองทุกเรื่อง
อยากชวนทุกคนมาแลกเปลี่ยนความคิดเห็นกันครับ
ในมุมมองของคุณ ความเสี่ยงทางการเงินเรื่องใดควรเริ่มจากการป้องกันก่อน?
คุณคิดว่าควรแบ่งความเสี่ยงแบบไหนไว้รับมือเอง และแบบไหนควรพิจารณาโอนความเสี่ยง?
คุณเคยพบเหตุการณ์ที่คิดว่ามีวิธีป้องกันหรือมีความคุ้มครองแล้ว แต่ยังต้องรับผิดชอบค่าใช้จ่ายบางส่วนเองหรือไม่?
มาแบ่งปันประสบการณ์กันได้ครับ เพราะการเรียนรู้จากสถานการณ์ที่แตกต่างกันจะช่วยให้เรามองเห็นวิธีบริหารความเสี่ยงได้รอบด้านมากขึ้น
ติดตาม S07 EP.05 เพื่อทำความเข้าใจว่า เหตุใดการมีกรมธรรม์อยู่แล้วจึงไม่ได้หมายความว่าทุกเหตุการณ์จะได้รับความคุ้มครอง