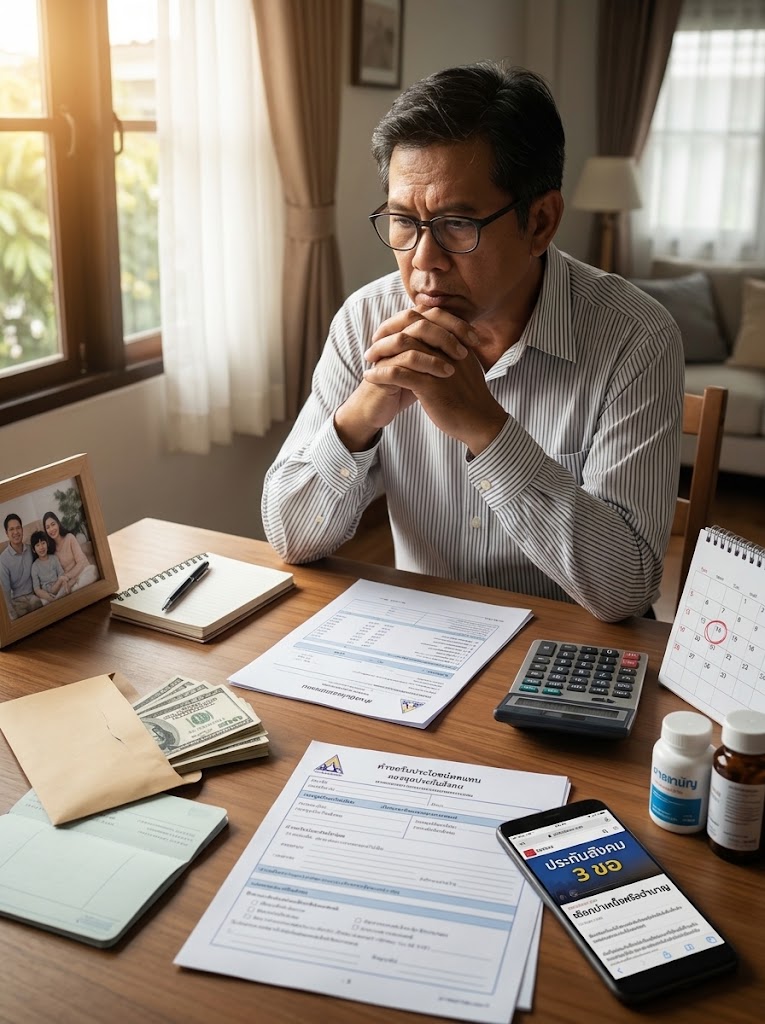
ผ่าทางเลือกใหม่ "ประกันสังคม 3 ขอ" ดาบสองคมของคนวัยเกษียณ... เมื่อ "เงินก้อนในวันนี้" ต้องแลกกับ "ความมั่นคงในวันหน้า"
การปลดล็อก พ.ร.บ. ประกันสังคมฉบับแก้ไข หรือที่คนทำงานคุ้นหูกันในชื่อแพ็กเกจ
"3 ขอ" (ขอเลือก-ขอคืน-ขอกู้) ถือเป็นการเขย่าโครงสร้างเงินออมวัยเกษียณครั้งใหญ่ที่สุดครั้งหนึ่งของไทย จากเดิมที่กฎหมายล็อกคอให้ผู้ที่ส่งเงินสมทบเกิน 180 งวด (15 ปี) ต้องรับ
"เงินบำนาญรายเดือน" เพียงอย่างเดียวเมื่ออายุครบ 55 ปี กลายเป็นการคืนอำนาจตัดสินใจให้ผู้ประกันตนสามารถเลือกหยิบ
"เงินบำเหน็จ" (เงินก้อน) ออกมาใช้ได้ทันที รวมถึงเปิดช่องให้ดึงเงินออกมาใช้ยามวิกฤตหรือใช้ค้ำประกันเงินกู้ได้
แต่เหรียญย่อมมีสองด้านเสมอ เบื้องหลังเสียงเฮของเหล่ามนุษย์เงินเดือน นโยบายนี้ซ่อนทั้ง
"โอกาสทอง" และ
"กับดักทางการเงิน" ที่ต้องชั่งน้ำหนักให้ดีก่อนตัดสินใจ
ด้านบวก: คืนอิสรภาพทางการเงิน และต่อลมหายใจในวันที่ยังมีแรง
สภาพคล่องก้อนใหญ่เพื่อตั้งต้นชีวิตใหม่ (ขอเลือก): สำหรับคนที่ส่งประกันสังคมมาเกือบทั้งชีวิต เงินก้อนหลักแสนบาทเมื่ออายุ 55 ปี คือ "ทุนตั้งต้น" ที่มีค่ามหาศาล บางคนต้องการนำเงินไปปลดหนี้บ้าน หนี้รถ ให้จบสิ้นก่อนหยุดทำงาน หรือนำไปลงทุนทำค้าขายเล็กๆ น้อยๆ ยามเกษียณ การได้เงินก้อนในวันที่ร่างกายยังแข็งแรง ย่อมนำไปต่อยอดได้ดีกว่าการรอรับเงินรายเดือนหลักพันไปเรื่อยๆ
ตัดความกังวลเรื่อง "อายุขัยไม่ถึงจุดคุ้มทุน": ปัญหาคลาสสิกที่คนส่งประกันสังคมบ่นกันมาตลอดคือ หากรับบำนาญเดือนละไม่กี่พันบาท ต้องมีชีวิตอยู่ต่ออีก 4–5 ปีขึ้นไปถึงจะได้เงินครบตามยอดที่ตัวเองสะสมไว้ หากเสียชีวิตไปก่อน แม้ทายาทจะได้เงินชราภาพส่วนที่เหลือคืนตามเกณฑ์ใหม่ แต่ผู้ประกันตนก็ไม่ได้ใช้เงินก้อนนั้นด้วยตัวเอง การเลือกรับบำเหน็จจึงตอบโจทย์คนที่ต้องการใช้เงินของตัวเองอย่างเต็มเม็ดเต็มหน่วยทันที
เกราะป้องกันหนี้นอกระบบยามวิกฤต (ขอคืน & ขอกู้): การเปิดให้เบิกเงินชราภาพมาใช้ก่อนบางส่วนเมื่อเกิดภัยพิบัติ หรือใช้เป็นหลักทรัพย์ค้ำประกันเงินกู้กับธนาคารที่ร่วมโครงการ ถือเป็นเครื่องมือช่วยชีวิตชั้นดี เพราะช่วยให้คนทำงานเข้าถึงแหล่งเงินทุนดอกเบี้ยต่ำในระบบได้โดยใช้เงินออมของตัวเองค้ำประกัน นำไปรีไฟแนนซ์หรือปิดหนี้นอกระบบที่ดอกเบี้ยโหดร้ายได้จริง
ด้านลบและจุดที่ต้องระวัง: กับดักเงินก้อน และระเบิดเวลาวัยชรา
ปรากฏการณ์ "สามล้อถูกหวย" เงินหมดก่อนวัยอันควร: ความเสี่ยงที่น่ากลัวที่สุดของการรับบำเหน็จเงินก้อนคือ "วินัยทางการเงิน" และ "ความเสี่ยงจากการลงทุน" วัย 55 ปีเป็นวัยที่หากนำเงินก้อนสุดท้ายไปลงทุนพลาด ถูกหลอกลวง หรือนำไปใช้จ่ายก้อนใหญ่จนหมด จะไม่มีแรงและเวลากลับไปหาเงินใหม่ได้เหมือนวัยหนุ่มสาว ต่างจากเงินบำนาญที่แม้จะได้น้อยกว่าต่อเดือน แต่ทำหน้าที่เป็น "เบี้ยยังชีพตลอดชีวิต" ที่ไม่มีวันหมดตราบใดที่ยังมีลมหายใจ
แลกความคุ้มค่าระยะยาวกับเงินก้อนระยะสั้น: ในทางคณิตศาสตร์ประกันภัย หากผู้ประกันตนมีสุขภาพแข็งแรงและมีอายุยืนยาวถึง 70–80 ปี ยอดรวมของ "เงินบำนาญ" ที่ได้รับสะสมตลอด 15–25 ปีหลังเกษียณ จะสูงกว่ายอด "เงินบำเหน็จ" ที่รับไปครั้งเดียวตอนอายุ 55 ปีหลายเท่าตัว การเลือกรับเงินก้อนจึงเท่ากับการสละสิทธิ์ผลตอบแทนระยะยาวที่กองทุนจ่ายให้ตลอดชีพ
การดึงเงินอนาคตมาใช้ อาจทำให้ยามชราไม่เหลืออะไรเลย: มาตรการ "ขอคืน" (เบิกก่อน) และ "ขอกู้" (ใช้ค้ำประกัน) แม้จะช่วยแก้ปัญหาเฉพาะหน้าได้ดีเยี่ยม แต่หากผู้กู้ขาดสภาพคล่องจนผิดนัดชำระหนี้ หรือเบิกเงินออกมาใช้ในยามวิกฤตจนยอดเงินสะสมร่อยหรอ เมื่อเดินมาถึงเส้นชัยที่อายุ 55 ปี เงินชราภาพที่ควรจะเป็นฟูกกันกระแทกใบสุดท้ายในชีวิตอาจเหลือติดบัญชีเพียงน้อยนิด
บทสรุปส่งท้าย
การแก้กฎหมายประกันสังคมครั้งนี้ ไม่ใช่เรื่องที่ว่าทางเลือกไหน "ดีกว่า" กันแบบตายตัว แต่คือการเปลี่ยนจาก
"ระบบบังคับออม" มาเป็น
"ระบบที่ผู้ประกันตนต้องรับผิดชอบชีวิตตัวเอง"
ใครที่มีแผนการใช้เงินชัดเจน มีภาระหนี้ดอกเบี้ยสูงที่ต้องรีบตัดต้น หรือมีทรัพย์สินอื่นรองรับวัยเกษียณอยู่แล้ว การเลือก
"รับเงินก้อน" คือคำตอบที่คุ้มค่าและทันใจ แต่สำหรับใครที่ไม่มีเงินออมก้อนอื่นเลย และต้องการกระแสเงินสดไว้ใช้จ่ายค่ากินอยู่ไปตลอดชีวิตโดยไม่ต้องกลัวเงินหมดมือ
"เงินบำนาญ" ก็ยังคงเป็นทางเลือกที่ปลอดภัยที่สุด
กฎหมายเปิดประตูให้เลือกแล้ว... อยู่ที่เราแต่ละคนว่าจะวางหมากเกมการเงินในโค้งสุดท้ายของชีวิตอย่างไรให้ไม่เจ็บตัว!
--โปรดิวเซอร์แมลงสาบ
ผ่าทางเลือกใหม่ "ประกันสังคม 3 ขอ" ดาบสองคมของคนวัยเกษียณ... เมื่อ "เงินก้อนในวันนี้" ต้องแลกกับ "ความมั่นคงในวันหน้า"
การปลดล็อก พ.ร.บ. ประกันสังคมฉบับแก้ไข หรือที่คนทำงานคุ้นหูกันในชื่อแพ็กเกจ "3 ขอ" (ขอเลือก-ขอคืน-ขอกู้) ถือเป็นการเขย่าโครงสร้างเงินออมวัยเกษียณครั้งใหญ่ที่สุดครั้งหนึ่งของไทย จากเดิมที่กฎหมายล็อกคอให้ผู้ที่ส่งเงินสมทบเกิน 180 งวด (15 ปี) ต้องรับ "เงินบำนาญรายเดือน" เพียงอย่างเดียวเมื่ออายุครบ 55 ปี กลายเป็นการคืนอำนาจตัดสินใจให้ผู้ประกันตนสามารถเลือกหยิบ "เงินบำเหน็จ" (เงินก้อน) ออกมาใช้ได้ทันที รวมถึงเปิดช่องให้ดึงเงินออกมาใช้ยามวิกฤตหรือใช้ค้ำประกันเงินกู้ได้
แต่เหรียญย่อมมีสองด้านเสมอ เบื้องหลังเสียงเฮของเหล่ามนุษย์เงินเดือน นโยบายนี้ซ่อนทั้ง "โอกาสทอง" และ "กับดักทางการเงิน" ที่ต้องชั่งน้ำหนักให้ดีก่อนตัดสินใจ
ด้านบวก: คืนอิสรภาพทางการเงิน และต่อลมหายใจในวันที่ยังมีแรง
สภาพคล่องก้อนใหญ่เพื่อตั้งต้นชีวิตใหม่ (ขอเลือก): สำหรับคนที่ส่งประกันสังคมมาเกือบทั้งชีวิต เงินก้อนหลักแสนบาทเมื่ออายุ 55 ปี คือ "ทุนตั้งต้น" ที่มีค่ามหาศาล บางคนต้องการนำเงินไปปลดหนี้บ้าน หนี้รถ ให้จบสิ้นก่อนหยุดทำงาน หรือนำไปลงทุนทำค้าขายเล็กๆ น้อยๆ ยามเกษียณ การได้เงินก้อนในวันที่ร่างกายยังแข็งแรง ย่อมนำไปต่อยอดได้ดีกว่าการรอรับเงินรายเดือนหลักพันไปเรื่อยๆ
ตัดความกังวลเรื่อง "อายุขัยไม่ถึงจุดคุ้มทุน": ปัญหาคลาสสิกที่คนส่งประกันสังคมบ่นกันมาตลอดคือ หากรับบำนาญเดือนละไม่กี่พันบาท ต้องมีชีวิตอยู่ต่ออีก 4–5 ปีขึ้นไปถึงจะได้เงินครบตามยอดที่ตัวเองสะสมไว้ หากเสียชีวิตไปก่อน แม้ทายาทจะได้เงินชราภาพส่วนที่เหลือคืนตามเกณฑ์ใหม่ แต่ผู้ประกันตนก็ไม่ได้ใช้เงินก้อนนั้นด้วยตัวเอง การเลือกรับบำเหน็จจึงตอบโจทย์คนที่ต้องการใช้เงินของตัวเองอย่างเต็มเม็ดเต็มหน่วยทันที
เกราะป้องกันหนี้นอกระบบยามวิกฤต (ขอคืน & ขอกู้): การเปิดให้เบิกเงินชราภาพมาใช้ก่อนบางส่วนเมื่อเกิดภัยพิบัติ หรือใช้เป็นหลักทรัพย์ค้ำประกันเงินกู้กับธนาคารที่ร่วมโครงการ ถือเป็นเครื่องมือช่วยชีวิตชั้นดี เพราะช่วยให้คนทำงานเข้าถึงแหล่งเงินทุนดอกเบี้ยต่ำในระบบได้โดยใช้เงินออมของตัวเองค้ำประกัน นำไปรีไฟแนนซ์หรือปิดหนี้นอกระบบที่ดอกเบี้ยโหดร้ายได้จริง
ด้านลบและจุดที่ต้องระวัง: กับดักเงินก้อน และระเบิดเวลาวัยชรา
ปรากฏการณ์ "สามล้อถูกหวย" เงินหมดก่อนวัยอันควร: ความเสี่ยงที่น่ากลัวที่สุดของการรับบำเหน็จเงินก้อนคือ "วินัยทางการเงิน" และ "ความเสี่ยงจากการลงทุน" วัย 55 ปีเป็นวัยที่หากนำเงินก้อนสุดท้ายไปลงทุนพลาด ถูกหลอกลวง หรือนำไปใช้จ่ายก้อนใหญ่จนหมด จะไม่มีแรงและเวลากลับไปหาเงินใหม่ได้เหมือนวัยหนุ่มสาว ต่างจากเงินบำนาญที่แม้จะได้น้อยกว่าต่อเดือน แต่ทำหน้าที่เป็น "เบี้ยยังชีพตลอดชีวิต" ที่ไม่มีวันหมดตราบใดที่ยังมีลมหายใจ
แลกความคุ้มค่าระยะยาวกับเงินก้อนระยะสั้น: ในทางคณิตศาสตร์ประกันภัย หากผู้ประกันตนมีสุขภาพแข็งแรงและมีอายุยืนยาวถึง 70–80 ปี ยอดรวมของ "เงินบำนาญ" ที่ได้รับสะสมตลอด 15–25 ปีหลังเกษียณ จะสูงกว่ายอด "เงินบำเหน็จ" ที่รับไปครั้งเดียวตอนอายุ 55 ปีหลายเท่าตัว การเลือกรับเงินก้อนจึงเท่ากับการสละสิทธิ์ผลตอบแทนระยะยาวที่กองทุนจ่ายให้ตลอดชีพ
การดึงเงินอนาคตมาใช้ อาจทำให้ยามชราไม่เหลืออะไรเลย: มาตรการ "ขอคืน" (เบิกก่อน) และ "ขอกู้" (ใช้ค้ำประกัน) แม้จะช่วยแก้ปัญหาเฉพาะหน้าได้ดีเยี่ยม แต่หากผู้กู้ขาดสภาพคล่องจนผิดนัดชำระหนี้ หรือเบิกเงินออกมาใช้ในยามวิกฤตจนยอดเงินสะสมร่อยหรอ เมื่อเดินมาถึงเส้นชัยที่อายุ 55 ปี เงินชราภาพที่ควรจะเป็นฟูกกันกระแทกใบสุดท้ายในชีวิตอาจเหลือติดบัญชีเพียงน้อยนิด
บทสรุปส่งท้าย
การแก้กฎหมายประกันสังคมครั้งนี้ ไม่ใช่เรื่องที่ว่าทางเลือกไหน "ดีกว่า" กันแบบตายตัว แต่คือการเปลี่ยนจาก "ระบบบังคับออม" มาเป็น "ระบบที่ผู้ประกันตนต้องรับผิดชอบชีวิตตัวเอง"
ใครที่มีแผนการใช้เงินชัดเจน มีภาระหนี้ดอกเบี้ยสูงที่ต้องรีบตัดต้น หรือมีทรัพย์สินอื่นรองรับวัยเกษียณอยู่แล้ว การเลือก "รับเงินก้อน" คือคำตอบที่คุ้มค่าและทันใจ แต่สำหรับใครที่ไม่มีเงินออมก้อนอื่นเลย และต้องการกระแสเงินสดไว้ใช้จ่ายค่ากินอยู่ไปตลอดชีวิตโดยไม่ต้องกลัวเงินหมดมือ "เงินบำนาญ" ก็ยังคงเป็นทางเลือกที่ปลอดภัยที่สุด
กฎหมายเปิดประตูให้เลือกแล้ว... อยู่ที่เราแต่ละคนว่าจะวางหมากเกมการเงินในโค้งสุดท้ายของชีวิตอย่างไรให้ไม่เจ็บตัว!
--โปรดิวเซอร์แมลงสาบ