เงินเดือนครึ่งแสนในสังคมไทยมักถูกมองว่าเป็นหมุดหมายของความสำเร็จ เป็นตัวเลขที่พาข้ามเส้นแบ่งความยากลำบากสู่สถานะ "ชนชั้นกลางเต็มตัว" ที่มีกำลังซื้อ มีบ้านเดี่ยว มีรถยนต์ขับ และมีไลฟ์สไตล์ที่น่าอิจฉา
อย่างไรก็ตาม รายงานล่าสุดจากธนาคารเกียรตินาคินภัทร (KKP) กลับเปิดเผยความจริงที่ย้อนแย้งและน่าตกใจ หลังจากพบว่า กลุ่มคนที่มีรายได้มากกว่า 50,000 บาทต่อเดือน กลับเป็นกลุ่มที่มีสัดส่วนผู้มีภาระหนี้สูงที่สุดในประเทศ นี่คือสัญญาณเตือนทางเศรษฐกิจที่ชัดเจนว่า รายได้สูงอาจไม่ได้การันตีความรอด และกำลังนำคนกลุ่มนี้เข้าสู่ปรากฏการณ์ "High Income, High Vulnerability" หรือรายได้สูง แต่เปราะบางสุดขีด
ภาพลวงตาของความสำเร็จ และหนี้งอกตาม "คุณภาพชีวิต"
ในชุดข้อมูลระบุว่า สิ่งที่ทำให้ชนชั้นกลางกลุ่มนี้ตกที่นั่งลำบาก ไม่ใช่การใช้จ่ายสุรุ่ยสุร่ายแบบไร้เหตุผล แต่เป็นภาระผูกพันตามช่วงวัยของการ "สร้างฐานะ" เมื่อรายได้แตะระดับ 50,000 บาท สถาบันการเงินพร้อมอ้าแขนปล่อยวงเงินสินเชื่อก้อนโต สิ่งที่ตามมาคือการล็อกกระแสเงินสดในอนาคต 20–30 ปีข้างหน้า ไปกับการผ่อนบ้าน ผ่อนคอนโด ผ่อนรถยนต์คันใหม่ และค่าใช้จ่ายในการขยายครอบครัว การก่อหนี้ก้อนใหญ่พร้อมๆ กันหลายด้านทำให้สัดส่วนภาระผ่อนชำระต่อรายได้ (DSR) พุ่งสูงจนแตะเพดาน
เปลือกนอกกลุ่มคนดังกล่าวคล้ายมีอิสรภาพทางการเงิน แต่ในความเป็นจริง ชีวิตกลับเปราะบางจนน่าใจหาย เพราะขาด "Buffer" หรือกันชนรองรับแรงกระแทก หากเกิดเหตุสะดุดทางรายได้เพียง 2-3 เดือน โครงสร้างทางการเงินที่สร้างมาอาจล้มครืนเป็นโดมิโนทันที
วิกฤต Asset-Rich, Cash-Poor: รวยสินทรัพย์ แต่ไม่มีเงินสดรับมือวิกฤต
📌ปัญหาที่ซ่อนอยู่ลึกกว่านั้น คือคนไทยจำนวนมากติดกับดักแนวคิด "ความมั่งคั่งที่ไร้สภาพคล่อง" (Asset-Rich, Cash-Poor) ค่านิยมดั้งเดิมผลักดันให้คนรีบถือครองทรัพย์สินขนาดใหญ่ เช่น อสังหาริมทรัพย์และยานพาหนะ โดยมองว่าเป็นสะสมความมั่งคั่ง แต่ทรัพย์สินเหล่านี้เปลี่ยนเป็นเงินสดได้ยากและต้องใช้เวลาในการขายตัดขาดทุน ท่ามกลางภาวะค่าครองชีพและดอกเบี้ยที่ยังกดดัน กระแสเงินสดสุทธิหลังหักค่างวดในแต่ละเดือนแทบไม่เหลือเก็บ
ที่มาของข้อมูล:
รายงานจาก ธนาคารเกียรตินาคินภัทร (KKP)
เผยแพร่ผ่าน Thairath Money
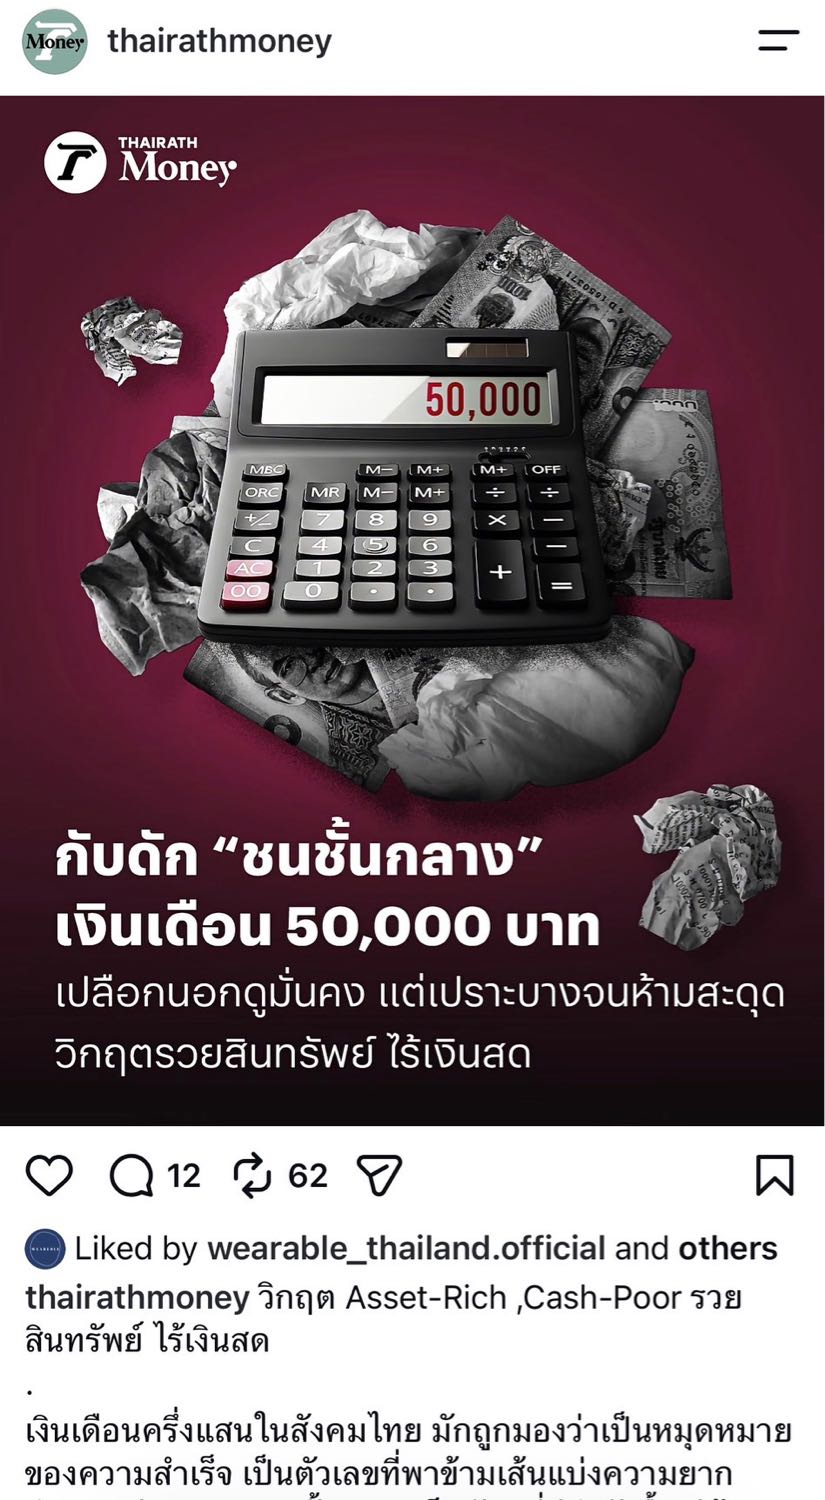
💡 กับดัก "ชนชั้นกลาง" เงินเดือน 50,000 บาท: เปลือกนอกดูมั่นคง แต่เปราะบางจนห้ามสะดุด
อย่างไรก็ตาม รายงานล่าสุดจากธนาคารเกียรตินาคินภัทร (KKP) กลับเปิดเผยความจริงที่ย้อนแย้งและน่าตกใจ หลังจากพบว่า กลุ่มคนที่มีรายได้มากกว่า 50,000 บาทต่อเดือน กลับเป็นกลุ่มที่มีสัดส่วนผู้มีภาระหนี้สูงที่สุดในประเทศ นี่คือสัญญาณเตือนทางเศรษฐกิจที่ชัดเจนว่า รายได้สูงอาจไม่ได้การันตีความรอด และกำลังนำคนกลุ่มนี้เข้าสู่ปรากฏการณ์ "High Income, High Vulnerability" หรือรายได้สูง แต่เปราะบางสุดขีด
ภาพลวงตาของความสำเร็จ และหนี้งอกตาม "คุณภาพชีวิต"
ในชุดข้อมูลระบุว่า สิ่งที่ทำให้ชนชั้นกลางกลุ่มนี้ตกที่นั่งลำบาก ไม่ใช่การใช้จ่ายสุรุ่ยสุร่ายแบบไร้เหตุผล แต่เป็นภาระผูกพันตามช่วงวัยของการ "สร้างฐานะ" เมื่อรายได้แตะระดับ 50,000 บาท สถาบันการเงินพร้อมอ้าแขนปล่อยวงเงินสินเชื่อก้อนโต สิ่งที่ตามมาคือการล็อกกระแสเงินสดในอนาคต 20–30 ปีข้างหน้า ไปกับการผ่อนบ้าน ผ่อนคอนโด ผ่อนรถยนต์คันใหม่ และค่าใช้จ่ายในการขยายครอบครัว การก่อหนี้ก้อนใหญ่พร้อมๆ กันหลายด้านทำให้สัดส่วนภาระผ่อนชำระต่อรายได้ (DSR) พุ่งสูงจนแตะเพดาน
เปลือกนอกกลุ่มคนดังกล่าวคล้ายมีอิสรภาพทางการเงิน แต่ในความเป็นจริง ชีวิตกลับเปราะบางจนน่าใจหาย เพราะขาด "Buffer" หรือกันชนรองรับแรงกระแทก หากเกิดเหตุสะดุดทางรายได้เพียง 2-3 เดือน โครงสร้างทางการเงินที่สร้างมาอาจล้มครืนเป็นโดมิโนทันที
วิกฤต Asset-Rich, Cash-Poor: รวยสินทรัพย์ แต่ไม่มีเงินสดรับมือวิกฤต
📌ปัญหาที่ซ่อนอยู่ลึกกว่านั้น คือคนไทยจำนวนมากติดกับดักแนวคิด "ความมั่งคั่งที่ไร้สภาพคล่อง" (Asset-Rich, Cash-Poor) ค่านิยมดั้งเดิมผลักดันให้คนรีบถือครองทรัพย์สินขนาดใหญ่ เช่น อสังหาริมทรัพย์และยานพาหนะ โดยมองว่าเป็นสะสมความมั่งคั่ง แต่ทรัพย์สินเหล่านี้เปลี่ยนเป็นเงินสดได้ยากและต้องใช้เวลาในการขายตัดขาดทุน ท่ามกลางภาวะค่าครองชีพและดอกเบี้ยที่ยังกดดัน กระแสเงินสดสุทธิหลังหักค่างวดในแต่ละเดือนแทบไม่เหลือเก็บ
ที่มาของข้อมูล:
รายงานจาก ธนาคารเกียรตินาคินภัทร (KKP)
เผยแพร่ผ่าน Thairath Money