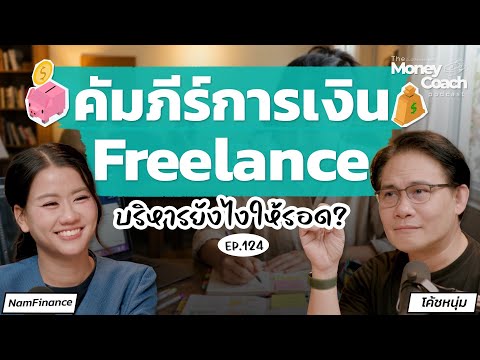
ทุกวันนี้มีคนทำงานฟรีแลนซ์มากขึ้น ไม่ว่าจะเป็นช่างภาพ คนทำงานสายครีเอทีฟ หรืออาชีพอิสระอื่น ๆ ข้อดีคือมีความยืดหยุ่นในการทำงาน แต่สิ่งที่ต้องรับมือก็คือรายได้ที่ไม่แน่นอน และการไม่มีสวัสดิการเหมือนพนักงานประจำ
จากเนื้อหาใน The Money Coach Podcast มีแนวทางวางแผนการเงินสำหรับฟรีแลนซ์ที่น่าสนใจ ดังนี้
1. สร้างเงินสำรองฉุกเฉิน
ฟรีแลนซ์ควรมีเงินสำรองอย่างน้อย 6 เดือน เพื่อรองรับช่วงที่ไม่มีงานหรือรายได้สะดุด เพราะเราไม่สามารถคาดเดาได้เสมอไปว่าเดือนหน้าจะมีงานเข้ามามากน้อยแค่ไหน
2. วางแผนเรื่องประกันสุขภาพ
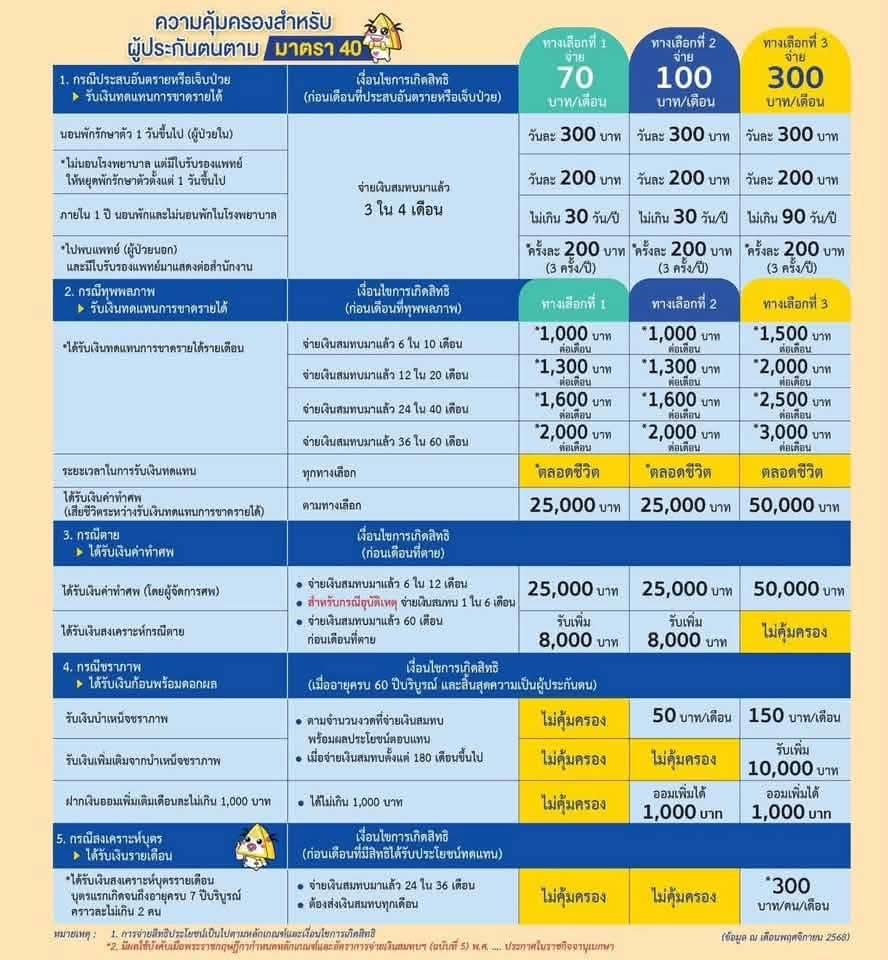
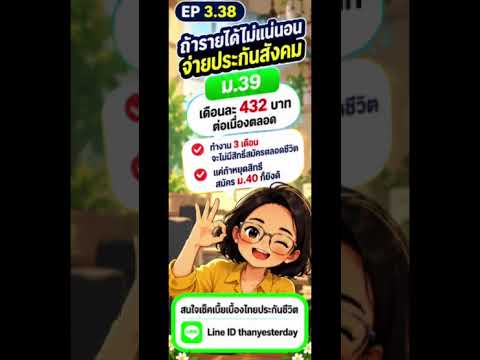
เมื่อไม่มีสวัสดิการจากบริษัท ควรพิจารณาประกันสุขภาพ โดยเฉพาะความคุ้มครองผู้ป่วยใน (IPD) และพิจารณาความคุ้มครองอื่น ๆ ให้เหมาะกับความจำเป็นและกำลังจ่ายของตัวเอง หรือถ้าไม่ไหวรายได้ไม่แน่นอนจ่ายประกันสังคม ม.39 ต่อเดือนละ 432 บาทตลอด ถ้าขาด 3 เดือน จะไม่มีสิทธิ์สมัครตลอดชีวิต แต่ถ้าหมดสิทธิ์ สมัคร ม.40 ก็ยังดี
3. จัดการภาษีและบัญชีให้เป็นระบบ
แม้รายได้จะไม่สูงมาก ก็ควรยื่นภาษีให้ถูกต้องและทำบัญชีรายรับรายจ่ายอย่างสม่ำเสมอ เพื่อให้เห็นสถานะการเงินของตัวเองชัดเจน และช่วยสร้างความน่าเชื่อถือเมื่อต้องขอสินเชื่อในอนาคต
4. อย่าลืมวางแผนชีวิตระยะยาว
นอกจากการหาเงินในแต่ละเดือนแล้ว ควรวางแผนเงินออมและอนาคตของตัวเองด้วย เพราะการเป็นฟรีแลนซ์หมายถึงเราต้องรับผิดชอบเรื่องการเงินและสวัสดิการหลายอย่างด้วยตัวเอง
สำหรับเรา สิ่งสำคัญของการเป็นฟรีแลนซ์อาจไม่ใช่แค่การหารายได้ให้มากที่สุด แต่คือการจัดการเงินให้ดีพอที่จะรับมือกับช่วงที่ไม่มีงานได้ด้วย
อยากชวนเพื่อน ๆ ที่ทำงานฟรีแลนซ์มาแชร์ประสบการณ์กันค่ะ
- มีเงินสำรองกันกี่เดือน?
- แบ่งเงินภาษี เงินออม และค่าใช้จ่ายส่วนตัวอย่างไรกันบ้าง?
- ระหว่างมีรายได้เยอะในบางเดือนกับมีรายได้สม่ำเสมอทุกเดือน แบบไหนทำให้วางแผนชีวิตง่ายกว่ากัน?
มาแลกเปลี่ยนแนวทางกันได้นะคะ เผื่อเป็นประโยชน์กับคนที่กำลังเริ่มต้นทำงานอิสระค่ะ


ฟรีแลนซ์ต้องวางแผนการเงินยังไง? เมื่อรายได้ไม่แน่นอน แต่รายจ่ายมาแน่ทุกเดือน
ทุกวันนี้มีคนทำงานฟรีแลนซ์มากขึ้น ไม่ว่าจะเป็นช่างภาพ คนทำงานสายครีเอทีฟ หรืออาชีพอิสระอื่น ๆ ข้อดีคือมีความยืดหยุ่นในการทำงาน แต่สิ่งที่ต้องรับมือก็คือรายได้ที่ไม่แน่นอน และการไม่มีสวัสดิการเหมือนพนักงานประจำ
จากเนื้อหาใน The Money Coach Podcast มีแนวทางวางแผนการเงินสำหรับฟรีแลนซ์ที่น่าสนใจ ดังนี้
1. สร้างเงินสำรองฉุกเฉิน
ฟรีแลนซ์ควรมีเงินสำรองอย่างน้อย 6 เดือน เพื่อรองรับช่วงที่ไม่มีงานหรือรายได้สะดุด เพราะเราไม่สามารถคาดเดาได้เสมอไปว่าเดือนหน้าจะมีงานเข้ามามากน้อยแค่ไหน
2. วางแผนเรื่องประกันสุขภาพ
เมื่อไม่มีสวัสดิการจากบริษัท ควรพิจารณาประกันสุขภาพ โดยเฉพาะความคุ้มครองผู้ป่วยใน (IPD) และพิจารณาความคุ้มครองอื่น ๆ ให้เหมาะกับความจำเป็นและกำลังจ่ายของตัวเอง หรือถ้าไม่ไหวรายได้ไม่แน่นอนจ่ายประกันสังคม ม.39 ต่อเดือนละ 432 บาทตลอด ถ้าขาด 3 เดือน จะไม่มีสิทธิ์สมัครตลอดชีวิต แต่ถ้าหมดสิทธิ์ สมัคร ม.40 ก็ยังดี
3. จัดการภาษีและบัญชีให้เป็นระบบ
แม้รายได้จะไม่สูงมาก ก็ควรยื่นภาษีให้ถูกต้องและทำบัญชีรายรับรายจ่ายอย่างสม่ำเสมอ เพื่อให้เห็นสถานะการเงินของตัวเองชัดเจน และช่วยสร้างความน่าเชื่อถือเมื่อต้องขอสินเชื่อในอนาคต
4. อย่าลืมวางแผนชีวิตระยะยาว
นอกจากการหาเงินในแต่ละเดือนแล้ว ควรวางแผนเงินออมและอนาคตของตัวเองด้วย เพราะการเป็นฟรีแลนซ์หมายถึงเราต้องรับผิดชอบเรื่องการเงินและสวัสดิการหลายอย่างด้วยตัวเอง
สำหรับเรา สิ่งสำคัญของการเป็นฟรีแลนซ์อาจไม่ใช่แค่การหารายได้ให้มากที่สุด แต่คือการจัดการเงินให้ดีพอที่จะรับมือกับช่วงที่ไม่มีงานได้ด้วย
อยากชวนเพื่อน ๆ ที่ทำงานฟรีแลนซ์มาแชร์ประสบการณ์กันค่ะ
- มีเงินสำรองกันกี่เดือน?
- แบ่งเงินภาษี เงินออม และค่าใช้จ่ายส่วนตัวอย่างไรกันบ้าง?
- ระหว่างมีรายได้เยอะในบางเดือนกับมีรายได้สม่ำเสมอทุกเดือน แบบไหนทำให้วางแผนชีวิตง่ายกว่ากัน?
มาแลกเปลี่ยนแนวทางกันได้นะคะ เผื่อเป็นประโยชน์กับคนที่กำลังเริ่มต้นทำงานอิสระค่ะ