สิ่งที่ผู้ประกันตนหลายคนมักจะเข้าใจผิดว่าเงินบำนาญชราภาพกองทุนประกันสังคมนั้นผู้ประกันตนส่งเงินสมทบเดือนละไม่กี่ร้อยบาทเป็นเวลา 20-25ปีคิดเป็นเงินสะสม 200,000-500,000 บาท(ขึ้นอยู่กับฐานเงินเดือนสูงสุดของผู้ประกันตนแต่ละคน) พอเกษียณมาแค่นั่งรับเงินบำนาญชราภาพเดือนละ 5,000บาทใช้เวลาแค่ 5-6ปี เงินบำนาญชราภาพของตัวเองที่จ่ายสะสมไว้ก็หมดแล้วกองทุนประกันสังคมต้องไปควักเงินสะสมของคนอื่นมาจ่ายให้แต่ในความเป็นจริงแล้วไม่ใช่เพราะเงินสะสมนั้นเพิ่มขึ้นทุกเดือนจากการส่งเงินสมทบของนายจ้างและลูกจ้างและก็มีการนำเงินก้อนนี้ไปลงทุนให้เกิดดอกออกผลแบบทบต้นทบดอกทุกๆเดือนเช่นกัน
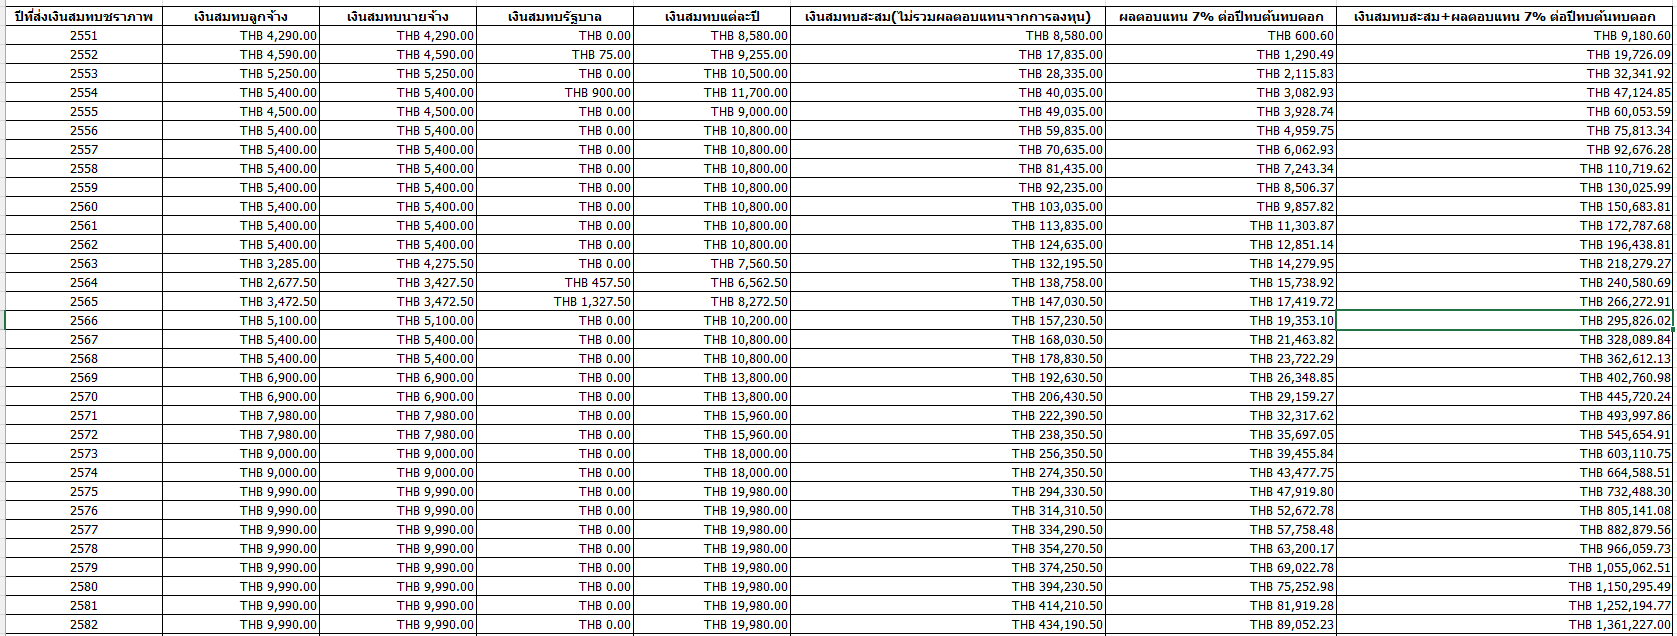
ข้อมูลในตารางนี้ใช้สมมติฐานจากเงินสมทบชราภาพของตัวผมเองที่เริ่มส่งเงินสมทบครั้งแรกในปี 2551 และจะอายุครบ 55ปี ในปี 2582 และจะเกิดสิทธิรับเงินบำนาญชราภาพในปี 2583 โดยเงินสมทบส่วนตัวและของนายจ้างรวมกับเงินสมทบจากรัฐบาลอีกนิดหน่อยของผมจะมีทั้งหมด 434,190.50บาท ดังตาราง (ข้อมูลเงินสมทบในปี 2571-2572 ใช้ฐานเงินเดือนสูงสุดที่ 20,000บาท และ ในปี 2573-2574 ใช้ฐานเงินเดือนสูงสุดที่ 22,500บาท และตั้งแต่ปี 2575 ใช้ฐานเงินเดือนสูงสุดที่ 25,000บาท)
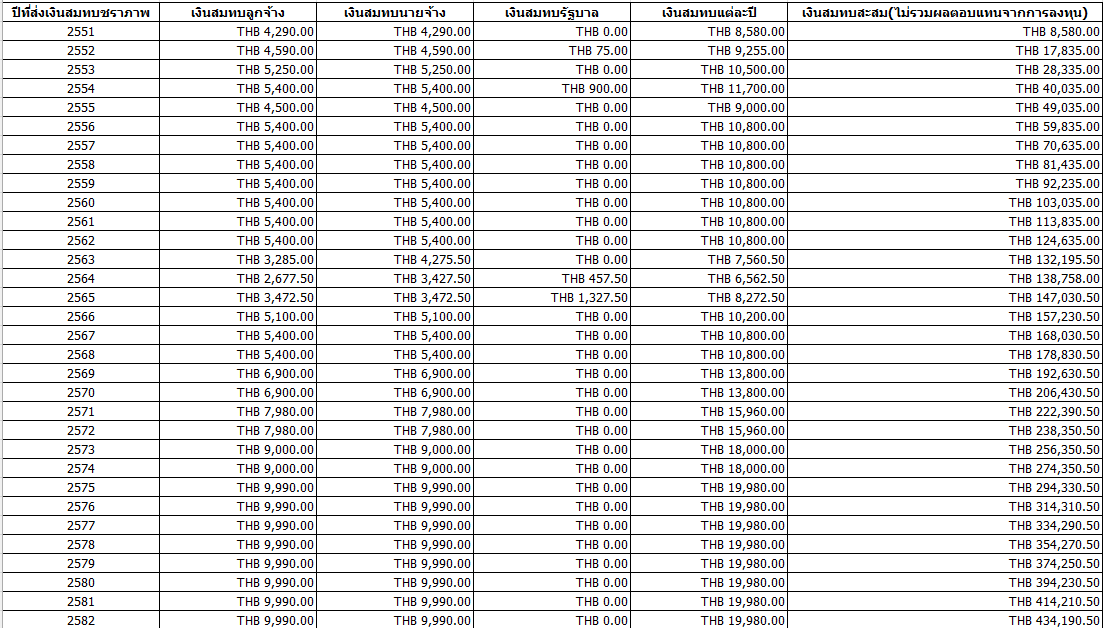
และหากคิดรวมผลตอบแทนแบบปัจจุบันที่เป็นอยู่คือผลตอบแทนประมาณ 3% ต่อปีเงินสะสมของผมก็จะเพิ่มขึ้นเป็น 679,753.95บาท หรือคิดเป็น 156.5% ของเงินสะสม
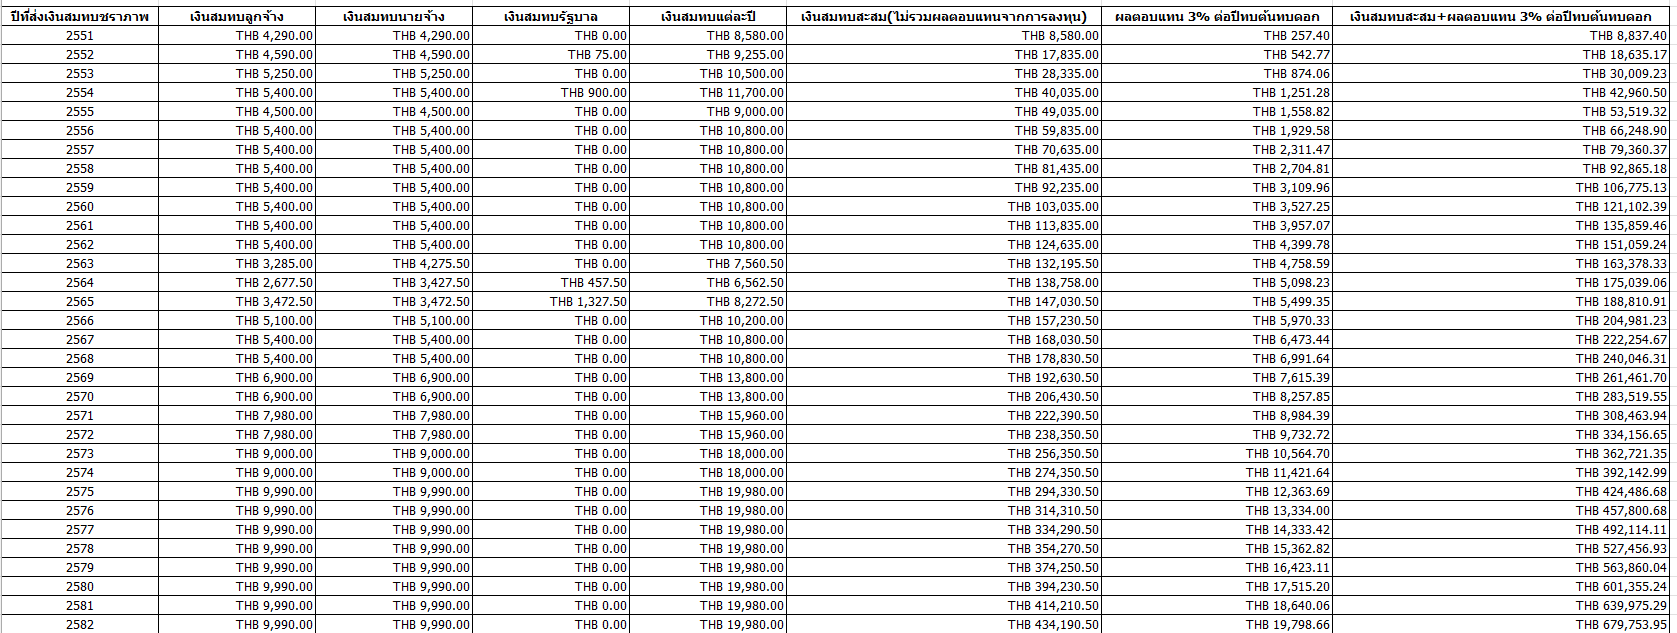
แต่หากกองทุนสามารถบริหารเงินก้อนนี้อย่างมีประสิทธิภาพจนผลตอบแทนเพิ่มขึ้นเป็น 5% ต่อปีเงินสะสมของผมก็จะเพิ่มขึ้นเป็น 949,519.92บาท หรือคิดเป็น 218.6% ของเงินสะสม
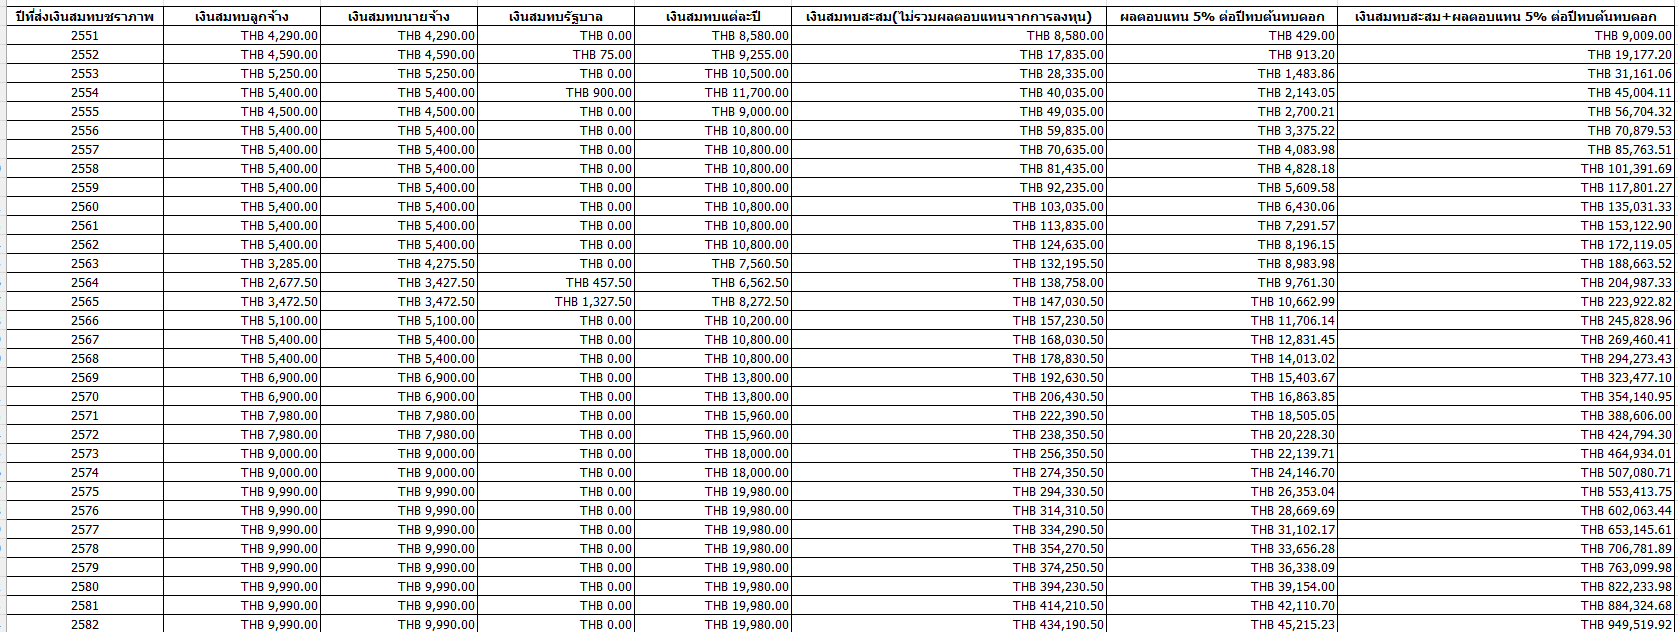
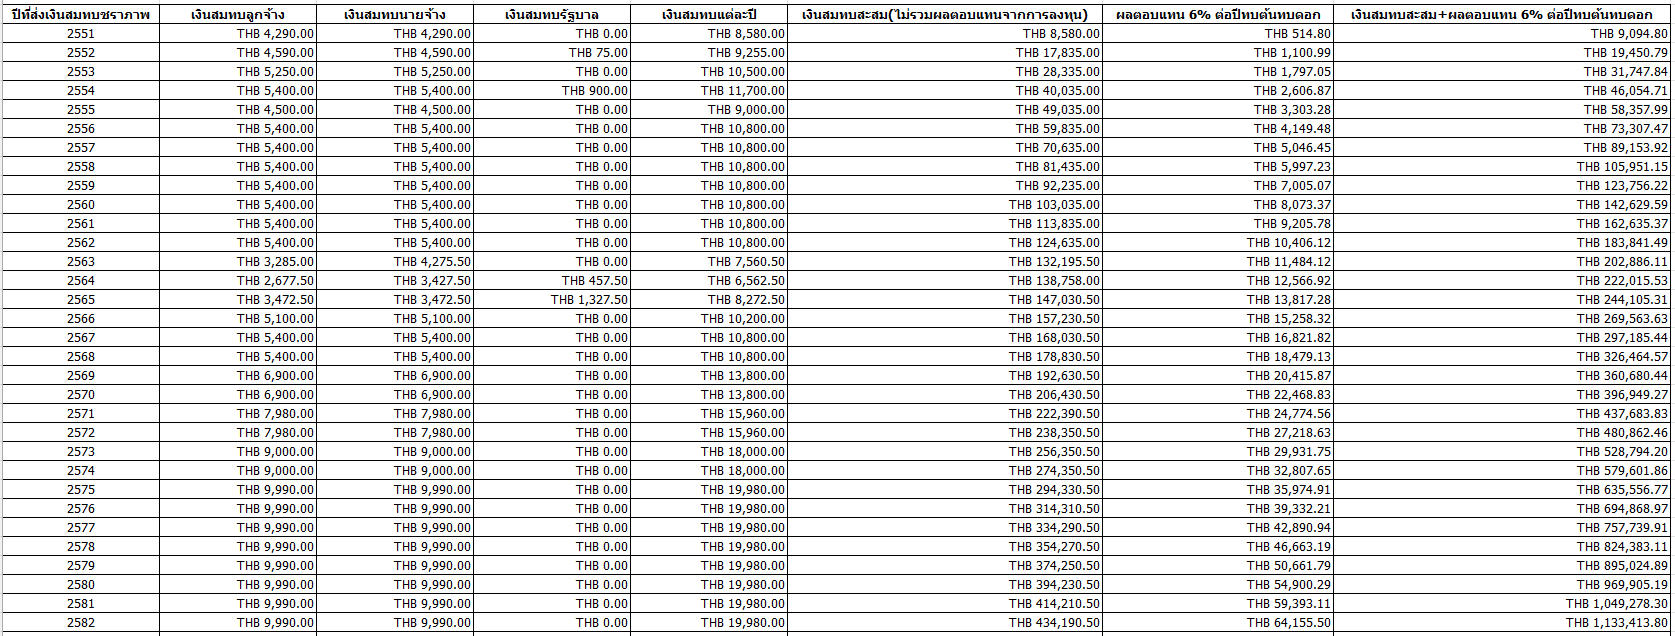
หรือหากกองทุนสามารถบริหารเงินก้อนนี้อย่างมีประสิทธิภาพจนผลตอบแทนเพิ่มขึ้นเป็น 6% ต่อปีเงินสะสมของผมก็จะเพิ่มขึ้นเป็น 1,133,413.8บาท หรือคิดเป็น 261% ของเงินสะสม
หรือหากกองทุนสามารถบริหารเงินก้อนนี้อย่างมีประสิทธิภาพจนผลตอบแทนเพิ่มขึ้นเป็น 7% ต่อปีเงินสะสมของผมก็จะเพิ่มขึ้นเป็น 1,361,227บาท หรือคิดเป็น 313.5% ของเงินสะสม
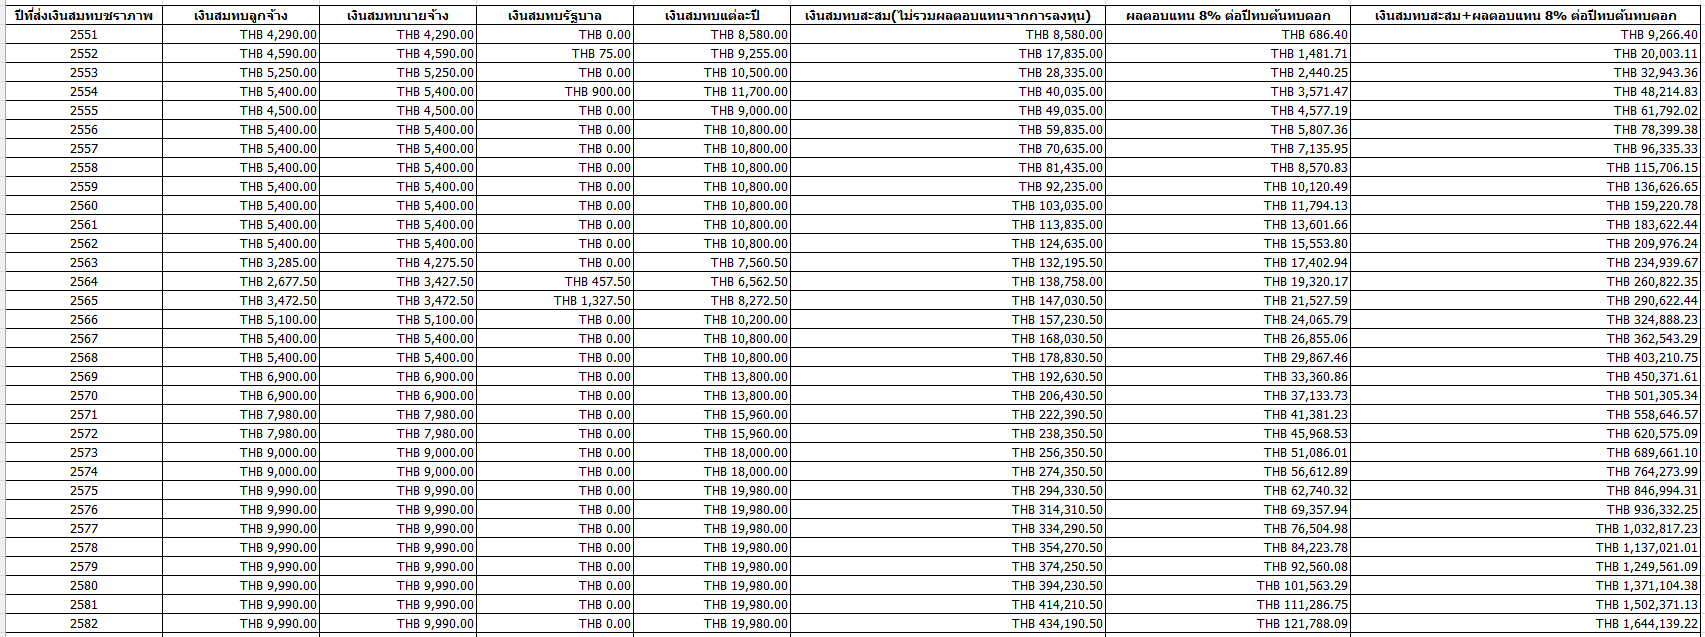
หรือหากกองทุนสามารถบริหารเงินก้อนนี้อย่างมีประสิทธิภาพจนผลตอบแทนเพิ่มขึ้นเป็น 8% ต่อปีเงินสะสมของผมก็จะเพิ่มขึ้นเป็น 1,644,139.22บาท หรือคิดเป็น 378.6% ของเงินสะสม
 แล้วผลตอบแทนจากการลงทุนของกองทุนประกันสังคมนั้นมีผลต่อเงินบำนาญชราภาพอย่างไร
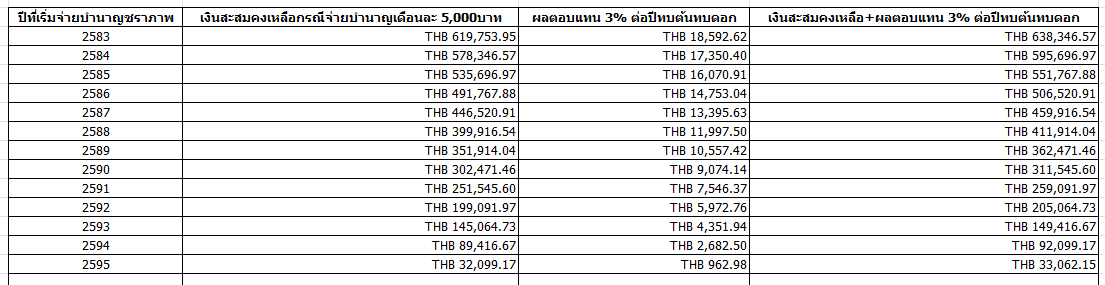
- ถ้าผลตอบแทนประมาณ 3% ต่อปีแบบปัจจุบันเมื่อเกษียณกองทุนสามารถใช้เงินของผมจ่ายบำนาญให้ผมได้เดือนละ 5,000บาท ถึง 13ปีเงินสะสมรวมผลตอบแทน 3% ของผมจึงจะใกล้หมดและจะติดลบในปีที่ 14 ในตอนที่ผมมีอายุ 79ปี
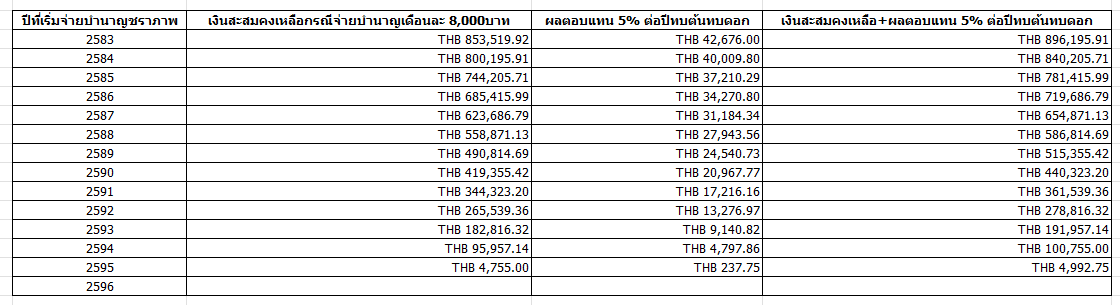
- แต่ถ้ากองทุนเพิ่มประสิทธิภาพในการลงทุนจนผลตอบแทนเพิ่มขึ้นเป็น 5% ต่อปีเมื่อเกษียณกองทุนสามารถใช้เงินของผมจ่ายบำนาญให้ผมได้เพิ่มเป็นเดือนละ 8,000บาทถึง 13ปีเงินสะสมรวมผลตอบแทน 5% ของผมจึงจะใกล้หมดและจะติดลบในปีที่ 14 ในตอนที่ผมมีอายุ 79ปีเช่นกัน
- แต่ถ้ากองทุนเพิ่มประสิทธิภาพในการลงทุนจนผลตอบแทนเพิ่มขึ้นเป็น 6% ต่อปีเมื่อเกษียณกองทุนสามารถใช้เงินของผมจ่ายบำนาญให้ผมได้เพิ่มเป็นเดือนละ 9,500บาทถึง 14ปีเงินสะสมรวมผลตอบแทน 7% ของผมจึงจะใกล้หมดและจะติดลบในปีที่ 15 ในตอนที่ผมมีอายุ 80ปี
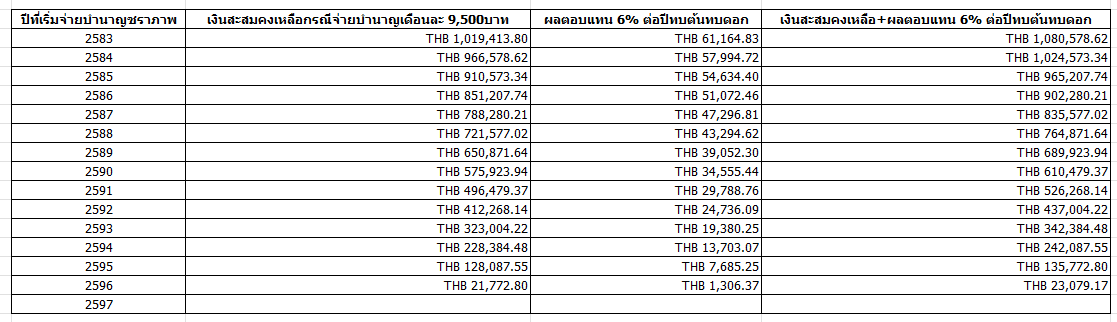
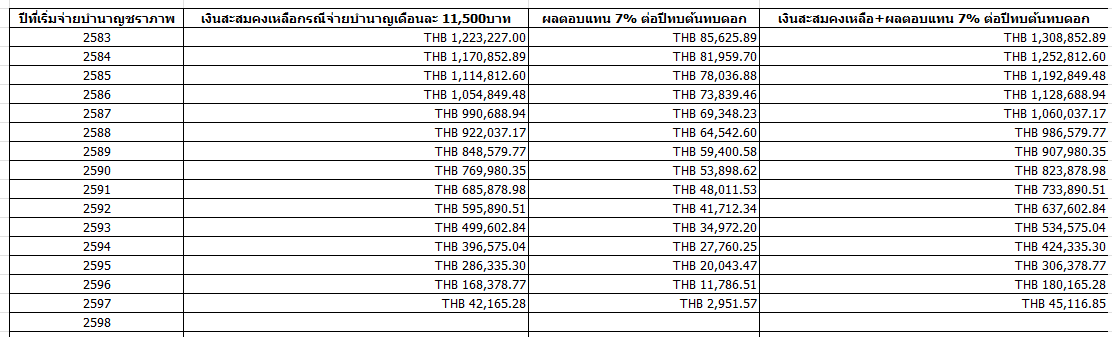
- แต่ถ้ากองทุนเพิ่มประสิทธิภาพในการลงทุนจนผลตอบแทนเพิ่มขึ้นเป็น 7% ต่อปีเมื่อเกษียณกองทุนสามารถใช้เงินของผมจ่ายบำนาญให้ผมได้เพิ่มเป็นเดือนละ 11,500บาทถึง 15ปีเงินสะสมรวมผลตอบแทน 7% ของผมจึงจะใกล้หมดและจะติดลบในปีที่ 16 ในตอนที่ผมมีอายุ 81ปี
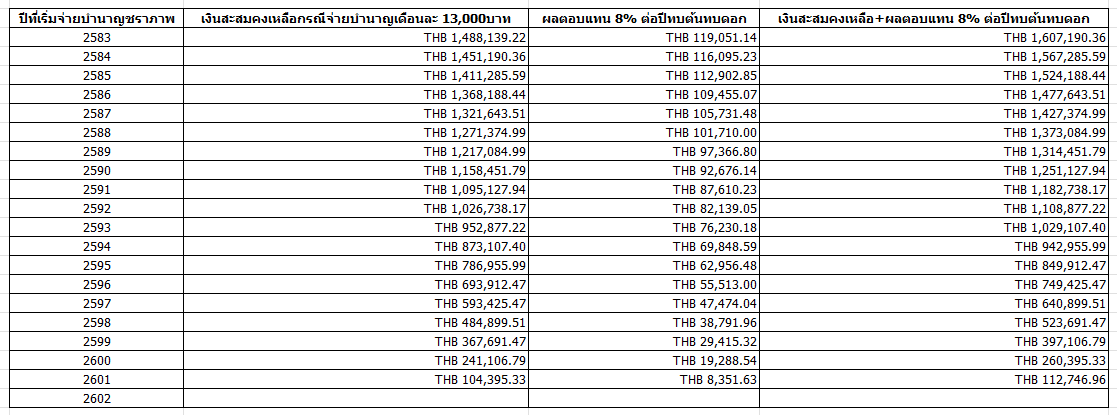
- แต่ถ้ากองทุนเพิ่มประสิทธิภาพในการลงทุนจนผลตอบแทนเพิ่มขึ้นเป็น 8% ต่อปีเมื่อเกษียณกองทุนสามารถใช้เงินของผมจ่ายบำนาญให้ผมได้เพิ่มเป็นเดือนละ 13,000บาทถึง 19ปีเงินสะสมรวมผลตอบแทน 8% ของผมจึงจะใกล้หมดและจะติดลบในปีที่ 20 ในตอนที่ผมมีอายุ 85ปี
แต่ถ้าผู้ประกันตนอยากให้เงินบำนาญชราภาพต่อเดือนเพิ่มมากขึ้นก็สามารถทำได้โดยขยายอายุของผู้ประกันตนเพิ่มเป็นอายุ 60ปีโดยสมัครใจ(ใครสมัครใจเมื่อรับเงินบำนาญก็จะได้รับมากกว่าคนที่เลือกเกษียณอายุที่ 55ปีเช่นกัน
กระทู้ชวนคิด -- ถ้ากองทุนประกันสังคมบริหารเงินลงทุนจากเงินกองทุนชราภาพอย่างมีประสิทธิภาพเงินบำนาญชราภาพจะเพิ่มขึ้นเท่าไร
ข้อมูลในตารางนี้ใช้สมมติฐานจากเงินสมทบชราภาพของตัวผมเองที่เริ่มส่งเงินสมทบครั้งแรกในปี 2551 และจะอายุครบ 55ปี ในปี 2582 และจะเกิดสิทธิรับเงินบำนาญชราภาพในปี 2583 โดยเงินสมทบส่วนตัวและของนายจ้างรวมกับเงินสมทบจากรัฐบาลอีกนิดหน่อยของผมจะมีทั้งหมด 434,190.50บาท ดังตาราง (ข้อมูลเงินสมทบในปี 2571-2572 ใช้ฐานเงินเดือนสูงสุดที่ 20,000บาท และ ในปี 2573-2574 ใช้ฐานเงินเดือนสูงสุดที่ 22,500บาท และตั้งแต่ปี 2575 ใช้ฐานเงินเดือนสูงสุดที่ 25,000บาท)
และหากคิดรวมผลตอบแทนแบบปัจจุบันที่เป็นอยู่คือผลตอบแทนประมาณ 3% ต่อปีเงินสะสมของผมก็จะเพิ่มขึ้นเป็น 679,753.95บาท หรือคิดเป็น 156.5% ของเงินสะสม
แต่หากกองทุนสามารถบริหารเงินก้อนนี้อย่างมีประสิทธิภาพจนผลตอบแทนเพิ่มขึ้นเป็น 5% ต่อปีเงินสะสมของผมก็จะเพิ่มขึ้นเป็น 949,519.92บาท หรือคิดเป็น 218.6% ของเงินสะสม
หรือหากกองทุนสามารถบริหารเงินก้อนนี้อย่างมีประสิทธิภาพจนผลตอบแทนเพิ่มขึ้นเป็น 6% ต่อปีเงินสะสมของผมก็จะเพิ่มขึ้นเป็น 1,133,413.8บาท หรือคิดเป็น 261% ของเงินสะสม
หรือหากกองทุนสามารถบริหารเงินก้อนนี้อย่างมีประสิทธิภาพจนผลตอบแทนเพิ่มขึ้นเป็น 7% ต่อปีเงินสะสมของผมก็จะเพิ่มขึ้นเป็น 1,361,227บาท หรือคิดเป็น 313.5% ของเงินสะสม
หรือหากกองทุนสามารถบริหารเงินก้อนนี้อย่างมีประสิทธิภาพจนผลตอบแทนเพิ่มขึ้นเป็น 8% ต่อปีเงินสะสมของผมก็จะเพิ่มขึ้นเป็น 1,644,139.22บาท หรือคิดเป็น 378.6% ของเงินสะสม
แล้วผลตอบแทนจากการลงทุนของกองทุนประกันสังคมนั้นมีผลต่อเงินบำนาญชราภาพอย่างไร
- ถ้าผลตอบแทนประมาณ 3% ต่อปีแบบปัจจุบันเมื่อเกษียณกองทุนสามารถใช้เงินของผมจ่ายบำนาญให้ผมได้เดือนละ 5,000บาท ถึง 13ปีเงินสะสมรวมผลตอบแทน 3% ของผมจึงจะใกล้หมดและจะติดลบในปีที่ 14 ในตอนที่ผมมีอายุ 79ปี
- แต่ถ้ากองทุนเพิ่มประสิทธิภาพในการลงทุนจนผลตอบแทนเพิ่มขึ้นเป็น 5% ต่อปีเมื่อเกษียณกองทุนสามารถใช้เงินของผมจ่ายบำนาญให้ผมได้เพิ่มเป็นเดือนละ 8,000บาทถึง 13ปีเงินสะสมรวมผลตอบแทน 5% ของผมจึงจะใกล้หมดและจะติดลบในปีที่ 14 ในตอนที่ผมมีอายุ 79ปีเช่นกัน
- แต่ถ้ากองทุนเพิ่มประสิทธิภาพในการลงทุนจนผลตอบแทนเพิ่มขึ้นเป็น 6% ต่อปีเมื่อเกษียณกองทุนสามารถใช้เงินของผมจ่ายบำนาญให้ผมได้เพิ่มเป็นเดือนละ 9,500บาทถึง 14ปีเงินสะสมรวมผลตอบแทน 7% ของผมจึงจะใกล้หมดและจะติดลบในปีที่ 15 ในตอนที่ผมมีอายุ 80ปี
- แต่ถ้ากองทุนเพิ่มประสิทธิภาพในการลงทุนจนผลตอบแทนเพิ่มขึ้นเป็น 7% ต่อปีเมื่อเกษียณกองทุนสามารถใช้เงินของผมจ่ายบำนาญให้ผมได้เพิ่มเป็นเดือนละ 11,500บาทถึง 15ปีเงินสะสมรวมผลตอบแทน 7% ของผมจึงจะใกล้หมดและจะติดลบในปีที่ 16 ในตอนที่ผมมีอายุ 81ปี
- แต่ถ้ากองทุนเพิ่มประสิทธิภาพในการลงทุนจนผลตอบแทนเพิ่มขึ้นเป็น 8% ต่อปีเมื่อเกษียณกองทุนสามารถใช้เงินของผมจ่ายบำนาญให้ผมได้เพิ่มเป็นเดือนละ 13,000บาทถึง 19ปีเงินสะสมรวมผลตอบแทน 8% ของผมจึงจะใกล้หมดและจะติดลบในปีที่ 20 ในตอนที่ผมมีอายุ 85ปี
แต่ถ้าผู้ประกันตนอยากให้เงินบำนาญชราภาพต่อเดือนเพิ่มมากขึ้นก็สามารถทำได้โดยขยายอายุของผู้ประกันตนเพิ่มเป็นอายุ 60ปีโดยสมัครใจ(ใครสมัครใจเมื่อรับเงินบำนาญก็จะได้รับมากกว่าคนที่เลือกเกษียณอายุที่ 55ปีเช่นกัน