ถ้าวันนี้คุณได้รับเงินก้อนมา แต่ยังมีหนี้สินเชื่อที่ต้องผ่อนทุกเดือน คุณจะนำเงินไปโปะหนี้ให้มากที่สุด หรือเก็บไว้เป็นเงินสำรองก่อนครับ?
บางคนอาจคิดว่า เมื่อมีเงินอยู่ในมือ ก็ควรรีบลดหนี้ให้หมดเร็วที่สุด เพราะจะได้ไม่ต้องเสียดอกเบี้ยต่อไป
แต่ในอีกมุมหนึ่ง หากนำเงินทั้งหมดไปโปะหนี้จนไม่เหลือเงินสด เมื่อเกิดเหตุฉุกเฉินก็อาจต้องกลับไปกู้เงินใหม่
คำถามจึงไม่ใช่แค่ว่าเราควรโปะหนี้หรือเก็บเงิน แต่ต้องดูว่า
ทางเลือกไหนเหมาะกับสถานะการเงินของเรามากที่สุด
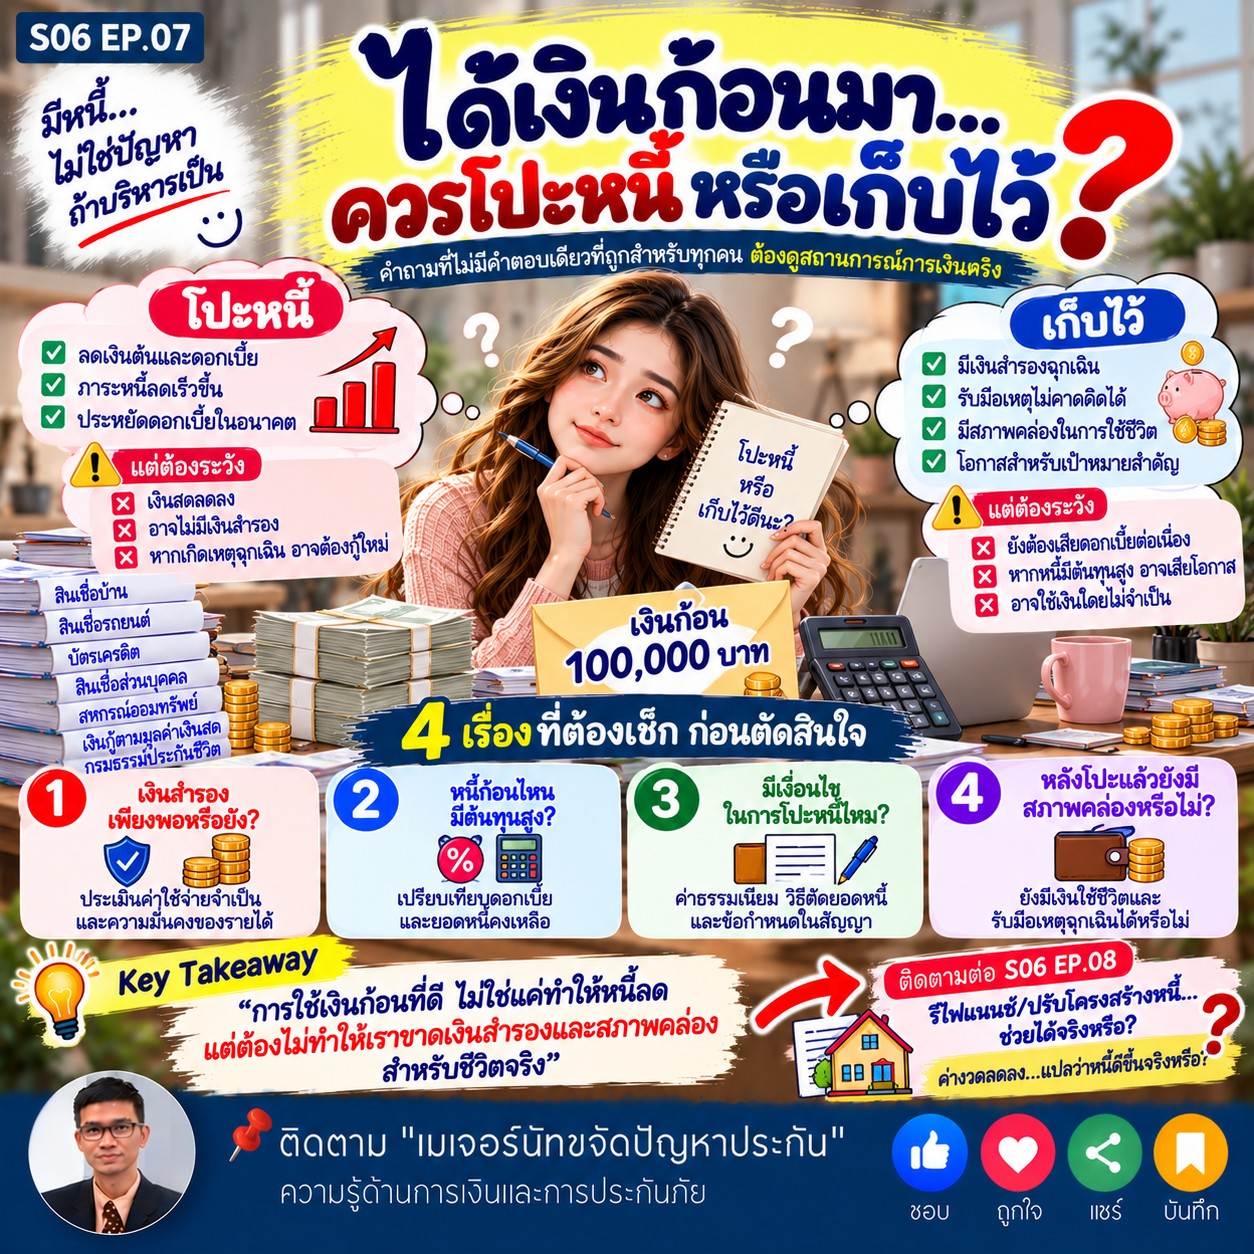 1. ก่อนตัดสินใจใช้เงินก้อน ต้องตรวจสอบอะไรบ้าง?
ผมแนะนำให้เริ่มจาก 4 เรื่องสำคัญ
ข้อแรก เงินสำรองเพียงพอหรือยัง?
ประเมินค่าใช้จ่ายจำเป็น ความมั่นคงของรายได้ ภาระครอบครัว และเงินที่ต้องใช้ในระยะใกล้
ข้อสอง หนี้ก้อนไหนมีต้นทุนสูง?
รวมภาระหนี้จากสินเชื่อในระบบทุกก้อน แล้วเปรียบเทียบดอกเบี้ย ยอดหนี้คงเหลือ และประโยชน์จากการชำระเพิ่ม
ข้อสาม มีเงื่อนไขในการโปะหนี้หรือไม่?
ตรวจสอบค่าธรรมเนียม วิธีตัดยอดหนี้ และเงื่อนไขการชำระก่อนกำหนด
ข้อสี่ หลังโปะหนี้แล้วยังมีสภาพคล่องหรือไม่?
อย่าลืมว่าชีวิตยังมีค่าใช้จ่ายจำเป็นและเหตุการณ์ที่คาดไม่ถึง
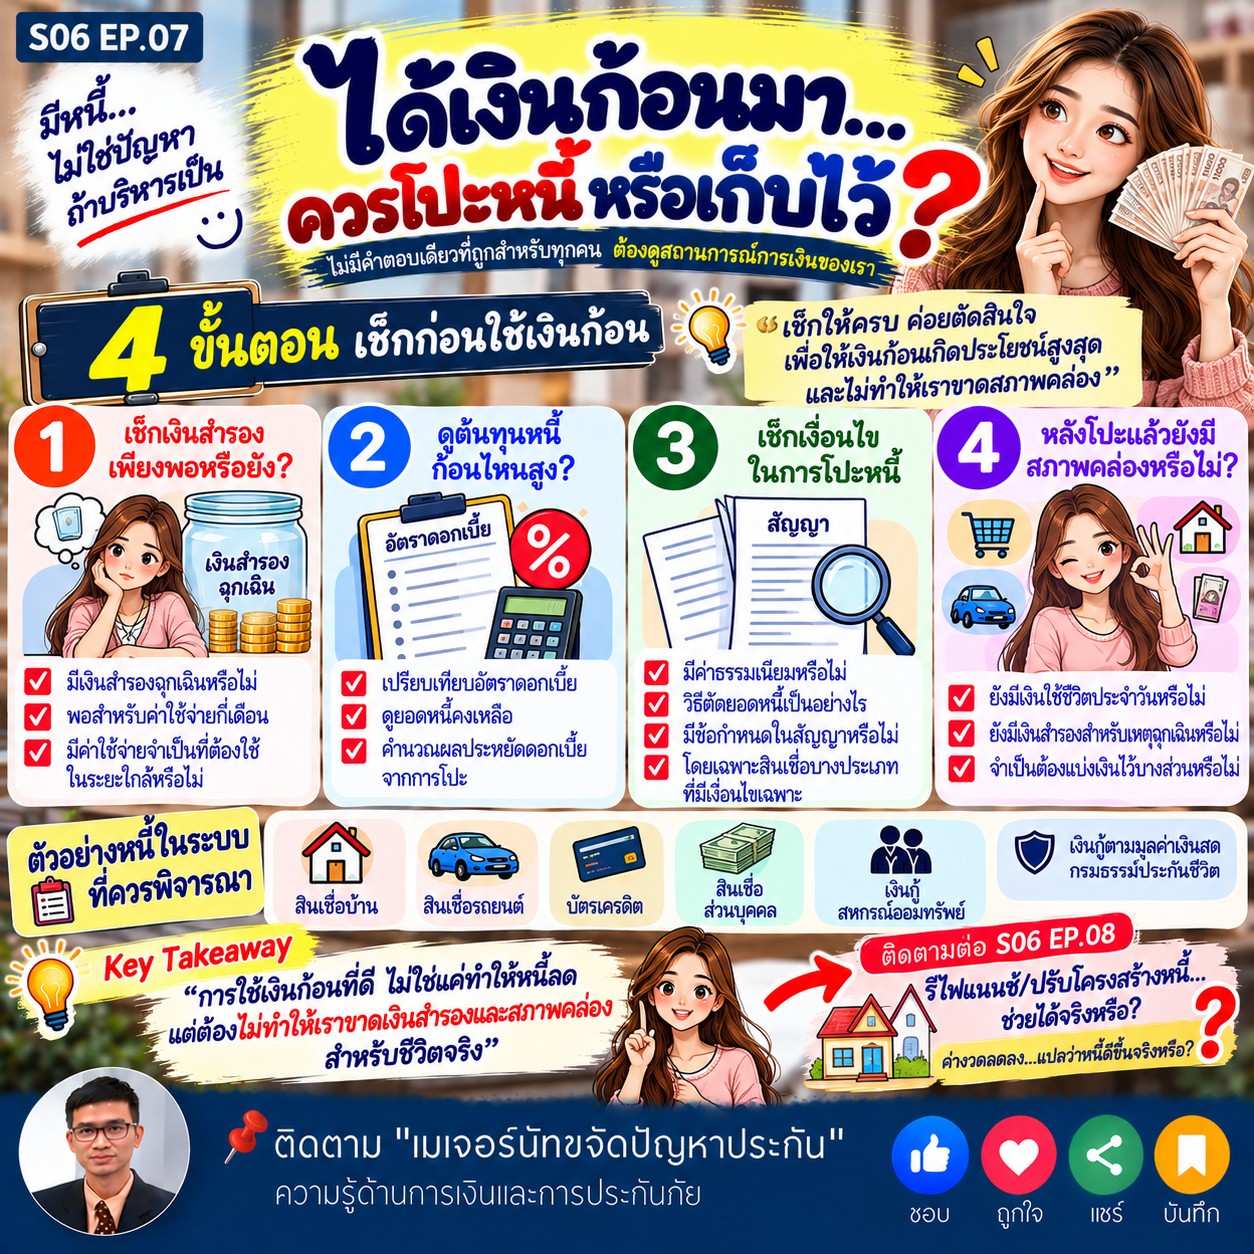 2. โปะหนี้กับเก็บเงินสำรอง มีข้อดีและข้อควรระวังต่างกัน
การโปะหนี้อาจช่วยลดเงินต้นและดอกเบี้ยในอนาคตได้ตามเงื่อนไขของหนี้ แต่ทำให้เงินสดที่มีอยู่ลดลง
ส่วนการเก็บเงินสำรองช่วยให้เรารับมือกับเหตุฉุกเฉินได้ดีขึ้น แต่ถ้าหนี้มีต้นทุนสูง การเก็บเงินไว้ทั้งหมดโดยไม่พิจารณาต้นทุนหนี้ก็อาจไม่เหมาะสมเช่นกัน
ดังนั้น จึงไม่มีคำตอบเดียวที่เหมาะกับทุกคน
บางคนอาจจำเป็นต้องให้ความสำคัญกับเงินสำรองก่อน ขณะที่บางคนซึ่งมีเงินสำรองเพียงพอแล้ว อาจเลือกนำเงินส่วนหนึ่งไปโปะหนี้ที่มีต้นทุนสูง
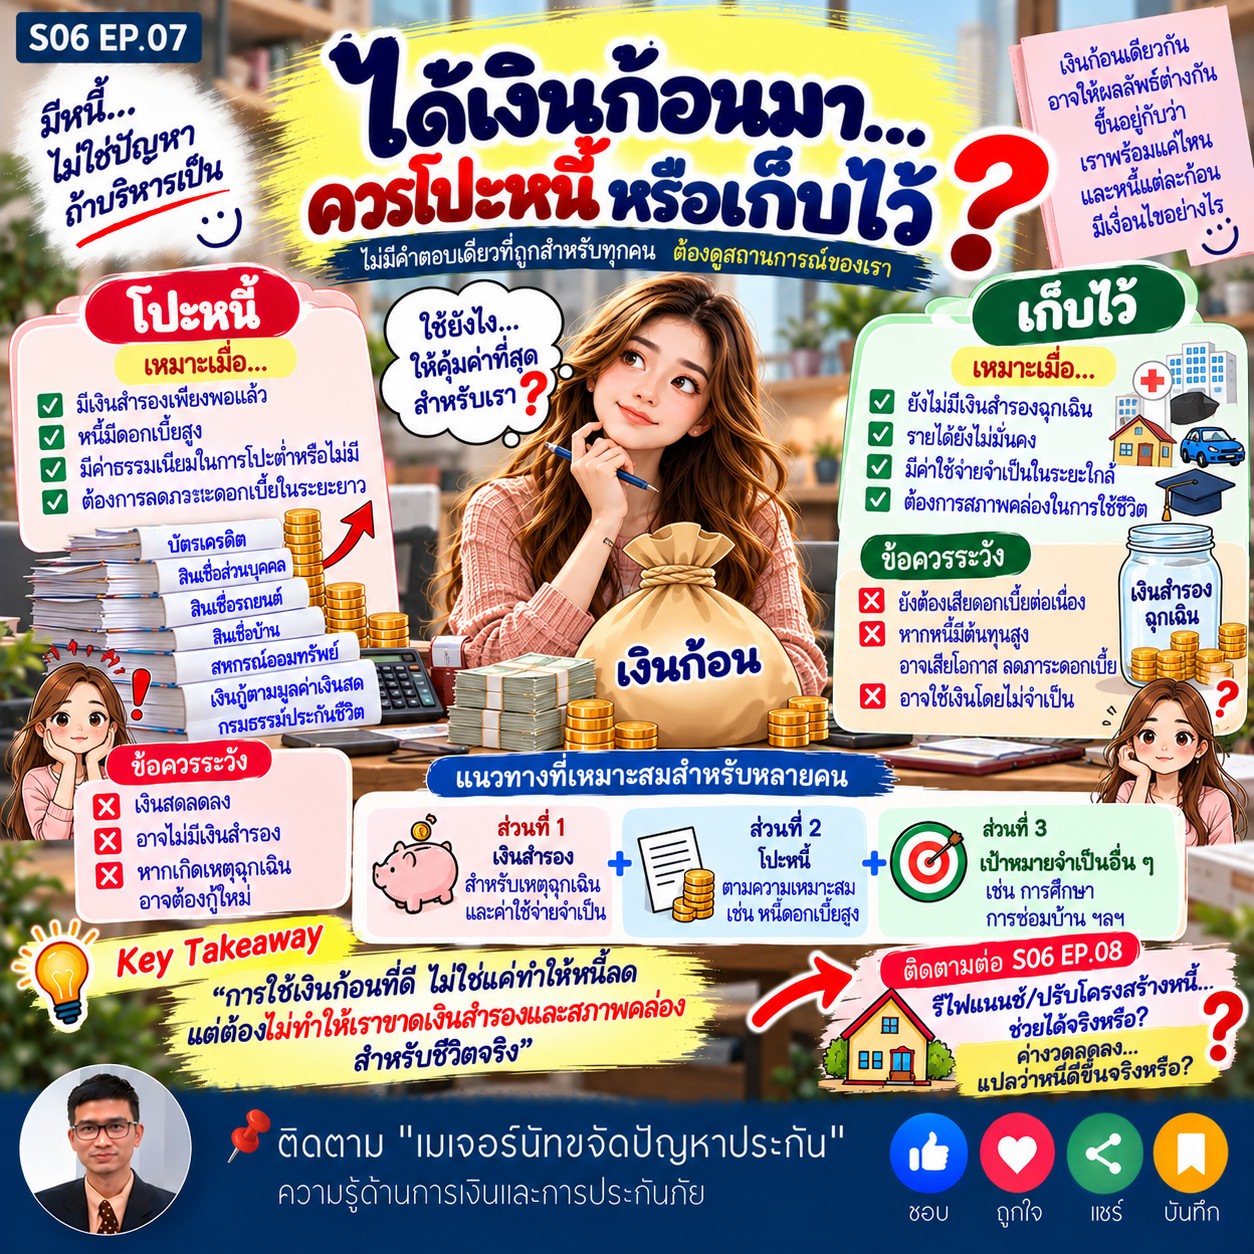 3. อย่าลืมตรวจสอบเงื่อนไขของหนี้แต่ละประเภท
ไม่ว่าจะเป็นสินเชื่อบ้าน สินเชื่อรถยนต์ บัตรเครดิต สินเชื่อส่วนบุคคล เงินกู้สหกรณ์ออมทรัพย์ หรือเงินกู้ตามมูลค่าเงินสดกรมธรรม์ประกันชีวิต ควรตรวจสอบรายละเอียดของสัญญาก่อนตัดสินใจ
โดยเฉพาะเงินกู้ตามมูลค่าเงินสดกรมธรรม์ประกันชีวิต ควรตรวจสอบดอกเบี้ยและผลที่อาจเกิดกับมูลค่าเงินสดหรือความคุ้มครองตามเงื่อนไขกรมธรรม์ด้วย
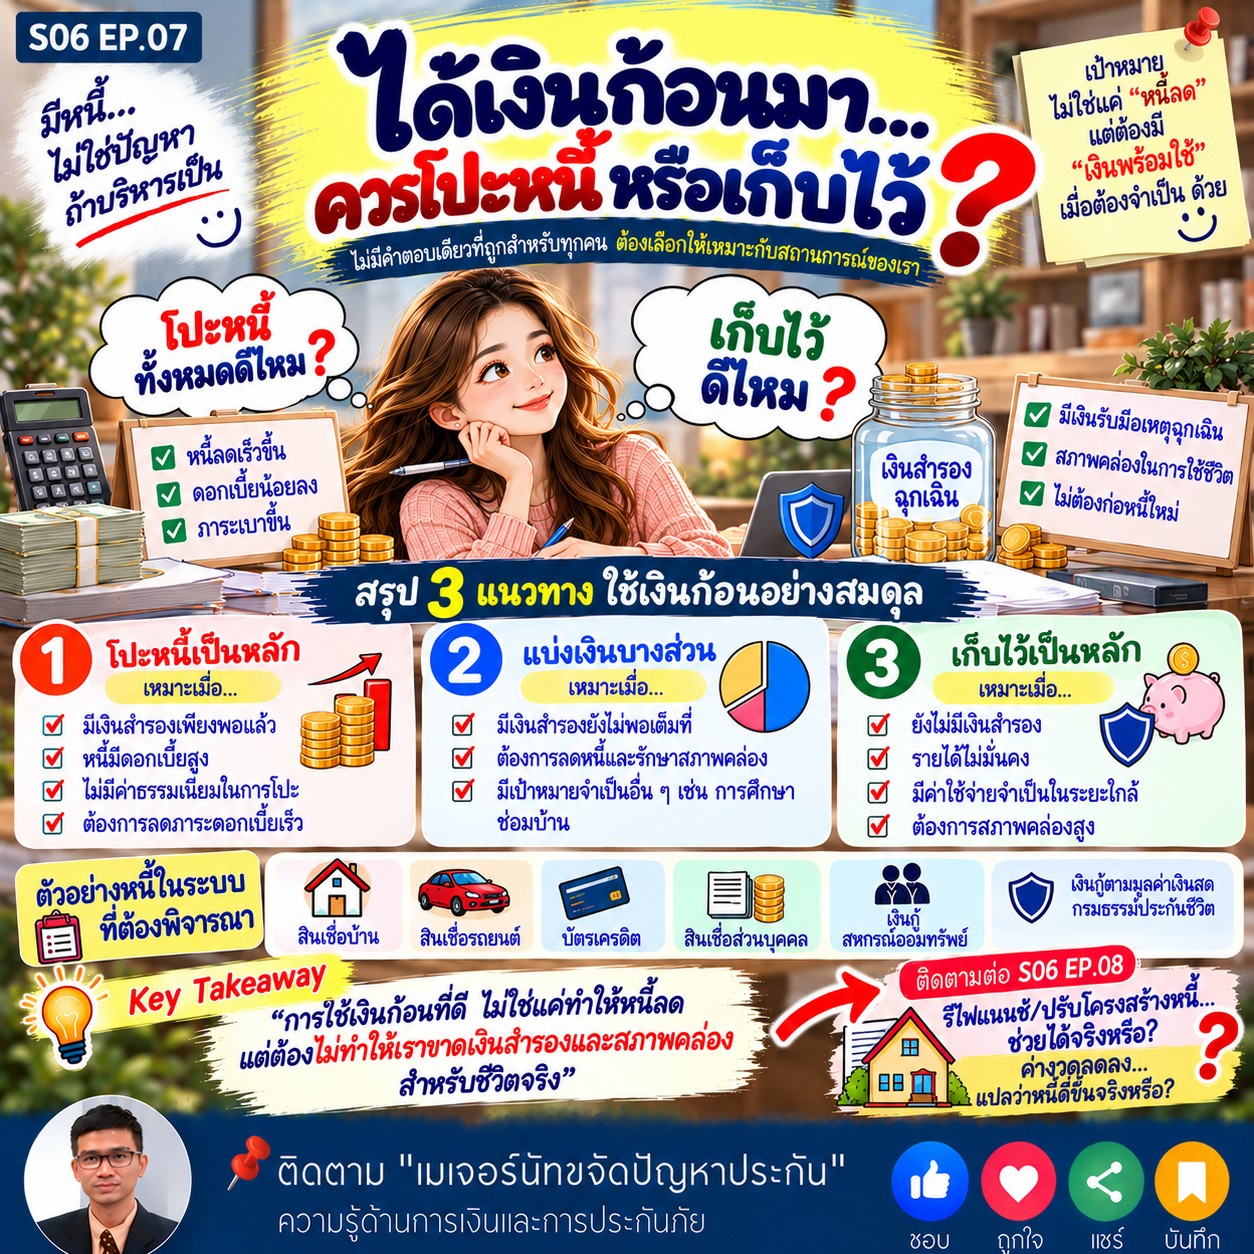
การใช้เงินก้อนอย่างเหมาะสม คือการลดภาระหนี้โดยไม่ทำให้ตัวเองขาดเงินสำรองและสภาพคล่องที่จำเป็น
 ชวนแลกเปลี่ยนความคิดเห็น
หากคุณได้รับเงินก้อนมาในขณะที่ยังมีหนี้สินเชื่อในระบบ คุณจะพิจารณาอะไรเป็นอันดับแรก?
- เงินสำรองที่มีอยู่
- ต้นทุนดอกเบี้ยของหนี้
- เงื่อนไขการชำระก่อนกำหนด
- หรือความจำเป็นในการใช้เงินระยะใกล้
มาแลกเปลี่ยนแนวคิดกันได้ครับ ไม่จำเป็นต้องเปิดเผยจำนวนเงินหรือรายละเอียดหนี้ส่วนตัว
ติดตามต่อใน
S06 EP.08
รีไฟแนนซ์/ปรับโครงสร้างหนี้…ช่วยได้จริงหรือ?
ค่างวดลดลง…แปลว่าหนี้ดีขึ้นจริงหรือ?
S06 : การจัดการหนี้ EP.07 : ได้เงินก้อนมา ควรโปะหนี้ให้หมดหรือเก็บไว้ก่อน? ถ้าโปะแล้วต้องกู้ใหม่ แบบไหนคุ้มกว่า?
บางคนอาจคิดว่า เมื่อมีเงินอยู่ในมือ ก็ควรรีบลดหนี้ให้หมดเร็วที่สุด เพราะจะได้ไม่ต้องเสียดอกเบี้ยต่อไป
แต่ในอีกมุมหนึ่ง หากนำเงินทั้งหมดไปโปะหนี้จนไม่เหลือเงินสด เมื่อเกิดเหตุฉุกเฉินก็อาจต้องกลับไปกู้เงินใหม่
คำถามจึงไม่ใช่แค่ว่าเราควรโปะหนี้หรือเก็บเงิน แต่ต้องดูว่า ทางเลือกไหนเหมาะกับสถานะการเงินของเรามากที่สุด
1. ก่อนตัดสินใจใช้เงินก้อน ต้องตรวจสอบอะไรบ้าง?
ผมแนะนำให้เริ่มจาก 4 เรื่องสำคัญ
ข้อแรก เงินสำรองเพียงพอหรือยัง?
ประเมินค่าใช้จ่ายจำเป็น ความมั่นคงของรายได้ ภาระครอบครัว และเงินที่ต้องใช้ในระยะใกล้
ข้อสอง หนี้ก้อนไหนมีต้นทุนสูง?
รวมภาระหนี้จากสินเชื่อในระบบทุกก้อน แล้วเปรียบเทียบดอกเบี้ย ยอดหนี้คงเหลือ และประโยชน์จากการชำระเพิ่ม
ข้อสาม มีเงื่อนไขในการโปะหนี้หรือไม่?
ตรวจสอบค่าธรรมเนียม วิธีตัดยอดหนี้ และเงื่อนไขการชำระก่อนกำหนด
ข้อสี่ หลังโปะหนี้แล้วยังมีสภาพคล่องหรือไม่?
อย่าลืมว่าชีวิตยังมีค่าใช้จ่ายจำเป็นและเหตุการณ์ที่คาดไม่ถึง
2. โปะหนี้กับเก็บเงินสำรอง มีข้อดีและข้อควรระวังต่างกัน
การโปะหนี้อาจช่วยลดเงินต้นและดอกเบี้ยในอนาคตได้ตามเงื่อนไขของหนี้ แต่ทำให้เงินสดที่มีอยู่ลดลง
ส่วนการเก็บเงินสำรองช่วยให้เรารับมือกับเหตุฉุกเฉินได้ดีขึ้น แต่ถ้าหนี้มีต้นทุนสูง การเก็บเงินไว้ทั้งหมดโดยไม่พิจารณาต้นทุนหนี้ก็อาจไม่เหมาะสมเช่นกัน
ดังนั้น จึงไม่มีคำตอบเดียวที่เหมาะกับทุกคน
บางคนอาจจำเป็นต้องให้ความสำคัญกับเงินสำรองก่อน ขณะที่บางคนซึ่งมีเงินสำรองเพียงพอแล้ว อาจเลือกนำเงินส่วนหนึ่งไปโปะหนี้ที่มีต้นทุนสูง
3. อย่าลืมตรวจสอบเงื่อนไขของหนี้แต่ละประเภท
ไม่ว่าจะเป็นสินเชื่อบ้าน สินเชื่อรถยนต์ บัตรเครดิต สินเชื่อส่วนบุคคล เงินกู้สหกรณ์ออมทรัพย์ หรือเงินกู้ตามมูลค่าเงินสดกรมธรรม์ประกันชีวิต ควรตรวจสอบรายละเอียดของสัญญาก่อนตัดสินใจ
โดยเฉพาะเงินกู้ตามมูลค่าเงินสดกรมธรรม์ประกันชีวิต ควรตรวจสอบดอกเบี้ยและผลที่อาจเกิดกับมูลค่าเงินสดหรือความคุ้มครองตามเงื่อนไขกรมธรรม์ด้วย
การใช้เงินก้อนอย่างเหมาะสม คือการลดภาระหนี้โดยไม่ทำให้ตัวเองขาดเงินสำรองและสภาพคล่องที่จำเป็น
ชวนแลกเปลี่ยนความคิดเห็น
หากคุณได้รับเงินก้อนมาในขณะที่ยังมีหนี้สินเชื่อในระบบ คุณจะพิจารณาอะไรเป็นอันดับแรก?
- เงินสำรองที่มีอยู่
- ต้นทุนดอกเบี้ยของหนี้
- เงื่อนไขการชำระก่อนกำหนด
- หรือความจำเป็นในการใช้เงินระยะใกล้
มาแลกเปลี่ยนแนวคิดกันได้ครับ ไม่จำเป็นต้องเปิดเผยจำนวนเงินหรือรายละเอียดหนี้ส่วนตัว
ติดตามต่อใน S06 EP.08
รีไฟแนนซ์/ปรับโครงสร้างหนี้…ช่วยได้จริงหรือ?
ค่างวดลดลง…แปลว่าหนี้ดีขึ้นจริงหรือ?