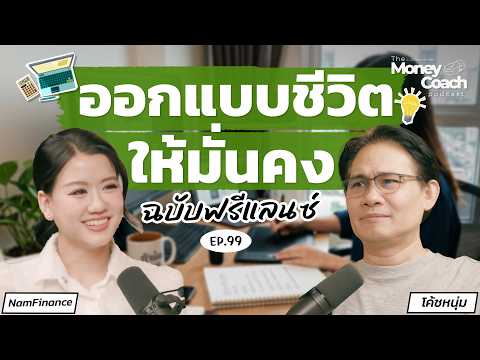
ช่วงนี้เห็นหลายคนมีรายได้ไม่แน่นอน โดยเฉพาะคนทำงานอิสระหรือฟรีแลนซ์ แต่ในขณะเดียวกันก็มีทั้งหนี้บ้าน หนี้คอนโด และภาระค่าใช้จ่ายที่ต้องรับผิดชอบ
ไปเจอคลิป The Money Coach EP.099 ที่พูดถึงเคสคุณเนย ฟรีแลนซ์วัย 38 ปี ซึ่งมีรายได้ที่เคยอยู่ประมาณ 40,000–100,000 บาทต่อเดือน แต่ช่วงหนึ่งลดลงเหลือประมาณ 20,000–30,000 บาท ทำให้เริ่มกังวลเรื่องความมั่นคงทางการเงิน
สิ่งที่น่าสนใจคือ แม้เจ้าตัวจะมี เงินสำรองฉุกเฉินประมาณ 700,000 บาท แต่ก็ยังลังเลว่าจะควรหยุดลงทุนแบบ DCA หรือเดินหน้าลงทุนต่อ เพราะรายได้ในอนาคตยังไม่แน่นอน
อีกประเด็นคือมี คอนโดที่ซื้อไว้เพื่อการลงทุน แต่ปัจจุบันไม่ค่อยคุ้มทุน จึงต้องกลับมาประเมินว่า ควรถือไว้ต่อ ขาย หรือเปลี่ยนทรัพย์สินให้ช่วยลดภาระหนี้
สิ่งที่ฉันคิดว่าน่าสนใจจากคลิป คือคำว่า “ความมั่นคงทางการเงิน” อาจไม่ได้หมายถึงการมีรายได้สูงเพียงอย่างเดียว แต่รวมถึงการมีฐานลูกค้าที่หลากหลาย การพัฒนาทักษะ และการวางแผนเงินสำรองให้เหมาะกับชีวิตที่มีรายได้ขึ้นลงด้วย
ถ้าเป็นคุณ มีเงินสำรอง 700,000 บาท แต่รายได้ไม่แน่นอน และยังมีภาระหนี้อยู่ คุณจะเลือกแบบไหน?
1. หยุดลงทุนชั่วคราว เก็บเงินสดไว้ก่อน
2. ลงทุน DCA ต่อ แต่ลดจำนวนเงินลง
3. เดินหน้าลงทุนตามแผนเดิม
4. เอาเงินไปลดหนี้ก่อน
ส่วนตัวคิดว่าเรื่องนี้ไม่มีคำตอบเดียว เพราะต้องดูทั้งรายได้ ค่าใช้จ่าย หนี้ และความมั่นคงของอาชีพประกอบกัน
ถ้าเป็นคุณ จะจัดการเงิน 700,000 บาทก้อนนี้อย่างไร?
คลิปเงินสำรอง 700,000 แต่รายได้ไม่แน่นอน ควรหยุดลงทุนก่อน หรือเดินหน้าต่อดี?
ช่วงนี้เห็นหลายคนมีรายได้ไม่แน่นอน โดยเฉพาะคนทำงานอิสระหรือฟรีแลนซ์ แต่ในขณะเดียวกันก็มีทั้งหนี้บ้าน หนี้คอนโด และภาระค่าใช้จ่ายที่ต้องรับผิดชอบ
ไปเจอคลิป The Money Coach EP.099 ที่พูดถึงเคสคุณเนย ฟรีแลนซ์วัย 38 ปี ซึ่งมีรายได้ที่เคยอยู่ประมาณ 40,000–100,000 บาทต่อเดือน แต่ช่วงหนึ่งลดลงเหลือประมาณ 20,000–30,000 บาท ทำให้เริ่มกังวลเรื่องความมั่นคงทางการเงิน
สิ่งที่น่าสนใจคือ แม้เจ้าตัวจะมี เงินสำรองฉุกเฉินประมาณ 700,000 บาท แต่ก็ยังลังเลว่าจะควรหยุดลงทุนแบบ DCA หรือเดินหน้าลงทุนต่อ เพราะรายได้ในอนาคตยังไม่แน่นอน
อีกประเด็นคือมี คอนโดที่ซื้อไว้เพื่อการลงทุน แต่ปัจจุบันไม่ค่อยคุ้มทุน จึงต้องกลับมาประเมินว่า ควรถือไว้ต่อ ขาย หรือเปลี่ยนทรัพย์สินให้ช่วยลดภาระหนี้
สิ่งที่ฉันคิดว่าน่าสนใจจากคลิป คือคำว่า “ความมั่นคงทางการเงิน” อาจไม่ได้หมายถึงการมีรายได้สูงเพียงอย่างเดียว แต่รวมถึงการมีฐานลูกค้าที่หลากหลาย การพัฒนาทักษะ และการวางแผนเงินสำรองให้เหมาะกับชีวิตที่มีรายได้ขึ้นลงด้วย
ถ้าเป็นคุณ มีเงินสำรอง 700,000 บาท แต่รายได้ไม่แน่นอน และยังมีภาระหนี้อยู่ คุณจะเลือกแบบไหน?
1. หยุดลงทุนชั่วคราว เก็บเงินสดไว้ก่อน
2. ลงทุน DCA ต่อ แต่ลดจำนวนเงินลง
3. เดินหน้าลงทุนตามแผนเดิม
4. เอาเงินไปลดหนี้ก่อน
ส่วนตัวคิดว่าเรื่องนี้ไม่มีคำตอบเดียว เพราะต้องดูทั้งรายได้ ค่าใช้จ่าย หนี้ และความมั่นคงของอาชีพประกอบกัน
ถ้าเป็นคุณ จะจัดการเงิน 700,000 บาทก้อนนี้อย่างไร?