แก่ไปก็ยังต้องลำบาก หลังผลประเมินระบบ ‘เงินบำนาญไทย’ ได้เกรด C ท่ามกลางวิกฤตเงินเกษียณทั่วโลก
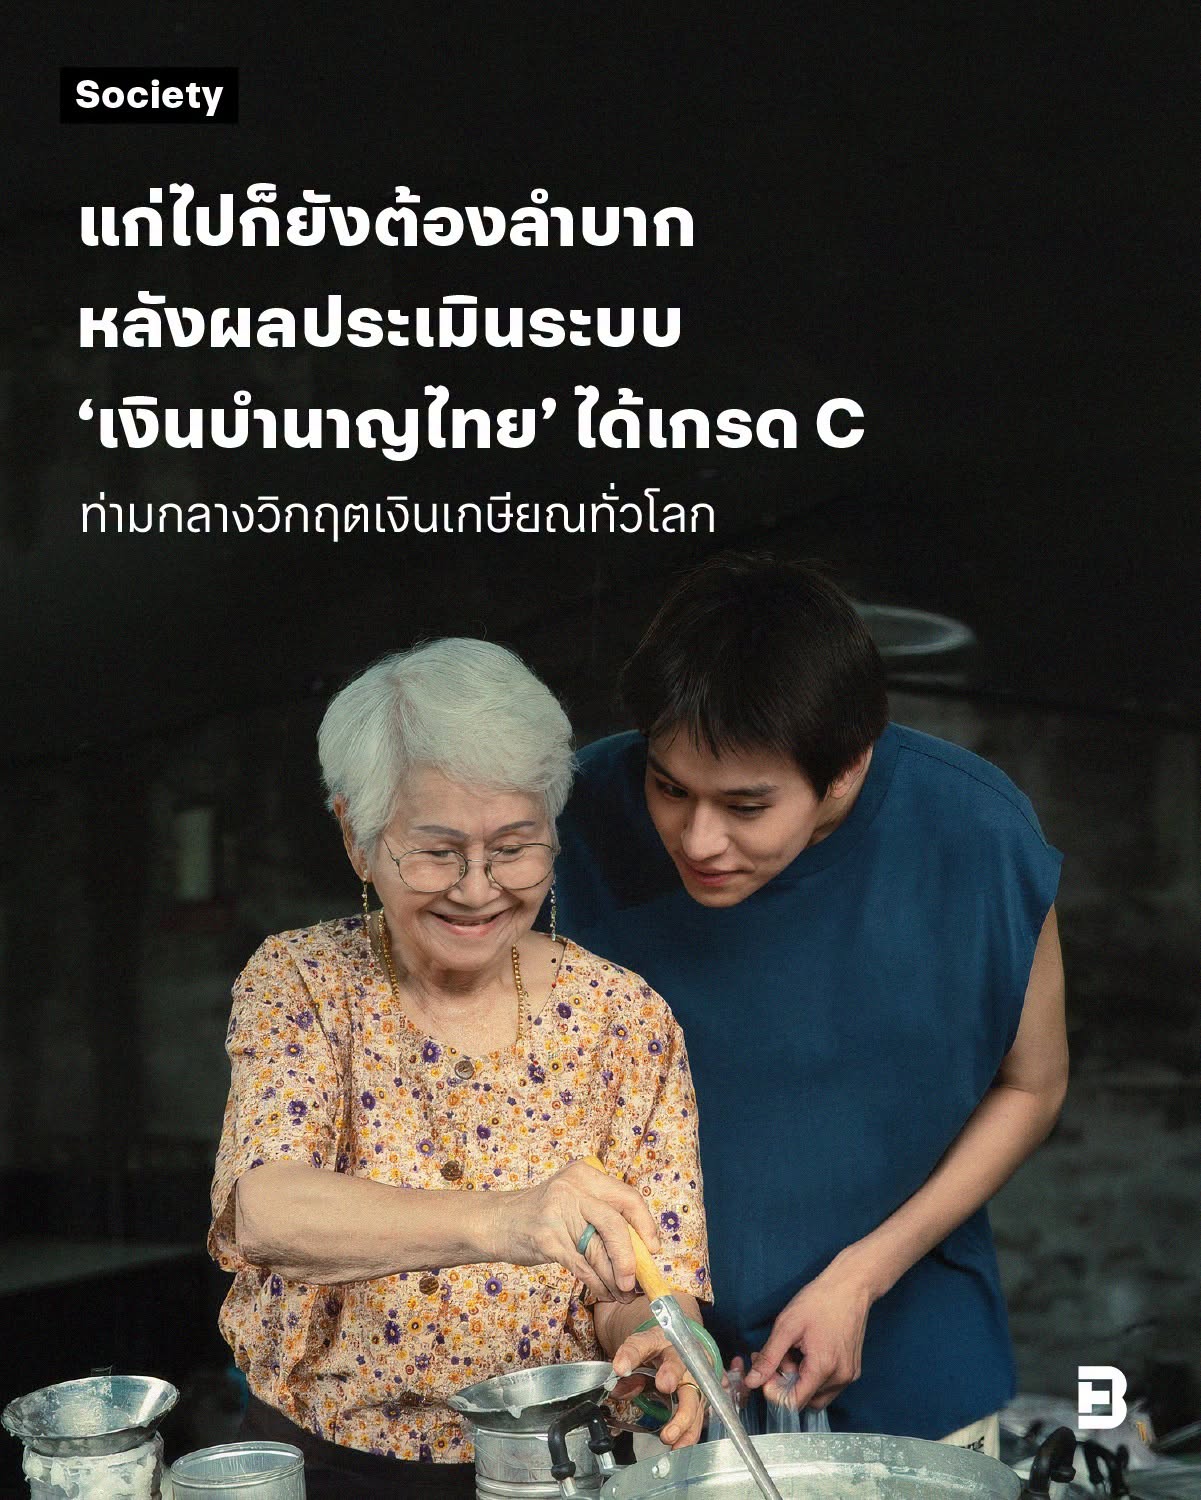
ทำงานหนักมาทั้งชีวิต แต่เมื่อถึงวัยเกษียณ คนไทยจำนวนหนึ่งอาจยังต้องกังวลว่าจะมีรายได้เพียงพอสำหรับใช้ชีวิตต่อไปหรือไม่
.
หลังผลประเมินระบบรายได้หลังเกษียณของไทยประจำปี 2026 ได้คะแนนเพียง 52.2 จาก 100 คะแนน อยู่ในระดับ C โดยด้านความเพียงพอของเงินบำนาญได้เกรด D ท่ามกลางความท้าทายจากสังคมสูงวัยที่กำลังเพิ่มขึ้นทั่วโลก
.
ผลประเมินดังกล่าวมาจาก Marsh CFA Institute Global Pension Index (MCGPI) ซึ่งประเมินระบบบำนาญ 55 ระบบทั่วโลก โดยประเทศไทยได้คะแนนรวมเพิ่มขึ้นจาก 50.6 คะแนนในปีก่อน แต่ยังต่ำกว่าคะแนนเฉลี่ยของทุกระบบที่ 65.3 คะแนน ถึง 13.1 คะแนน
.
เมื่อแยกตามด้าน ไทยได้คะแนนความเพียงพอของเงินบำนาญ 48.2 คะแนน และความยั่งยืนของระบบ 45.2 คะแนน ซึ่งทั้งคู่ได้เกรด D ส่วนด้านความโปร่งใสและความน่าเชื่อถือของระบบได้เกรด B ที่ 68.3 คะแนน
.
อย่างไรก็ตาม เกรด C ไม่ได้หมายความว่าคนไทยทุกคนจะได้รับเงินบำนาญไม่เพียงพอต่อการดำรงชีวิต เพราะการประเมินนี้เป็นการวัดประสิทธิภาพของระบบรายได้หลังเกษียณในภาพรวม ไม่ใช่การประเมินรายได้หรือสิทธิประโยชน์ของแต่ละบุคคล
.
ในประเทศไทย แหล่งรายได้หลังเกษียณมีหลายรูปแบบ ทั้งบำนาญชราภาพจากประกันสังคมสำหรับผู้ที่เข้าเงื่อนไข บำเหน็จหรือบำนาญข้าราชการ เบี้ยยังชีพผู้สูงอายุ และเงินออมส่วนตัว ซึ่งแต่ละประเภทมีเงื่อนไขและจำนวนเงินแตกต่างกัน ดังนั้นความมั่นคงทางการเงินในวัยเกษียณของแต่ละคนจึงขึ้นอยู่กับทั้งสิทธิที่ได้รับ เงินออม และรายจ่ายในการดำรงชีวิต
.
แต่สิ่งที่ผลประเมินกำลังสะท้อน คือความท้าทายในการทำให้ระบบโดยรวมสามารถจัดหารายได้หลังเกษียณได้อย่างเพียงพอและยั่งยืน โดยเฉพาะเมื่อประเทศไทยกำลังเข้าสู่สังคมสูงวัย ขณะที่จำนวนแรงงานรุ่นใหม่มีแนวโน้มลดลง
.
ทว่าสถานการณ์นี้ไม่ได้เกิดขึ้นเฉพาะในไทย แต่เป็นปัญหาที่หลายประเทศทั่วโลกกำลังเผชิญร่วมกัน รายงาน MCGPI ประจำปี 2026 ระบุว่า จากระบบบำนาญ 55 ระบบที่ได้รับการประเมิน มีถึง 43 ระบบที่มีอัตราเจริญพันธุ์ต่ำกว่าระดับทดแทนประชากรที่ 2.1 คนต่อผู้หญิงหนึ่งคน และ 23 ระบบมีอัตราต่ำกว่า 1.5 คน
.
ขณะเดียวกัน อายุคาดเฉลี่ยของประชากรในภูมิภาคที่พัฒนาแล้วเมื่ออายุ 65 ปี เพิ่มขึ้น 50.9 เปอร์เซ็นต์ นับตั้งแต่ปี 1950 โดยมีอายุขัยเพิ่มขึ้นอีกราว 20 ปี นั่นหมายความว่า เงินสำหรับวัยเกษียณจำเป็นต้องรองรับชีวิตที่ยาวนานขึ้น ขณะที่จำนวนแรงงานที่เข้ามาสมทบเงินในระบบมีแนวโน้มลดลง
.
ความเปลี่ยนแปลงนี้สร้างแรงกดดันต่อระบบบำนาญแบบจ่ายตามรอบ (Pay-as-you-go) ซึ่งนำเงินสมทบจากแรงงานปัจจุบันมาจ่ายผลประโยชน์ให้ผู้เกษียณอายุในปัจจุบันเป็นหลัก เมื่อคนทำงานลดลง แต่ผู้รับเงินบำนาญมีชีวิตยืนยาวขึ้น ระบบก็ต้องรับมือกับภาระทางการเงินที่เพิ่มขึ้น
.
เซบาสเตียน เบเทอร์เมียร์ (Sebastien Betermier) ผู้อำนวยการบริหารของ International Centre for Pension Management ระบุว่า อายุขัยที่ยืนยาวขึ้นทำให้กองทุนต้องจ่ายเงินบำนาญนานขึ้น และเพิ่มภาระให้คนรุ่นต่อไป โดยเปรียบปัญหานี้ว่าเป็น ‘ระเบิดเวลาที่กำลังนับถอยหลัง’
.
แม้แต่กองทุนที่นำเงินสมทบจากแรงงานและนายจ้างไปลงทุนเพื่อจ่ายผลประโยชน์ในอนาคต ก็ไม่ได้ปลอดภัยจากความเสี่ยงนี้ เพราะเมื่อสมาชิกเกษียณอายุและเริ่มรับเงินมากขึ้น กองทุนบางแห่งอาจมีเงินจ่ายออกสูงกว่าเงินสมทบใหม่ที่ได้รับ จนต้องพึ่งพาผลตอบแทนจากการลงทุนและสินทรัพย์สะสมมากขึ้น
.
ตัวอย่างเช่นในสหรัฐฯ กองทุน Old-Age and Survivors Insurance Trust Fund ซึ่งจ่ายสิทธิประโยชน์ด้านการเกษียณอายุและสิทธิประโยชน์สำหรับผู้รอดชีวิตให้ชาวอเมริกันหลายสิบล้านคน ถูกคาดการณ์ว่าจะใช้เงินสำรองจนหมดในไตรมาสที่ 4 ของปี 2032 ตามรายงานฉบับล่าสุดของคณะกรรมการผู้ดูแลกองทุน
.
ส่วนในออสเตรเลีย รายงานปี 2025 ของ Australian Prudential Regulation Authority ระบุว่า กองทุนเงินออมเพื่อการเกษียณอายุประมาณหนึ่งในสามมีการจ่ายผลประโยชน์สูงกว่าเงินสมทบที่ได้รับในช่วงสามปี แรงกดดันนี้ทำให้กองทุนบางแห่งหันไปลงทุนในสินทรัพย์ที่มีความเสี่ยงสูงขึ้น
.
เช่น หุ้นนอกตลาดหลักทรัพย์ โครงสร้างพื้นฐาน และสินเชื่อภาคเอกชน เพื่อเพิ่มโอกาสสร้างผลตอบแทนให้เพียงพอต่อภาระที่เพิ่มขึ้น แต่การลงทุนที่มีโอกาสสร้างผลตอบแทนสูงก็มาพร้อมความเสี่ยงที่มากขึ้นเช่นกัน
.
อย่างไรก็ตาม ยังมีประเทศที่ได้รับผลประเมินระบบบำนาญในระดับสูง โดยเนเธอร์แลนด์ได้คะแนนสูงที่สุดในการประเมินปี 2026 ที่ 85.8 คะแนน ตามด้วยเดนมาร์ก ไอซ์แลนด์ สิงคโปร์ อิสราเอล และออสเตรเลีย ซึ่งทั้งหมดอยู่ในกลุ่มเกรด A
.
สิงคโปร์ได้คะแนน 82.0 คะแนน โดยมีระบบกองทุนสำรองเลี้ยงชีพกลาง (Central Provident Fund) ซึ่งได้รับเงินสมทบอย่างเต็มจำนวนเป็นองค์ประกอบสำคัญ ขณะที่เนเธอร์แลนด์กำลังเปลี่ยนผ่านจากระบบบำนาญแบบกำหนดผลประโยชน์ไปสู่ระบบบำนาญแบบกำหนดเงินสมทบรายบุคคล โดยคาดว่าจะดำเนินการเสร็จสิ้นภายในปี 2028
.
ตัวอย่างเหล่านี้สะท้อนว่า การรับมือกับสังคมสูงวัยต้องอาศัยหลายปัจจัยร่วมกัน ทั้งการออกแบบระบบบำนาญ การบริหารเงินลงทุน และการปรับตัวให้เข้ากับโครงสร้างประชากรที่เปลี่ยนแปลงไป
.
สำหรับประเทศไทย ผลประเมินระดับ C จึงไม่ใช่ข้อสรุปว่าคนไทยทุกคนจะลำบากเมื่อเกษียณ แต่เป็นสัญญาณให้หันมาพิจารณาว่า ระบบรายได้หลังเกษียณในปัจจุบันมีความพร้อมเพียงใดในการรองรับประชากรที่มีอายุยืนยาวขึ้น โดยเฉพาะด้านความเพียงพอของรายได้และความยั่งยืนของระบบในระยะยาว
.
เพราะท้ายที่สุดแล้ว การเตรียมความพร้อมสำหรับวัยเกษียณไม่ได้ขึ้นอยู่กับการออมเงินของแต่ละคนเพียงอย่างเดียว แต่ยังเกี่ยวข้องกับการออกแบบระบบที่ช่วยให้ผู้คนมีรายได้รองรับชีวิตหลังหยุดทำงาน และทำให้สังคมสามารถดูแลประชากรสูงวัยได้อย่างมั่นคงในระยะยาว
.
ที่มา : ฺBrandThink
แก่ไปก็ยังต้องลำบาก หลังผลประเมินระบบ ‘เงินบำนาญไทย’ ได้เกรด C ท่ามกลางวิกฤตเงินเกษียณทั่วโลก
ทำงานหนักมาทั้งชีวิต แต่เมื่อถึงวัยเกษียณ คนไทยจำนวนหนึ่งอาจยังต้องกังวลว่าจะมีรายได้เพียงพอสำหรับใช้ชีวิตต่อไปหรือไม่
.
หลังผลประเมินระบบรายได้หลังเกษียณของไทยประจำปี 2026 ได้คะแนนเพียง 52.2 จาก 100 คะแนน อยู่ในระดับ C โดยด้านความเพียงพอของเงินบำนาญได้เกรด D ท่ามกลางความท้าทายจากสังคมสูงวัยที่กำลังเพิ่มขึ้นทั่วโลก
.
ผลประเมินดังกล่าวมาจาก Marsh CFA Institute Global Pension Index (MCGPI) ซึ่งประเมินระบบบำนาญ 55 ระบบทั่วโลก โดยประเทศไทยได้คะแนนรวมเพิ่มขึ้นจาก 50.6 คะแนนในปีก่อน แต่ยังต่ำกว่าคะแนนเฉลี่ยของทุกระบบที่ 65.3 คะแนน ถึง 13.1 คะแนน
.
เมื่อแยกตามด้าน ไทยได้คะแนนความเพียงพอของเงินบำนาญ 48.2 คะแนน และความยั่งยืนของระบบ 45.2 คะแนน ซึ่งทั้งคู่ได้เกรด D ส่วนด้านความโปร่งใสและความน่าเชื่อถือของระบบได้เกรด B ที่ 68.3 คะแนน
.
อย่างไรก็ตาม เกรด C ไม่ได้หมายความว่าคนไทยทุกคนจะได้รับเงินบำนาญไม่เพียงพอต่อการดำรงชีวิต เพราะการประเมินนี้เป็นการวัดประสิทธิภาพของระบบรายได้หลังเกษียณในภาพรวม ไม่ใช่การประเมินรายได้หรือสิทธิประโยชน์ของแต่ละบุคคล
.
ในประเทศไทย แหล่งรายได้หลังเกษียณมีหลายรูปแบบ ทั้งบำนาญชราภาพจากประกันสังคมสำหรับผู้ที่เข้าเงื่อนไข บำเหน็จหรือบำนาญข้าราชการ เบี้ยยังชีพผู้สูงอายุ และเงินออมส่วนตัว ซึ่งแต่ละประเภทมีเงื่อนไขและจำนวนเงินแตกต่างกัน ดังนั้นความมั่นคงทางการเงินในวัยเกษียณของแต่ละคนจึงขึ้นอยู่กับทั้งสิทธิที่ได้รับ เงินออม และรายจ่ายในการดำรงชีวิต
.
แต่สิ่งที่ผลประเมินกำลังสะท้อน คือความท้าทายในการทำให้ระบบโดยรวมสามารถจัดหารายได้หลังเกษียณได้อย่างเพียงพอและยั่งยืน โดยเฉพาะเมื่อประเทศไทยกำลังเข้าสู่สังคมสูงวัย ขณะที่จำนวนแรงงานรุ่นใหม่มีแนวโน้มลดลง
.
ทว่าสถานการณ์นี้ไม่ได้เกิดขึ้นเฉพาะในไทย แต่เป็นปัญหาที่หลายประเทศทั่วโลกกำลังเผชิญร่วมกัน รายงาน MCGPI ประจำปี 2026 ระบุว่า จากระบบบำนาญ 55 ระบบที่ได้รับการประเมิน มีถึง 43 ระบบที่มีอัตราเจริญพันธุ์ต่ำกว่าระดับทดแทนประชากรที่ 2.1 คนต่อผู้หญิงหนึ่งคน และ 23 ระบบมีอัตราต่ำกว่า 1.5 คน
.
ขณะเดียวกัน อายุคาดเฉลี่ยของประชากรในภูมิภาคที่พัฒนาแล้วเมื่ออายุ 65 ปี เพิ่มขึ้น 50.9 เปอร์เซ็นต์ นับตั้งแต่ปี 1950 โดยมีอายุขัยเพิ่มขึ้นอีกราว 20 ปี นั่นหมายความว่า เงินสำหรับวัยเกษียณจำเป็นต้องรองรับชีวิตที่ยาวนานขึ้น ขณะที่จำนวนแรงงานที่เข้ามาสมทบเงินในระบบมีแนวโน้มลดลง
.
ความเปลี่ยนแปลงนี้สร้างแรงกดดันต่อระบบบำนาญแบบจ่ายตามรอบ (Pay-as-you-go) ซึ่งนำเงินสมทบจากแรงงานปัจจุบันมาจ่ายผลประโยชน์ให้ผู้เกษียณอายุในปัจจุบันเป็นหลัก เมื่อคนทำงานลดลง แต่ผู้รับเงินบำนาญมีชีวิตยืนยาวขึ้น ระบบก็ต้องรับมือกับภาระทางการเงินที่เพิ่มขึ้น
.
เซบาสเตียน เบเทอร์เมียร์ (Sebastien Betermier) ผู้อำนวยการบริหารของ International Centre for Pension Management ระบุว่า อายุขัยที่ยืนยาวขึ้นทำให้กองทุนต้องจ่ายเงินบำนาญนานขึ้น และเพิ่มภาระให้คนรุ่นต่อไป โดยเปรียบปัญหานี้ว่าเป็น ‘ระเบิดเวลาที่กำลังนับถอยหลัง’
.
แม้แต่กองทุนที่นำเงินสมทบจากแรงงานและนายจ้างไปลงทุนเพื่อจ่ายผลประโยชน์ในอนาคต ก็ไม่ได้ปลอดภัยจากความเสี่ยงนี้ เพราะเมื่อสมาชิกเกษียณอายุและเริ่มรับเงินมากขึ้น กองทุนบางแห่งอาจมีเงินจ่ายออกสูงกว่าเงินสมทบใหม่ที่ได้รับ จนต้องพึ่งพาผลตอบแทนจากการลงทุนและสินทรัพย์สะสมมากขึ้น
.
ตัวอย่างเช่นในสหรัฐฯ กองทุน Old-Age and Survivors Insurance Trust Fund ซึ่งจ่ายสิทธิประโยชน์ด้านการเกษียณอายุและสิทธิประโยชน์สำหรับผู้รอดชีวิตให้ชาวอเมริกันหลายสิบล้านคน ถูกคาดการณ์ว่าจะใช้เงินสำรองจนหมดในไตรมาสที่ 4 ของปี 2032 ตามรายงานฉบับล่าสุดของคณะกรรมการผู้ดูแลกองทุน
.
ส่วนในออสเตรเลีย รายงานปี 2025 ของ Australian Prudential Regulation Authority ระบุว่า กองทุนเงินออมเพื่อการเกษียณอายุประมาณหนึ่งในสามมีการจ่ายผลประโยชน์สูงกว่าเงินสมทบที่ได้รับในช่วงสามปี แรงกดดันนี้ทำให้กองทุนบางแห่งหันไปลงทุนในสินทรัพย์ที่มีความเสี่ยงสูงขึ้น
.
เช่น หุ้นนอกตลาดหลักทรัพย์ โครงสร้างพื้นฐาน และสินเชื่อภาคเอกชน เพื่อเพิ่มโอกาสสร้างผลตอบแทนให้เพียงพอต่อภาระที่เพิ่มขึ้น แต่การลงทุนที่มีโอกาสสร้างผลตอบแทนสูงก็มาพร้อมความเสี่ยงที่มากขึ้นเช่นกัน
.
อย่างไรก็ตาม ยังมีประเทศที่ได้รับผลประเมินระบบบำนาญในระดับสูง โดยเนเธอร์แลนด์ได้คะแนนสูงที่สุดในการประเมินปี 2026 ที่ 85.8 คะแนน ตามด้วยเดนมาร์ก ไอซ์แลนด์ สิงคโปร์ อิสราเอล และออสเตรเลีย ซึ่งทั้งหมดอยู่ในกลุ่มเกรด A
.
สิงคโปร์ได้คะแนน 82.0 คะแนน โดยมีระบบกองทุนสำรองเลี้ยงชีพกลาง (Central Provident Fund) ซึ่งได้รับเงินสมทบอย่างเต็มจำนวนเป็นองค์ประกอบสำคัญ ขณะที่เนเธอร์แลนด์กำลังเปลี่ยนผ่านจากระบบบำนาญแบบกำหนดผลประโยชน์ไปสู่ระบบบำนาญแบบกำหนดเงินสมทบรายบุคคล โดยคาดว่าจะดำเนินการเสร็จสิ้นภายในปี 2028
.
ตัวอย่างเหล่านี้สะท้อนว่า การรับมือกับสังคมสูงวัยต้องอาศัยหลายปัจจัยร่วมกัน ทั้งการออกแบบระบบบำนาญ การบริหารเงินลงทุน และการปรับตัวให้เข้ากับโครงสร้างประชากรที่เปลี่ยนแปลงไป
.
สำหรับประเทศไทย ผลประเมินระดับ C จึงไม่ใช่ข้อสรุปว่าคนไทยทุกคนจะลำบากเมื่อเกษียณ แต่เป็นสัญญาณให้หันมาพิจารณาว่า ระบบรายได้หลังเกษียณในปัจจุบันมีความพร้อมเพียงใดในการรองรับประชากรที่มีอายุยืนยาวขึ้น โดยเฉพาะด้านความเพียงพอของรายได้และความยั่งยืนของระบบในระยะยาว
.
เพราะท้ายที่สุดแล้ว การเตรียมความพร้อมสำหรับวัยเกษียณไม่ได้ขึ้นอยู่กับการออมเงินของแต่ละคนเพียงอย่างเดียว แต่ยังเกี่ยวข้องกับการออกแบบระบบที่ช่วยให้ผู้คนมีรายได้รองรับชีวิตหลังหยุดทำงาน และทำให้สังคมสามารถดูแลประชากรสูงวัยได้อย่างมั่นคงในระยะยาว
.
ที่มา : ฺBrandThink