เคยไหมครับ?
เงินเดือนเข้ามา สิ่งแรกที่ต้องทำคือจ่ายค่างวดสินเชื่อและภาระหนี้ต่าง ๆ พอชำระครบแล้ว เงินที่เหลือกลับไม่เพียงพอสำหรับการออม หรือบางเดือนแทบไม่มีเงินเหลือเลย
การชำระหนี้ตรงเวลาเป็นเรื่องสำคัญ แต่ผมคิดว่าเราควรถามตัวเองเพิ่มเติมว่า
หลังจากจ่ายหนี้แล้ว เรายังมีเงินดูแลชีวิตปัจจุบันและเตรียมพร้อมสำหรับอนาคตหรือไม่?
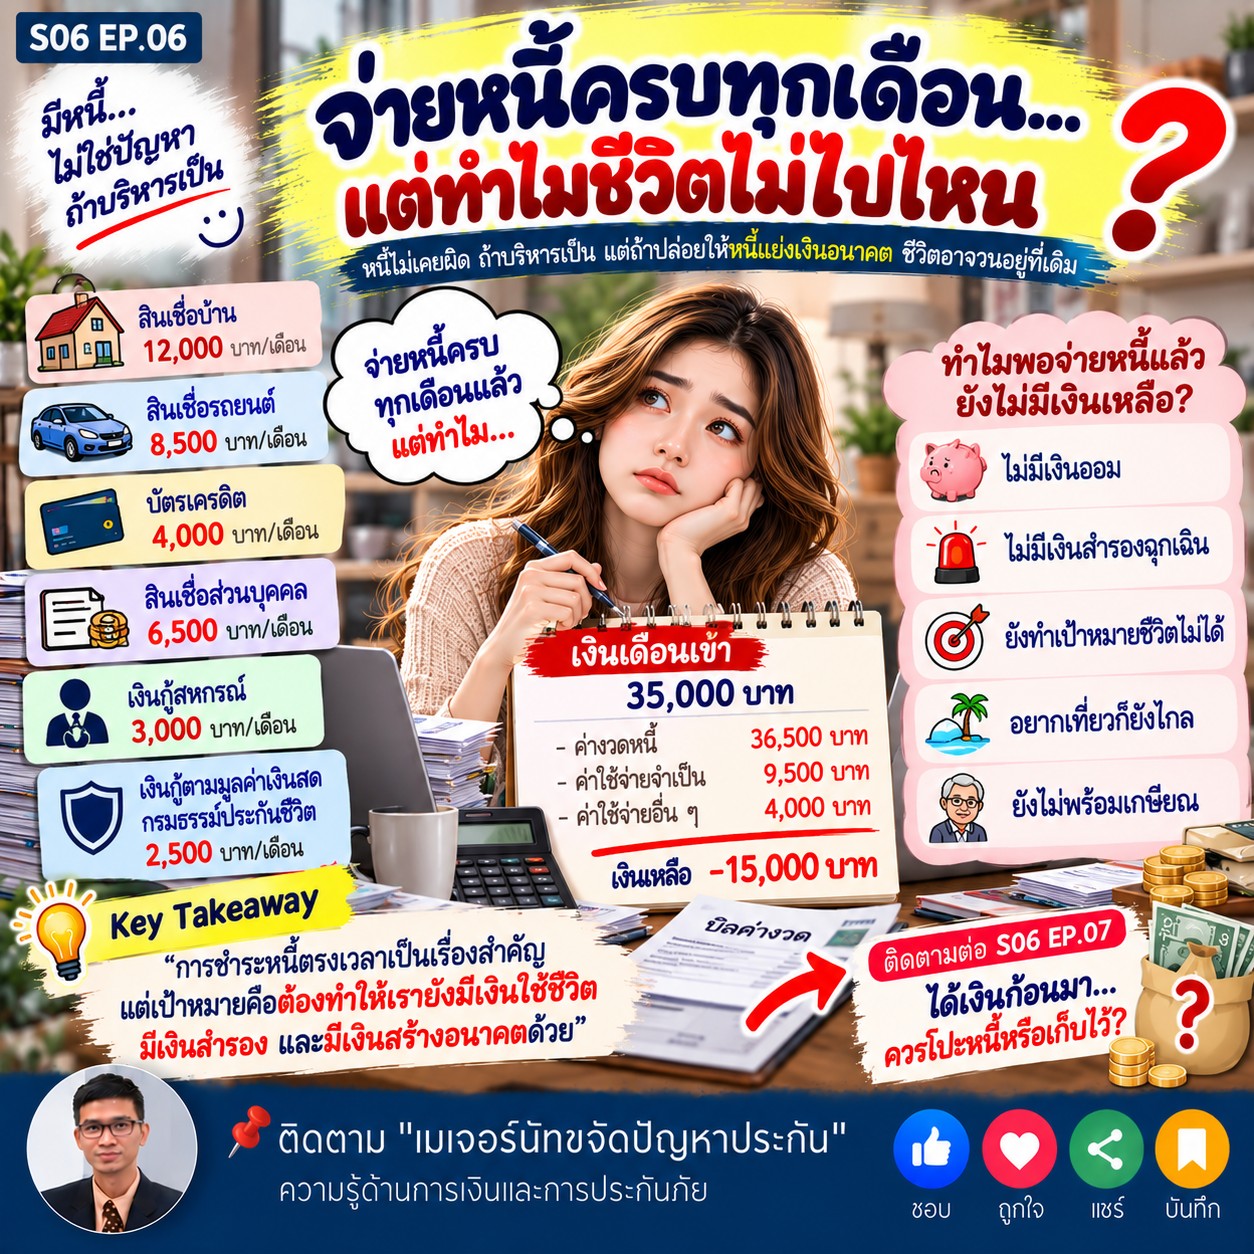 1. เริ่มจากรู้ว่าเงินของเราไปอยู่ตรงไหน
ก่อนจะปรับแผนการเงิน ลองรวบรวมข้อมูล 2 ส่วน
- รายได้ที่ได้รับจริงในแต่ละเดือน
- ภาระหนี้ที่ต้องชำระทั้งหมด
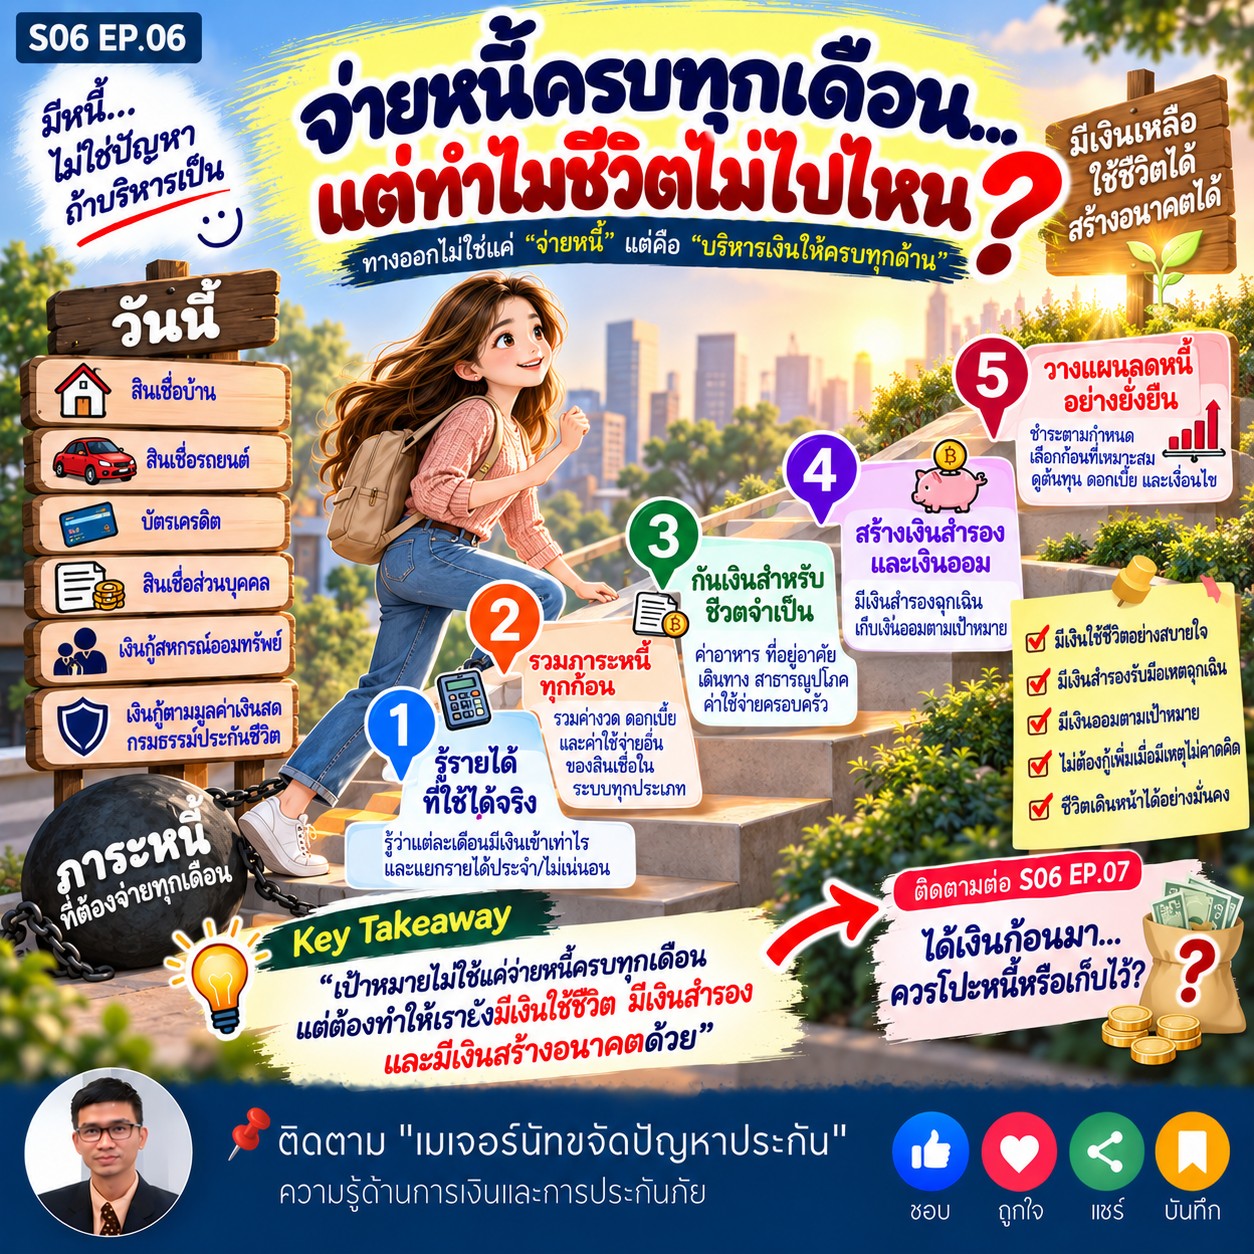
ไม่ว่าจะเป็นสินเชื่อบ้าน สินเชื่อรถยนต์ บัตรเครดิต สินเชื่อส่วนบุคคล เงินกู้สหกรณ์ออมทรัพย์ หรือเงินกู้ตามมูลค่าเงินสดกรมธรรม์ประกันชีวิต ควรรวมภาระที่ต้องชำระจริงไว้ในแผน โดยพิจารณาเงื่อนไขของแต่ละประเภทให้ครบ
เมื่อเห็นภาพรวมแล้ว เราจะเริ่มรู้ว่าภาระหนี้กินสัดส่วนรายได้ไปมากเพียงใด
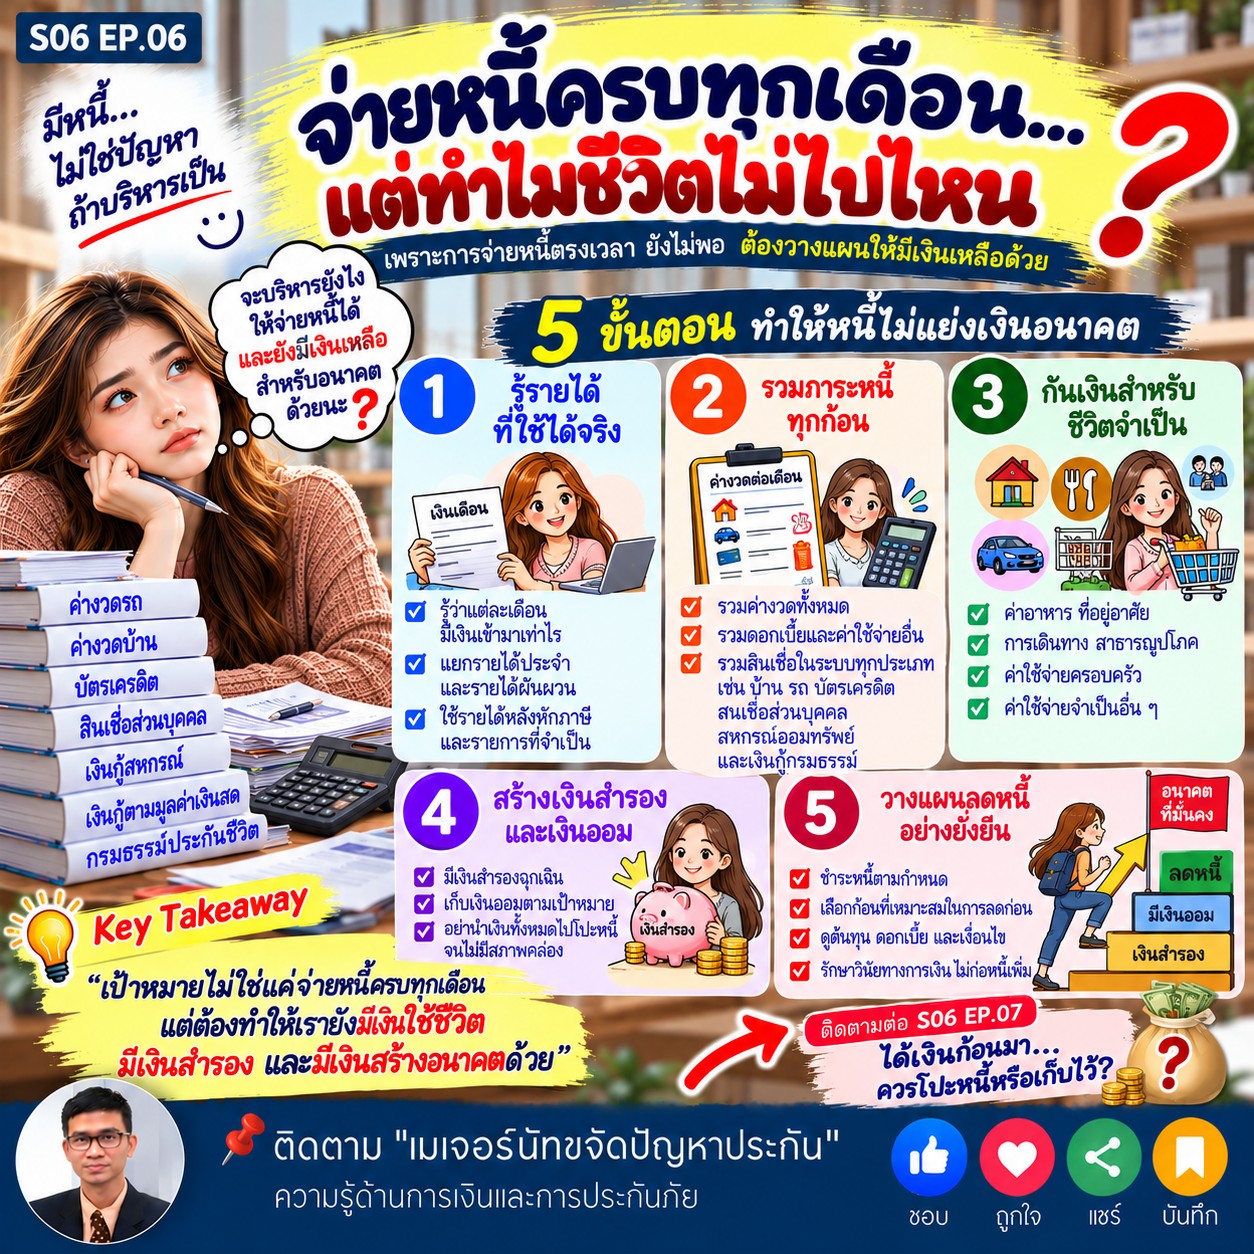 2. อย่าลืมเงินที่ต้องใช้ในชีวิตและเงินสำรอง
บางคนตั้งใจลดหนี้ให้เร็วที่สุด จึงนำเงินที่เหลือไปชำระหนี้เพิ่มจนแทบไม่เหลือเงินสด
แต่ถ้าเกิดเหตุฉุกเฉินขึ้นมา ก็อาจต้องกู้เงินเพิ่มเพื่อรับมือกับค่าใช้จ่ายที่ไม่ได้วางแผนไว้
การบริหารหนี้จึงควรพิจารณาทั้งการชำระหนี้ตามกำหนด ค่าใช้จ่ายจำเป็น เงินสำรองฉุกเฉิน และเป้าหมายการออมในอนาคต
ไม่ได้หมายความว่าทุกคนต้องแบ่งเงินในสัดส่วนเดียวกัน แต่ควรจัดสรรตามรายได้ ความเสี่ยง และภาระของตัวเอง
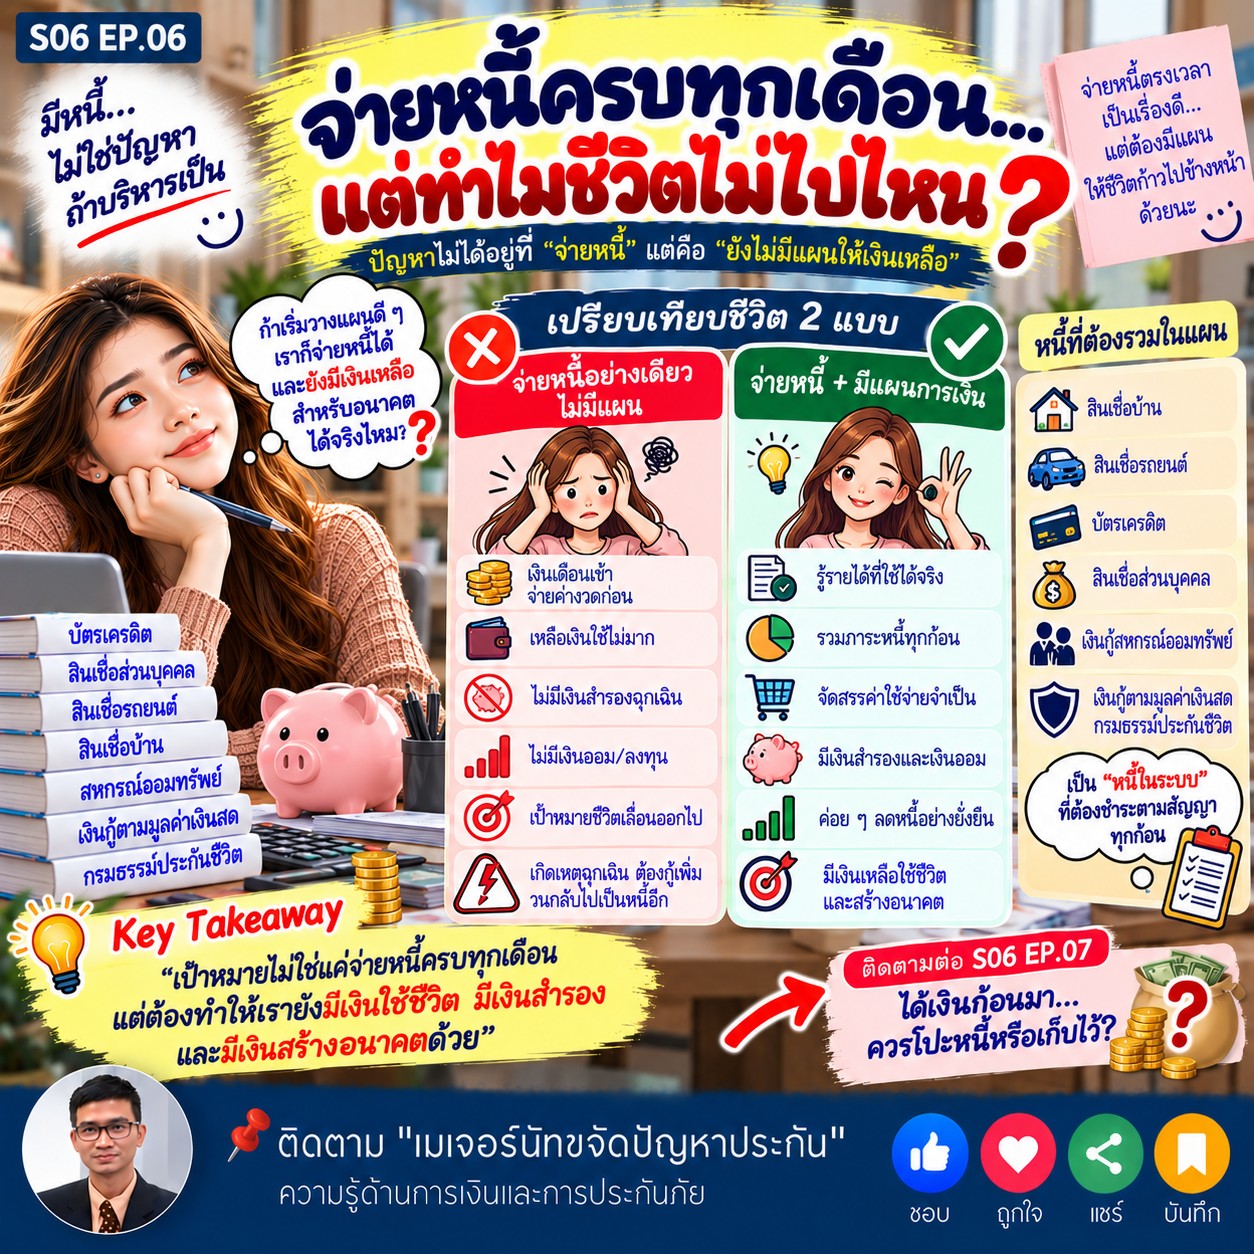 3. เป้าหมายไม่ใช่แค่จ่ายหนี้ครบ แต่ต้องมีเงินเหลือสร้างอนาคต
การบริหารหนี้ที่ดีควรช่วยให้เราควบคุมภาระได้ โดยไม่ทำให้ชีวิตประจำวันขาดสภาพคล่องหรือเสียโอกาสในการเตรียมความพร้อมระยะยาว
ลองเริ่มจากการตรวจสอบรายได้ รวมภาระหนี้ กันเงินสำหรับค่าใช้จ่ายจำเป็น และวางแผนเงินสำรองให้เหมาะสม จากนั้นจึงจัดสรรเงินส่วนเกินเพื่อลดหนี้และสร้างเงินออมอย่างสมดุล
 ชวนแลกเปลี่ยนความคิดเห็น
ถ้าคุณชำระหนี้ครบทุกเดือน แต่ยังไม่มีเงินเหลือเก็บ คุณคิดว่าควรเริ่มแก้จากจุดไหนก่อน?
- ตรวจสอบรายจ่าย
- ลดภาระหนี้
- สร้างเงินสำรองฉุกเฉิน
- วางแผนจัดสรรเงินออมให้ชัดเจน
มาแลกเปลี่ยนแนวคิดกันได้ครับ ไม่จำเป็นต้องเปิดเผยรายได้หรือยอดหนี้ส่วนตัว
และถ้าวันหนึ่งมีเงินก้อนเข้ามา เราควรนำไปโปะหนี้ทันที หรือเก็บไว้เป็นเงินสำรองก่อน?
ติดตามต่อใน
S06 EP.07
มีเงินก้อน…โปะหนี้เลยดีไหม?
ได้เงินก้อนมา…ควรโปะหนี้หรือเก็บไว้?
S06 : การจัดการหนี้ EP.06 : จ่ายหนี้ครบทุกเดือน แต่ไม่มีเงินเก็บ…คุณกำลังบริหารหนี้ หรือกำลังให้หนี้บริหารชีวิต?
เงินเดือนเข้ามา สิ่งแรกที่ต้องทำคือจ่ายค่างวดสินเชื่อและภาระหนี้ต่าง ๆ พอชำระครบแล้ว เงินที่เหลือกลับไม่เพียงพอสำหรับการออม หรือบางเดือนแทบไม่มีเงินเหลือเลย
การชำระหนี้ตรงเวลาเป็นเรื่องสำคัญ แต่ผมคิดว่าเราควรถามตัวเองเพิ่มเติมว่า
หลังจากจ่ายหนี้แล้ว เรายังมีเงินดูแลชีวิตปัจจุบันและเตรียมพร้อมสำหรับอนาคตหรือไม่?
1. เริ่มจากรู้ว่าเงินของเราไปอยู่ตรงไหน
ก่อนจะปรับแผนการเงิน ลองรวบรวมข้อมูล 2 ส่วน
- รายได้ที่ได้รับจริงในแต่ละเดือน
- ภาระหนี้ที่ต้องชำระทั้งหมด
ไม่ว่าจะเป็นสินเชื่อบ้าน สินเชื่อรถยนต์ บัตรเครดิต สินเชื่อส่วนบุคคล เงินกู้สหกรณ์ออมทรัพย์ หรือเงินกู้ตามมูลค่าเงินสดกรมธรรม์ประกันชีวิต ควรรวมภาระที่ต้องชำระจริงไว้ในแผน โดยพิจารณาเงื่อนไขของแต่ละประเภทให้ครบ
เมื่อเห็นภาพรวมแล้ว เราจะเริ่มรู้ว่าภาระหนี้กินสัดส่วนรายได้ไปมากเพียงใด
2. อย่าลืมเงินที่ต้องใช้ในชีวิตและเงินสำรอง
บางคนตั้งใจลดหนี้ให้เร็วที่สุด จึงนำเงินที่เหลือไปชำระหนี้เพิ่มจนแทบไม่เหลือเงินสด
แต่ถ้าเกิดเหตุฉุกเฉินขึ้นมา ก็อาจต้องกู้เงินเพิ่มเพื่อรับมือกับค่าใช้จ่ายที่ไม่ได้วางแผนไว้
การบริหารหนี้จึงควรพิจารณาทั้งการชำระหนี้ตามกำหนด ค่าใช้จ่ายจำเป็น เงินสำรองฉุกเฉิน และเป้าหมายการออมในอนาคต
ไม่ได้หมายความว่าทุกคนต้องแบ่งเงินในสัดส่วนเดียวกัน แต่ควรจัดสรรตามรายได้ ความเสี่ยง และภาระของตัวเอง
3. เป้าหมายไม่ใช่แค่จ่ายหนี้ครบ แต่ต้องมีเงินเหลือสร้างอนาคต
การบริหารหนี้ที่ดีควรช่วยให้เราควบคุมภาระได้ โดยไม่ทำให้ชีวิตประจำวันขาดสภาพคล่องหรือเสียโอกาสในการเตรียมความพร้อมระยะยาว
ลองเริ่มจากการตรวจสอบรายได้ รวมภาระหนี้ กันเงินสำหรับค่าใช้จ่ายจำเป็น และวางแผนเงินสำรองให้เหมาะสม จากนั้นจึงจัดสรรเงินส่วนเกินเพื่อลดหนี้และสร้างเงินออมอย่างสมดุล
ชวนแลกเปลี่ยนความคิดเห็น
ถ้าคุณชำระหนี้ครบทุกเดือน แต่ยังไม่มีเงินเหลือเก็บ คุณคิดว่าควรเริ่มแก้จากจุดไหนก่อน?
- ตรวจสอบรายจ่าย
- ลดภาระหนี้
- สร้างเงินสำรองฉุกเฉิน
- วางแผนจัดสรรเงินออมให้ชัดเจน
มาแลกเปลี่ยนแนวคิดกันได้ครับ ไม่จำเป็นต้องเปิดเผยรายได้หรือยอดหนี้ส่วนตัว
และถ้าวันหนึ่งมีเงินก้อนเข้ามา เราควรนำไปโปะหนี้ทันที หรือเก็บไว้เป็นเงินสำรองก่อน?
ติดตามต่อใน S06 EP.07
มีเงินก้อน…โปะหนี้เลยดีไหม?
ได้เงินก้อนมา…ควรโปะหนี้หรือเก็บไว้?