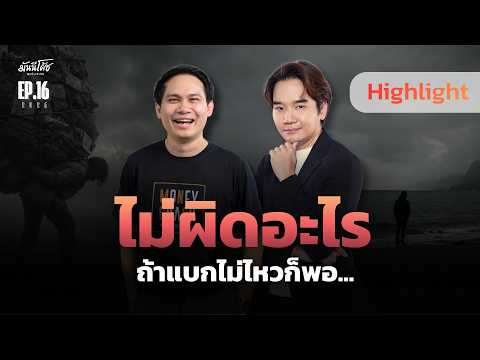
จากรายการมันนี่โค้ชพบประชาชน EP.16 มีการให้คำแนะนำเกี่ยวกับปัญหาการเงินและการจัดการหนี้สินในชีวิตประจำวัน โดยมีประเด็นที่น่าสนใจดังนี้
- การส่งลูกเรียนต่อ: หากมีภาระค่าใช้จ่ายด้านการศึกษาสูง ควรวางแผนการเงินและพิจารณาทางเลือกที่เหมาะสม เช่น การกู้ยืมเพื่อการศึกษา แต่อนาคตก็จะโดนหักชำระจากเงินเดือน หรือเบี้ยวหนี้คนค้ำจะเดือดร้อนโดนยึดบ้านที่ดินตามข่างว
- การปรับพอร์ตลงทุน RMF: ควรศึกษาข้อมูลและทำความเข้าใจเงื่อนไขก่อนตัดสินใจปรับเปลี่ยนการลงทุน
- เทคนิคจัดการหนี้บัตรเครดิต: เลิกจ่ายขั้นต่ำดอกเบี้ยทิ้งน้ำเงินต้นเพิ่มเรื่อยๆวนลูป วางแผนระยะเวลาปิดหนี้สามารถต่อรอง 20-70%ตามเงินก้อนที่เรามี ถ้าเราไม่มีอะไรให้ยึดให้ชัดเจน และหลีกเลี่ยงการสร้างหนี้เพิ่มระหว่างที่กำลังเก็บเงินชำระหนี้เดิม หรือสุดๆปล่อยล้มละลาย 3 ปี หนี้หมดจบเร็วกว่าหนี้อื่นๆ อายุความ 10 ปี
- การแก้ปัญหาผ่อน 0%: หากมีภาระผ่อนหลายรายการ ควรประเมินสภาพคล่องและจัดลำดับความสำคัญในการชำระหนี้
- การลงทุนอสังหาริมทรัพย์: ต้องคำนวณผลตอบแทนและค่าใช้จ่ายอย่างรอบคอบ รวมถึงประเมินความเสี่ยงหากไม่มีผู้เช่า
- หนี้บ้านที่ถูกยึด: ควรรีบติดต่อธนาคารเพื่อเจรจาแนวทางแก้ไขและปรับโครงสร้างหนี้ให้ค่าผ่อนลดลง หรือถ้ายังจ่ายไม่ไหว ก็ปล่อยยึด ยังอยู่ฟรีได้จนกว่าจะมีคนมาซื้อกับธนาคาร เราก็มีชื่อในโฉนด ยังสามารถประกาศขายเอง ตั้งราคาให้เกินหนี้บ้านเพื่อรับส่วนต่างก็ทำได้ แต่ถ้าสุดๆไปถึงขั้นประมูลขายทอดตลาด แล้วหาคนรู้จักที่สามารถไปช้อนซื้อที่กรมบังคับคดีได้ เพราะประมูล 5 ครั้ง ลดครั้งละกี่%ไม่แน่ใจแต่ลดทุกครั้งไปเรื่อยๆ ซึ่งหนี้บ้านก็ถูกกว่าราคาตลาดอยู่แล้ว
- ภาษีหุ้นต่างประเทศ: ควรศึกษาหลักเกณฑ์และจัดเตรียมหลักฐานการซื้อขายให้ถูกต้อง
ปัญหาหนี้สินเป็นเรื่องที่หลายคนต้องเผชิญ สิ่งสำคัญคือการรู้จักประเมินสถานะทางการเงินของตัวเอง วางแผนชำระหนี้อย่างเป็นระบบ และไม่สร้างภาระเกินกำลัง
เพื่อน ๆ มีวิธีจัดการหนี้หลายก้อนพร้อมกันอย่างไรบ้างครับ? มาแลกเปลี่ยนประสบการณ์กันได้ค่ะ
เป็นหนี้หลายทาง จัดการอย่างไรให้ชีวิตไปต่อได้
จากรายการมันนี่โค้ชพบประชาชน EP.16 มีการให้คำแนะนำเกี่ยวกับปัญหาการเงินและการจัดการหนี้สินในชีวิตประจำวัน โดยมีประเด็นที่น่าสนใจดังนี้
- การส่งลูกเรียนต่อ: หากมีภาระค่าใช้จ่ายด้านการศึกษาสูง ควรวางแผนการเงินและพิจารณาทางเลือกที่เหมาะสม เช่น การกู้ยืมเพื่อการศึกษา แต่อนาคตก็จะโดนหักชำระจากเงินเดือน หรือเบี้ยวหนี้คนค้ำจะเดือดร้อนโดนยึดบ้านที่ดินตามข่างว
- การปรับพอร์ตลงทุน RMF: ควรศึกษาข้อมูลและทำความเข้าใจเงื่อนไขก่อนตัดสินใจปรับเปลี่ยนการลงทุน
- เทคนิคจัดการหนี้บัตรเครดิต: เลิกจ่ายขั้นต่ำดอกเบี้ยทิ้งน้ำเงินต้นเพิ่มเรื่อยๆวนลูป วางแผนระยะเวลาปิดหนี้สามารถต่อรอง 20-70%ตามเงินก้อนที่เรามี ถ้าเราไม่มีอะไรให้ยึดให้ชัดเจน และหลีกเลี่ยงการสร้างหนี้เพิ่มระหว่างที่กำลังเก็บเงินชำระหนี้เดิม หรือสุดๆปล่อยล้มละลาย 3 ปี หนี้หมดจบเร็วกว่าหนี้อื่นๆ อายุความ 10 ปี
- การแก้ปัญหาผ่อน 0%: หากมีภาระผ่อนหลายรายการ ควรประเมินสภาพคล่องและจัดลำดับความสำคัญในการชำระหนี้
- การลงทุนอสังหาริมทรัพย์: ต้องคำนวณผลตอบแทนและค่าใช้จ่ายอย่างรอบคอบ รวมถึงประเมินความเสี่ยงหากไม่มีผู้เช่า
- หนี้บ้านที่ถูกยึด: ควรรีบติดต่อธนาคารเพื่อเจรจาแนวทางแก้ไขและปรับโครงสร้างหนี้ให้ค่าผ่อนลดลง หรือถ้ายังจ่ายไม่ไหว ก็ปล่อยยึด ยังอยู่ฟรีได้จนกว่าจะมีคนมาซื้อกับธนาคาร เราก็มีชื่อในโฉนด ยังสามารถประกาศขายเอง ตั้งราคาให้เกินหนี้บ้านเพื่อรับส่วนต่างก็ทำได้ แต่ถ้าสุดๆไปถึงขั้นประมูลขายทอดตลาด แล้วหาคนรู้จักที่สามารถไปช้อนซื้อที่กรมบังคับคดีได้ เพราะประมูล 5 ครั้ง ลดครั้งละกี่%ไม่แน่ใจแต่ลดทุกครั้งไปเรื่อยๆ ซึ่งหนี้บ้านก็ถูกกว่าราคาตลาดอยู่แล้ว
- ภาษีหุ้นต่างประเทศ: ควรศึกษาหลักเกณฑ์และจัดเตรียมหลักฐานการซื้อขายให้ถูกต้อง
ปัญหาหนี้สินเป็นเรื่องที่หลายคนต้องเผชิญ สิ่งสำคัญคือการรู้จักประเมินสถานะทางการเงินของตัวเอง วางแผนชำระหนี้อย่างเป็นระบบ และไม่สร้างภาระเกินกำลัง
เพื่อน ๆ มีวิธีจัดการหนี้หลายก้อนพร้อมกันอย่างไรบ้างครับ? มาแลกเปลี่ยนประสบการณ์กันได้ค่ะ