ถ้ามีคนมาเสนอว่า ขอให้เราซื้อของราคา 1,000 บาทให้เขาในวันนี้ แล้วเขาจะโอนเงินสดให้ 800 บาท เราจะยอมทำข้อตกลงนี้หรือไม่
.
ซึ่งหากเราคำนวณแล้ว ก็คงจะปฏิเสธดีลนี้ทันที เพราะมันขาดทุนถึง 200 บาท หรือคิดเป็นผลตอบแทนคือ -20%
.
แต่ปรากฏการณ์นี้กำลังเกิดขึ้นจริง และเกิดในไทยอีกด้วย..เรื่องนี้มีกลไกอย่างไร และทำไมคนถึงยอมจ่ายแพงกว่า เพื่อเงินที่น้อยกว่า ?
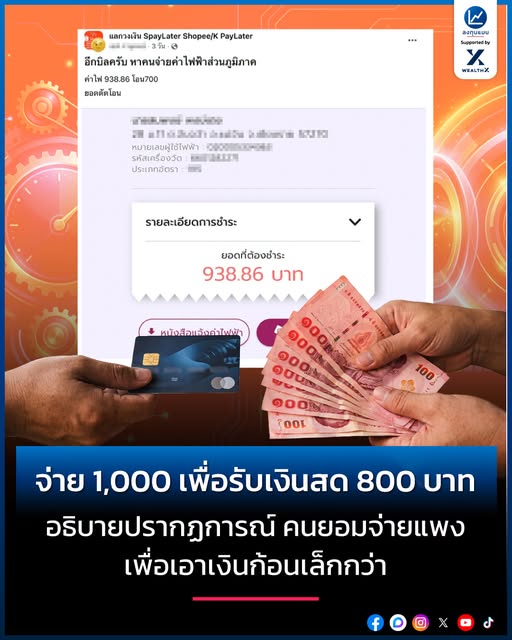
ช่วงที่ผ่านมา หากใครติดตามโซเชียลมีเดีย น่าจะเคยเห็นโพสต์ประมาณว่า “มีค่าไฟฟ้าหรือค่าบริการโทรศัพท์จำนวนเท่านั้นเท่านี้ ต้องการหาคนจ่ายให้ โดยจะให้เงินสดคืน” ผ่านตากันมาบ้าง
.
ซึ่งดูจะเป็นเรื่องปกติ ถ้าค่าใช้จ่ายต่าง ๆ ที่คนอยากให้จ่ายนั้น พอ ๆ กับเงินสดที่เขาให้มา แต่ในความเป็นจริงมันแตกต่างกันถึง 15-30% เลยทีเดียว
เช่น นาย A มีค่าไฟฟ้าที่ต้องจ่าย 1,000 บาท โพสต์หาคนจ่ายแทน โดยข้อแลกเปลี่ยนคือ จะให้เงินสด 800 บาทแก่คนที่จ่ายแทน
.
คิดคำนวณแล้วอย่างไรก็ไม่คุ้ม แต่ที่เกิดปรากฏการณ์นี้ มันมีจุดเริ่มต้นจาก BNPL หรือบริการซื้อก่อน จ่ายทีหลัง
.
อธิบาย BNPL แบบง่าย ๆ ก็คือบริการสินเชื่อรูปแบบหนึ่งที่อนุญาตให้ผู้บริโภคซื้อสินค้าหรือบริการไปก่อน แล้วค่อยทยอยผ่อนจ่ายเป็นงวด ๆ ซึ่งทำหน้าที่คล้ายกับบัตรเครดิต แต่ BNPL จะอนุมัติง่ายกว่า ไม่ต้องมีหลักฐานเงินเดือนก็สมัครได้ ทำให้บริการนี้เข้าถึงคนจำนวนมากได้
.
อย่างไรก็ตาม BNPL มีข้อจำกัดตรงที่ไม่สามารถถอนเงินสดได้ แม้ว่าวงเงินที่ได้จะเป็นหมื่นเป็นแสนบาทก็ตาม เพราะผู้ให้บริการออกแบบมา เพื่อผ่อนชำระสินค้าหรือบริการเท่านั้น
.
พอเป็นแบบนี้ ก็เลยมีคนตั้งคำถามว่า เราจะเปลี่ยนวงเงินใน BNPL ให้กลายเป็นเงินสดได้อย่างไร นั่นเลยเป็นที่มาของปรากฏการณ์ข้างต้นนั่นเอง ทั้งนี้คนที่ใช้ BNPL ยังมีภาระที่ต้องเสียดอกเบี้ยให้แพลตฟอร์มอีกในเดือนถัด ๆ ไปด้วย
.
นั่นหมายความว่า เงินก้อนที่ได้มาด้วยวิธีการนี้ จะต้องเจอทั้งการหักเงินราว ๆ 15-30% และยังมีดอกเบี้ยเพิ่มด้วยประมาณ 15-25% ต่อปี..
.
แต่หลายคนก็ยอม ด้วยเหตุผลง่าย ๆ คือ มูลค่าของเงินสดในวันนี้สูงกว่าเงินในวันหน้า สำหรับพวกเขา
.
นึกภาพตามว่า ถ้าเราถึงจุดที่ต้องจ่ายค่าเช่าบ้าน ค่าเทอมลูก หรือแม้แต่ค่าอาหารในวันพรุ่งนี้ ต่อให้อัตราดอกเบี้ยแฝงจะสูงถึงกี่ร้อยเปอร์เซ็นต์ต่อปีก็ตาม ก็ต้องยอม เพราะเงินสดจำเป็นต่อการมีชีวิตรอด
.
หรืออีกมุมหนึ่งคือ บางคนก็อาจไม่ได้มีปัญหาการเงินตรงนี้ แต่ที่พวกเขายอม เพราะให้ความสำคัญกับ ผลลัพธ์ในปัจจุบันมากกว่าผลกระทบในอนาคต เช่น การได้เงินสด 8,000 บาท มาแก้ปัญหาตรงหน้า ให้ความรู้สึกโล่งใจทันที ในขณะที่หนี้ 10,000 บาท เป็นเรื่องของเดือนหน้า หรืออีกหลายเดือนข้างหน้า
แล้วทำไมถึงไม่ใช้บริการสินเชื่อเงินสดดิจิทัล ทั้ง ๆ ที่แพลตฟอร์มที่ให้บริการ BNPL ก็มีบริการนี้ ?
.
นอกจาก BNPL จะมีข้อดีตรงที่ได้วงเงินที่สูงกว่าแล้ว ยังสมัครได้ง่ายกว่าด้วย โดยการให้กู้เป็นเงินสดมีความเสี่ยงที่จะเกิดหนี้เสียสูงกว่า แพลตฟอร์มจึงต้องตรวจสอบประวัติ และรายได้ตามกฎหมายอย่างเข้มงวด ต่างจาก BNPL ที่อนุมัติง่ายกว่า เพราะประเมินจากพฤติกรรมการช็อปปิงในแอปเป็นหลักได้ นั่นทำให้หลายคนไม่สามารถสมัครบริการสินเชื่อเงินสดดิจิทัลได้ และต้องมาจบที่ BNPL แทน หรือถ้าสมัครได้ ก็อาจได้วงเงินน้อยกว่า BNPL อยู่ดี
.
อย่างไรก็ตาม ปรากฏการณ์นี้ไม่ได้เพิ่งเกิดกับ BNPL แต่มีมานานแล้วในวงการบัตรเครดิต โดยคนที่รูดบัตรเครดิต จะทำทีว่าซื้อสินค้าในราคา 10,000 บาท แต่ตกลงกับร้านค้าแล้วว่าจะไม่มีการส่งมอบสินค้ากันจริง ซึ่งร้านค้าจะหักค่าธรรมเนียมประมาณ 3-5% แล้วโอนเงินสด 9,500-9,700 บาทกลับมาให้คนถือบัตร
.
ดังนั้นฝั่งร้านค้าจะได้กำไรจากการคิดค่าธรรมเนียม ขณะที่คนถือบัตรจะได้ประโยชน์ตรงที่เสียเงินน้อยลง เพราะปกติแล้วการกดเงินสดจากบัตรเครดิตโดยตรง จะมีค่าธรรมเนียมการกดทันที 3% และดอกเบี้ยสูงสุด 16% ต่อปี ที่ถูกคิดแบบรายวันนับตั้งแต่วินาทีที่เงินออกจากตู้
.
สุดท้ายแล้ว ปรากฏการณ์นี้สะท้อนว่า มูลค่าของเงินในสายตาแต่ละคน อาจแตกต่างกันตามช่วงเวลา เงิน 1,000 บาทในวันข้างหน้า จะมีมูลค่าน้อยกว่าเงิน 800 บาทในวันนี้ สำหรับคนที่กำลังมีค่าใช้จ่ายรออยู่ตรงหน้า เพราะสิ่งที่คนกำลังซื้อด้วยส่วนต่าง 200 บาท อาจเป็นสภาพคล่อง เวลา และทางออกของปัญหาในวันนี้ และนี่คือเหตุผลว่า ทำไมคนเราถึงยอมจ่ายแพงกว่า เพื่อให้ได้เงินที่น้อยกว่า เพราะบางครั้งเงินที่มีค่า อาจเป็นเงินที่สามารถใช้แก้ปัญหา ณ เวลานั้นได้จริง ๆ นั่นเอง..
.
*หมายเหตุ : บทความนี้จัดทำขึ้นเพื่ออธิบายกลไกและเหตุผลเบื้องหลังปรากฏการณ์การเปลี่ยนวงเงิน BNPL หรือบัตรเครดิตเป็นเงินสดเท่านั้น ไม่ได้เป็นคำแนะนำให้ทำตามวิธีดังกล่าว เนื่องจากอาจมีทั้งต้นทุนทางการเงินที่สูง ภาระหนี้ที่เพิ่มขึ้น รวมถึงข้อจำกัดหรือเงื่อนไขของผู้ให้บริการที่ควรศึกษาให้รอบคอบก่อนตัดสินใจ
จ่าย 1,000 เพื่อรับเงินสด 800 บาท อธิบายปรากฏการณ์ คนยอมจ่ายแพง เพื่อเอาเงินก้อนเล็กกว่า