จากการพูดคุยกับผู้ประกอบการในหลักสูตร MBA หลายท่านมักประสบปัญหาเดียวกันคือ
ยอดขายของบริษัทเติบโตอย่างก้าวกระโดด สินค้าผลิตแทบไม่ทันขาย แต่เหตุใดเมื่อถึงเวลาต้องใช้จ่าย บริษัทกลับประสบปัญหาไม่มีเงินสดเหลือในบัญชีสำหรับจ่ายค่าวัตถุดิบและค่าจ้างพนักงาน
ในเชิงบัญชีและการบริหารจัดการการเงิน ปัญหานี้เกิดขึ้นจากการที่ธุรกิจมี
"กำไรทางบัญชี" แต่ "ขาดเงินสดในความเป็นจริง" ซึ่งมีสาเหตุหลักมาจากบริหารจัดการ "วงจรเงินสด" หรือ Cash Cycle ที่ไม่สมดุลครับ
วงจรเงินสด (Cash Cycle) คือ ระยะเวลาที่เงินสดของธุรกิจจมอยู่กับกระบวนการดำเนินงาน นับตั้งแต่วันที่จ่ายเงินซื้อวัตถุดิบ จนถึงวันที่ได้รับเงินสดกลับคืนมาจากลูกค้า
โดยมีสมการคำนวณพื้นฐานดังนี้:
วงจรเงินสด = ระยะเวลาถือครองสินค้า + ระยะเวลาเก็บหนี้ - ระยะเวลาชำระหนี้
ลองพิจารณากรณีศึกษาเปรียบเทียบเพื่อให้เห็นภาพชัดเจนขึ้นครับ:
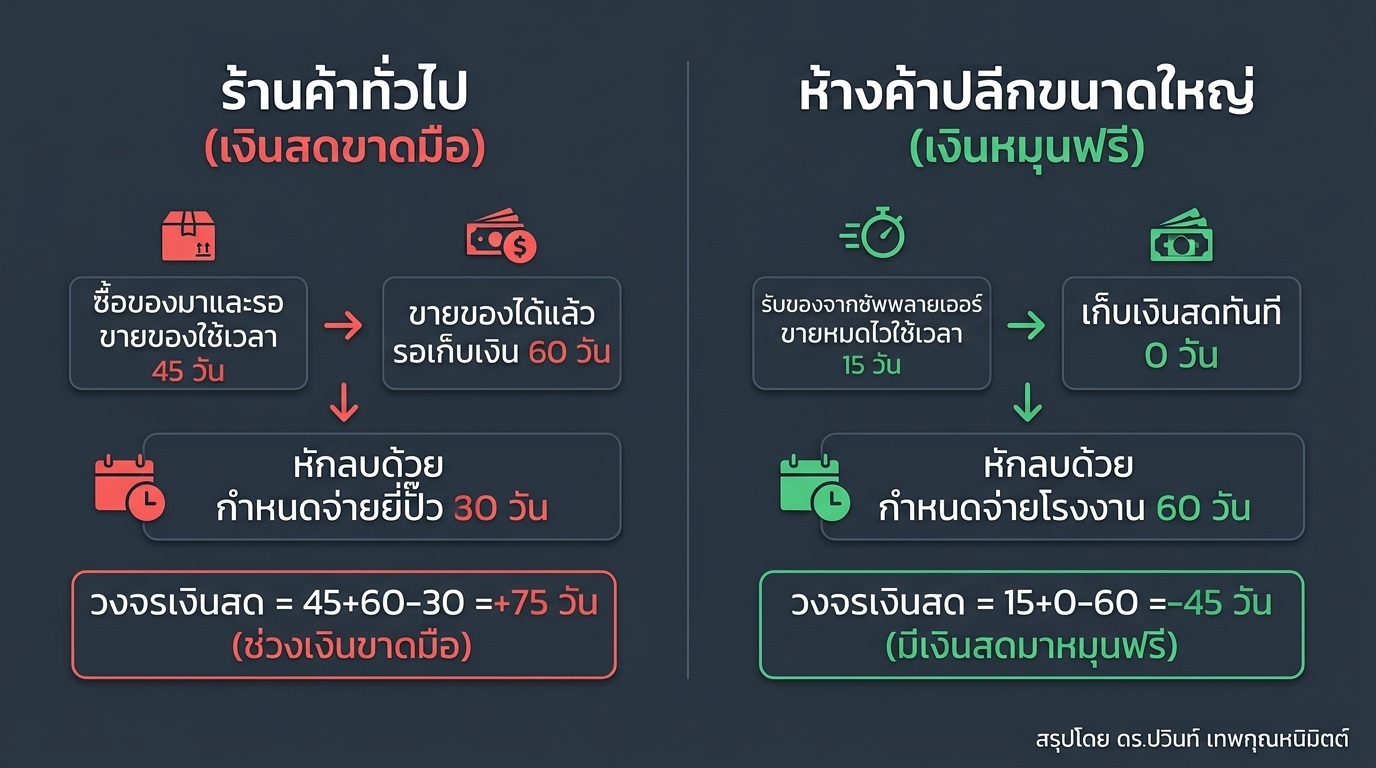
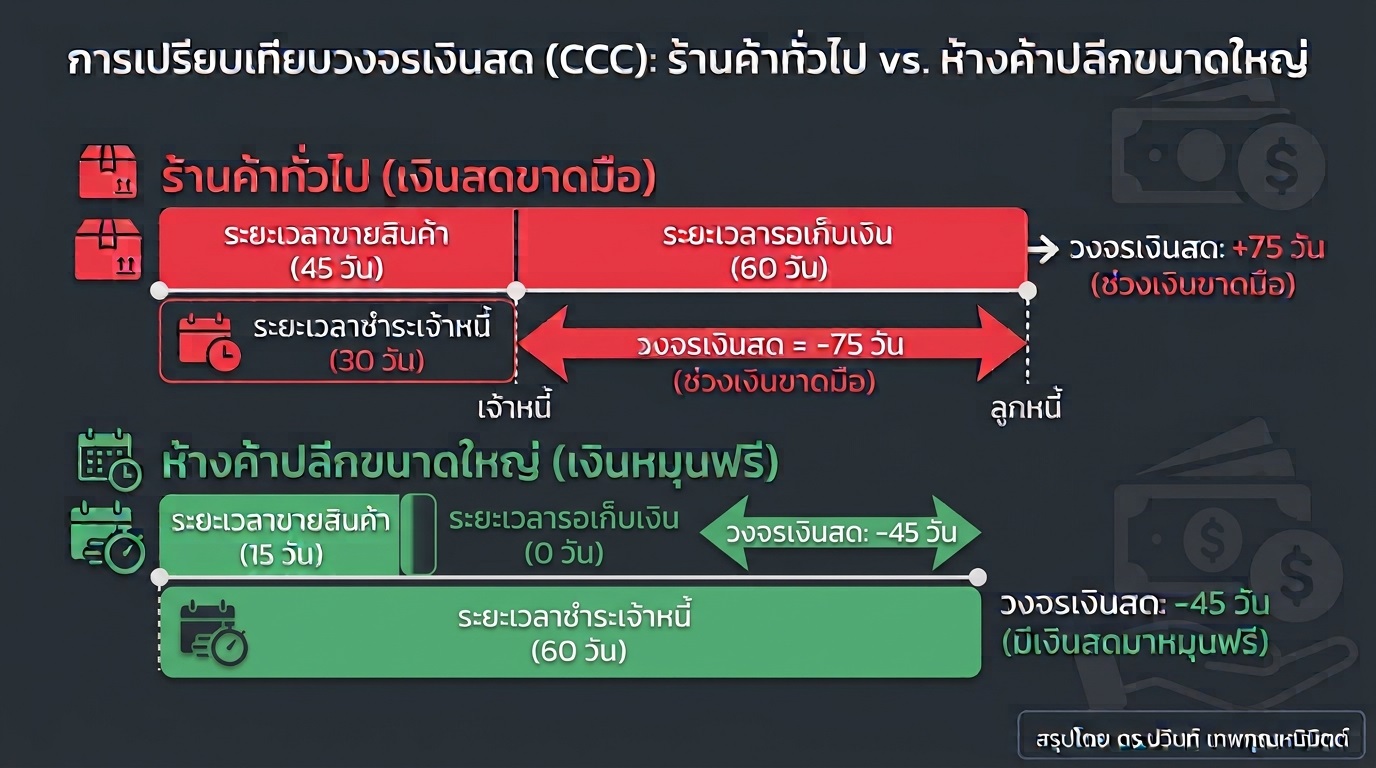
• ธุรกิจเรา ซื้อวัตถุดิบและใช้เวลาผลิตจนกว่าจะขายได้ เฉลี่ย 45 วันกระบวนการขาย: เมื่อขายสินค้าได้ ต้องให้เครดิตเทอมแก่ลูกค้า กว่าจะเก็บเงินสดได้ใช้เวลาอีก 60 วัน (รวมระยะเวลาที่เงินจมอยู่เท่ากับ 105 วัน) แต่กระบวนการจัดซื้อ: ซัพพลายเออร์กำหนดให้ธุรกิจต้องชำระค่าวัตถุดิบภายใน 30 วัน
เมื่อคำนวณตามสูตร: 45 + 60 - 30 = 75 วัน
หมายความว่า ธุรกิจเรามี "ช่วงสุญญากาศ" นานถึง 75 วัน ที่เงินสดขาดหายไป ยิ่งยอดขายเติบโตมากเท่าใด ธุรกิจยิ่งต้องสำรองเงินทุนส่วนตัวมาใช้หมุนเวียนมากเท่านั้น หากบริหารจัดการไม่ดี อาจนำไปสู่ภาวะ "ขายดีจนล้มละลาย" ได้ครับ
ในทางกลับกัน หากธุรกิจสามารถบริหารจัดการโครงสร้างให้วงจรเงินสดมีค่าเป็น "ตัวเลขติดลบ" (Negative Cash Cycle) จะหมายความว่า "ธุรกิจได้รับเงินสดจากลูกค้ามาก่อน แล้วจึงนำเงินนั้นไปชำระให้แก่ซัพพลายเออร์ในภายหลัง" โครงสร้างนี้ช่วยให้ธุรกิจมีสภาพคล่องสูงและสามารถขยายกิจการได้โดยไม่ต้องพึ่งพาเงินกู้ยืม
ตัวอย่างที่เห็นได้ชัดเจนที่สุดคือ "โมเดลธุรกิจค้าปลีกและซูเปอร์มาร์เก็ตขนาดใหญ่"
• ห้างสรรพสินค้านำสินค้ามาวางจำหน่ายและขายออกให้แก่ผู้บริโภคเป็นเงินสดได้อย่างรวดเร็วภายใน 15 วันในขณะที่ร้านค้าได้รับเงินสดจากผู้บริโภคทันที (ระยะเวลาเก็บหนี้เท่ากับ 0 วัน) ห้างกลับมีข้อตกลงเครดิตเทอมในการชำระเงินคืนให้แก่ซัพพลายเออร์เจ้าของสินค้าในอีก 60 วัน
เมื่อคำนวณตามสมการ: 15 วัน (สต็อก) + 0 วัน (เก็บเงิน) - 60 วัน (จ่ายหนี้) = -45 วัน

แต่นั่นไม่ได้แปลว่าธุรกิจเราจะแพ้ห้างนะครับ ทุอย่างมีทางออกเสมอ...จากตัวอย่างเปรียบเทียบทั้งสองกรณี จะเห็นว่าความแตกต่างสำคัญไม่ได้อยู่ที่ตัวสินค้า แต่อยู่ที่
ประสิทธิภาพในการบริหารจัดการ 3 ปัจจัยหลัก ซึ่งเป็นประเด็นสำคัญที่ผู้ประกอบการควรริเริ่มบริหารจัดการ ดังนี้ครับ:
1. การบริหารสินค้าคงคลัง (Inventory Management):
ต้องบีบระยะเวลาการเก็บสินค้าให้สั้นที่สุดเพื่อลดระยะเวลาเงินจม เช่น การทำระบบสั่งซื้อที่แม่นยำเพื่อไม่ให้สต็อกบวม
2. การบริหารลูกหนี้การค้า (Accounts Receivable):
พยายามลดเครดิตเทอมของฝั่งขาขาย หรือจูงใจให้ลูกค้าจ่ายเงินสดเร็วขึ้น เพื่อเร่งกระแสเงินสดขาเข้า
3. การบริหารเจ้าหนี้การค้า (Accounts Payable):
เจรจาขอยืดระยะเวลาการชำระหนี้กับซัพพลายเออร์ออกไปอย่างเหมาะสม โดยยังคงรักษาความสัมพันธ์ทางธุรกิจที่ดีไว้ ทั้งนี้ผมไม่ได้หมายถึงว่าให้ไปดึงหรือเหนียวหนี้นะครับ...แต่เน้นใช้คำว่าเจรจา เหมาะสม และรักษาความสัมพันธ์
ดังนั้นการเข้าใจและควบคุมวงจรเงินสดให้เข้าใกล้เลข 0 หรือติดลบให้ได้มากที่สุด จึงเป็นหัวใจสำคัญที่จะช่วยให้ธุรกิจเติบโตได้อย่างมั่นคง โดยไม่ประสบภาวะสะดุดล้มจากปัญหาเงินสดขาดมือครับ
ท่านใดที่กำลังบริหารธุรกิจอยู่ มีแนวทางหรืออุปสรรคในการบริหารจัดการปัจจัยทั้ง 3 ส่วนนี้อย่างไรบ้าง สามารถร่วมแสดงความคิดเห็นและแลกเปลี่ยนมุมมองกันได้ครับ
"ขอเป็นกำลังใจให้ธุรกิจ SME ทุกๆกิจการ"
...
บทความความรู้โดย: ดร.ปวินท์ เทพกุณหนิมิตต์ (อาจารย์สอน MBA )
ขายดีจนของหมดร้าน แต่ทำไมในกระเป๋าไม่มีเงินสดเหลือ? ชวนมารู้จัก "รอบหมุนเงิน" เส้นผมบังภูเขาที่คนทำค้าขายต้องระวัง
จากการพูดคุยกับผู้ประกอบการในหลักสูตร MBA หลายท่านมักประสบปัญหาเดียวกันคือ ยอดขายของบริษัทเติบโตอย่างก้าวกระโดด สินค้าผลิตแทบไม่ทันขาย แต่เหตุใดเมื่อถึงเวลาต้องใช้จ่าย บริษัทกลับประสบปัญหาไม่มีเงินสดเหลือในบัญชีสำหรับจ่ายค่าวัตถุดิบและค่าจ้างพนักงาน
ในเชิงบัญชีและการบริหารจัดการการเงิน ปัญหานี้เกิดขึ้นจากการที่ธุรกิจมี "กำไรทางบัญชี" แต่ "ขาดเงินสดในความเป็นจริง" ซึ่งมีสาเหตุหลักมาจากบริหารจัดการ "วงจรเงินสด" หรือ Cash Cycle ที่ไม่สมดุลครับ
วงจรเงินสด (Cash Cycle) คือ ระยะเวลาที่เงินสดของธุรกิจจมอยู่กับกระบวนการดำเนินงาน นับตั้งแต่วันที่จ่ายเงินซื้อวัตถุดิบ จนถึงวันที่ได้รับเงินสดกลับคืนมาจากลูกค้า
โดยมีสมการคำนวณพื้นฐานดังนี้:
วงจรเงินสด = ระยะเวลาถือครองสินค้า + ระยะเวลาเก็บหนี้ - ระยะเวลาชำระหนี้
ลองพิจารณากรณีศึกษาเปรียบเทียบเพื่อให้เห็นภาพชัดเจนขึ้นครับ:
• ธุรกิจเรา ซื้อวัตถุดิบและใช้เวลาผลิตจนกว่าจะขายได้ เฉลี่ย 45 วันกระบวนการขาย: เมื่อขายสินค้าได้ ต้องให้เครดิตเทอมแก่ลูกค้า กว่าจะเก็บเงินสดได้ใช้เวลาอีก 60 วัน (รวมระยะเวลาที่เงินจมอยู่เท่ากับ 105 วัน) แต่กระบวนการจัดซื้อ: ซัพพลายเออร์กำหนดให้ธุรกิจต้องชำระค่าวัตถุดิบภายใน 30 วัน
เมื่อคำนวณตามสูตร: 45 + 60 - 30 = 75 วัน
หมายความว่า ธุรกิจเรามี "ช่วงสุญญากาศ" นานถึง 75 วัน ที่เงินสดขาดหายไป ยิ่งยอดขายเติบโตมากเท่าใด ธุรกิจยิ่งต้องสำรองเงินทุนส่วนตัวมาใช้หมุนเวียนมากเท่านั้น หากบริหารจัดการไม่ดี อาจนำไปสู่ภาวะ "ขายดีจนล้มละลาย" ได้ครับ
ในทางกลับกัน หากธุรกิจสามารถบริหารจัดการโครงสร้างให้วงจรเงินสดมีค่าเป็น "ตัวเลขติดลบ" (Negative Cash Cycle) จะหมายความว่า "ธุรกิจได้รับเงินสดจากลูกค้ามาก่อน แล้วจึงนำเงินนั้นไปชำระให้แก่ซัพพลายเออร์ในภายหลัง" โครงสร้างนี้ช่วยให้ธุรกิจมีสภาพคล่องสูงและสามารถขยายกิจการได้โดยไม่ต้องพึ่งพาเงินกู้ยืม
ตัวอย่างที่เห็นได้ชัดเจนที่สุดคือ "โมเดลธุรกิจค้าปลีกและซูเปอร์มาร์เก็ตขนาดใหญ่"
• ห้างสรรพสินค้านำสินค้ามาวางจำหน่ายและขายออกให้แก่ผู้บริโภคเป็นเงินสดได้อย่างรวดเร็วภายใน 15 วันในขณะที่ร้านค้าได้รับเงินสดจากผู้บริโภคทันที (ระยะเวลาเก็บหนี้เท่ากับ 0 วัน) ห้างกลับมีข้อตกลงเครดิตเทอมในการชำระเงินคืนให้แก่ซัพพลายเออร์เจ้าของสินค้าในอีก 60 วัน
เมื่อคำนวณตามสมการ: 15 วัน (สต็อก) + 0 วัน (เก็บเงิน) - 60 วัน (จ่ายหนี้) = -45 วัน
แต่นั่นไม่ได้แปลว่าธุรกิจเราจะแพ้ห้างนะครับ ทุอย่างมีทางออกเสมอ...จากตัวอย่างเปรียบเทียบทั้งสองกรณี จะเห็นว่าความแตกต่างสำคัญไม่ได้อยู่ที่ตัวสินค้า แต่อยู่ที่ประสิทธิภาพในการบริหารจัดการ 3 ปัจจัยหลัก ซึ่งเป็นประเด็นสำคัญที่ผู้ประกอบการควรริเริ่มบริหารจัดการ ดังนี้ครับ:
1. การบริหารสินค้าคงคลัง (Inventory Management):
ต้องบีบระยะเวลาการเก็บสินค้าให้สั้นที่สุดเพื่อลดระยะเวลาเงินจม เช่น การทำระบบสั่งซื้อที่แม่นยำเพื่อไม่ให้สต็อกบวม
2. การบริหารลูกหนี้การค้า (Accounts Receivable):
พยายามลดเครดิตเทอมของฝั่งขาขาย หรือจูงใจให้ลูกค้าจ่ายเงินสดเร็วขึ้น เพื่อเร่งกระแสเงินสดขาเข้า
3. การบริหารเจ้าหนี้การค้า (Accounts Payable):
เจรจาขอยืดระยะเวลาการชำระหนี้กับซัพพลายเออร์ออกไปอย่างเหมาะสม โดยยังคงรักษาความสัมพันธ์ทางธุรกิจที่ดีไว้ ทั้งนี้ผมไม่ได้หมายถึงว่าให้ไปดึงหรือเหนียวหนี้นะครับ...แต่เน้นใช้คำว่าเจรจา เหมาะสม และรักษาความสัมพันธ์
ดังนั้นการเข้าใจและควบคุมวงจรเงินสดให้เข้าใกล้เลข 0 หรือติดลบให้ได้มากที่สุด จึงเป็นหัวใจสำคัญที่จะช่วยให้ธุรกิจเติบโตได้อย่างมั่นคง โดยไม่ประสบภาวะสะดุดล้มจากปัญหาเงินสดขาดมือครับ
ท่านใดที่กำลังบริหารธุรกิจอยู่ มีแนวทางหรืออุปสรรคในการบริหารจัดการปัจจัยทั้ง 3 ส่วนนี้อย่างไรบ้าง สามารถร่วมแสดงความคิดเห็นและแลกเปลี่ยนมุมมองกันได้ครับ
"ขอเป็นกำลังใจให้ธุรกิจ SME ทุกๆกิจการ"
...
บทความความรู้โดย: ดร.ปวินท์ เทพกุณหนิมิตต์ (อาจารย์สอน MBA )