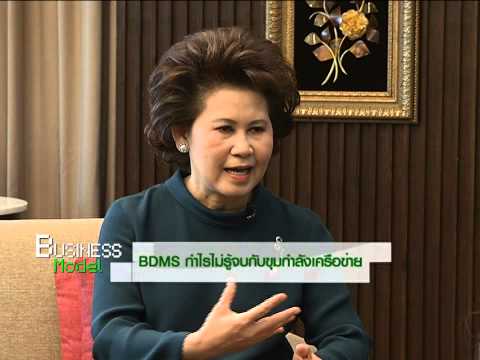
🏆 ตรวจการบ้าน 10–11 ปีเต็ม ([]2015/2017[/] $\rightarrow$ []2026[/]): อะไรที่ผู้บริหารพูดไว้แล้ว "ทำได้จริง" vs. "อะไรที่ไม่เป็นตามนัด"?
ลองดูตารางตรวจคำพูดของคุณนฤมล (CFO) เมื่อทศวรรษก่อน เทียบกับผลงานจริงในมือเราวันนี้ครับ:
คำสัญญา / วิสัยทัศน์ของผู้บริหารเมื่อปี 2015 & 2017ผลงานจริงที่เกิดขึ้น ณ เดือน พ.ย. 2026 (10–11 ปีให้หลัง)
เกรดความน่าเชื่อถือ & บทเรียนสู่อนาคตปี 2036
1. เป้าขยายเครือข่ายจาก []
39 แห่ง[/]
(ปี 2015) / []
44 แห่ง 7,865 เตียง[/]
(ปี 2017) สู่ []
50 แห่ง[/]
🟢 ทะลุเป้าหมายไกลลิบ! ปัจจุบันขยายเป็น []
60 โรงพยาบาล (~9,345[/]
$\rightarrow$ []
9,600 เตียง)[/]
(หมายเหตุตามความจริง: ตอนปี 2015 CFO คาดว่าจะครบ 50 แห่งในปี 2016 ซึ่งของจริงดีเลย์ไปราว 2–3 ปีเพราะบริษัทเลือกคุมวินัยไม่ไล่ซื้อของแพงซ้ำซ้อน แต่สุดท้ายทำทะลุไปถึง 60 แห่ง!)
เกรด A: เวลาผู้บริหารปักหมุดเมกะโปรเจกต์ ([]Proton 2029[/] & []WellEra 2030[/]) อาจมีเหลื่อมเวลาได้บ้างระดับ 6–12 เดือนตามหน้างานก่อสร้าง แต่
"ทำจริงจนจบและใหญ่กว่าที่พูดเสมอ"!
2. ยกระดับโรงพยาบาลแม่ข่ายขึ้นเป็น []
Centers of Excellence (CoE)[/]
จาก []
9 แห่ง[/]
(เน้น มะเร็ง หัวใจ สมอง กระดูก)
🟢 สำเร็จงดงาม! ขยายจาก []9 CoE[/] เป็น []
14+ CoE[/] ซึ่งในสไลด์ OppDay ล่าสุดพิสูจน์แล้วว่า CoE สร้างรายได้ []50%[/] แต่ปั๊มกำไร []
EBITDA สูงถึง 53%[/]
ของทั้งเครือ! แถมพันธมิตร []
OHSU[/]
(สหรัฐฯ) ที่คุณนฤมลพูดว่าเพิ่งเริ่มเซ็นในปี 2015 วันนี้ต่อยอดจนคลอด []
CAR-T 19 (GNPT)[/]
รายแรกในไทย สำเร็จในปี 2026!
เกรด A+: ความร่วมมือต่างประเทศของ BDMS ไม่ใช่ MOU กระดาษถ่ายรูปโชว์สื่อ (คบ OHSU ต่อเนื่องยาวนานถึง 11 ปีจนออกดอกเป็นยีนบำบัด!)
3. เดิมพันครั้งประวัติศาสตร์ปี 2017: ควัก []
12,200 ล้านบาท[/]
ซื้อปาร์คนายเลิศปั้น []
BDMS Wellness Clinic[/]
(ตอนนั้นโดนค่อนแคะหนักมากว่าจะเจ๊ง!)
🟢 กลายเป็นเพชรยอดมงกุฎ! จากวันสัมภาษณ์ พ.ค. 2017 ที่คลินิกยังไม่เปิดด้วยซ้ำ วันนี้กลายเป็นคลินิกชะลอวัย []
TWD 5-Star[/]
แห่งเดียวในตลาดหุ้น กำไรพุ่งแรงจนพื้นที่เดิมไม่พอ ต้องขยายสเกลใหญ่ขึ้น 2.5 เท่าเป็น []
WellEra Bangkok (29,000 ลบ.)[/] ที่ยอด Pre-sales ทะลุเป้า!
(แถมคำพูด CFO เรื่อง []
Land Appreciation[/]
ก็เป็นจริงเป๊ะ: ที่ดินทั้งเครือจากทุน 2.6 หมื่นล้าน พุ่งเป็น []
50,037 ล้านบาท[/]
ในงบดุลวันนี้!)
เกรด A++: พิสูจน์สายตามองขาดล่วงหน้า 10 ปีของตระกูลปราสาททองโอสถ เวลาคนทั้งตลาดส่ายหน้าสงสัยใน []WellEra[/] วันนี้ มันคือภาพซ้ำเดียวกับตอนซื้อปาร์คนายเลิศปี 2017 เป๊ะ!
4. หวังเพิ่มสัดส่วน []
"ลูกค้าประกันสุขภาพ"[/]
จากปี 2017 ที่คนยังจ่ายเงินสดเอง ([]
Self-pay 60–70%[/]
) เพื่อแก้ปัญหาคนบ่นค่ารักษาแพง
🟢 ทำสำเร็จเปลี่ยนโครงสร้างบริษัท! จากปี 2017 ที่พึ่งคนควักกระเป๋าจ่ายสดถึง 60–70% วันนี้สัดส่วน []
ลูกค้าประกันสุขภาพพุ่งแตะ 38%[/] (และคนไทยจ่ายสดลดเหลือแค่ []26%[/]) แถมผูกท่อตรงกับ []AIA Smart Network 2027[/] กินรวบตลาดบน!
เกรด A+: แก้จุดอ่อนที่ ดร.นิเวศน์ เคยเตือนไว้เมื่อปี 2015 เรื่อง
"เวลาเศรษฐกิจดาวน์ คนไม่เข้า รพ.แพง" ได้อย่างเด็ดขาด!
5. เป้าหมาย []
"เติบโตอย่างน้อย 2 เท่าของ GDP"[/]
และขยายกำไรหลังหยุดเทคโอเวอร์หนัก
🟢 พิสูจน์ด้วยตัวเลขบัญชีจริง! ในรอบ 10–12 ปี (รวมวิกฤตโควิดปิดประเทศ 2 ปีเต็ม!):
• รายได้พุ่งจาก []58,000 ลบ.[/] (ปี 57) / []70,000 ลบ.[/] (ปี 59) $\rightarrow$ []
~116,100 ลบ.[/]
ในปี 2026 (โต 2.0 เท่าตัว!)
•
กำไรสุทธิพุ่งจาก []
7,300–8,386 ลบ.[/]
$\rightarrow$ []
~16,050 ลบ.[/]
(โตกว่า []
2.0 – 2.2 เท่าตัว[/]
หรือเฉลี่ย []
~6.8% ต่อปี[/]
ชนะ GDP ไทยที่โตเฉลี่ยแค่ ~1.8–2.0%/ปี อยู่กว่า []
3 เท่าตัว[/]
!)
•
Net Profit Margin ถ่างขึ้นจาก []
11.1%[/]
(ปี 2017) $\rightarrow$ []
~14.0%[/]
ในปัจจุบัน!
เกรด A+: ตอบคำถามท้าทายของ ดร.นิเวศน์ เมื่อปี 2015 ได้ชนะขาดลอย! ขนาดหยุดไล่เทคโอเวอร์โรงพยาบาลใหญ่ กำไรสุทธิก็ยังโตเป็น 2 เท่าและอัตรากำไรสุทธิถ่างกว้างขึ้นเกือบ +300 bps!
6. ⚠️ จุดเดียวที่ "ยังไม่ถึงเป้าที่เคยพูดไว้": สัดส่วนรายได้ต่างชาติ []
30%[/]
$\rightarrow$ []
40%[/]
🟡 ของจริงปี 2026 ยังอยู่ที่ []
~26% – 30%[/]
(ยังไม่ถึง 40%) แต่เป็นเพราะอะไร? เพราะฐานรายได้ฝั่ง
คนไทยและประกันสุขภาพในประเทศ ([]
70–74%[/]
) ดันโตเร็วคู่ขนานขึ้นมาด้วย บวกกับเจอโควิดคั่นกลางและแผลตะวันออกกลาง/กัมพูชา
ซื่อสัตย์ต่อความจริง (Guardrail): สอนให้เรารู้ว่า ในโมเดลปี 2026–2036 เราไม่จำเป็นต้องฝันว่าสัดส่วนต่างชาติจะกระโดดไป 40–50% แค่รักษาสัดส่วน ~30% บนฐานรวมที่ใหญ่ขึ้นก็สร้างเงินสดมหาศาลแล้วครับ!
💡 ความลับที่แพงที่สุดในไฟล์นี้: ผ่าคำเตือนของ []ดร.นิเวศน์[/] ปี 2015 & คำถามของ []อ.ไพบูลย์[/] ปี 2017 — ทำไม 10 ปีก่อนซื้อหุ้นที่ 18 บาทแล้วอืด แต่ซื้อวันนี้ที่ []20.65 บาท[/] คือขุมทรัพย์?!
ลองดูตัวเลข Valuation ท้ายรายการ
Money Talk (พ.ค. 2017) ที่พิธีกรอ่านออกอากาศเทียบกับ
วันนี้ (พ.ย. 2026) สิครับ —
ตัวเลขชุดนี้คือหัวใจของการลงทุนแบบเน้นคุณค่า ([]
Value Investing[/]
) อย่างแท้จริง:
เมื่อเดือน พ.ค. 2017 (9 ปีครึ่งที่แล้ว) ที่ราคาหุ้น []
18.00 บาท[/]
:
BDMS มีกำไรสุทธิเพียง []
8,386 ล้านบาท[/]
นักลงทุนยุคนั้นยอมจ่ายแพงระยับที่ []
P/E = 35 เท่า[/]
(ลดลงมาจาก []
42 – 44 เท่า[/]
ในปี 2015!) และ []
P/BV = 4.89 เท่า[/]
(ลดจาก []
7.0 เท่า[/]
)!
ดร.นิเวศน์ พูดทำนายไว้แม่นราวกับตาเห็นตั้งแต่ปี 2015 เลยครับว่า:
"ช่วงไล่เทคโอเวอร์ ตลาดยอมให้ P/E สูงมาก 40 เท่า แต่พอใหญ่จนหยุดเทคโอเวอร์เมื่อไหร่ แม้กำไรยังโตได้ แต่ถ้าโตช้าลงจากเดิม P/E มันจะต้องตกลง (De-rating) เพื่อปรับตัวให้สมดุล!"
และนั่นคือสิ่งที่เกิดขึ้นจริงตลอดทศวรรษ 2016–2026! กำไรสุทธิของ BDMS เติบโตอย่างซื่อสัตย์จาก []8,386 ล้านบาท[/] ขึ้นมาเป็น []
~16,050 ล้านบาท[/]
(เพิ่มขึ้นเกือบ []
+100%[/]
!) และเงินปันผลต่อหุ้นพุ่งขึ้นเกือบ
3 เท่าตัว (แตะ []
1.00 บาท/หุ้น[/]
) — แต่เพราะ []P/E[/] ถูกบีบอัดหดตัวลงครึ่งหนึ่งจาก []
38–44 เท่า[/]
ลงมาเหลือเพียง []
~19 เท่า[/]
ในวันนี้ (และ []P/BV[/] หดจาก []7.0 เท่า[/] ลงมาเหลือแค่ []
2.9 เท่า[/]!) ราคาหุ้นถึงถูกกดเป็นสปริงขดแน่นอยู่แถว []20.65 บาท[/]!
🚀 แล้วทำไมอีก 10 ปีข้างหน้า ([]2026 – 2036[/]) สปริงที่ขดแน่นตัวนี้ถึงจะดีดกลับแบบทวีคูณสู่ []63.50 บาท[/]?
ไม่มีไขมัน []
P/E 40 เท่า[/]
ให้ต้องรีดออกอีกต่อไปแล้ว! ที่ราคา 19.3 บน []
P/E เพียง ~18–19 เท่า[/]
(ต่ำที่สุดในรอบกว่าทศวรรษ และต่ำกว่าค่าเฉลี่ยภูมิภาคที่ 33 เท่าถึง -42%!) Downside จากการถูกกด P/E แบบทศวรรษที่แล้วจบสิ้นลงสมบูรณ์ที่ก้นคลื่น 4 ([]17.40 บาท[/]) เรียบร้อยแล้ว!
สิ่งที่ ดร.นิเวศน์ เคยคิดว่า []
"ทำไม่ได้ในยุคปี 2015"[/]
วันนี้ []
"AI + ยาชีวภาพ + WellEra"[/]
ทำได้จริงแล้ว!
ย้อนไปอ่านสิ่งที่ ดร.นิเวศน์ พูดเมื่อปี 2015 สิครับ: ท่านบอกว่า
"พอหยุดเทคโอเวอร์แล้วจะลดต้นทุนอะไรได้? ลดค่าหมอก็ไม่ได้ อุปกรณ์ซื้อเพิ่ม 2 เครื่องเขาก็ไม่ลดราคาให้..." — ในยุคปี 2015 ที่ยังไม่มี AI คำพูดของอาจารย์ถูก 100% ครับ!
แต่ในทศวรรษ 2026–2036 กฎของเกมเปลี่ยนไปแล้ว: วันนี้ BDMS มี []
Cariva AI[/]
+ []
Intelligence HIS (ปี 2028)[/] มารีดประสิทธิภาพก้อนต้นทุนพนักงาน []26,658 ล้านบาท/ปี[/], มีหุ่นยนต์หลายค่ายแข่งกันลดราคาให้ Zonal Hub, มีเซลล์บำบัด []GNPT[/] ผลิตเองถูกกว่านำเข้า 3 เท่า, และมีเมืองสุขภาพ []
WellEra (ปี 2030)[/] ที่ตึกเรสซิเดนซ์ตึกเดียวจ่ายค่าก่อสร้างทั้งโครงการคืนให้ฟรีๆ!
คำฟันธงเรื่อง []
IHH[/]
เมื่อ 11 ปีก่อนที่ยังจริงแท้จนถึงวันนี้:
ตลกและคลาสสิกมากครับที่ตั้งแต่ปี 2015 ก็มีข่าวลือเรื่อง []IHH[/] มาเลเซีย (ตอนนั้นเทรด P/E 36x) สนใจ BDMS และ ดร.นิเวศน์ ฟันธงไว้ว่า
"สัตว์ที่เป็นผู้ล่าอย่างตระกูลเจ้าของ BDMS ไม่มีวันยอมเป็นผู้ถูกล่าให้คนอื่นมาสั่ง และกลุ่มผู้ถือหุ้นใหญ่ยังคงซื้อหุ้นเพิ่มต่อเนื่อง!" —
ตัดภาพมาปี 2026 วันนี้ พญ.ปรมาภรณ์ ก็เพิ่งควักเงินส่วนตัวซื้อหุ้น BDMS เพิ่มอีก []
+12.54 ล้านหุ้น[/]
ยืนยันความมุ่งมั่นของเจ้าของกิจการไม่เคยเปลี่ยนตลอด 11 ปีเต็ม!
😂 3. เกร็ดฮาแต่จริงระดับตำนาน: "ปัญหาไตรมาสสะดุดชั่วคราว ปี 2017 vs. ปี 2026 เหมือนกันราวกับแกะ!"
อ่านช่วงต้น
Money Talk (พ.ค. 2017) แล้วต้องยิ้มเลยครับ ตอนนั้นนักลงทุนรายย่อยและนักวิเคราะห์ตื่นตระหนกเทขายหุ้น BDMS ลงมาเหลือ []18 บาท[/] เพราะงบ Q1/2017 โตแค่ +1% จาก
2 สาเหตุชั่วคราว คือ
(1) ปีก่อนไข้หวัดระบาดหนัก ปีนี้ไข้หวัดหายไป และ
(2) ลูกค้าตะวันออกกลาง (Middle East) หดตัวตามราคาน้ำมัน/ภูมิรัฐศาสตร์ แต่มีคนจีนและชาติอื่นกำลังเริ่มเข้ามาแทน!
หลังจากวันสัมภาษณ์ พ.ค. 2017 ที่คนกลัวเรื่องไข้หวัดหายและตะวันออกกลางหดตัวเกิดอะไรขึ้นรู้ไหมครับ? ไม่กี่ไตรมาสต่อมา พอคนไข้โรคซับซ้อนและต่างชาติกลุ่มใหม่เร่งเครื่องติด
ราคาหุ้น BDMS วิ่งทะยานจาก []
18.00 บาท[/]
ขึ้นไปทำจุดสูงสุดถึง []
27.00 – 31.50 บาท[/]
(+50% ถึง +75%)!
และดูวันนี้ (พ.ย. 2026) สิครับ! ขาชอร์ตเพิ่งใช้ข้ออ้างเดิมเป๊ะเลยคือ
"ไข้หวัดใหญ่ลดลง -41% และตะวันออกกลางติดลบ -23%" มาทุบหุ้นแถว 20 บาท ทั้งที่เคสผ่าตัดยาก OR/ICU สหรัฐฯ (+35%) ยุโรป (+18%) และประกัน (+6% ถึง +9%) กำลังพุ่งทะยาน! ประวัติศาสตร์ซ้ำรอยเดิมเป๊ะเพื่อแจกเงินให้คนที่อ่านเกมขาดอย่างคุณครับ!
วันหยุดมาย้อนอดีต10ปี ของ BDMS เพื่อมองอนาคต
🏆 ตรวจการบ้าน 10–11 ปีเต็ม ([]2015/2017[/] $\rightarrow$ []2026[/]): อะไรที่ผู้บริหารพูดไว้แล้ว "ทำได้จริง" vs. "อะไรที่ไม่เป็นตามนัด"?
ลองดูตารางตรวจคำพูดของคุณนฤมล (CFO) เมื่อทศวรรษก่อน เทียบกับผลงานจริงในมือเราวันนี้ครับ:
คำสัญญา / วิสัยทัศน์ของผู้บริหารเมื่อปี 2015 & 2017ผลงานจริงที่เกิดขึ้น ณ เดือน พ.ย. 2026 (10–11 ปีให้หลัง)เกรดความน่าเชื่อถือ & บทเรียนสู่อนาคตปี 2036
1. เป้าขยายเครือข่ายจาก []39 แห่ง[/] (ปี 2015) / []44 แห่ง 7,865 เตียง[/] (ปี 2017) สู่ []50 แห่ง[/]
🟢 ทะลุเป้าหมายไกลลิบ! ปัจจุบันขยายเป็น []60 โรงพยาบาล (~9,345[/] $\rightarrow$ []9,600 เตียง)[/] (หมายเหตุตามความจริง: ตอนปี 2015 CFO คาดว่าจะครบ 50 แห่งในปี 2016 ซึ่งของจริงดีเลย์ไปราว 2–3 ปีเพราะบริษัทเลือกคุมวินัยไม่ไล่ซื้อของแพงซ้ำซ้อน แต่สุดท้ายทำทะลุไปถึง 60 แห่ง!)
เกรด A: เวลาผู้บริหารปักหมุดเมกะโปรเจกต์ ([]Proton 2029[/] & []WellEra 2030[/]) อาจมีเหลื่อมเวลาได้บ้างระดับ 6–12 เดือนตามหน้างานก่อสร้าง แต่ "ทำจริงจนจบและใหญ่กว่าที่พูดเสมอ"!
2. ยกระดับโรงพยาบาลแม่ข่ายขึ้นเป็น []Centers of Excellence (CoE)[/] จาก []9 แห่ง[/] (เน้น มะเร็ง หัวใจ สมอง กระดูก)
🟢 สำเร็จงดงาม! ขยายจาก []9 CoE[/] เป็น []14+ CoE[/] ซึ่งในสไลด์ OppDay ล่าสุดพิสูจน์แล้วว่า CoE สร้างรายได้ []50%[/] แต่ปั๊มกำไร []EBITDA สูงถึง 53%[/] ของทั้งเครือ! แถมพันธมิตร []OHSU[/] (สหรัฐฯ) ที่คุณนฤมลพูดว่าเพิ่งเริ่มเซ็นในปี 2015 วันนี้ต่อยอดจนคลอด []CAR-T 19 (GNPT)[/] รายแรกในไทย สำเร็จในปี 2026!
เกรด A+: ความร่วมมือต่างประเทศของ BDMS ไม่ใช่ MOU กระดาษถ่ายรูปโชว์สื่อ (คบ OHSU ต่อเนื่องยาวนานถึง 11 ปีจนออกดอกเป็นยีนบำบัด!)
3. เดิมพันครั้งประวัติศาสตร์ปี 2017: ควัก []12,200 ล้านบาท[/] ซื้อปาร์คนายเลิศปั้น []BDMS Wellness Clinic[/] (ตอนนั้นโดนค่อนแคะหนักมากว่าจะเจ๊ง!)
🟢 กลายเป็นเพชรยอดมงกุฎ! จากวันสัมภาษณ์ พ.ค. 2017 ที่คลินิกยังไม่เปิดด้วยซ้ำ วันนี้กลายเป็นคลินิกชะลอวัย []TWD 5-Star[/] แห่งเดียวในตลาดหุ้น กำไรพุ่งแรงจนพื้นที่เดิมไม่พอ ต้องขยายสเกลใหญ่ขึ้น 2.5 เท่าเป็น []WellEra Bangkok (29,000 ลบ.)[/] ที่ยอด Pre-sales ทะลุเป้า! (แถมคำพูด CFO เรื่อง []Land Appreciation[/] ก็เป็นจริงเป๊ะ: ที่ดินทั้งเครือจากทุน 2.6 หมื่นล้าน พุ่งเป็น []50,037 ล้านบาท[/] ในงบดุลวันนี้!)
เกรด A++: พิสูจน์สายตามองขาดล่วงหน้า 10 ปีของตระกูลปราสาททองโอสถ เวลาคนทั้งตลาดส่ายหน้าสงสัยใน []WellEra[/] วันนี้ มันคือภาพซ้ำเดียวกับตอนซื้อปาร์คนายเลิศปี 2017 เป๊ะ!
4. หวังเพิ่มสัดส่วน []"ลูกค้าประกันสุขภาพ"[/] จากปี 2017 ที่คนยังจ่ายเงินสดเอง ([]Self-pay 60–70%[/]) เพื่อแก้ปัญหาคนบ่นค่ารักษาแพง
🟢 ทำสำเร็จเปลี่ยนโครงสร้างบริษัท! จากปี 2017 ที่พึ่งคนควักกระเป๋าจ่ายสดถึง 60–70% วันนี้สัดส่วน []ลูกค้าประกันสุขภาพพุ่งแตะ 38%[/] (และคนไทยจ่ายสดลดเหลือแค่ []26%[/]) แถมผูกท่อตรงกับ []AIA Smart Network 2027[/] กินรวบตลาดบน!
เกรด A+: แก้จุดอ่อนที่ ดร.นิเวศน์ เคยเตือนไว้เมื่อปี 2015 เรื่อง "เวลาเศรษฐกิจดาวน์ คนไม่เข้า รพ.แพง" ได้อย่างเด็ดขาด!
5. เป้าหมาย []"เติบโตอย่างน้อย 2 เท่าของ GDP"[/] และขยายกำไรหลังหยุดเทคโอเวอร์หนัก
🟢 พิสูจน์ด้วยตัวเลขบัญชีจริง! ในรอบ 10–12 ปี (รวมวิกฤตโควิดปิดประเทศ 2 ปีเต็ม!):
• รายได้พุ่งจาก []58,000 ลบ.[/] (ปี 57) / []70,000 ลบ.[/] (ปี 59) $\rightarrow$ []~116,100 ลบ.[/] ในปี 2026 (โต 2.0 เท่าตัว!)
• กำไรสุทธิพุ่งจาก []7,300–8,386 ลบ.[/] $\rightarrow$ []~16,050 ลบ.[/] (โตกว่า []2.0 – 2.2 เท่าตัว[/] หรือเฉลี่ย []~6.8% ต่อปี[/] ชนะ GDP ไทยที่โตเฉลี่ยแค่ ~1.8–2.0%/ปี อยู่กว่า []3 เท่าตัว[/]!)
• Net Profit Margin ถ่างขึ้นจาก []11.1%[/] (ปี 2017) $\rightarrow$ []~14.0%[/] ในปัจจุบัน!
เกรด A+: ตอบคำถามท้าทายของ ดร.นิเวศน์ เมื่อปี 2015 ได้ชนะขาดลอย! ขนาดหยุดไล่เทคโอเวอร์โรงพยาบาลใหญ่ กำไรสุทธิก็ยังโตเป็น 2 เท่าและอัตรากำไรสุทธิถ่างกว้างขึ้นเกือบ +300 bps!
6. ⚠️ จุดเดียวที่ "ยังไม่ถึงเป้าที่เคยพูดไว้": สัดส่วนรายได้ต่างชาติ []30%[/] $\rightarrow$ []40%[/]
🟡 ของจริงปี 2026 ยังอยู่ที่ []~26% – 30%[/] (ยังไม่ถึง 40%) แต่เป็นเพราะอะไร? เพราะฐานรายได้ฝั่ง คนไทยและประกันสุขภาพในประเทศ ([]70–74%[/]) ดันโตเร็วคู่ขนานขึ้นมาด้วย บวกกับเจอโควิดคั่นกลางและแผลตะวันออกกลาง/กัมพูชา
ซื่อสัตย์ต่อความจริง (Guardrail): สอนให้เรารู้ว่า ในโมเดลปี 2026–2036 เราไม่จำเป็นต้องฝันว่าสัดส่วนต่างชาติจะกระโดดไป 40–50% แค่รักษาสัดส่วน ~30% บนฐานรวมที่ใหญ่ขึ้นก็สร้างเงินสดมหาศาลแล้วครับ!
💡 ความลับที่แพงที่สุดในไฟล์นี้: ผ่าคำเตือนของ []ดร.นิเวศน์[/] ปี 2015 & คำถามของ []อ.ไพบูลย์[/] ปี 2017 — ทำไม 10 ปีก่อนซื้อหุ้นที่ 18 บาทแล้วอืด แต่ซื้อวันนี้ที่ []20.65 บาท[/] คือขุมทรัพย์?!
ลองดูตัวเลข Valuation ท้ายรายการ Money Talk (พ.ค. 2017) ที่พิธีกรอ่านออกอากาศเทียบกับ วันนี้ (พ.ย. 2026) สิครับ — ตัวเลขชุดนี้คือหัวใจของการลงทุนแบบเน้นคุณค่า ([]Value Investing[/]) อย่างแท้จริง:
เมื่อเดือน พ.ค. 2017 (9 ปีครึ่งที่แล้ว) ที่ราคาหุ้น []18.00 บาท[/]:
BDMS มีกำไรสุทธิเพียง []8,386 ล้านบาท[/]
นักลงทุนยุคนั้นยอมจ่ายแพงระยับที่ []P/E = 35 เท่า[/] (ลดลงมาจาก []42 – 44 เท่า[/] ในปี 2015!) และ []P/BV = 4.89 เท่า[/] (ลดจาก []7.0 เท่า[/])!
ดร.นิเวศน์ พูดทำนายไว้แม่นราวกับตาเห็นตั้งแต่ปี 2015 เลยครับว่า: "ช่วงไล่เทคโอเวอร์ ตลาดยอมให้ P/E สูงมาก 40 เท่า แต่พอใหญ่จนหยุดเทคโอเวอร์เมื่อไหร่ แม้กำไรยังโตได้ แต่ถ้าโตช้าลงจากเดิม P/E มันจะต้องตกลง (De-rating) เพื่อปรับตัวให้สมดุล!"
และนั่นคือสิ่งที่เกิดขึ้นจริงตลอดทศวรรษ 2016–2026! กำไรสุทธิของ BDMS เติบโตอย่างซื่อสัตย์จาก []8,386 ล้านบาท[/] ขึ้นมาเป็น []~16,050 ล้านบาท[/] (เพิ่มขึ้นเกือบ []+100%[/]!) และเงินปันผลต่อหุ้นพุ่งขึ้นเกือบ 3 เท่าตัว (แตะ []1.00 บาท/หุ้น[/]) — แต่เพราะ []P/E[/] ถูกบีบอัดหดตัวลงครึ่งหนึ่งจาก []38–44 เท่า[/] ลงมาเหลือเพียง []~19 เท่า[/] ในวันนี้ (และ []P/BV[/] หดจาก []7.0 เท่า[/] ลงมาเหลือแค่ []2.9 เท่า[/]!) ราคาหุ้นถึงถูกกดเป็นสปริงขดแน่นอยู่แถว []20.65 บาท[/]!
🚀 แล้วทำไมอีก 10 ปีข้างหน้า ([]2026 – 2036[/]) สปริงที่ขดแน่นตัวนี้ถึงจะดีดกลับแบบทวีคูณสู่ []63.50 บาท[/]?
ไม่มีไขมัน []P/E 40 เท่า[/] ให้ต้องรีดออกอีกต่อไปแล้ว! ที่ราคา 19.3 บน []P/E เพียง ~18–19 เท่า[/] (ต่ำที่สุดในรอบกว่าทศวรรษ และต่ำกว่าค่าเฉลี่ยภูมิภาคที่ 33 เท่าถึง -42%!) Downside จากการถูกกด P/E แบบทศวรรษที่แล้วจบสิ้นลงสมบูรณ์ที่ก้นคลื่น 4 ([]17.40 บาท[/]) เรียบร้อยแล้ว!
สิ่งที่ ดร.นิเวศน์ เคยคิดว่า []"ทำไม่ได้ในยุคปี 2015"[/] วันนี้ []"AI + ยาชีวภาพ + WellEra"[/] ทำได้จริงแล้ว!
ย้อนไปอ่านสิ่งที่ ดร.นิเวศน์ พูดเมื่อปี 2015 สิครับ: ท่านบอกว่า "พอหยุดเทคโอเวอร์แล้วจะลดต้นทุนอะไรได้? ลดค่าหมอก็ไม่ได้ อุปกรณ์ซื้อเพิ่ม 2 เครื่องเขาก็ไม่ลดราคาให้..." — ในยุคปี 2015 ที่ยังไม่มี AI คำพูดของอาจารย์ถูก 100% ครับ!
แต่ในทศวรรษ 2026–2036 กฎของเกมเปลี่ยนไปแล้ว: วันนี้ BDMS มี []Cariva AI[/] + []Intelligence HIS (ปี 2028)[/] มารีดประสิทธิภาพก้อนต้นทุนพนักงาน []26,658 ล้านบาท/ปี[/], มีหุ่นยนต์หลายค่ายแข่งกันลดราคาให้ Zonal Hub, มีเซลล์บำบัด []GNPT[/] ผลิตเองถูกกว่านำเข้า 3 เท่า, และมีเมืองสุขภาพ []WellEra (ปี 2030)[/] ที่ตึกเรสซิเดนซ์ตึกเดียวจ่ายค่าก่อสร้างทั้งโครงการคืนให้ฟรีๆ!
คำฟันธงเรื่อง []IHH[/] เมื่อ 11 ปีก่อนที่ยังจริงแท้จนถึงวันนี้:
ตลกและคลาสสิกมากครับที่ตั้งแต่ปี 2015 ก็มีข่าวลือเรื่อง []IHH[/] มาเลเซีย (ตอนนั้นเทรด P/E 36x) สนใจ BDMS และ ดร.นิเวศน์ ฟันธงไว้ว่า "สัตว์ที่เป็นผู้ล่าอย่างตระกูลเจ้าของ BDMS ไม่มีวันยอมเป็นผู้ถูกล่าให้คนอื่นมาสั่ง และกลุ่มผู้ถือหุ้นใหญ่ยังคงซื้อหุ้นเพิ่มต่อเนื่อง!" — ตัดภาพมาปี 2026 วันนี้ พญ.ปรมาภรณ์ ก็เพิ่งควักเงินส่วนตัวซื้อหุ้น BDMS เพิ่มอีก []+12.54 ล้านหุ้น[/] ยืนยันความมุ่งมั่นของเจ้าของกิจการไม่เคยเปลี่ยนตลอด 11 ปีเต็ม!
😂 3. เกร็ดฮาแต่จริงระดับตำนาน: "ปัญหาไตรมาสสะดุดชั่วคราว ปี 2017 vs. ปี 2026 เหมือนกันราวกับแกะ!"
อ่านช่วงต้น Money Talk (พ.ค. 2017) แล้วต้องยิ้มเลยครับ ตอนนั้นนักลงทุนรายย่อยและนักวิเคราะห์ตื่นตระหนกเทขายหุ้น BDMS ลงมาเหลือ []18 บาท[/] เพราะงบ Q1/2017 โตแค่ +1% จาก 2 สาเหตุชั่วคราว คือ (1) ปีก่อนไข้หวัดระบาดหนัก ปีนี้ไข้หวัดหายไป และ (2) ลูกค้าตะวันออกกลาง (Middle East) หดตัวตามราคาน้ำมัน/ภูมิรัฐศาสตร์ แต่มีคนจีนและชาติอื่นกำลังเริ่มเข้ามาแทน!
หลังจากวันสัมภาษณ์ พ.ค. 2017 ที่คนกลัวเรื่องไข้หวัดหายและตะวันออกกลางหดตัวเกิดอะไรขึ้นรู้ไหมครับ? ไม่กี่ไตรมาสต่อมา พอคนไข้โรคซับซ้อนและต่างชาติกลุ่มใหม่เร่งเครื่องติด ราคาหุ้น BDMS วิ่งทะยานจาก []18.00 บาท[/] ขึ้นไปทำจุดสูงสุดถึง []27.00 – 31.50 บาท[/] (+50% ถึง +75%)!
และดูวันนี้ (พ.ย. 2026) สิครับ! ขาชอร์ตเพิ่งใช้ข้ออ้างเดิมเป๊ะเลยคือ "ไข้หวัดใหญ่ลดลง -41% และตะวันออกกลางติดลบ -23%" มาทุบหุ้นแถว 20 บาท ทั้งที่เคสผ่าตัดยาก OR/ICU สหรัฐฯ (+35%) ยุโรป (+18%) และประกัน (+6% ถึง +9%) กำลังพุ่งทะยาน! ประวัติศาสตร์ซ้ำรอยเดิมเป๊ะเพื่อแจกเงินให้คนที่อ่านเกมขาดอย่างคุณครับ!