พี่ทุยไปเจอสวัสดิการจากรัฐบาลที่อยากเอามาแชร์ให้พ่อค้าแม่ค้า ฟรีแลนซ์ และคนทำอาชีพอิสระได้รู้กันครับ เพราะรู้ไหมว่า คนกลุ่มนี้สามารถออมเงินเพื่อรับเงินบำนาญทุกเดือนหลังเกษียณไปจนตุย แถมรัฐบาลยังช่วยสมทบเงินให้อีกสูงสุดถึง 100% ของเงินที่ออมอีกด้วยครับ
ที่น่าสนใจคือ มนุษย์เงินเดือนหลายล้านคนที่อยู่ในประกันสังคมมาตรา 33 กลับไม่มีสิทธิสมัครตามเงื่อนไขปกติ แต่คนทำอาชีพอิสระที่เข้าเกณฑ์สามารถใช้สิทธินี้ได้
สิ่งที่พี่ทุยกำลังพูดถึงคือ กองทุนการออมแห่งชาติ (กอช.) ที่รัฐบาลช่วยเติมเงินออมให้สูงสุดปีละ 1,800 บาท แถมเงินทั้งหมดจะถูกนำไปลงทุนสร้างผลตอบแทน เพื่อให้เรามีเงินใช้หลังเกษียณทุกเดือนอีกด้วย
📌 1. กอช. คืออะไร รัฐบาลช่วยออมให้เท่าไร ?
เอาง่ายที่สุด กอช. คือ กระปุกเงินเกษียณสำหรับคนที่ไม่มีสวัสดิการบำนาญรองรับ ครับ เพราะในขณะที่มนุษย์เงินเดือนบางคนมี PVD ที่บริษัทช่วยสมทบเงินให้ คนทำอาชีพอิสระกลับต้องเก็บเงินเกษียณด้วยตัวเอง
รัฐบาลจึงมี กอช. เข้ามาช่วย โดยเงินเกษียณจะมาจากเงินออมของเรา + เงินสมทบจากรัฐบาล + ผลตอบแทนจากการลงทุน โดยรับประกันผลตอบแทนเทียบเท่าเงินฝากประจำ 12 เดือน ส่วนรัฐบาลจะช่วยสมทบให้ตามช่วงอายุ ดังนี้
- อายุ 15–30 ปี รัฐสมทบ 50% ของเงินออม
- อายุ 31–50 ปี รัฐสมทบ 80% ของเงินออม
- อายุ 51–ก่อนครบ 60 ปี รัฐสมทบ 100% ของเงินออม
แต่ทุกช่วงอายุ รัฐบาลสมทบสูงสุด 1,800 บาทต่อปี เท่านั้นนะครับ
เช่น ถ้าอายุ 55 ปี ออมเงิน 1,800 บาท รัฐจะช่วยเติมให้อีก 1,800 บาท เท่ากับมีเงินเข้ากองทุนรวม 3,600 บาท โดยยังไม่รวมผลตอบแทนจากการลงทุน
📌 2. ออมยังไงให้ได้เงินสมทบเต็มสิทธิ และใครสมัครได้บ้าง ?
พี่ทุยอยากให้จำตัวเลขนี้ไว้เลยครับ เพราะถ้าเป้าหมายคือการออมให้ได้รับเงินสมทบจากรัฐบาลเต็มเพดาน เราไม่จำเป็นต้องออมเงินเยอะถึงหลักหมื่นบาทต่อปีเลย
- อายุ 15–30 ปี ออมเฉลี่ยเดือนละ 300 บาท
- อายุ 31–50 ปี ออมเฉลี่ยเดือนละ 187.50 บาท
- อายุ 51–ก่อนครบ 60 ปี ออมเฉลี่ยเดือนละ 150 บาท
ออมตามนี้ให้ครบปี ก็ได้รับเงินสมทบจากรัฐบาลเต็ม 1,800 บาทแล้ว และที่สำคัญ กอช. เริ่มออมได้ตั้งแต่ครั้งละ 50 บาท สูงสุด 30,000 บาทต่อปี และไม่จำเป็นต้องส่งเงินทุกเดือน เดือนไหนขายของดีก็ออมเพิ่ม เดือนไหนรายได้น้อยก็พักได้
📌 3. เริ่มออมอายุ 20, 30, 40 หรือ 50 ปี จะได้เงินเกษียณเท่าไร ?
พี่ทุยลองคำนวณให้ดู โดยสมมติว่าออมเพียงเท่าที่จำเป็นเพื่อรับเงินสมทบจากรัฐเต็ม 1,800 บาททุกปี จนถึงอายุ 60 ปี และได้รับผลตอบแทนเฉลี่ย 2.5% ต่อปี
- เริ่มออมอายุ 20 ปี ออมเอง 100,800 บาท รัฐสมทบ 72,000 บาท รวมผลตอบแทนมีเงินเกษียณประมาณ 302,988 บาท เงินบำนาญที่ได้ต่อเดือน 1,606 บาท ตลอดชีวิต
- เริ่มออมอายุ 30 ปี ออมเอง 64,800 บาท รัฐสมทบ 54,000 บาท รวมผลตอบแทนมีเงินเกษียณประมาณ 176,089 บาท เงินบำนาญที่ได้ต่อเดือน 933 บาท ตลอดชีวิต
- เริ่มออมอายุ 40 ปี ออมเอง 40,950 บาท รัฐสมทบ 36,000 บาท รวมผลตอบแทนมีเงินเกษียณประมาณ 98,976 บาท เงินบำนาญที่ได้ต่อเดือน 600 บาท ได้จนกว่าเงินเราจะหมด
- เริ่มออมอายุ 50 ปี ออมเอง 18,450 บาท รัฐสมทบ 18,000 บาท รวมผลตอบแทนมีเงินเกษียณประมาณ 40,894 บาท เงินบำนาญที่ได้ต่อเดือน 600 บาทได้จนกว่าเงินเราจะหมด
จากตัวอย่างจะเห็นว่า ถ้าเราเริ่มออมตอนอายุ 40 หรือ 50 ปี และออมแค่ให้รัฐบาลสมทบเต็มสิทธิ เงินสะสมตอนเกษียณอาจไม่เพียงพอที่จะได้รับบำนาญตลอดชีวิตเหมือนคนที่เริ่มออมตั้งแต่อายุ 20 หรือ 30 ปี
เพราะ กอช. มีเงื่อนไขว่า เงินสะสมของเราต้องเพียงพอให้คำนวณเป็นบำนาญได้อย่างน้อยเดือนละ 600 บาท จึงจะได้รับบำนาญตลอดชีวิต ซึ่ง กอช. เคยยกตัวอย่างว่า ต้องมีเงินสะสมประมาณ 150,000 บาทตอนอายุ 60 ปี แต่จำนวนที่ต้องมีจริงขึ้นอยู่กับสูตรคำนวณของกองทุน
หากเงินสะสมไม่ถึงเกณฑ์ เราจะได้รับเพียงเงินดำรงชีพเดือนละ 600 บาท จนกว่าเงินในบัญชีจะหมดเท่านั้น ไม่ใช่ตลอดชีวิต
เพราะฉะนั้น พี่ทุยแนะนำว่า ถ้าใครเริ่มออมช้า อย่าออมแค่ให้ได้เงินสมทบจากรัฐบาลเต็ม 1,800 บาทต่อปี แต่ควรเพิ่มเงินออมให้มากพอที่จะเข้าเกณฑ์รับบำนาญตลอดชีวิตด้วย เพราะถ้าเข้าเกณฑ์แล้ว ต่อให้เราอายุ 80 ปี 90 ปี หรือ 100 ปี ก็ยังได้รับบำนาญทุกเดือนจนเสียชีวิตครับ
#MoneyBuffalo
[Spoil] คลิกเพื่อดูข้อความที่ซ่อนไว้ https://www.facebook.com/moneybuffalo/photos/%E0%B8%8A%E0%B8%B5%E0%B9%89%E0%B8%8A%E0%B9%88%E0%B8%AD%E0%B8%87%E0%B8%97%E0%B8%B2%E0%B8%87%E0%B9%84%E0%B8%94%E0%B9%89%E0%B9%80%E0%B8%87%E0%B8%B4%E0%B8%99%E0%B8%9F%E0%B8%A3%E0%B8%B5-%E0%B8%AD%E0%B8%AD%E0%B8%A1-150-%E0%B8%A3%E0%B8%B1%E0%B8%90%E0%B9%80%E0%B8%95%E0%B8%B4%E0%B8%A1%E0%B9%83%E0%B8%AB%E0%B9%89-150-%E0%B8%AA%E0%B8%B9%E0%B8%95%E0%B8%A3%E0%B8%9F%E0%B8%B2%E0%B8%A3%E0%B9%8C%E0%B8%A1%E0%B9%80%E0%B8%87%E0%B8%B4%E0%B8%99%E0%B9%80%E0%B8%81%E0%B8%A9%E0%B8%B5%E0%B8%A2%E0%B8%93%E0%B8%82%E0%B8%AD%E0%B8%87-%E0%B8%9E%E0%B9%88%E0%B8%AD%E0%B8%84%E0%B9%89%E0%B8%B2%E0%B9%81%E0%B8%A1%E0%B9%88%E0%B8%84%E0%B9%89%E0%B8%B2-/1556416936510881/?set=a.623025716516679
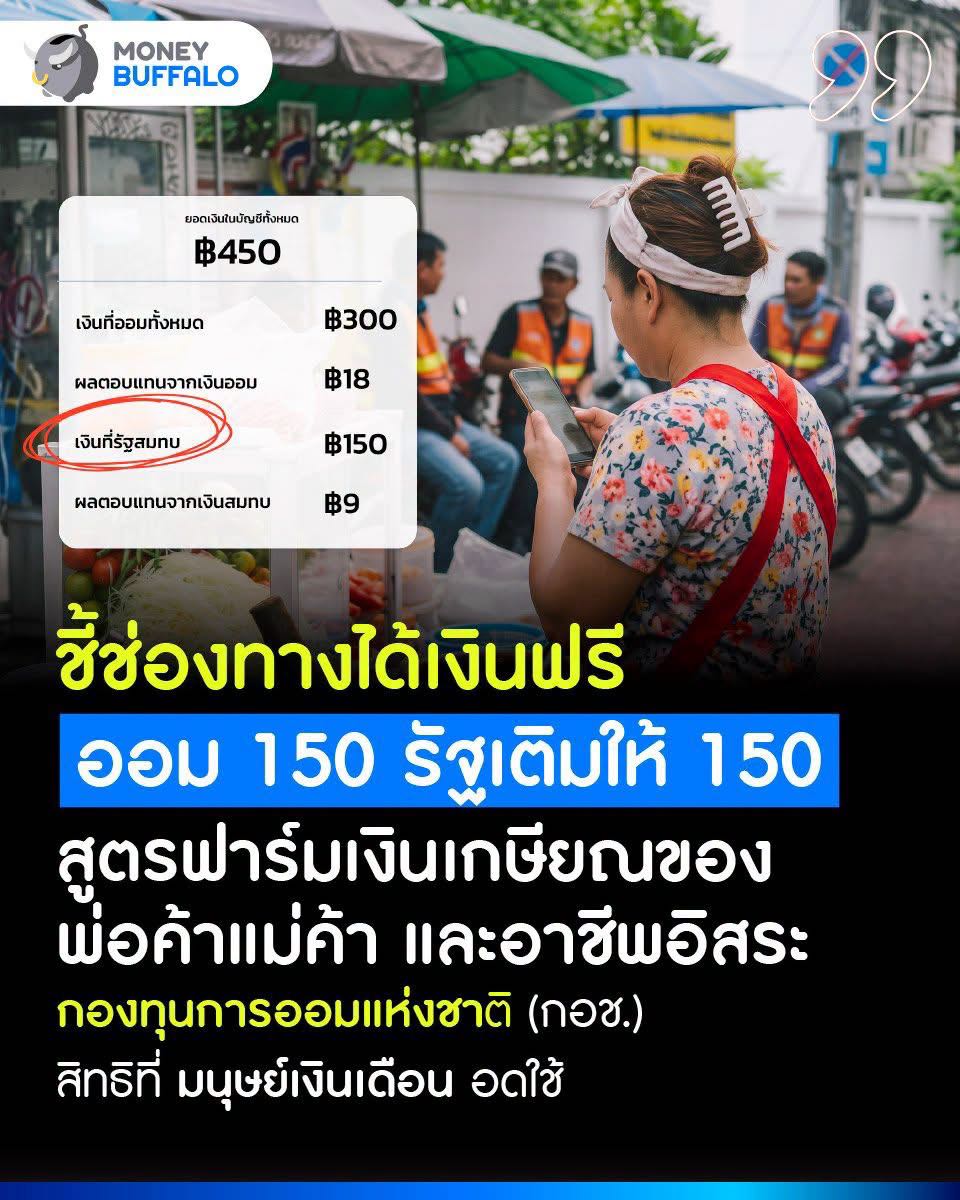
ชี้ช่องทางได้เงินฟรี ออม 150 รัฐเติมให้ 150 สูตรฟาร์มเงินเกษียณของ พ่อค้าแม่ค้า และอาชีพอิสระ
ที่น่าสนใจคือ มนุษย์เงินเดือนหลายล้านคนที่อยู่ในประกันสังคมมาตรา 33 กลับไม่มีสิทธิสมัครตามเงื่อนไขปกติ แต่คนทำอาชีพอิสระที่เข้าเกณฑ์สามารถใช้สิทธินี้ได้
สิ่งที่พี่ทุยกำลังพูดถึงคือ กองทุนการออมแห่งชาติ (กอช.) ที่รัฐบาลช่วยเติมเงินออมให้สูงสุดปีละ 1,800 บาท แถมเงินทั้งหมดจะถูกนำไปลงทุนสร้างผลตอบแทน เพื่อให้เรามีเงินใช้หลังเกษียณทุกเดือนอีกด้วย
📌 1. กอช. คืออะไร รัฐบาลช่วยออมให้เท่าไร ?
เอาง่ายที่สุด กอช. คือ กระปุกเงินเกษียณสำหรับคนที่ไม่มีสวัสดิการบำนาญรองรับ ครับ เพราะในขณะที่มนุษย์เงินเดือนบางคนมี PVD ที่บริษัทช่วยสมทบเงินให้ คนทำอาชีพอิสระกลับต้องเก็บเงินเกษียณด้วยตัวเอง
รัฐบาลจึงมี กอช. เข้ามาช่วย โดยเงินเกษียณจะมาจากเงินออมของเรา + เงินสมทบจากรัฐบาล + ผลตอบแทนจากการลงทุน โดยรับประกันผลตอบแทนเทียบเท่าเงินฝากประจำ 12 เดือน ส่วนรัฐบาลจะช่วยสมทบให้ตามช่วงอายุ ดังนี้
- อายุ 15–30 ปี รัฐสมทบ 50% ของเงินออม
- อายุ 31–50 ปี รัฐสมทบ 80% ของเงินออม
- อายุ 51–ก่อนครบ 60 ปี รัฐสมทบ 100% ของเงินออม
แต่ทุกช่วงอายุ รัฐบาลสมทบสูงสุด 1,800 บาทต่อปี เท่านั้นนะครับ
เช่น ถ้าอายุ 55 ปี ออมเงิน 1,800 บาท รัฐจะช่วยเติมให้อีก 1,800 บาท เท่ากับมีเงินเข้ากองทุนรวม 3,600 บาท โดยยังไม่รวมผลตอบแทนจากการลงทุน
📌 2. ออมยังไงให้ได้เงินสมทบเต็มสิทธิ และใครสมัครได้บ้าง ?
พี่ทุยอยากให้จำตัวเลขนี้ไว้เลยครับ เพราะถ้าเป้าหมายคือการออมให้ได้รับเงินสมทบจากรัฐบาลเต็มเพดาน เราไม่จำเป็นต้องออมเงินเยอะถึงหลักหมื่นบาทต่อปีเลย
- อายุ 15–30 ปี ออมเฉลี่ยเดือนละ 300 บาท
- อายุ 31–50 ปี ออมเฉลี่ยเดือนละ 187.50 บาท
- อายุ 51–ก่อนครบ 60 ปี ออมเฉลี่ยเดือนละ 150 บาท
ออมตามนี้ให้ครบปี ก็ได้รับเงินสมทบจากรัฐบาลเต็ม 1,800 บาทแล้ว และที่สำคัญ กอช. เริ่มออมได้ตั้งแต่ครั้งละ 50 บาท สูงสุด 30,000 บาทต่อปี และไม่จำเป็นต้องส่งเงินทุกเดือน เดือนไหนขายของดีก็ออมเพิ่ม เดือนไหนรายได้น้อยก็พักได้
📌 3. เริ่มออมอายุ 20, 30, 40 หรือ 50 ปี จะได้เงินเกษียณเท่าไร ?
พี่ทุยลองคำนวณให้ดู โดยสมมติว่าออมเพียงเท่าที่จำเป็นเพื่อรับเงินสมทบจากรัฐเต็ม 1,800 บาททุกปี จนถึงอายุ 60 ปี และได้รับผลตอบแทนเฉลี่ย 2.5% ต่อปี
- เริ่มออมอายุ 20 ปี ออมเอง 100,800 บาท รัฐสมทบ 72,000 บาท รวมผลตอบแทนมีเงินเกษียณประมาณ 302,988 บาท เงินบำนาญที่ได้ต่อเดือน 1,606 บาท ตลอดชีวิต
- เริ่มออมอายุ 30 ปี ออมเอง 64,800 บาท รัฐสมทบ 54,000 บาท รวมผลตอบแทนมีเงินเกษียณประมาณ 176,089 บาท เงินบำนาญที่ได้ต่อเดือน 933 บาท ตลอดชีวิต
- เริ่มออมอายุ 40 ปี ออมเอง 40,950 บาท รัฐสมทบ 36,000 บาท รวมผลตอบแทนมีเงินเกษียณประมาณ 98,976 บาท เงินบำนาญที่ได้ต่อเดือน 600 บาท ได้จนกว่าเงินเราจะหมด
- เริ่มออมอายุ 50 ปี ออมเอง 18,450 บาท รัฐสมทบ 18,000 บาท รวมผลตอบแทนมีเงินเกษียณประมาณ 40,894 บาท เงินบำนาญที่ได้ต่อเดือน 600 บาทได้จนกว่าเงินเราจะหมด
จากตัวอย่างจะเห็นว่า ถ้าเราเริ่มออมตอนอายุ 40 หรือ 50 ปี และออมแค่ให้รัฐบาลสมทบเต็มสิทธิ เงินสะสมตอนเกษียณอาจไม่เพียงพอที่จะได้รับบำนาญตลอดชีวิตเหมือนคนที่เริ่มออมตั้งแต่อายุ 20 หรือ 30 ปี
เพราะ กอช. มีเงื่อนไขว่า เงินสะสมของเราต้องเพียงพอให้คำนวณเป็นบำนาญได้อย่างน้อยเดือนละ 600 บาท จึงจะได้รับบำนาญตลอดชีวิต ซึ่ง กอช. เคยยกตัวอย่างว่า ต้องมีเงินสะสมประมาณ 150,000 บาทตอนอายุ 60 ปี แต่จำนวนที่ต้องมีจริงขึ้นอยู่กับสูตรคำนวณของกองทุน
หากเงินสะสมไม่ถึงเกณฑ์ เราจะได้รับเพียงเงินดำรงชีพเดือนละ 600 บาท จนกว่าเงินในบัญชีจะหมดเท่านั้น ไม่ใช่ตลอดชีวิต
เพราะฉะนั้น พี่ทุยแนะนำว่า ถ้าใครเริ่มออมช้า อย่าออมแค่ให้ได้เงินสมทบจากรัฐบาลเต็ม 1,800 บาทต่อปี แต่ควรเพิ่มเงินออมให้มากพอที่จะเข้าเกณฑ์รับบำนาญตลอดชีวิตด้วย เพราะถ้าเข้าเกณฑ์แล้ว ต่อให้เราอายุ 80 ปี 90 ปี หรือ 100 ปี ก็ยังได้รับบำนาญทุกเดือนจนเสียชีวิตครับ
#MoneyBuffalo
[Spoil] คลิกเพื่อดูข้อความที่ซ่อนไว้