หากพูดถึงประเทศในฝันของใครหลายคน ทั้งในแง่คุณภาพชีวิต ความสวยงามของธรรมชาติ และความมั่งคั่งทางเศรษฐกิจ
ประเทศสวิตเซอร์แลนด์ มักเป็นชื่อที่ติดอยู่ในอันดับต้น ๆ เสมอ
ที่น่าสนใจคือ เมื่อเรามองภาพประชากรวัยเกษียณในสวิตเซอร์แลนด์ เรามักเห็นภาพผู้สูงอายุที่ใช้ชีวิตอย่างมีความสุข ทั้งไปปีนเขา จิบกาแฟริมแม่น้ำ ท่องเที่ยวไปทั่วโลก
ภาพแบบนี้ก็น่าจะสะท้อนได้ว่า คนแก่ในดินแดนแห่งนี้ ใช้ชีวิตวัยเกษียณได้ โดยแทบไม่ต้องกังวลเรื่องความยากจน
สวนทางกับหลายประเทศ (รวมถึงไทย) ที่กำลังเจอกับภาวะเงินไม่พอใช้ตอนแก่ ที่มาซ้อนทับกับสังคมผู้สูงอายุ
เบื้องหลังความสุขในวัยเกษียณของคนสวิส ไม่ได้เกิดจากความโชคดี แต่เกิดจากการวางรากฐานการเงินอย่างชาญฉลาด ผ่านกลไกที่เรียกว่า “ระบบ 3 เสา”
กลไกนี้ทำงานอย่างไร ?
ทำไมทำให้คนสวิสไม่จนตอนแก่ได้ ?
ลงทุนแมนจะเล่าให้ฟัง
https://www.facebook.com/share/p/1EoQT8XBr2/?mibextid=wwXIfr
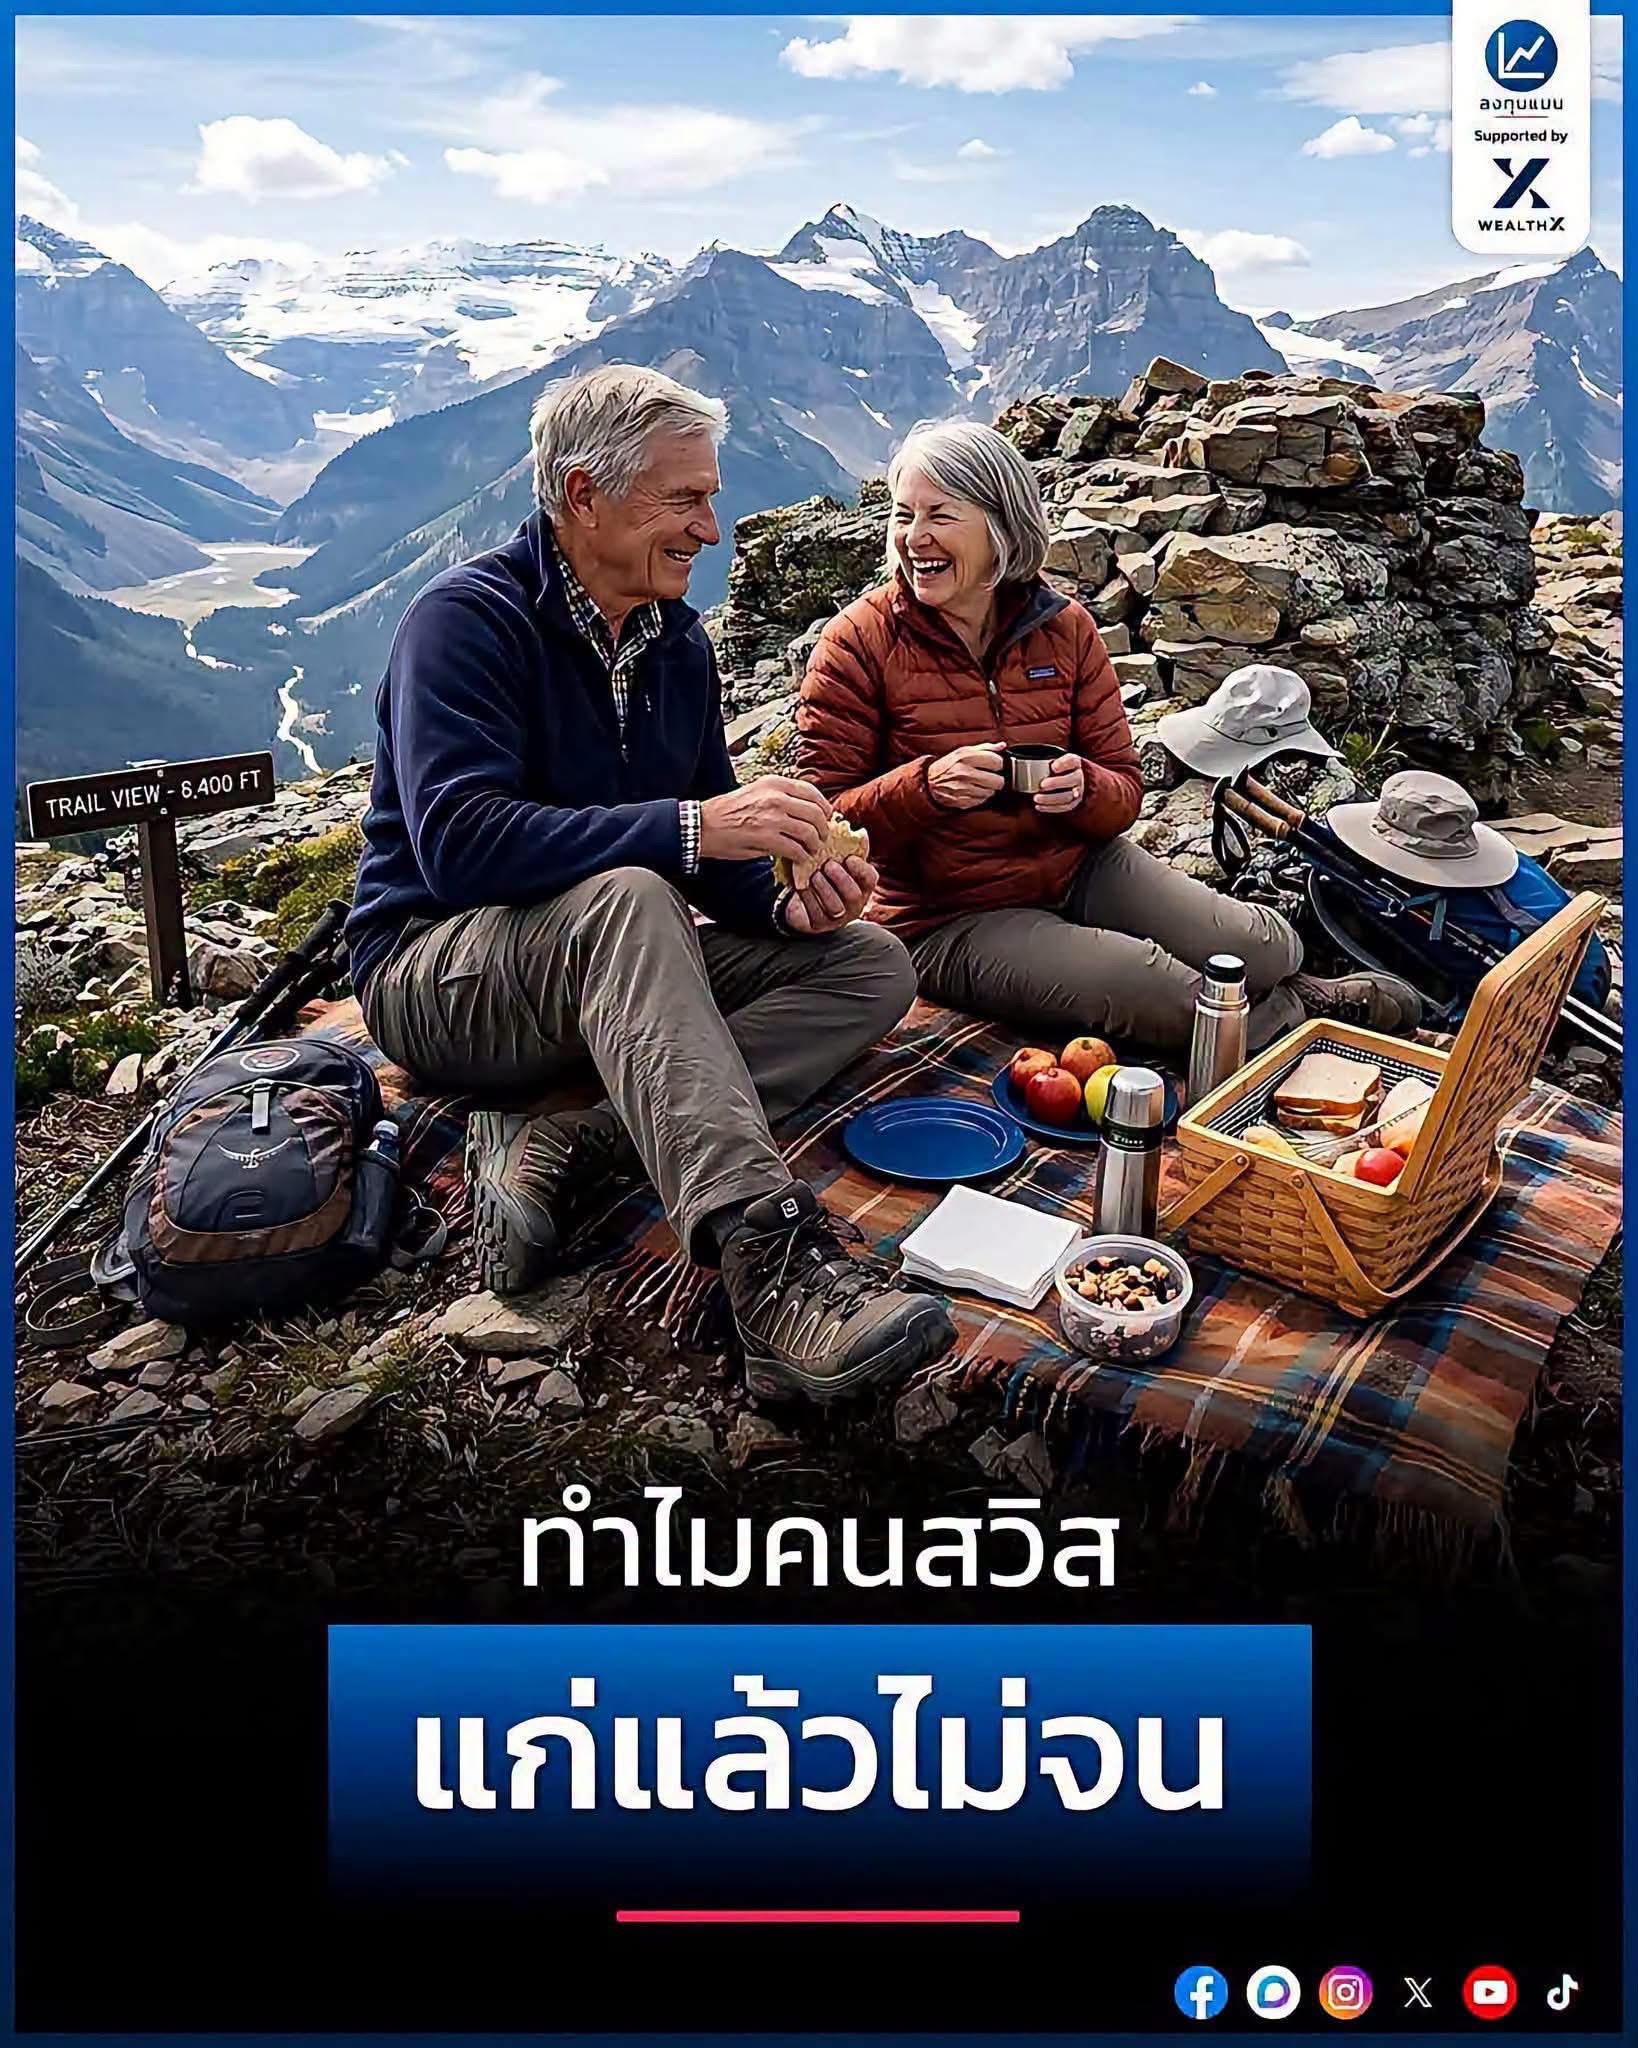
ระบบ 3 เสาของสวิตเซอร์แลนด์นั้น คือแหล่งเงิน 3 ก้อน ที่มีเป้าหมายเพื่อให้ชีวิตหลังเกษียณเป็นไปด้วยความราบรื่น
โดยที่แต่ละเสาจะมีหน้าที่ วิธีการระดมทุน และการบริหารที่แตกต่างกันอย่างชัดเจน เพื่อกระจายความเสี่ยงทางการเงิน
แล้วเบื้องหลังของแต่ละเสาคืออะไรบ้าง ?
เสาแรกคือ Old-Age and Survivors' Insurance (OASI)
หน้าที่ของเสานี้ คือการการันตีว่าคนสวิสจะต้องไม่อดอยาก และมีเงินเพียงพอต่อการใช้ชีวิต
ซึ่งกฎหมายของสวิตเซอร์แลนด์ บังคับให้ทุกคนที่อาศัยหรือทำงานในประเทศต้องเข้าร่วมทั้งหมด
โดยคนทำงานจะเริ่มถูกหักเงินในวันที่ 1 มกราคมหลังจากที่อายุครบ 17 ปี ส่วนคนที่ไม่ได้ทำงานจะเริ่มถูกหักเมื่ออายุครบ 20 ปี
สำหรับที่มาของเงิน หลัก ๆ จะมาจากการหักเงินสมทบ 8.7% โดยแบ่งเป็นลูกจ้างและนายจ้างออกคนละครึ่ง (ฝั่งละ 4.35%) โดยต้องจ่ายสมทบไปจนถึงอายุ 65 ปี
แล้วนำเงินที่ได้จากคนวัยทำงานในปัจจุบัน ไปจ่ายเป็นเงินบำนาญให้คนเกษียณ
เสานี้ทำให้เกิดกลไกที่เรียกว่าการเฉลี่ยทุกข์เฉลี่ยสุขระหว่างคนรวยกับคนจนโดยอัตโนมัติ
เพราะคนที่มีเงินเดือนสูง จะถูกหักเงินมากขึ้น โดยที่ไม่มีเพดานการสมทบ แต่เมื่อเกษียณ เงินบำนาญที่ได้รับจะถูกจำกัดเพดานไว้ชัดเจน
ตัวอย่างเช่น ถ้าเราเป็นคนสวิสที่มีรายได้ปีละ 1,000,000 ฟรังก์สวิส เราจะต้องจ่ายเงินสมทบเข้ากองทุนนี้ถึง 87,000 ฟรังก์สวิสต่อปี (รวมส่วนของนายจ้าง)
แต่เมื่อถึงเวลาเกษียณ เงินบำนาญสูงสุดที่เราได้รับ จะถูกจำกัดไว้ไม่เกิน 32,760 ฟรังก์สวิสต่อปีเท่านั้น (กองทุนจ่ายบำนาญ 13 เดือน)
ขณะที่คนมีรายได้ปีละ 100,000 ฟรังก์สวิส จะได้รับเงินบำนาญเท่ากัน แม้จ่ายเงินสมทบเข้ากองทุนปีละ 8,700 ฟรังก์สวิส หรือน้อยกว่าถึง 10 เท่า
ซึ่งส่วนต่างมหาศาลนี้ จะถูกนำไปกระจายเพื่อช่วยผู้มีรายได้น้อย กลายเป็นตาข่ายรองรับทางสังคม ที่ช่วยป้องกันไม่ให้ใครในประเทศ ต้องตกไปอยู่ใต้เส้นความยากจน
เสาที่ 2 คือ Occupational Pension Insurance
มีหน้าที่รักษามาตรฐานการใช้ชีวิตเดิม ไม่ให้ตกต่ำกว่าช่วงที่ทำงานอยู่
ซึ่งกฎหมายของสวิตเซอร์แลนด์บังคับให้ลูกจ้างอายุตั้งแต่ 25 ปี ที่มีรายได้ 22,680 ฟรังก์สวิสต่อปีขึ้นไป ต้องเข้าร่วมกองทุนนี้
เงินสมทบในเสานี้ จะคิดจากเงินเดือนเฉพาะส่วนที่เกินจากฐานเสาแรกในอัตราเริ่มต้น 7% และจะปรับเพิ่มขึ้นตามช่วงอายุ โดยที่นายจ้างต้องช่วยจ่ายสมทบให้อย่างน้อย 50%
หลังจากนั้นเงินทั้งหมดจะถูกนำไปลงทุนเพื่อสร้างผลตอบแทน ซึ่งจะคล้ายกับกองทุนสำรองเลี้ยงชีพของบ้านเรานั่นเอง
เมื่ออายุครบ 65 ปี กองทุนจะนำเงินสะสมมาแบ่งจ่ายเป็นเงินบำนาญรายปีไปตลอดชีวิต ตามเกณฑ์ที่กฎหมายกำหนด
เสาที่ 3 คือ Individual Provident Measures
สำหรับคนที่อยากออมและลงทุนเพิ่มจาก 2 เสาแรก ตามความสมัครใจ
ซึ่งรัฐบาลสวิสจะเปิดช่องให้คนทำงานที่มีเสาที่ 2 อยู่แล้ว สามารถนำเงินไปออมหรือลงทุนเพิ่มเติม ผ่านบัญชีที่เรียกว่า Pillar 3a โดยมีสิทธิประโยชน์ทางภาษีเป็นแรงจูงใจ
นอกจากนี้ ยังเปิดให้ผู้ประกอบอาชีพอิสระที่ไม่มีเสาที่ 2 มาใช้เสาที่ 3 นี้ทดแทนได้อีกด้วย
ซึ่งเงินในเสาที่ 3 นี้ จะถูกล็อกไว้จนกว่าจะถึงวัยเกษียณ โดยที่สามารถเลือกได้ว่าจะปล่อยไว้ในบัญชีธนาคาร หรือไปลงทุนในกองทุนรวมก็ได้
เมื่อนำผลประโยชน์จากทั้ง 3 เสามารวมเข้าด้วยกัน
ระบบบำนาญนี้จึงกลายเป็นตาข่ายอันทรงพลัง ที่ไม่เพียงป้องกันชาวสวิสจากความยากจนเท่านั้น
แต่ยังช่วยรักษาคุณภาพชีวิต ตลอดจนทำให้คนสร้างความมั่งคั่งได้อีกด้วย
มาถึงตรงนี้ เราจะเห็นว่า การที่คนสวิสมีระบบบำนาญที่แข็งแกร่งขนาดนี้ได้
ไม่ใช่เพราะรัฐบาลเนรมิตเงินขึ้นมาแจกฟรี หรือเป็นรัฐสวัสดิการในอุดมคติ ที่เสกได้ในชั่วข้ามคืน
แต่มาจากต้นทุน ที่สั่งสมมานานนับศตวรรษ ทั้งผลิตภาพการผลิต ความมั่งคั่งต่อหัวที่สูงเป็นอันดับต้น ๆ ของโลก และวินัยของคนในสังคม ที่ยอมถูกหักเงินสะสมล่วงหน้าอย่างต่อเนื่องมาทั้งชีวิต
ซึ่งถ้าหากสวิตเซอร์แลนด์ไม่มีรากฐานทางเศรษฐกิจที่แข็งแกร่งพอ
ระบบบำนาญที่ทรงพลังระดับนี้ ก็คงจะแทบเป็นไปไม่ได้เลย..
Reference
- เอกสาร Switzerland’s old-age insurance system
ทำไมคนสวิส แก่แล้วไม่จน /โดย ลงทุนแมน
ประเทศสวิตเซอร์แลนด์ มักเป็นชื่อที่ติดอยู่ในอันดับต้น ๆ เสมอ
ที่น่าสนใจคือ เมื่อเรามองภาพประชากรวัยเกษียณในสวิตเซอร์แลนด์ เรามักเห็นภาพผู้สูงอายุที่ใช้ชีวิตอย่างมีความสุข ทั้งไปปีนเขา จิบกาแฟริมแม่น้ำ ท่องเที่ยวไปทั่วโลก
ภาพแบบนี้ก็น่าจะสะท้อนได้ว่า คนแก่ในดินแดนแห่งนี้ ใช้ชีวิตวัยเกษียณได้ โดยแทบไม่ต้องกังวลเรื่องความยากจน
สวนทางกับหลายประเทศ (รวมถึงไทย) ที่กำลังเจอกับภาวะเงินไม่พอใช้ตอนแก่ ที่มาซ้อนทับกับสังคมผู้สูงอายุ
เบื้องหลังความสุขในวัยเกษียณของคนสวิส ไม่ได้เกิดจากความโชคดี แต่เกิดจากการวางรากฐานการเงินอย่างชาญฉลาด ผ่านกลไกที่เรียกว่า “ระบบ 3 เสา”
กลไกนี้ทำงานอย่างไร ?
ทำไมทำให้คนสวิสไม่จนตอนแก่ได้ ?
ลงทุนแมนจะเล่าให้ฟัง
https://www.facebook.com/share/p/1EoQT8XBr2/?mibextid=wwXIfr
ระบบ 3 เสาของสวิตเซอร์แลนด์นั้น คือแหล่งเงิน 3 ก้อน ที่มีเป้าหมายเพื่อให้ชีวิตหลังเกษียณเป็นไปด้วยความราบรื่น
โดยที่แต่ละเสาจะมีหน้าที่ วิธีการระดมทุน และการบริหารที่แตกต่างกันอย่างชัดเจน เพื่อกระจายความเสี่ยงทางการเงิน
แล้วเบื้องหลังของแต่ละเสาคืออะไรบ้าง ?
เสาแรกคือ Old-Age and Survivors' Insurance (OASI)
หน้าที่ของเสานี้ คือการการันตีว่าคนสวิสจะต้องไม่อดอยาก และมีเงินเพียงพอต่อการใช้ชีวิต
ซึ่งกฎหมายของสวิตเซอร์แลนด์ บังคับให้ทุกคนที่อาศัยหรือทำงานในประเทศต้องเข้าร่วมทั้งหมด
โดยคนทำงานจะเริ่มถูกหักเงินในวันที่ 1 มกราคมหลังจากที่อายุครบ 17 ปี ส่วนคนที่ไม่ได้ทำงานจะเริ่มถูกหักเมื่ออายุครบ 20 ปี
สำหรับที่มาของเงิน หลัก ๆ จะมาจากการหักเงินสมทบ 8.7% โดยแบ่งเป็นลูกจ้างและนายจ้างออกคนละครึ่ง (ฝั่งละ 4.35%) โดยต้องจ่ายสมทบไปจนถึงอายุ 65 ปี
แล้วนำเงินที่ได้จากคนวัยทำงานในปัจจุบัน ไปจ่ายเป็นเงินบำนาญให้คนเกษียณ
เสานี้ทำให้เกิดกลไกที่เรียกว่าการเฉลี่ยทุกข์เฉลี่ยสุขระหว่างคนรวยกับคนจนโดยอัตโนมัติ
เพราะคนที่มีเงินเดือนสูง จะถูกหักเงินมากขึ้น โดยที่ไม่มีเพดานการสมทบ แต่เมื่อเกษียณ เงินบำนาญที่ได้รับจะถูกจำกัดเพดานไว้ชัดเจน
ตัวอย่างเช่น ถ้าเราเป็นคนสวิสที่มีรายได้ปีละ 1,000,000 ฟรังก์สวิส เราจะต้องจ่ายเงินสมทบเข้ากองทุนนี้ถึง 87,000 ฟรังก์สวิสต่อปี (รวมส่วนของนายจ้าง)
แต่เมื่อถึงเวลาเกษียณ เงินบำนาญสูงสุดที่เราได้รับ จะถูกจำกัดไว้ไม่เกิน 32,760 ฟรังก์สวิสต่อปีเท่านั้น (กองทุนจ่ายบำนาญ 13 เดือน)
ขณะที่คนมีรายได้ปีละ 100,000 ฟรังก์สวิส จะได้รับเงินบำนาญเท่ากัน แม้จ่ายเงินสมทบเข้ากองทุนปีละ 8,700 ฟรังก์สวิส หรือน้อยกว่าถึง 10 เท่า
ซึ่งส่วนต่างมหาศาลนี้ จะถูกนำไปกระจายเพื่อช่วยผู้มีรายได้น้อย กลายเป็นตาข่ายรองรับทางสังคม ที่ช่วยป้องกันไม่ให้ใครในประเทศ ต้องตกไปอยู่ใต้เส้นความยากจน
เสาที่ 2 คือ Occupational Pension Insurance
มีหน้าที่รักษามาตรฐานการใช้ชีวิตเดิม ไม่ให้ตกต่ำกว่าช่วงที่ทำงานอยู่
ซึ่งกฎหมายของสวิตเซอร์แลนด์บังคับให้ลูกจ้างอายุตั้งแต่ 25 ปี ที่มีรายได้ 22,680 ฟรังก์สวิสต่อปีขึ้นไป ต้องเข้าร่วมกองทุนนี้
เงินสมทบในเสานี้ จะคิดจากเงินเดือนเฉพาะส่วนที่เกินจากฐานเสาแรกในอัตราเริ่มต้น 7% และจะปรับเพิ่มขึ้นตามช่วงอายุ โดยที่นายจ้างต้องช่วยจ่ายสมทบให้อย่างน้อย 50%
หลังจากนั้นเงินทั้งหมดจะถูกนำไปลงทุนเพื่อสร้างผลตอบแทน ซึ่งจะคล้ายกับกองทุนสำรองเลี้ยงชีพของบ้านเรานั่นเอง
เมื่ออายุครบ 65 ปี กองทุนจะนำเงินสะสมมาแบ่งจ่ายเป็นเงินบำนาญรายปีไปตลอดชีวิต ตามเกณฑ์ที่กฎหมายกำหนด
เสาที่ 3 คือ Individual Provident Measures
สำหรับคนที่อยากออมและลงทุนเพิ่มจาก 2 เสาแรก ตามความสมัครใจ
ซึ่งรัฐบาลสวิสจะเปิดช่องให้คนทำงานที่มีเสาที่ 2 อยู่แล้ว สามารถนำเงินไปออมหรือลงทุนเพิ่มเติม ผ่านบัญชีที่เรียกว่า Pillar 3a โดยมีสิทธิประโยชน์ทางภาษีเป็นแรงจูงใจ
นอกจากนี้ ยังเปิดให้ผู้ประกอบอาชีพอิสระที่ไม่มีเสาที่ 2 มาใช้เสาที่ 3 นี้ทดแทนได้อีกด้วย
ซึ่งเงินในเสาที่ 3 นี้ จะถูกล็อกไว้จนกว่าจะถึงวัยเกษียณ โดยที่สามารถเลือกได้ว่าจะปล่อยไว้ในบัญชีธนาคาร หรือไปลงทุนในกองทุนรวมก็ได้
เมื่อนำผลประโยชน์จากทั้ง 3 เสามารวมเข้าด้วยกัน
ระบบบำนาญนี้จึงกลายเป็นตาข่ายอันทรงพลัง ที่ไม่เพียงป้องกันชาวสวิสจากความยากจนเท่านั้น
แต่ยังช่วยรักษาคุณภาพชีวิต ตลอดจนทำให้คนสร้างความมั่งคั่งได้อีกด้วย
มาถึงตรงนี้ เราจะเห็นว่า การที่คนสวิสมีระบบบำนาญที่แข็งแกร่งขนาดนี้ได้
ไม่ใช่เพราะรัฐบาลเนรมิตเงินขึ้นมาแจกฟรี หรือเป็นรัฐสวัสดิการในอุดมคติ ที่เสกได้ในชั่วข้ามคืน
แต่มาจากต้นทุน ที่สั่งสมมานานนับศตวรรษ ทั้งผลิตภาพการผลิต ความมั่งคั่งต่อหัวที่สูงเป็นอันดับต้น ๆ ของโลก และวินัยของคนในสังคม ที่ยอมถูกหักเงินสะสมล่วงหน้าอย่างต่อเนื่องมาทั้งชีวิต
ซึ่งถ้าหากสวิตเซอร์แลนด์ไม่มีรากฐานทางเศรษฐกิจที่แข็งแกร่งพอ
ระบบบำนาญที่ทรงพลังระดับนี้ ก็คงจะแทบเป็นไปไม่ได้เลย..
Reference
- เอกสาร Switzerland’s old-age insurance system