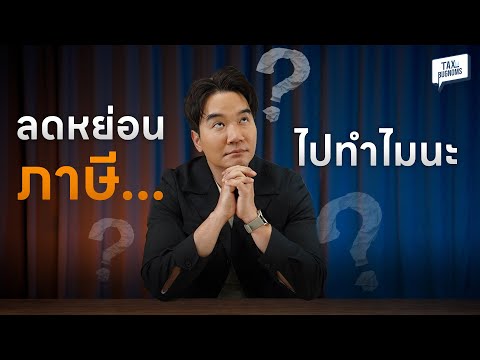
ได้ดูคลิปจาก TAXBugnoms แล้วมีประเด็นที่น่าสนใจมากค่ะ เป็นเรื่องที่มนุษย์เงินเดือนและคนที่มีรายได้ควรกลับมาทบทวนทุกปี นั่นคือ การลดหย่อนภาษีไม่ใช่เป้าหมายสูงสุดของการวางแผนการเงิน
หลายคนอาจรู้สึกดีใจเมื่อได้เงินภาษีคืนจำนวนมาก เช่น 97,000 บาท แต่การได้เงินคืนเยอะไม่ได้หมายความว่าเราวางแผนภาษีได้ดีเสมอไป เพราะอาจเกิดจากการถูกหักภาษี ณ ที่จ่ายไว้เกินจริง หรือการซื้อผลิตภัณฑ์ลดหย่อนภาษีที่ไม่ได้ตอบโจทย์เป้าหมายทางการเงินก็ได้
ประเด็นสำคัญจากคลิป
1. แยกให้ออกระหว่างได้เงินคืนกับการวางแผนภาษีที่ดี
การได้เงินคืนภาษีจำนวนมากไม่ได้เป็นเครื่องยืนยันว่าเราวางแผนได้เหมาะสมเสมอไป ควรดูด้วยว่าเงินที่ถูกหักไว้ระหว่างปีเหมาะสมหรือไม่ และการซื้อสินทรัพย์ลดหย่อนภาษีนั้นตอบโจทย์การเงินของเราจริงหรือเปล่า
2. ฐานภาษีและความเสี่ยงเป็นเรื่องสำคัญ
คนที่มีเงินได้สุทธิมากและเสียภาษีในอัตราสูง อาจได้รับประโยชน์จากการใช้สิทธิลดหย่อนมากกว่าคนที่อยู่ในฐานภาษีต่ำ แต่การเลือกซื้อประกันหรือกองทุนควรสอดคล้องกับฐานภาษีและความเสี่ยงที่แต่ละคนรับได้ด้วย
3. ก่อนซื้อประกันหรือกองทุนลดหย่อนภาษี ควรตรวจสอบ 3 เรื่อง
- บุญเก่า: ตรวจสอบรายการที่ผูกพันไว้ต่อเนื่อง เช่น ประกันที่ต้องจ่ายเบี้ยต่อ หรือกองทุน RMF
- สภาพคล่อง: เช็กเงินสดและสถานะทางการเงินในปีนี้ก่อนตัดสินใจซื้อเพิ่ม
- เป้าหมาย: สิ่งที่กำลังจะซื้อสอดคล้องกับเป้าหมายทางการเงินจริงหรือไม่ ไม่ใช่ซื้อเพียงเพราะอยากลดภาษี
4. คนที่ลงทุน RMF ต่อเนื่องมานาน ควรทบทวนพอร์ตลงทุน
ในคลิปยังพูดถึงการบริหารพอร์ตลงทุน โดยแนะนำให้พิจารณาการสับเปลี่ยนกองทุน (Switching) เพื่อปรับพอร์ตให้เหมาะสมกับความเสี่ยงและสถานการณ์ปัจจุบัน แทนที่จะถือกองทุนเดิมไว้โดยไม่ทบทวนเลย
ข้อคิดที่ได้จากคลิป
การวางแผนภาษีที่ดีไม่ใช่การพยายามทำให้เสียภาษีน้อยที่สุด หรือซื้อผลิตภัณฑ์ลดหย่อนให้ได้มากที่สุด แต่คือการบริหารเงินให้เหมาะกับชีวิตของเรา
บางคนมีภาระครอบครัว มีหนี้สิน หรือยังไม่มีเงินสำรองฉุกเฉิน การนำเงินก้อนไปซื้อประกันหรือกองทุนเพียงเพื่อลดหย่อนภาษี อาจทำให้สภาพคล่องมีปัญหาได้
ดังนั้น ก่อนตัดสินใจซื้ออะไรเพื่อลดหย่อนภาษี อย่าลืมถามตัวเองก่อนว่า เราต้องการสิ่งนี้จริง ๆ หรือแค่กลัวว่าจะเสียภาษีมากเกินไป
อยากชวนเพื่อน ๆ มาแลกเปลี่ยนความคิดเห็นค่ะ
- เคยซื้อประกันหรือกองทุนเพียงเพราะต้องการลดหย่อนภาษีไหม?
- เคยได้เงินคืนภาษีจำนวนมาก แล้วนำเงินไปวางแผนต่ออย่างไร?
- ระหว่างการลดหย่อนภาษีให้ได้มากที่สุด กับการรักษาสภาพคล่องและเงินสำรองฉุกเฉิน คุณให้ความสำคัญกับอะไรมากกว่ากัน?
ลดหย่อนภาษีจนได้เงินคืนเกือบแสน 97,000 บาท แปลว่าวางแผนการเงินเก่งจริงไหม? TAXBugnoms ชวนคิดก่อนซื้อประกันและกองทุน
ได้ดูคลิปจาก TAXBugnoms แล้วมีประเด็นที่น่าสนใจมากค่ะ เป็นเรื่องที่มนุษย์เงินเดือนและคนที่มีรายได้ควรกลับมาทบทวนทุกปี นั่นคือ การลดหย่อนภาษีไม่ใช่เป้าหมายสูงสุดของการวางแผนการเงิน
หลายคนอาจรู้สึกดีใจเมื่อได้เงินภาษีคืนจำนวนมาก เช่น 97,000 บาท แต่การได้เงินคืนเยอะไม่ได้หมายความว่าเราวางแผนภาษีได้ดีเสมอไป เพราะอาจเกิดจากการถูกหักภาษี ณ ที่จ่ายไว้เกินจริง หรือการซื้อผลิตภัณฑ์ลดหย่อนภาษีที่ไม่ได้ตอบโจทย์เป้าหมายทางการเงินก็ได้
ประเด็นสำคัญจากคลิป
1. แยกให้ออกระหว่างได้เงินคืนกับการวางแผนภาษีที่ดี
การได้เงินคืนภาษีจำนวนมากไม่ได้เป็นเครื่องยืนยันว่าเราวางแผนได้เหมาะสมเสมอไป ควรดูด้วยว่าเงินที่ถูกหักไว้ระหว่างปีเหมาะสมหรือไม่ และการซื้อสินทรัพย์ลดหย่อนภาษีนั้นตอบโจทย์การเงินของเราจริงหรือเปล่า
2. ฐานภาษีและความเสี่ยงเป็นเรื่องสำคัญ
คนที่มีเงินได้สุทธิมากและเสียภาษีในอัตราสูง อาจได้รับประโยชน์จากการใช้สิทธิลดหย่อนมากกว่าคนที่อยู่ในฐานภาษีต่ำ แต่การเลือกซื้อประกันหรือกองทุนควรสอดคล้องกับฐานภาษีและความเสี่ยงที่แต่ละคนรับได้ด้วย
3. ก่อนซื้อประกันหรือกองทุนลดหย่อนภาษี ควรตรวจสอบ 3 เรื่อง
- บุญเก่า: ตรวจสอบรายการที่ผูกพันไว้ต่อเนื่อง เช่น ประกันที่ต้องจ่ายเบี้ยต่อ หรือกองทุน RMF
- สภาพคล่อง: เช็กเงินสดและสถานะทางการเงินในปีนี้ก่อนตัดสินใจซื้อเพิ่ม
- เป้าหมาย: สิ่งที่กำลังจะซื้อสอดคล้องกับเป้าหมายทางการเงินจริงหรือไม่ ไม่ใช่ซื้อเพียงเพราะอยากลดภาษี
4. คนที่ลงทุน RMF ต่อเนื่องมานาน ควรทบทวนพอร์ตลงทุน
ในคลิปยังพูดถึงการบริหารพอร์ตลงทุน โดยแนะนำให้พิจารณาการสับเปลี่ยนกองทุน (Switching) เพื่อปรับพอร์ตให้เหมาะสมกับความเสี่ยงและสถานการณ์ปัจจุบัน แทนที่จะถือกองทุนเดิมไว้โดยไม่ทบทวนเลย
ข้อคิดที่ได้จากคลิป
การวางแผนภาษีที่ดีไม่ใช่การพยายามทำให้เสียภาษีน้อยที่สุด หรือซื้อผลิตภัณฑ์ลดหย่อนให้ได้มากที่สุด แต่คือการบริหารเงินให้เหมาะกับชีวิตของเรา
บางคนมีภาระครอบครัว มีหนี้สิน หรือยังไม่มีเงินสำรองฉุกเฉิน การนำเงินก้อนไปซื้อประกันหรือกองทุนเพียงเพื่อลดหย่อนภาษี อาจทำให้สภาพคล่องมีปัญหาได้
ดังนั้น ก่อนตัดสินใจซื้ออะไรเพื่อลดหย่อนภาษี อย่าลืมถามตัวเองก่อนว่า เราต้องการสิ่งนี้จริง ๆ หรือแค่กลัวว่าจะเสียภาษีมากเกินไป
อยากชวนเพื่อน ๆ มาแลกเปลี่ยนความคิดเห็นค่ะ
- เคยซื้อประกันหรือกองทุนเพียงเพราะต้องการลดหย่อนภาษีไหม?
- เคยได้เงินคืนภาษีจำนวนมาก แล้วนำเงินไปวางแผนต่ออย่างไร?
- ระหว่างการลดหย่อนภาษีให้ได้มากที่สุด กับการรักษาสภาพคล่องและเงินสำรองฉุกเฉิน คุณให้ความสำคัญกับอะไรมากกว่ากัน?