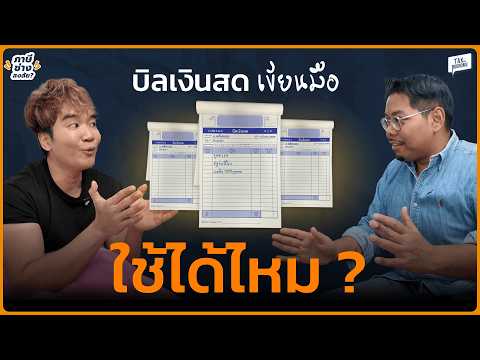
หลายคนที่ทำธุรกิจ ร้านอาหาร หรือร้านค้าต่าง ๆ อาจเคยได้รับบิลเงินสดที่เขียนด้วยมือจากร้านค้าและผู้ให้บริการ แล้วเกิดคำถามว่า บิลเงินสดแบบนี้สามารถนำมาใช้เป็นหลักฐานทางบัญชีและภาษีได้หรือไม่?
อีกเรื่องที่สำคัญไม่แพ้กันคือ ผู้ประกอบการที่ยังไม่ได้จดทะเบียนภาษีมูลค่าเพิ่ม (VAT) อย่างถูกต้อง แต่มีการออกใบกำกับภาษีและยื่นแบบ ภ.พ.30 เป็นประจำ จะมีความเสี่ยงทางกฎหมายหรือไม่?
ลองมาทำความเข้าใจทีละประเด็นกันค่ะ
1. บิลเงินสดเขียนมือ ใช้เป็นหลักฐานได้หรือไม่?
บิลเงินสดที่เขียนด้วยมือไม่ได้หมายความว่าจะใช้เป็นหลักฐานทางบัญชีไม่ได้เสมอไป แต่ต้องพิจารณารายละเอียดของเอกสารและข้อเท็จจริงประกอบกัน
สิ่งที่ควรตรวจสอบ เช่น
- ชื่อและข้อมูลของผู้ขายหรือผู้ให้บริการ
- วันที่ออกเอกสาร
- รายละเอียดสินค้าและบริการที่ซื้อ
- จำนวนเงินและรายละเอียดค่าใช้จ่าย
- หลักฐานประกอบการจ่ายเงินจริง เช่น สลิปโอนเงินหรือรายการเดินบัญชี
การมีบิลเงินสดเพียงอย่างเดียวอาจยังไม่เพียงพอในบางกรณี ผู้ประกอบการจึงควรเก็บหลักฐานอื่นที่แสดงให้เห็นว่าเกิดรายการซื้อขายหรือใช้บริการจริงด้วย
2. ค่าใช้จ่ายที่ไม่มีใบกำกับภาษี ต้องทำอย่างไร?
ในทางปฏิบัติ ผู้ประกอบการอาจมีค่าใช้จ่ายจากร้านค้ารายย่อยหรือผู้ให้บริการที่ไม่ได้ออกใบกำกับภาษีให้
สิ่งสำคัญคือควรเก็บเอกสารและหลักฐานให้สอดคล้องกับรายการที่เกิดขึ้นจริง เช่น
- บิลเงินสดหรือใบรับเงิน
- หลักฐานการโอนเงินหรือการชำระเงิน
- รายละเอียดสินค้าและบริการ
- เอกสารที่เกี่ยวข้องกับการทำธุรกิจ
ทั้งนี้ การนำค่าใช้จ่ายไปบันทึกบัญชีหรือใช้คำนวณภาษีได้หรือไม่ ต้องพิจารณาตามหลักเกณฑ์ของภาษีแต่ละประเภท ไม่ใช่ว่ามีบิลเงินสดแล้วจะนำไปหักภาษีได้ทุกกรณี
3. ข้อควรระวัง! ออกใบกำกับภาษีก่อนมีสิทธิ อาจมีความผิดตามกฎหมาย
ประเด็นนี้เป็นเรื่องที่ผู้ประกอบการควรให้ความสำคัญมากค่ะ
บางธุรกิจอาจเข้าใจว่า แม้ยังไม่ได้จดทะเบียนภาษีมูลค่าเพิ่มอย่างถูกต้อง แต่หากมีการยื่นแบบ ภ.พ.30 และนำส่ง VAT ทุกเดือน ก็สามารถออกใบกำกับภาษีได้ตามปกติ
แต่ในทางกฎหมาย การยื่นแบบ ภ.พ.30 หรือการนำส่งภาษีเป็นประจำ ไม่ได้ทำให้มีสิทธิออกใบกำกับภาษีโดยอัตโนมัติ
ต้องตรวจสอบก่อนว่าผู้ประกอบการได้รับการจดทะเบียนภาษีมูลค่าเพิ่มและมีสิทธิออกใบกำกับภาษีแล้วหรือไม่ รวมถึงวันที่การจดทะเบียนมีผลใช้บังคับด้วย
ตามประมวลรัษฎากร มาตรา 86/13 กำหนดห้ามบุคคลที่ไม่มีสิทธิออกใบกำกับภาษีออกใบกำกับภาษีโดยไม่มีสิทธิ
หากฝ่าฝืน อาจมีผลทางกฎหมาย ได้แก่
- ต้องรับผิดชำระภาษีมูลค่าเพิ่มตามจำนวนที่แสดงไว้ในใบกำกับภาษี ตามหลักเกณฑ์ของกฎหมาย
- อาจถูกประเมินภาษีและเบี้ยปรับตามเงื่อนไขที่กฎหมายกำหนด
- อาจมีความผิดทางอาญาตามประมวลรัษฎากร มาตรา 90/4 (3)
บทลงโทษทางอาญา สำหรับการออกใบกำกับภาษีโดยไม่มีสิทธิ ตามมาตรา 90/4 (3) คือ จำคุกตั้งแต่ 3 เดือนถึง 7 ปี และปรับตั้งแต่ 2,000 บาทถึง 200,000 บาท
ดังนั้น ผู้ประกอบการไม่ควรเข้าใจว่าการยื่น ภ.พ.30 ทุกเดือนจะเป็นหลักฐานยืนยันว่าตนมีสิทธิออกใบกำกับภาษีแล้ว ควรตรวจสอบสถานะการจดทะเบียนและวันที่มีผลให้ชัดเจนก่อน
4. ผู้ประกอบการควรตรวจสอบอะไรบ้าง?
ก่อนออกเอกสารทางภาษี ควรตรวจสอบเรื่องต่อไปนี้
1. ธุรกิจได้จดทะเบียนภาษีมูลค่าเพิ่มแล้วหรือไม่
2. มีหลักฐานการจดทะเบียนภาษีมูลค่าเพิ่มหรือไม่
3. วันที่จดทะเบียนมีผลตั้งแต่วันไหน
4. วันที่ออกใบกำกับภาษีอยู่ในช่วงที่มีสิทธิออกหรือไม่
5. เอกสารที่ออกมีรายละเอียดถูกต้องตามหลักเกณฑ์หรือไม่
หากไม่แน่ใจ ควรสอบถามกรมสรรพากรหรือผู้เชี่ยวชาญด้านภาษีก่อนดำเนินการ เพราะการออกเอกสารผิดประเภทหรือออกโดยไม่มีสิทธิ อาจสร้างปัญหาย้อนหลังให้กับธุรกิจได้
สรุป
เรื่องบิลเงินสดเขียนมือและใบกำกับภาษีเป็นเรื่องใกล้ตัวของผู้ประกอบการมากกว่าที่คิด
บิลเงินสดควรมีรายละเอียดและหลักฐานประกอบที่ตรวจสอบได้ ส่วนใบกำกับภาษีต้องออกโดยผู้ที่มีสิทธิตามกฎหมายเท่านั้น การยื่นแบบ ภ.พ.30 เป็นประจำไม่ได้หมายความว่าจะมีสิทธิออกใบกำกับภาษีโดยอัตโนมัติตาม
ใครที่ทำธุรกิจอยู่ อย่าลืมตรวจสอบเอกสารทางบัญชีและสถานะภาษีของตัวเองให้เรียบร้อยนะคะ
ขอชวนแลกเปลี่ยนความคิดเห็นค่ะ
ผู้ประกอบการท่านไหนเคยเจอปัญหาเรื่องบิลเงินสด ใบรับเงิน หรือการออกใบกำกับภาษีบ้างคะ มีวิธีจัดการเอกสารและตรวจสอบความถูกต้องกันอย่างไรบ้าง?
บิลเงินสดเขียนมือ ใช้เป็นหลักฐานทางภาษีได้ไหม? เรื่องที่เจ้าของร้านค้าและผู้ประกอบการไม่ควรมองข้าม
หลายคนที่ทำธุรกิจ ร้านอาหาร หรือร้านค้าต่าง ๆ อาจเคยได้รับบิลเงินสดที่เขียนด้วยมือจากร้านค้าและผู้ให้บริการ แล้วเกิดคำถามว่า บิลเงินสดแบบนี้สามารถนำมาใช้เป็นหลักฐานทางบัญชีและภาษีได้หรือไม่?
อีกเรื่องที่สำคัญไม่แพ้กันคือ ผู้ประกอบการที่ยังไม่ได้จดทะเบียนภาษีมูลค่าเพิ่ม (VAT) อย่างถูกต้อง แต่มีการออกใบกำกับภาษีและยื่นแบบ ภ.พ.30 เป็นประจำ จะมีความเสี่ยงทางกฎหมายหรือไม่?
ลองมาทำความเข้าใจทีละประเด็นกันค่ะ
1. บิลเงินสดเขียนมือ ใช้เป็นหลักฐานได้หรือไม่?
บิลเงินสดที่เขียนด้วยมือไม่ได้หมายความว่าจะใช้เป็นหลักฐานทางบัญชีไม่ได้เสมอไป แต่ต้องพิจารณารายละเอียดของเอกสารและข้อเท็จจริงประกอบกัน
สิ่งที่ควรตรวจสอบ เช่น
- ชื่อและข้อมูลของผู้ขายหรือผู้ให้บริการ
- วันที่ออกเอกสาร
- รายละเอียดสินค้าและบริการที่ซื้อ
- จำนวนเงินและรายละเอียดค่าใช้จ่าย
- หลักฐานประกอบการจ่ายเงินจริง เช่น สลิปโอนเงินหรือรายการเดินบัญชี
การมีบิลเงินสดเพียงอย่างเดียวอาจยังไม่เพียงพอในบางกรณี ผู้ประกอบการจึงควรเก็บหลักฐานอื่นที่แสดงให้เห็นว่าเกิดรายการซื้อขายหรือใช้บริการจริงด้วย
2. ค่าใช้จ่ายที่ไม่มีใบกำกับภาษี ต้องทำอย่างไร?
ในทางปฏิบัติ ผู้ประกอบการอาจมีค่าใช้จ่ายจากร้านค้ารายย่อยหรือผู้ให้บริการที่ไม่ได้ออกใบกำกับภาษีให้
สิ่งสำคัญคือควรเก็บเอกสารและหลักฐานให้สอดคล้องกับรายการที่เกิดขึ้นจริง เช่น
- บิลเงินสดหรือใบรับเงิน
- หลักฐานการโอนเงินหรือการชำระเงิน
- รายละเอียดสินค้าและบริการ
- เอกสารที่เกี่ยวข้องกับการทำธุรกิจ
ทั้งนี้ การนำค่าใช้จ่ายไปบันทึกบัญชีหรือใช้คำนวณภาษีได้หรือไม่ ต้องพิจารณาตามหลักเกณฑ์ของภาษีแต่ละประเภท ไม่ใช่ว่ามีบิลเงินสดแล้วจะนำไปหักภาษีได้ทุกกรณี
3. ข้อควรระวัง! ออกใบกำกับภาษีก่อนมีสิทธิ อาจมีความผิดตามกฎหมาย
ประเด็นนี้เป็นเรื่องที่ผู้ประกอบการควรให้ความสำคัญมากค่ะ
บางธุรกิจอาจเข้าใจว่า แม้ยังไม่ได้จดทะเบียนภาษีมูลค่าเพิ่มอย่างถูกต้อง แต่หากมีการยื่นแบบ ภ.พ.30 และนำส่ง VAT ทุกเดือน ก็สามารถออกใบกำกับภาษีได้ตามปกติ
แต่ในทางกฎหมาย การยื่นแบบ ภ.พ.30 หรือการนำส่งภาษีเป็นประจำ ไม่ได้ทำให้มีสิทธิออกใบกำกับภาษีโดยอัตโนมัติ
ต้องตรวจสอบก่อนว่าผู้ประกอบการได้รับการจดทะเบียนภาษีมูลค่าเพิ่มและมีสิทธิออกใบกำกับภาษีแล้วหรือไม่ รวมถึงวันที่การจดทะเบียนมีผลใช้บังคับด้วย
ตามประมวลรัษฎากร มาตรา 86/13 กำหนดห้ามบุคคลที่ไม่มีสิทธิออกใบกำกับภาษีออกใบกำกับภาษีโดยไม่มีสิทธิ
หากฝ่าฝืน อาจมีผลทางกฎหมาย ได้แก่
- ต้องรับผิดชำระภาษีมูลค่าเพิ่มตามจำนวนที่แสดงไว้ในใบกำกับภาษี ตามหลักเกณฑ์ของกฎหมาย
- อาจถูกประเมินภาษีและเบี้ยปรับตามเงื่อนไขที่กฎหมายกำหนด
- อาจมีความผิดทางอาญาตามประมวลรัษฎากร มาตรา 90/4 (3)
บทลงโทษทางอาญา สำหรับการออกใบกำกับภาษีโดยไม่มีสิทธิ ตามมาตรา 90/4 (3) คือ จำคุกตั้งแต่ 3 เดือนถึง 7 ปี และปรับตั้งแต่ 2,000 บาทถึง 200,000 บาท
ดังนั้น ผู้ประกอบการไม่ควรเข้าใจว่าการยื่น ภ.พ.30 ทุกเดือนจะเป็นหลักฐานยืนยันว่าตนมีสิทธิออกใบกำกับภาษีแล้ว ควรตรวจสอบสถานะการจดทะเบียนและวันที่มีผลให้ชัดเจนก่อน
4. ผู้ประกอบการควรตรวจสอบอะไรบ้าง?
ก่อนออกเอกสารทางภาษี ควรตรวจสอบเรื่องต่อไปนี้
1. ธุรกิจได้จดทะเบียนภาษีมูลค่าเพิ่มแล้วหรือไม่
2. มีหลักฐานการจดทะเบียนภาษีมูลค่าเพิ่มหรือไม่
3. วันที่จดทะเบียนมีผลตั้งแต่วันไหน
4. วันที่ออกใบกำกับภาษีอยู่ในช่วงที่มีสิทธิออกหรือไม่
5. เอกสารที่ออกมีรายละเอียดถูกต้องตามหลักเกณฑ์หรือไม่
หากไม่แน่ใจ ควรสอบถามกรมสรรพากรหรือผู้เชี่ยวชาญด้านภาษีก่อนดำเนินการ เพราะการออกเอกสารผิดประเภทหรือออกโดยไม่มีสิทธิ อาจสร้างปัญหาย้อนหลังให้กับธุรกิจได้
สรุป
เรื่องบิลเงินสดเขียนมือและใบกำกับภาษีเป็นเรื่องใกล้ตัวของผู้ประกอบการมากกว่าที่คิด
บิลเงินสดควรมีรายละเอียดและหลักฐานประกอบที่ตรวจสอบได้ ส่วนใบกำกับภาษีต้องออกโดยผู้ที่มีสิทธิตามกฎหมายเท่านั้น การยื่นแบบ ภ.พ.30 เป็นประจำไม่ได้หมายความว่าจะมีสิทธิออกใบกำกับภาษีโดยอัตโนมัติตาม
ใครที่ทำธุรกิจอยู่ อย่าลืมตรวจสอบเอกสารทางบัญชีและสถานะภาษีของตัวเองให้เรียบร้อยนะคะ
ขอชวนแลกเปลี่ยนความคิดเห็นค่ะ
ผู้ประกอบการท่านไหนเคยเจอปัญหาเรื่องบิลเงินสด ใบรับเงิน หรือการออกใบกำกับภาษีบ้างคะ มีวิธีจัดการเอกสารและตรวจสอบความถูกต้องกันอย่างไรบ้าง?