เคยไหมครับ ตั้งใจออมเงินเพื่อเป้าหมายใหญ่ ไม่ว่าจะเป็นซื้อบ้าน เตรียมเกษียณ หรือสร้างความมั่นคงให้ครอบครัว แต่พอออมไปสักพักกลับรู้สึกว่าเงินสำหรับใช้ชีวิตประจำวันเริ่มไม่เพียงพอ
บางครั้งเราอาจมุ่งไปที่เป้าหมายในอนาคตมากเกินไป จนลืมดูว่าแผนการเงินในปัจจุบันยังแข็งแรงอยู่หรือไม่
การออมเพื่ออนาคตเป็นเรื่องสำคัญ แต่เราก็ต้องมีเงินสำหรับค่าใช้จ่ายจำเป็น เงินสำรองฉุกเฉิน และภาระที่ต้องรับผิดชอบด้วย
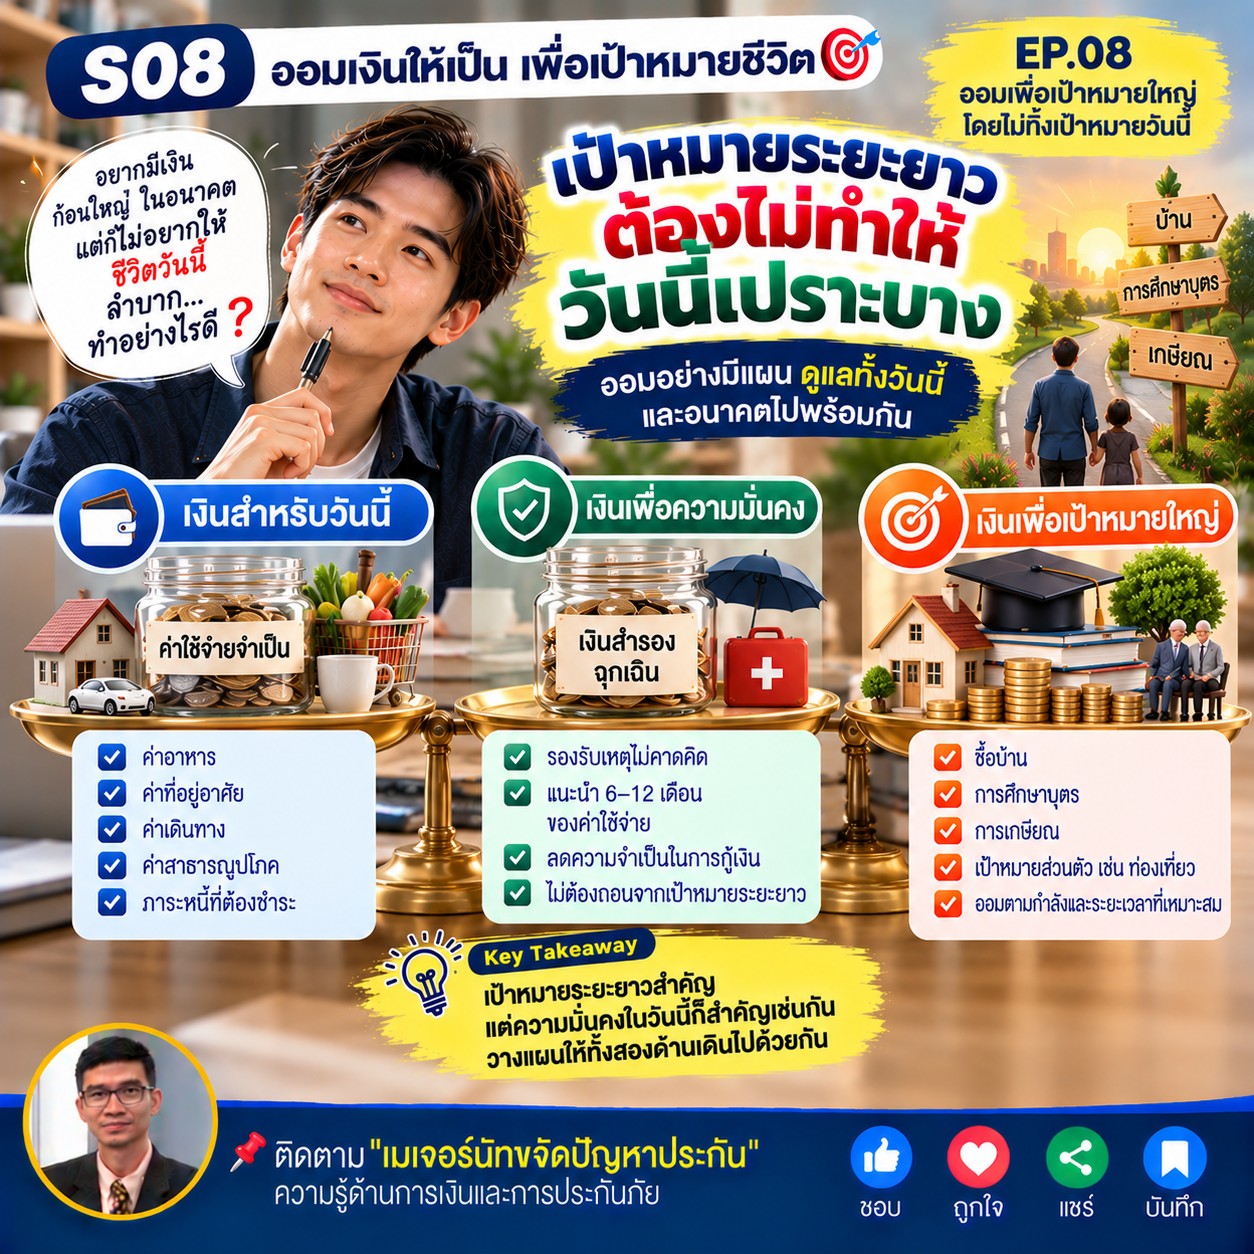 1. เป้าหมายใหญ่สำคัญ แต่ชีวิตวันนี้ก็ต้องเดินต่อ
การออมเพื่อซื้อบ้าน การศึกษาบุตร หรือเกษียณ เป็นเป้าหมายที่ต้องใช้เวลาและการวางแผน
แต่หากเรานำเงินส่วนใหญ่ไปออมจนเงินไม่พอสำหรับค่าใช้จ่ายจำเป็น อาจต้องถอนเงินเก็บออกมาใช้ หรือก่อหนี้เพิ่มเมื่อมีเหตุไม่คาดคิด
ดังนั้น ก่อนเพิ่มยอดออม ควรกลับมาดูว่ารายได้ที่มีอยู่ต้องรองรับค่าใช้จ่ายและภาระอะไรบ้าง
 2. แบ่งเงินให้มีหน้าที่ ไม่ใช่เน้นออมเป้าหมายเดียว
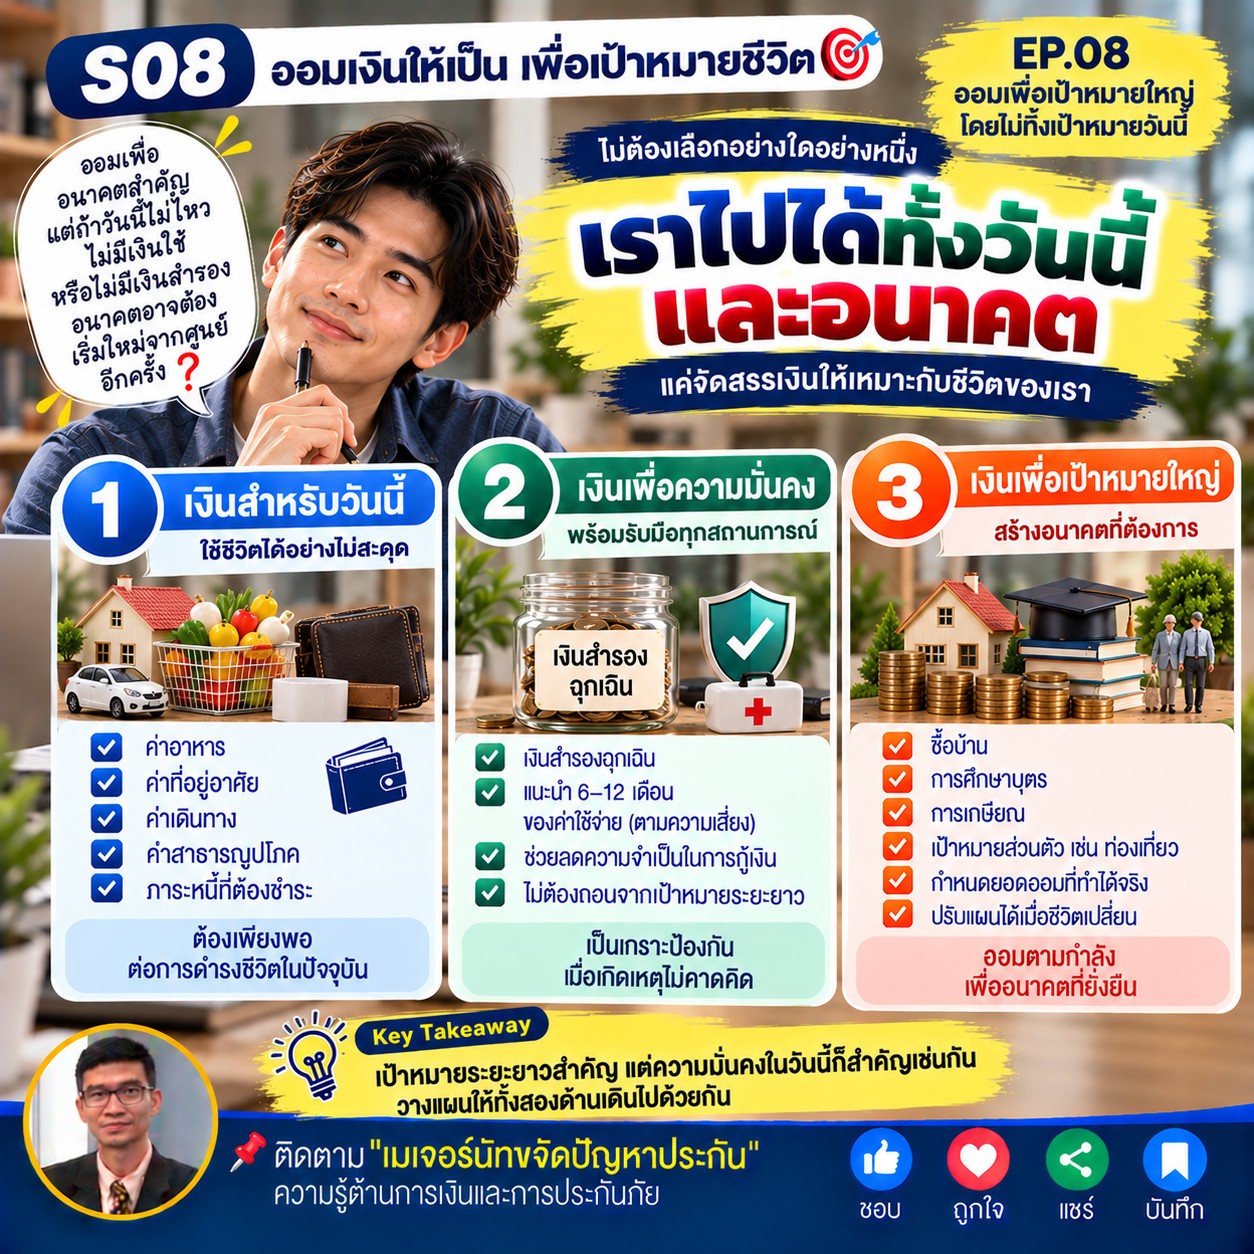
ลองพิจารณาเงินออกเป็น 3 ส่วน
ส่วนที่ 1 เงินสำหรับชีวิตวันนี้
ใช้สำหรับค่าใช้จ่ายจำเป็นและภาระที่ต้องรับผิดชอบตามกำหนด
ส่วนที่ 2 เงินเพื่อความมั่นคง
เตรียมเงินสำรองฉุกเฉินให้เหมาะกับรายได้ ความมั่นคงในการทำงาน และภาระของครอบครัว รวมถึงวางแผนจัดการหนี้อย่างเหมาะสม
ส่วนที่ 3 เงินเพื่อเป้าหมายระยะยาว
ทยอยออมเพื่อเป้าหมายอย่างบ้าน การศึกษาบุตร หรือเกษียณ โดยกำหนดยอดออมให้สอดคล้องกับกำลังและระยะเวลาที่มี
เงินทั้งสามส่วนไม่จำเป็นต้องมีสัดส่วนเท่ากันทุกคน สิ่งสำคัญคือจัดสรรให้เหมาะกับสถานการณ์จริง
 3. ถ้าออมไม่ไหว ควรแก้ที่ตรงไหน?
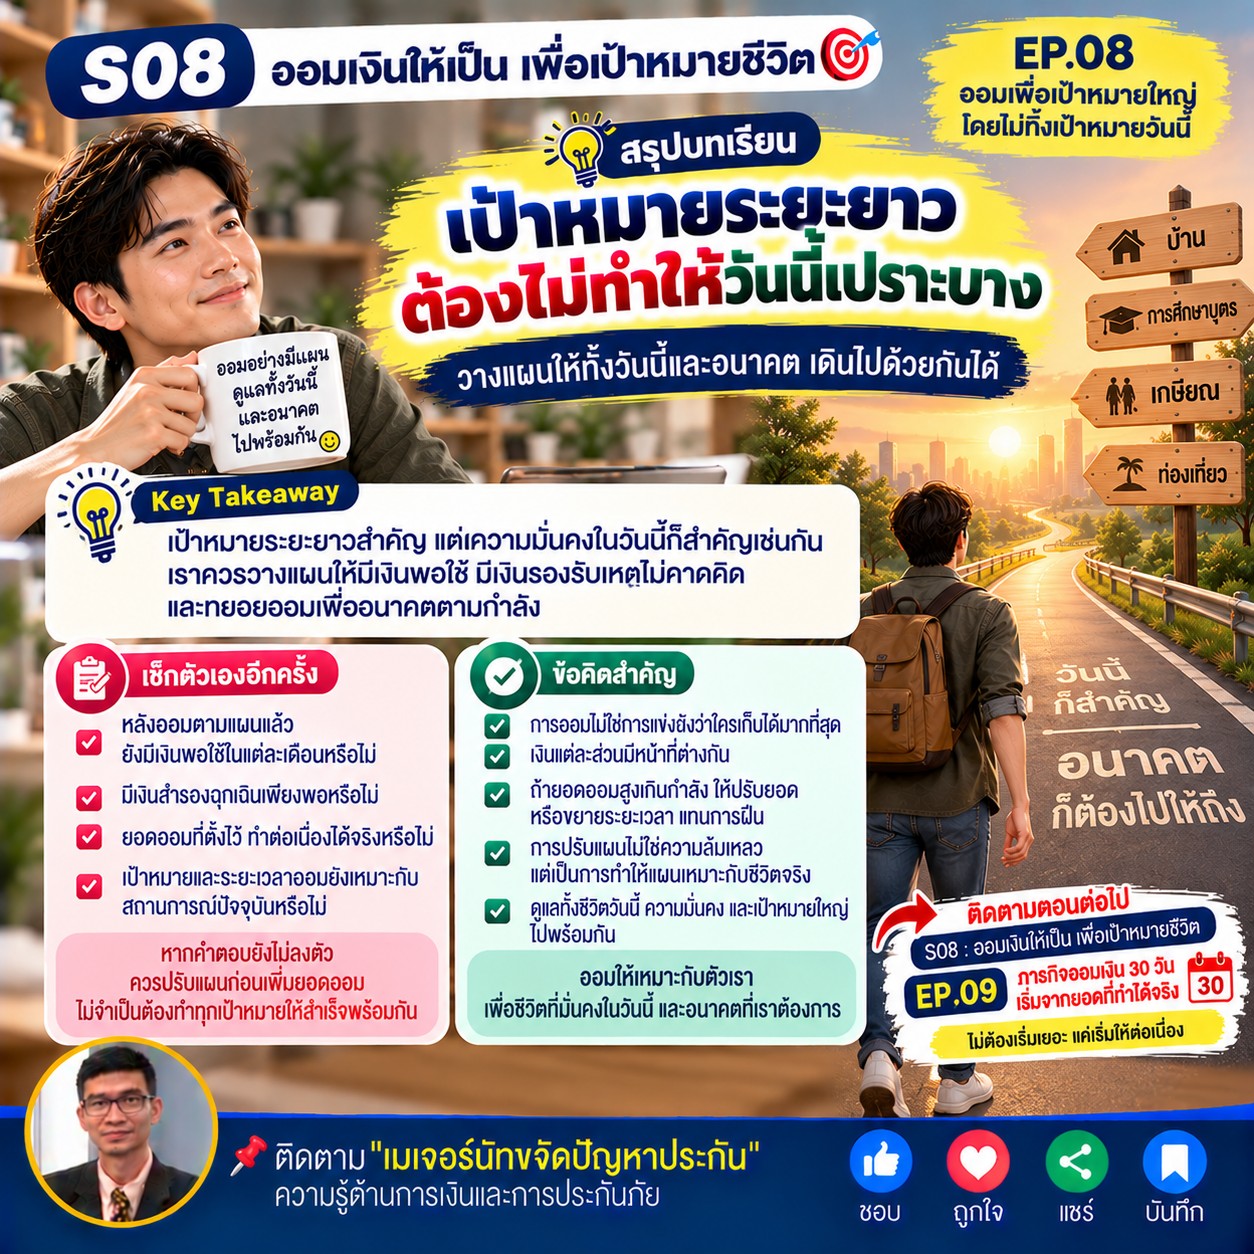
หากพบว่าออมตามแผนแล้วเงินไม่พอใช้ ไม่จำเป็นต้องตำหนิตัวเองทันที ลองตรวจสอบว่า
- ยอดออมสูงเกินกว่ารายได้ที่มีอยู่หรือไม่
- ค่าใช้จ่ายจำเป็นและภาระหนี้เพิ่มขึ้นหรือเปล่า
- เงินสำรองเพียงพอสำหรับความเสี่ยงที่อาจเกิดขึ้นหรือไม่
- เป้าหมายและระยะเวลาออมยังเหมาะกับสถานการณ์ปัจจุบันหรือไม่
หากยอดออมสูงเกินกำลัง อาจปรับยอดเงินออม ขยายระยะเวลา หรือจัดลำดับเป้าหมายใหม่ โดยไม่ละเลยภาระจำเป็น
การปรับแผนไม่ได้หมายถึงความล้มเหลว แต่เป็นการทำให้แผนการเงินสอดคล้องกับชีวิตจริงมากขึ้น
Key Takeaway
เป้าหมายระยะยาวสำคัญ แต่ความมั่นคงในวันนี้ก็สำคัญเช่นกัน เราควรวางแผนให้มีเงินพอใช้ มีเงินรองรับเหตุไม่คาดคิด และทยอยออมเพื่ออนาคตตามกำลัง
 ชวนทุกคนมาแบ่งปันประสบการณ์กันครับ
1. คุณเคยออมเงินมากจนเงินไม่พอใช้ในชีวิตประจำวันหรือไม่?
2. คุณแบ่งเงินสำหรับค่าใช้จ่าย เงินสำรอง และเป้าหมายระยะยาวอย่างไร?
3. หากต้องเลือกระหว่างเพิ่มยอดออมกับรักษาสภาพคล่องในช่วงที่รายได้ตึงตัว คุณใช้หลักอะไรตัดสินใจ?
มาแลกเปลี่ยนความคิดเห็นกันได้ครับ โดยไม่จำเป็นต้องเปิดเผยรายได้หรือยอดเงินเก็บส่วนตัว
ติดตามตอนต่อไป
S08 : ออมเงินให้เป็น เพื่อเป้าหมายชีวิต
EP.09 :
ภารกิจออมเงิน 30 วัน เริ่มจากยอดที่ทำได้จริง
ไม่ต้องเริ่มเยอะ แค่เริ่มให้ต่อเนื่อง
ตอนต่อไป เราจะเปลี่ยนจากการวางแผนมาเป็นการลงมือออมจริง เริ่มจากยอดที่เหมาะกับตัวเองและทำได้ต่อเนื่อง โดยไม่จำเป็นต้องเริ่มจากเงินจำนวนมาก
S08 EP.08 : ออมเงินเพื่ออนาคตจนเงินไม่พอใช้วันนี้ แบบนี้เรากำลังวางแผนผิดหรือเปล่า?
บางครั้งเราอาจมุ่งไปที่เป้าหมายในอนาคตมากเกินไป จนลืมดูว่าแผนการเงินในปัจจุบันยังแข็งแรงอยู่หรือไม่
การออมเพื่ออนาคตเป็นเรื่องสำคัญ แต่เราก็ต้องมีเงินสำหรับค่าใช้จ่ายจำเป็น เงินสำรองฉุกเฉิน และภาระที่ต้องรับผิดชอบด้วย
1. เป้าหมายใหญ่สำคัญ แต่ชีวิตวันนี้ก็ต้องเดินต่อ
การออมเพื่อซื้อบ้าน การศึกษาบุตร หรือเกษียณ เป็นเป้าหมายที่ต้องใช้เวลาและการวางแผน
แต่หากเรานำเงินส่วนใหญ่ไปออมจนเงินไม่พอสำหรับค่าใช้จ่ายจำเป็น อาจต้องถอนเงินเก็บออกมาใช้ หรือก่อหนี้เพิ่มเมื่อมีเหตุไม่คาดคิด
ดังนั้น ก่อนเพิ่มยอดออม ควรกลับมาดูว่ารายได้ที่มีอยู่ต้องรองรับค่าใช้จ่ายและภาระอะไรบ้าง
2. แบ่งเงินให้มีหน้าที่ ไม่ใช่เน้นออมเป้าหมายเดียว
ลองพิจารณาเงินออกเป็น 3 ส่วน
ส่วนที่ 1 เงินสำหรับชีวิตวันนี้
ใช้สำหรับค่าใช้จ่ายจำเป็นและภาระที่ต้องรับผิดชอบตามกำหนด
ส่วนที่ 2 เงินเพื่อความมั่นคง
เตรียมเงินสำรองฉุกเฉินให้เหมาะกับรายได้ ความมั่นคงในการทำงาน และภาระของครอบครัว รวมถึงวางแผนจัดการหนี้อย่างเหมาะสม
ส่วนที่ 3 เงินเพื่อเป้าหมายระยะยาว
ทยอยออมเพื่อเป้าหมายอย่างบ้าน การศึกษาบุตร หรือเกษียณ โดยกำหนดยอดออมให้สอดคล้องกับกำลังและระยะเวลาที่มี
เงินทั้งสามส่วนไม่จำเป็นต้องมีสัดส่วนเท่ากันทุกคน สิ่งสำคัญคือจัดสรรให้เหมาะกับสถานการณ์จริง
3. ถ้าออมไม่ไหว ควรแก้ที่ตรงไหน?
หากพบว่าออมตามแผนแล้วเงินไม่พอใช้ ไม่จำเป็นต้องตำหนิตัวเองทันที ลองตรวจสอบว่า
- ยอดออมสูงเกินกว่ารายได้ที่มีอยู่หรือไม่
- ค่าใช้จ่ายจำเป็นและภาระหนี้เพิ่มขึ้นหรือเปล่า
- เงินสำรองเพียงพอสำหรับความเสี่ยงที่อาจเกิดขึ้นหรือไม่
- เป้าหมายและระยะเวลาออมยังเหมาะกับสถานการณ์ปัจจุบันหรือไม่
หากยอดออมสูงเกินกำลัง อาจปรับยอดเงินออม ขยายระยะเวลา หรือจัดลำดับเป้าหมายใหม่ โดยไม่ละเลยภาระจำเป็น
การปรับแผนไม่ได้หมายถึงความล้มเหลว แต่เป็นการทำให้แผนการเงินสอดคล้องกับชีวิตจริงมากขึ้น
Key Takeaway
เป้าหมายระยะยาวสำคัญ แต่ความมั่นคงในวันนี้ก็สำคัญเช่นกัน เราควรวางแผนให้มีเงินพอใช้ มีเงินรองรับเหตุไม่คาดคิด และทยอยออมเพื่ออนาคตตามกำลัง
ชวนทุกคนมาแบ่งปันประสบการณ์กันครับ
1. คุณเคยออมเงินมากจนเงินไม่พอใช้ในชีวิตประจำวันหรือไม่?
2. คุณแบ่งเงินสำหรับค่าใช้จ่าย เงินสำรอง และเป้าหมายระยะยาวอย่างไร?
3. หากต้องเลือกระหว่างเพิ่มยอดออมกับรักษาสภาพคล่องในช่วงที่รายได้ตึงตัว คุณใช้หลักอะไรตัดสินใจ?
มาแลกเปลี่ยนความคิดเห็นกันได้ครับ โดยไม่จำเป็นต้องเปิดเผยรายได้หรือยอดเงินเก็บส่วนตัว
ติดตามตอนต่อไป
S08 : ออมเงินให้เป็น เพื่อเป้าหมายชีวิต
EP.09 : ภารกิจออมเงิน 30 วัน เริ่มจากยอดที่ทำได้จริง
ไม่ต้องเริ่มเยอะ แค่เริ่มให้ต่อเนื่อง
ตอนต่อไป เราจะเปลี่ยนจากการวางแผนมาเป็นการลงมือออมจริง เริ่มจากยอดที่เหมาะกับตัวเองและทำได้ต่อเนื่อง โดยไม่จำเป็นต้องเริ่มจากเงินจำนวนมาก