การชำระหนี้จนหมดเป็นเรื่องที่น่าภูมิใจครับ แต่หลังจากนั้น เราจะทำอย่างไรให้การเงินมั่นคงขึ้น และไม่ต้องกลับไปเผชิญปัญหาเดิมอีก?
บางคนอาจกลับมามีหนี้จากเหตุฉุกเฉิน รายได้ลดลง หรือมีค่าใช้จ่ายจำเป็นที่ไม่ได้วางแผนไว้ ขณะที่บางคนอาจเริ่มผ่อนสินค้าเพิ่มหรือใช้สินเชื่อใหม่ โดยไม่ได้ประเมินภาระทั้งหมด
การกลับมามีหนี้ไม่ได้แปลว่าทุกคนล้มเหลว แต่เป็นโอกาสให้เราทบทวนว่า ระบบการเงินที่มีอยู่รองรับความเสี่ยงในชีวิตได้มากน้อยแค่ไหน
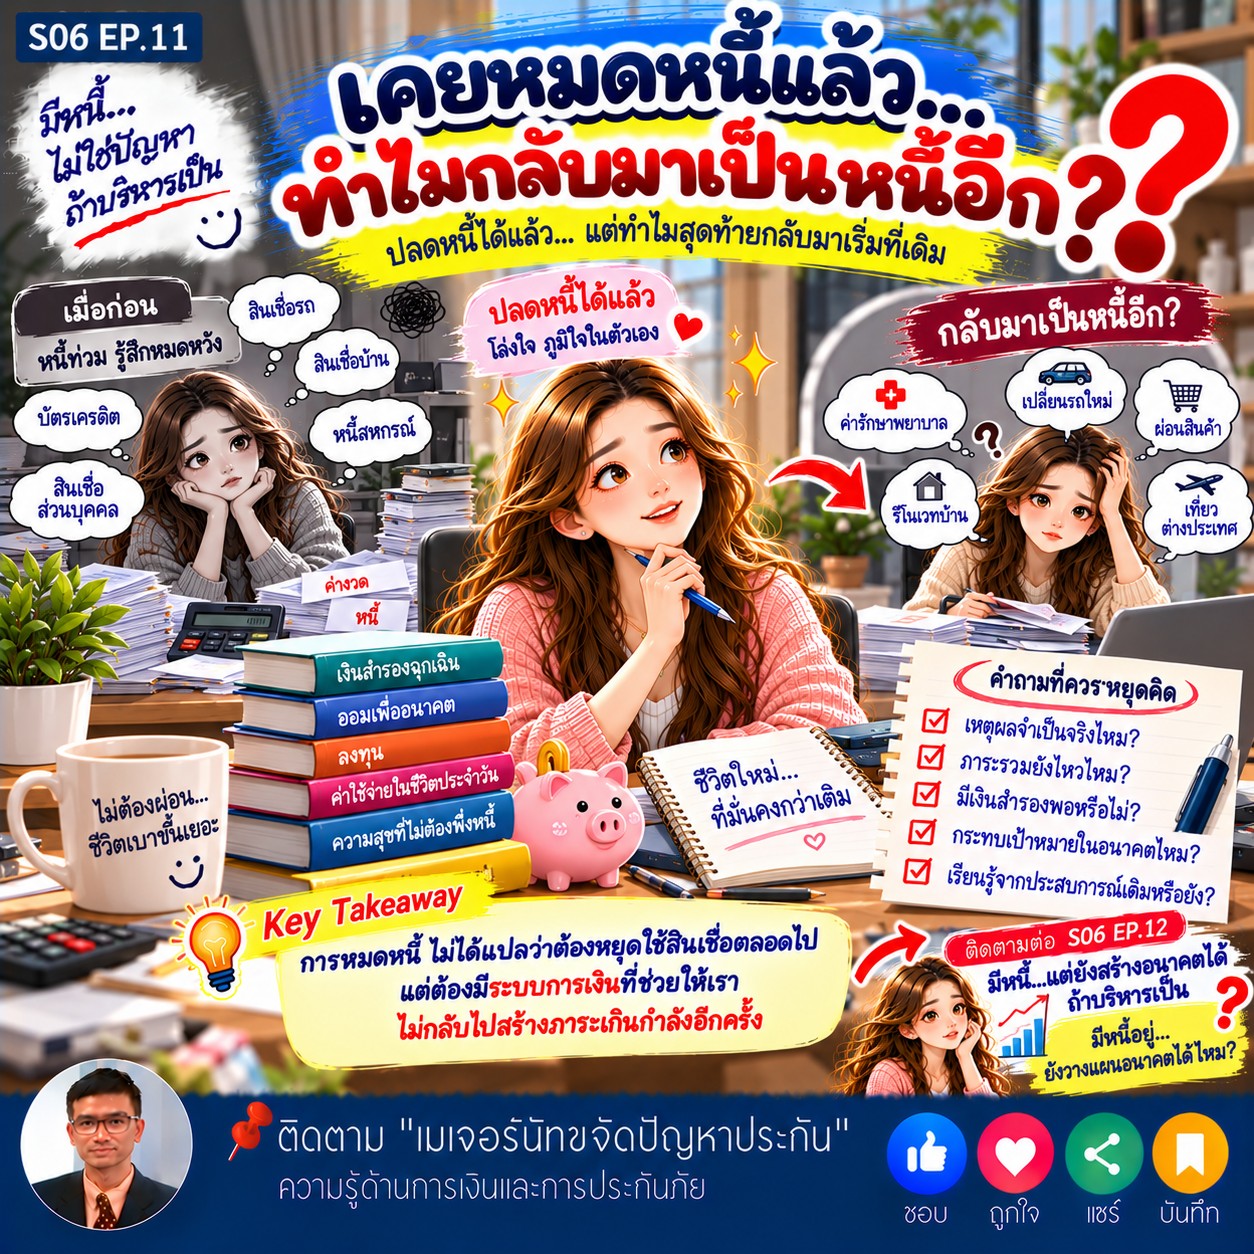 1. หลังปลดหนี้ ควรเริ่มต้นอย่างไร?
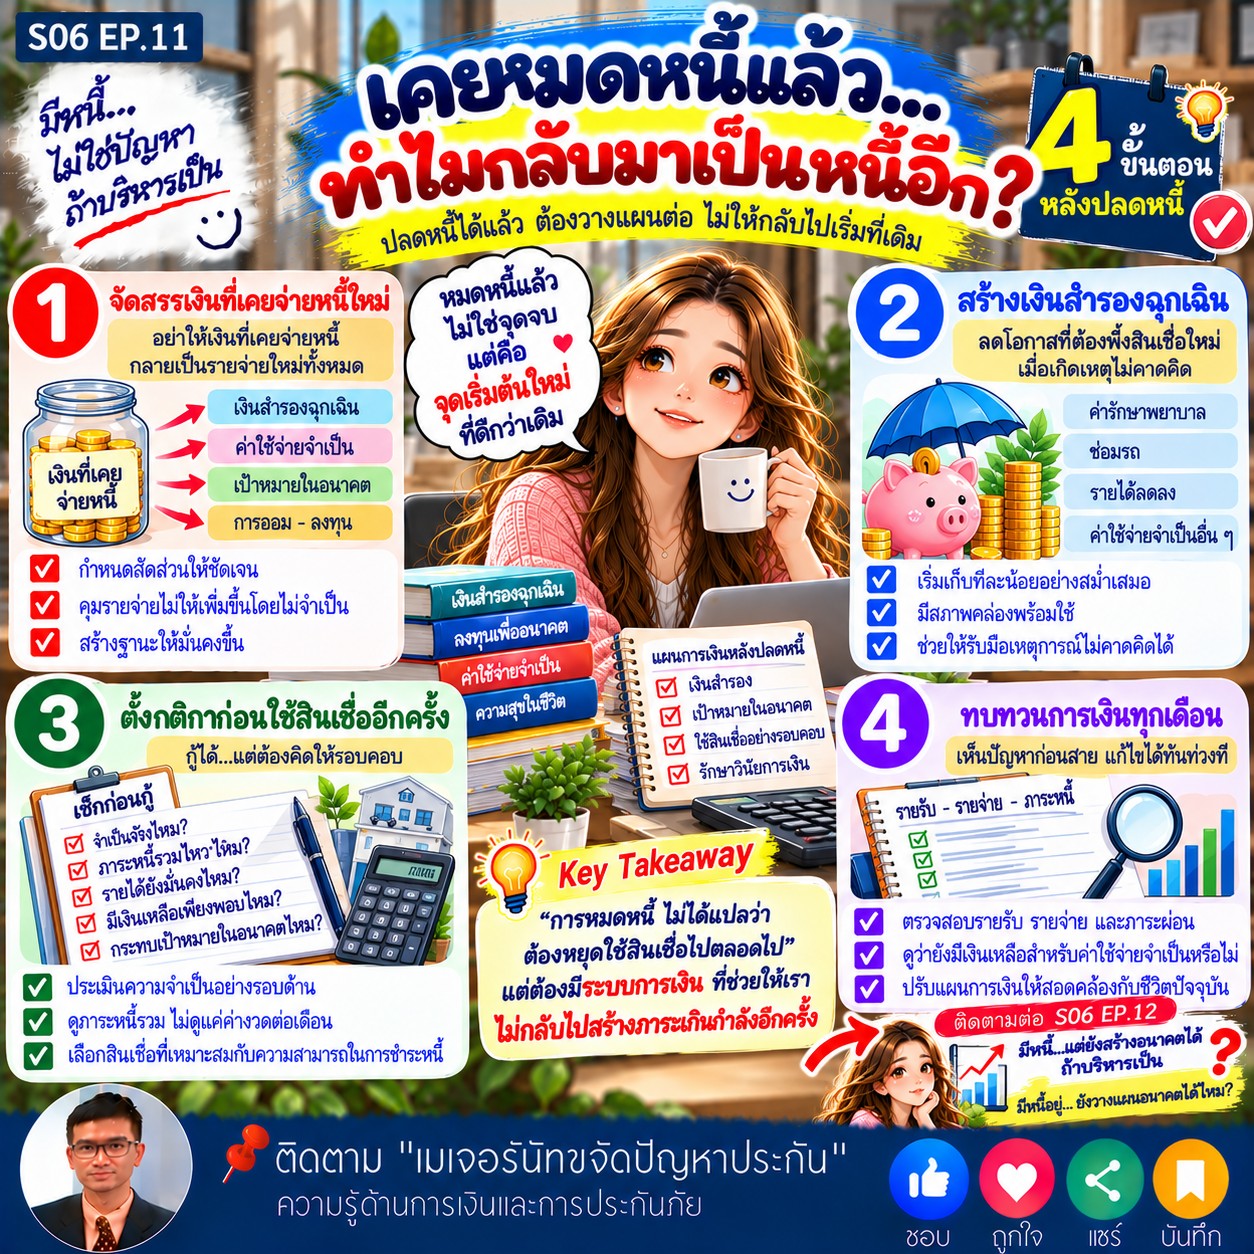
ผมขอเสนอ 4 ขั้นตอนที่สามารถนำไปปรับใช้ได้ตามสถานการณ์ของแต่ละคน
ขั้นที่ 1 จัดสรรเงินที่เคยใช้จ่ายหนี้
เมื่อค่างวดหมดลง ลองแบ่งเงินส่วนนี้ไปสร้างเงินสำรองและเป้าหมายทางการเงิน แทนที่จะเพิ่มรายจ่ายทั้งหมด
ขั้นที่ 2 สร้างเงินสำรองฉุกเฉิน
เตรียมเงินไว้รองรับเหตุไม่คาดคิด เพื่อลดโอกาสที่ต้องพึ่งสินเชื่อใหม่เมื่อเกิดปัญหา
ขั้นที่ 3 ตั้งกติกาก่อนใช้สินเชื่ออีกครั้ง
ก่อนใช้บัตรเครดิต ผ่อนสินค้า หรือกู้เงินเพิ่ม ให้ประเมินความจำเป็น ภาระหนี้รวม และกำลังจ่ายจริง
ขั้นที่ 4 ทบทวนการเงินทุกเดือน
ตรวจสอบรายรับ รายจ่าย เงินสำรอง และภาระผ่อน เพื่อให้เห็นสัญญาณความเสี่ยงก่อนที่ปัญหาจะหนักขึ้น
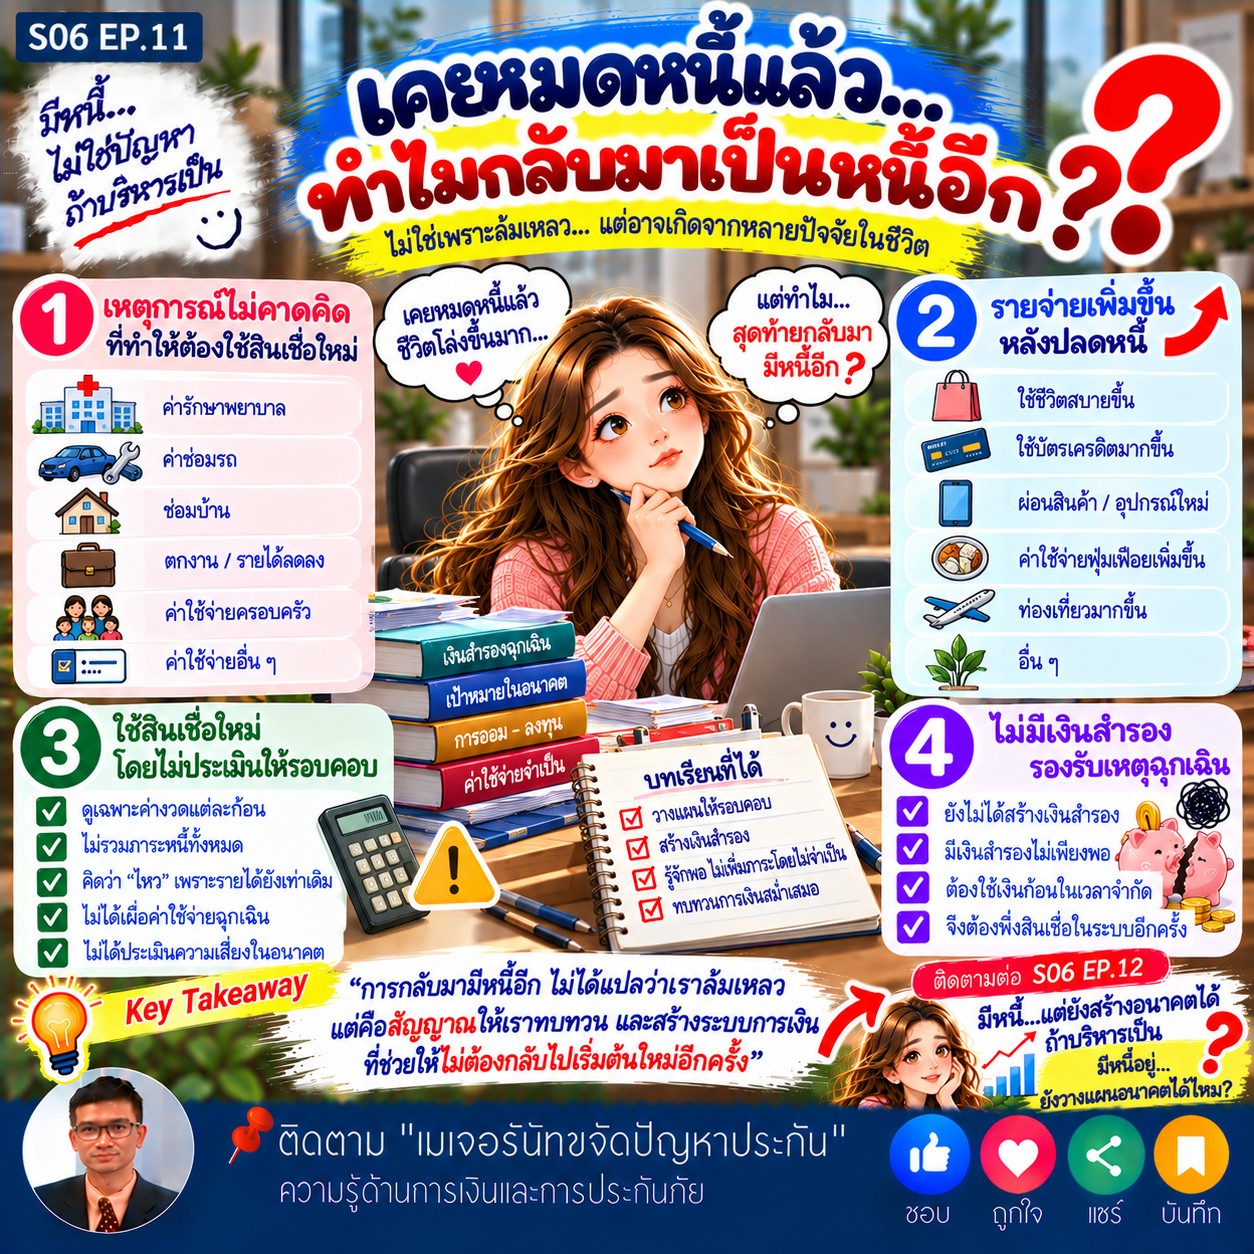
 2. ทำไมการปลดหนี้ได้แล้วจึงยังต้องวางแผนต่อ?
เพราะชีวิตไม่ได้มีเพียงรายจ่ายที่คาดการณ์ได้เท่านั้น เรายังอาจเจอรายได้ลดลง ค่าซ่อมรถ ค่ารักษาพยาบาล หรือภาระจำเป็นอื่น ๆ
แม้การมีเงินสำรองจะช่วยลดความเสี่ยง แต่ก็ไม่ได้ป้องกันการก่อหนี้ได้ทุกกรณี จึงควรประเมินสถานะการเงินและภาระสินเชื่อเป็นระยะ
เป้าหมายไม่ใช่การห้ามตัวเองใช้สินเชื่อทุกประเภท แต่คือการรู้ว่ากำลังรับภาระอะไร และสามารถชำระได้โดยไม่กระทบค่าใช้จ่ายจำเป็นหรือเป้าหมายสำคัญในชีวิตหรือไม่
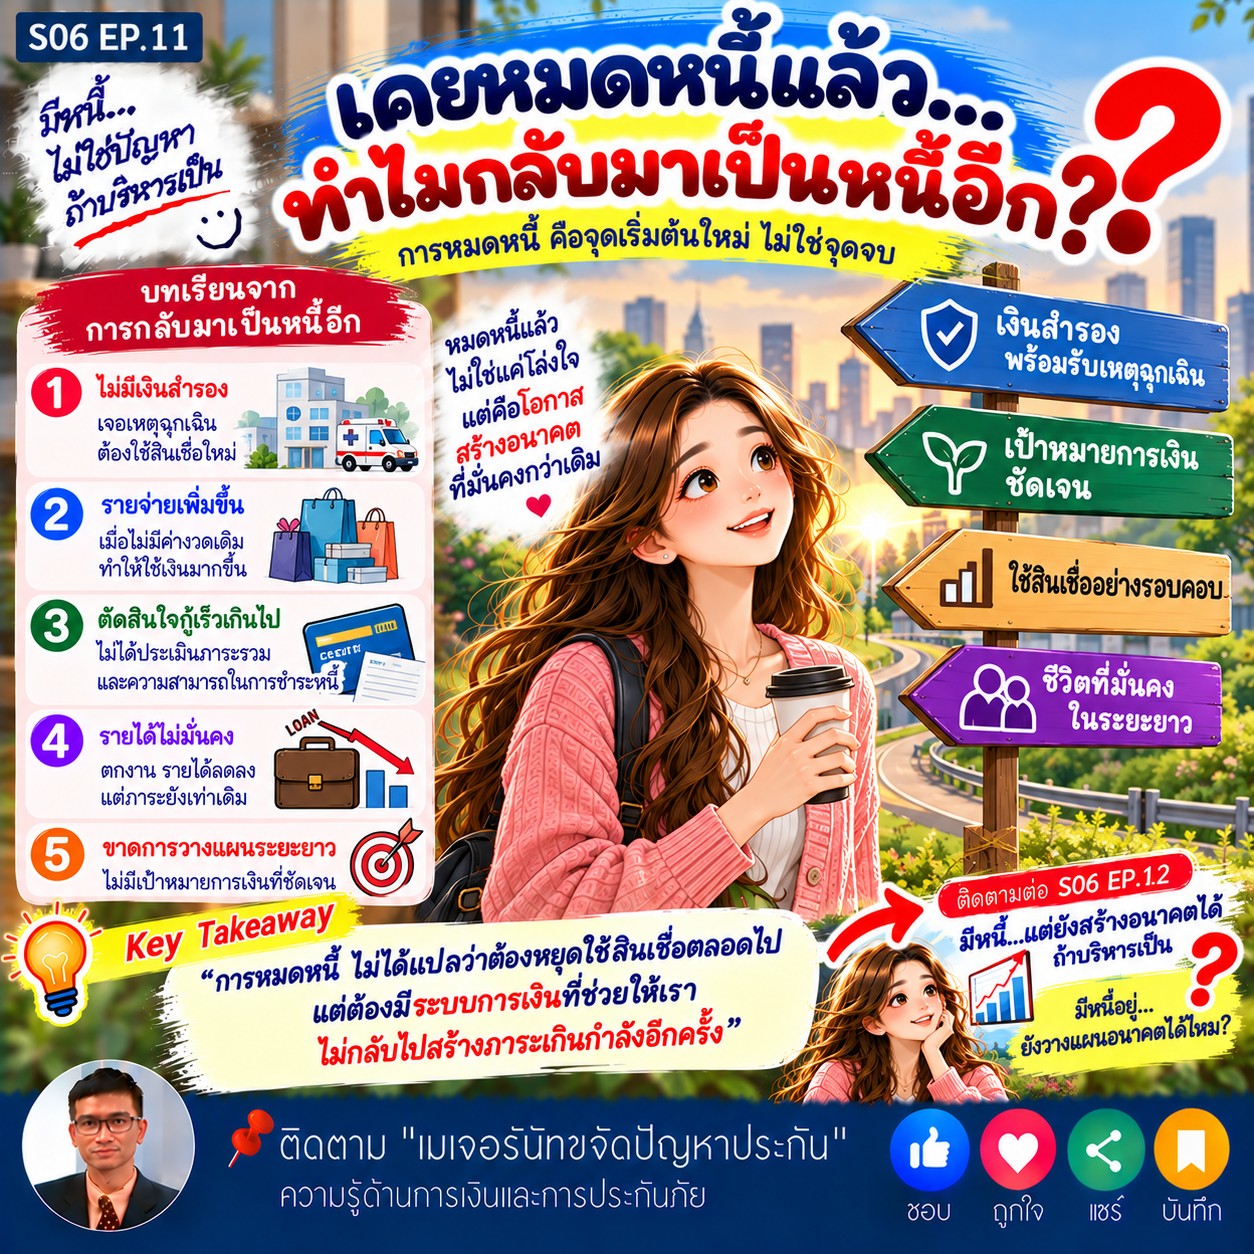
 ชวนแลกเปลี่ยนความคิดเห็น
หากคุณเคยปลดหนี้ได้หมดแล้ว หรือกำลังพยายามสร้างความมั่นคงทางการเงิน คุณคิดว่าอะไรช่วยป้องกันไม่ให้กลับไปมีหนี้เกินกำลังได้ดีที่สุด?
- การสร้างเงินสำรองฉุกเฉิน
- การควบคุมรายจ่ายหลังปลดหนี้
- การคิดให้รอบคอบก่อนใช้สินเชื่อใหม่
- การทบทวนรายรับรายจ่ายอย่างสม่ำเสมอ
มาแบ่งปันแนวคิดหรือประสบการณ์กันได้ครับ โดยไม่จำเป็นต้องเปิดเผยยอดหนี้ รายได้ หรือข้อมูลส่วนตัว
เพราะการบริหารหนี้ที่ดีไม่ใช่แค่การจ่ายหนี้ให้หมด แต่ยังรวมถึงการสร้างระบบการเงินที่ช่วยให้เราเดินหน้าต่อได้อย่างมั่นคง
ติดตามต่อใน S06 EP.12
มีหนี้อยู่…ยังวางแผนอนาคตได้ไหม? 
S06 EP.11 : เคยปลดหนี้หมดแล้ว แต่กลับมาเป็นหนี้อีก…อะไรทำให้เรากลับไปเริ่มต้นใหม่? ชวนแชร์ประสบการณ์และวิธีป้องกัน
บางคนอาจกลับมามีหนี้จากเหตุฉุกเฉิน รายได้ลดลง หรือมีค่าใช้จ่ายจำเป็นที่ไม่ได้วางแผนไว้ ขณะที่บางคนอาจเริ่มผ่อนสินค้าเพิ่มหรือใช้สินเชื่อใหม่ โดยไม่ได้ประเมินภาระทั้งหมด
การกลับมามีหนี้ไม่ได้แปลว่าทุกคนล้มเหลว แต่เป็นโอกาสให้เราทบทวนว่า ระบบการเงินที่มีอยู่รองรับความเสี่ยงในชีวิตได้มากน้อยแค่ไหน
1. หลังปลดหนี้ ควรเริ่มต้นอย่างไร?
ผมขอเสนอ 4 ขั้นตอนที่สามารถนำไปปรับใช้ได้ตามสถานการณ์ของแต่ละคน
ขั้นที่ 1 จัดสรรเงินที่เคยใช้จ่ายหนี้
เมื่อค่างวดหมดลง ลองแบ่งเงินส่วนนี้ไปสร้างเงินสำรองและเป้าหมายทางการเงิน แทนที่จะเพิ่มรายจ่ายทั้งหมด
ขั้นที่ 2 สร้างเงินสำรองฉุกเฉิน
เตรียมเงินไว้รองรับเหตุไม่คาดคิด เพื่อลดโอกาสที่ต้องพึ่งสินเชื่อใหม่เมื่อเกิดปัญหา
ขั้นที่ 3 ตั้งกติกาก่อนใช้สินเชื่ออีกครั้ง
ก่อนใช้บัตรเครดิต ผ่อนสินค้า หรือกู้เงินเพิ่ม ให้ประเมินความจำเป็น ภาระหนี้รวม และกำลังจ่ายจริง
ขั้นที่ 4 ทบทวนการเงินทุกเดือน
ตรวจสอบรายรับ รายจ่าย เงินสำรอง และภาระผ่อน เพื่อให้เห็นสัญญาณความเสี่ยงก่อนที่ปัญหาจะหนักขึ้น
2. ทำไมการปลดหนี้ได้แล้วจึงยังต้องวางแผนต่อ?
เพราะชีวิตไม่ได้มีเพียงรายจ่ายที่คาดการณ์ได้เท่านั้น เรายังอาจเจอรายได้ลดลง ค่าซ่อมรถ ค่ารักษาพยาบาล หรือภาระจำเป็นอื่น ๆ
แม้การมีเงินสำรองจะช่วยลดความเสี่ยง แต่ก็ไม่ได้ป้องกันการก่อหนี้ได้ทุกกรณี จึงควรประเมินสถานะการเงินและภาระสินเชื่อเป็นระยะ
เป้าหมายไม่ใช่การห้ามตัวเองใช้สินเชื่อทุกประเภท แต่คือการรู้ว่ากำลังรับภาระอะไร และสามารถชำระได้โดยไม่กระทบค่าใช้จ่ายจำเป็นหรือเป้าหมายสำคัญในชีวิตหรือไม่
ชวนแลกเปลี่ยนความคิดเห็น
หากคุณเคยปลดหนี้ได้หมดแล้ว หรือกำลังพยายามสร้างความมั่นคงทางการเงิน คุณคิดว่าอะไรช่วยป้องกันไม่ให้กลับไปมีหนี้เกินกำลังได้ดีที่สุด?
- การสร้างเงินสำรองฉุกเฉิน
- การควบคุมรายจ่ายหลังปลดหนี้
- การคิดให้รอบคอบก่อนใช้สินเชื่อใหม่
- การทบทวนรายรับรายจ่ายอย่างสม่ำเสมอ
มาแบ่งปันแนวคิดหรือประสบการณ์กันได้ครับ โดยไม่จำเป็นต้องเปิดเผยยอดหนี้ รายได้ หรือข้อมูลส่วนตัว
เพราะการบริหารหนี้ที่ดีไม่ใช่แค่การจ่ายหนี้ให้หมด แต่ยังรวมถึงการสร้างระบบการเงินที่ช่วยให้เราเดินหน้าต่อได้อย่างมั่นคง
ติดตามต่อใน S06 EP.12
มีหนี้อยู่…ยังวางแผนอนาคตได้ไหม?