เคยไหมครับ เห็นข้อเสนอสินเชื่อที่ช่วยลดค่างวดรายเดือนแล้วรู้สึกโล่งใจ เพราะอย่างน้อยก็มีเงินเหลือสำหรับค่าใช้จ่ายในชีวิตประจำวันมากขึ้น
แต่ก่อนตัดสินใจ ผมคิดว่ามีคำถามสำคัญที่ควรพิจารณาเพิ่มเติม
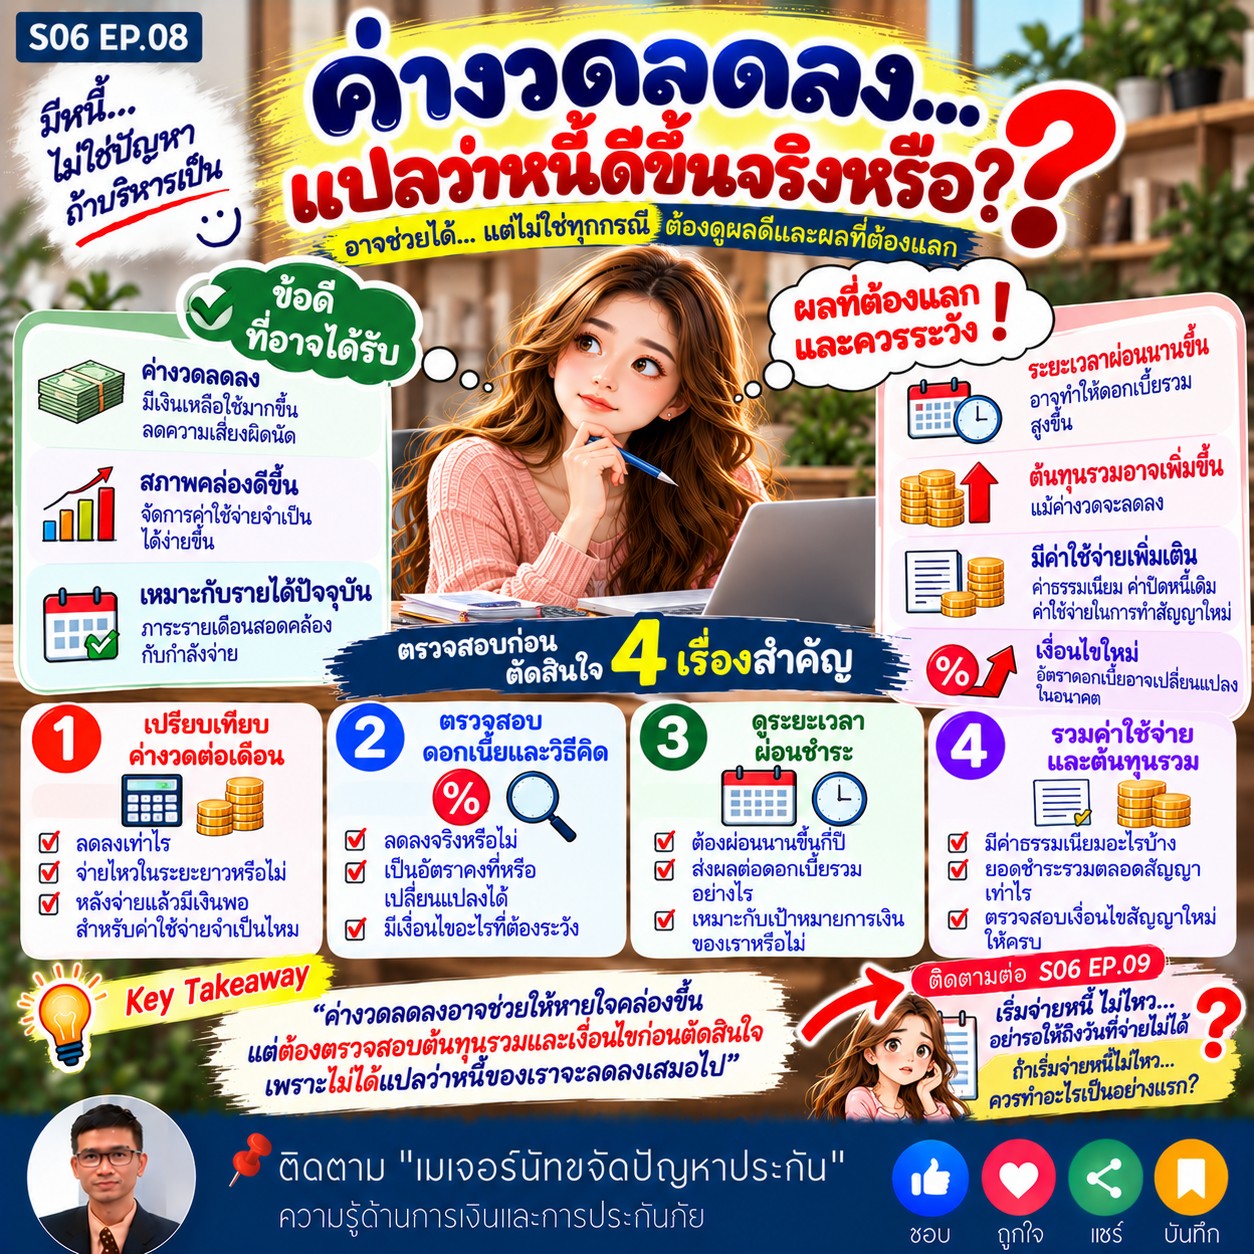
ค่างวดลดลงแล้ว ต้นทุนหนี้ของเราลดลงจริงหรือไม่?
เพราะการรีไฟแนนซ์หรือปรับโครงสร้างหนี้อาจช่วยเพิ่มสภาพคล่องได้ แต่ผลลัพธ์ขึ้นอยู่กับอัตราดอกเบี้ย ระยะเวลาผ่อน ค่าใช้จ่าย และเงื่อนไขของข้อเสนอใหม่
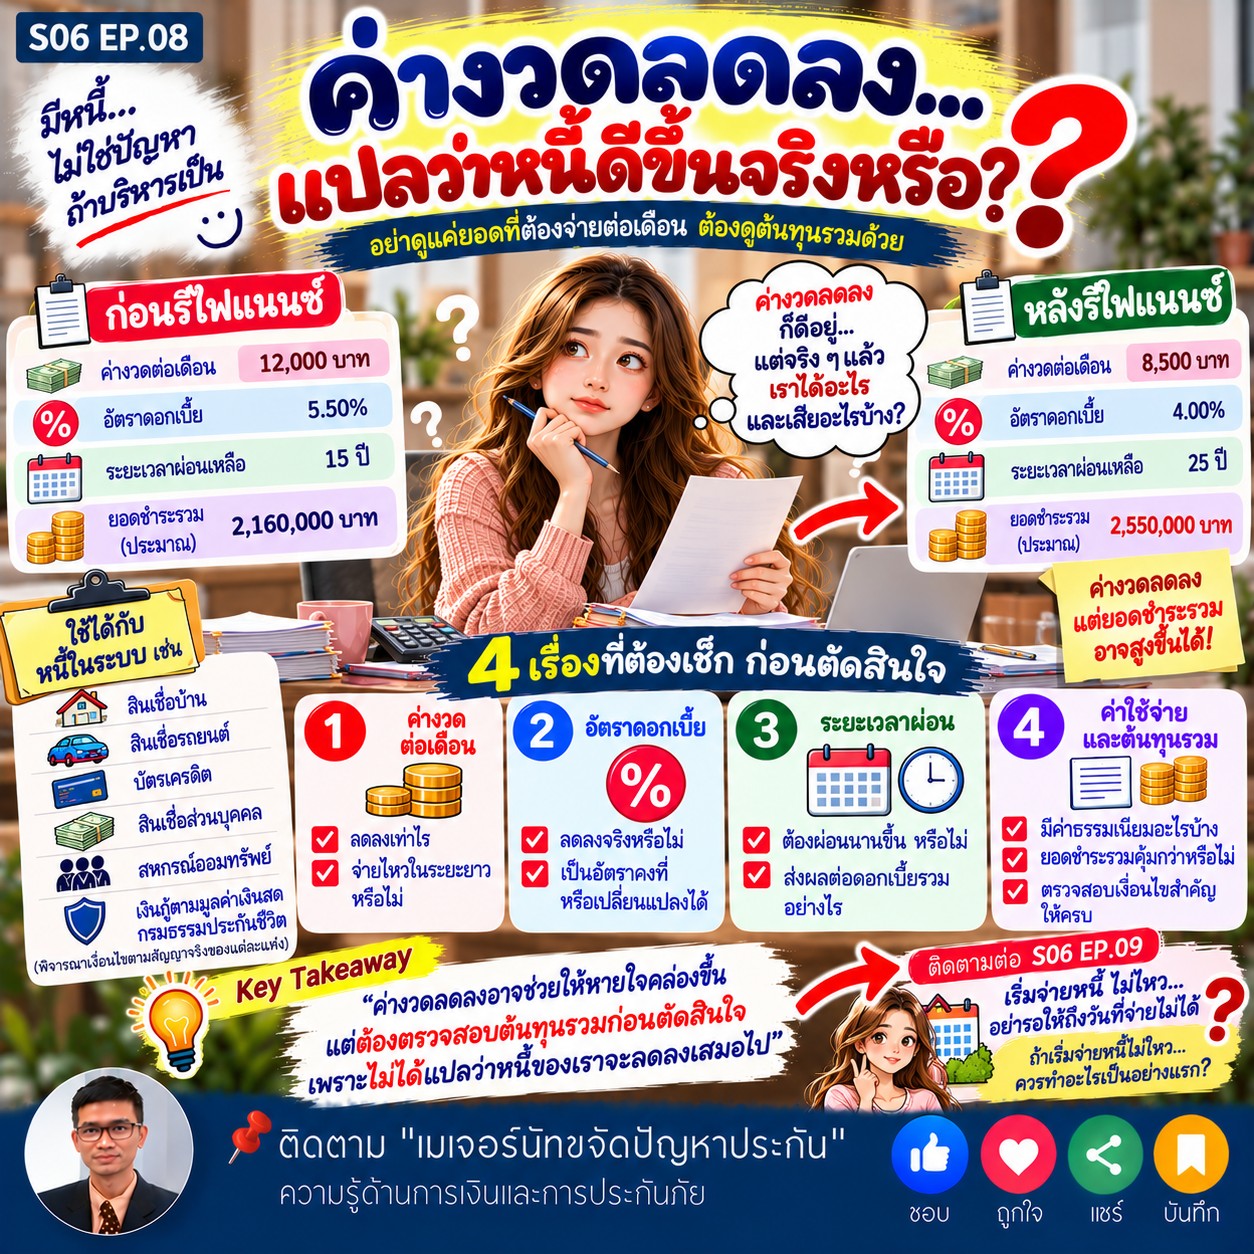 1. ก่อนตัดสินใจ ต้องตรวจสอบอะไรบ้าง?
ผมแนะนำให้เปรียบเทียบอย่างน้อย 4 เรื่อง
ข้อแรก อัตราดอกเบี้ยและวิธีคิดดอกเบี้ย
อย่าดูเพียงตัวเลขอัตราดอกเบี้ย แต่ควรตรวจสอบวิธีคิดและเงื่อนไขที่เกี่ยวข้องด้วย
ข้อสอง ระยะเวลาผ่อนชำระ
หากค่างวดลดลงเพราะขยายระยะเวลาผ่อน ต้องพิจารณาว่าจะทำให้ดอกเบี้ยรวมสูงขึ้นหรือไม่
ข้อสาม ค่าใช้จ่ายเพิ่มเติม
ตรวจสอบค่าธรรมเนียม ค่าใช้จ่ายปิดหนี้เดิม และค่าใช้จ่ายในการทำสัญญาใหม่
ข้อสี่ ยอดชำระรวมตลอดสัญญา
นำข้อมูลทั้งหมดมาเปรียบเทียบ ไม่ควรใช้ค่างวดต่อเดือนเป็นเกณฑ์ตัดสินเพียงอย่างเดียว
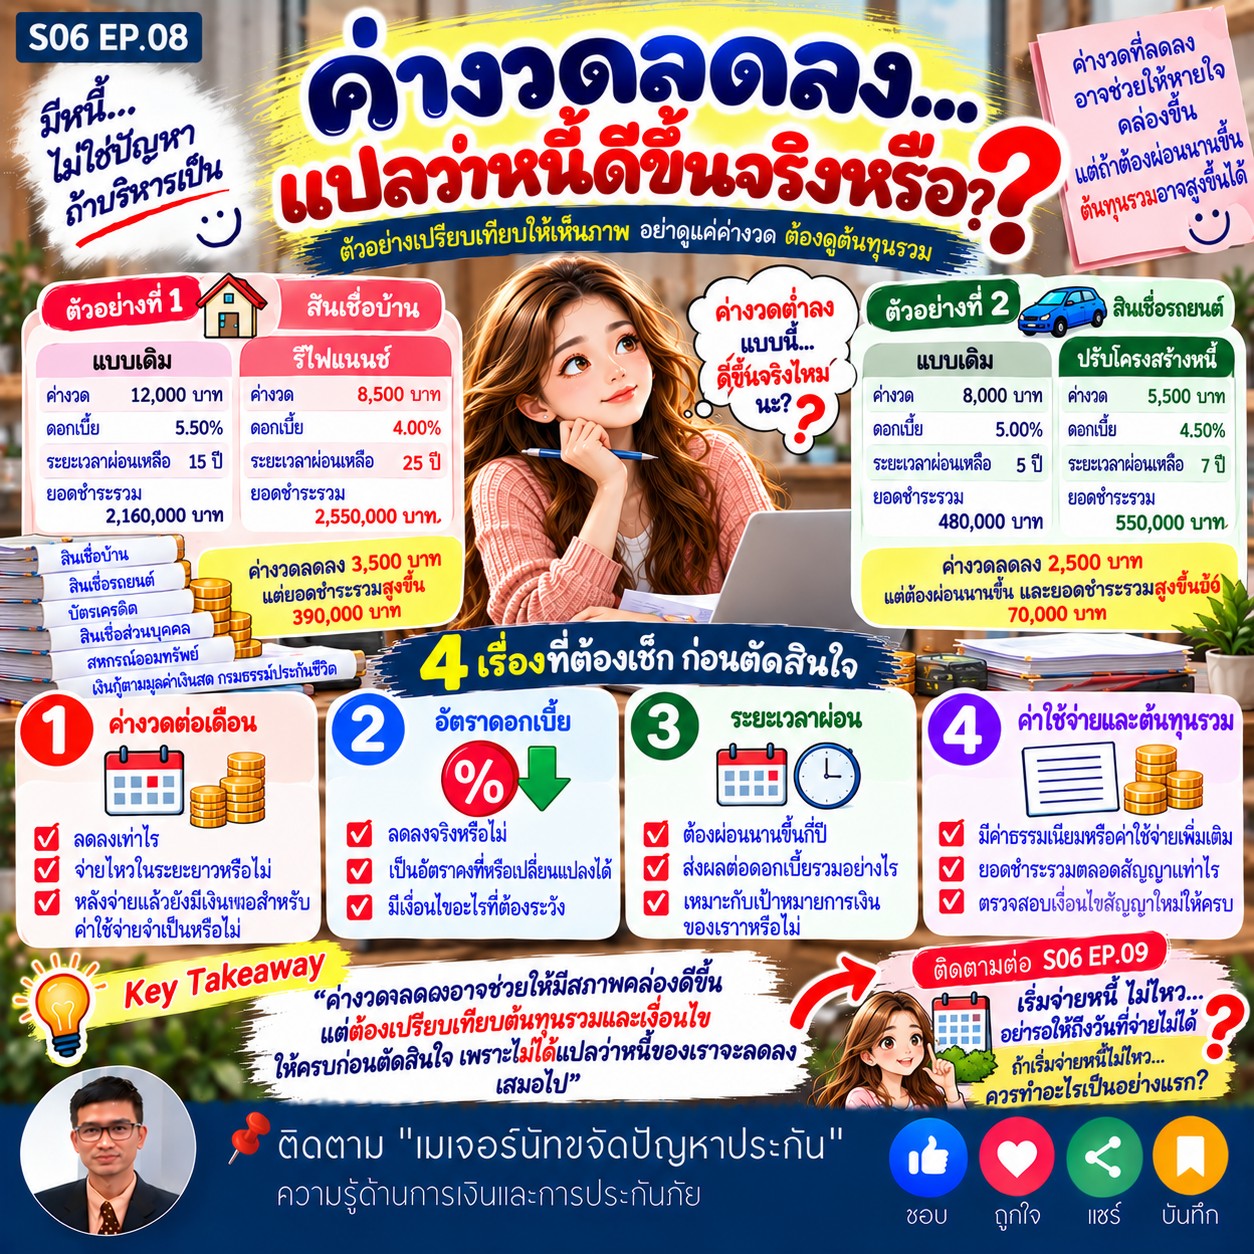
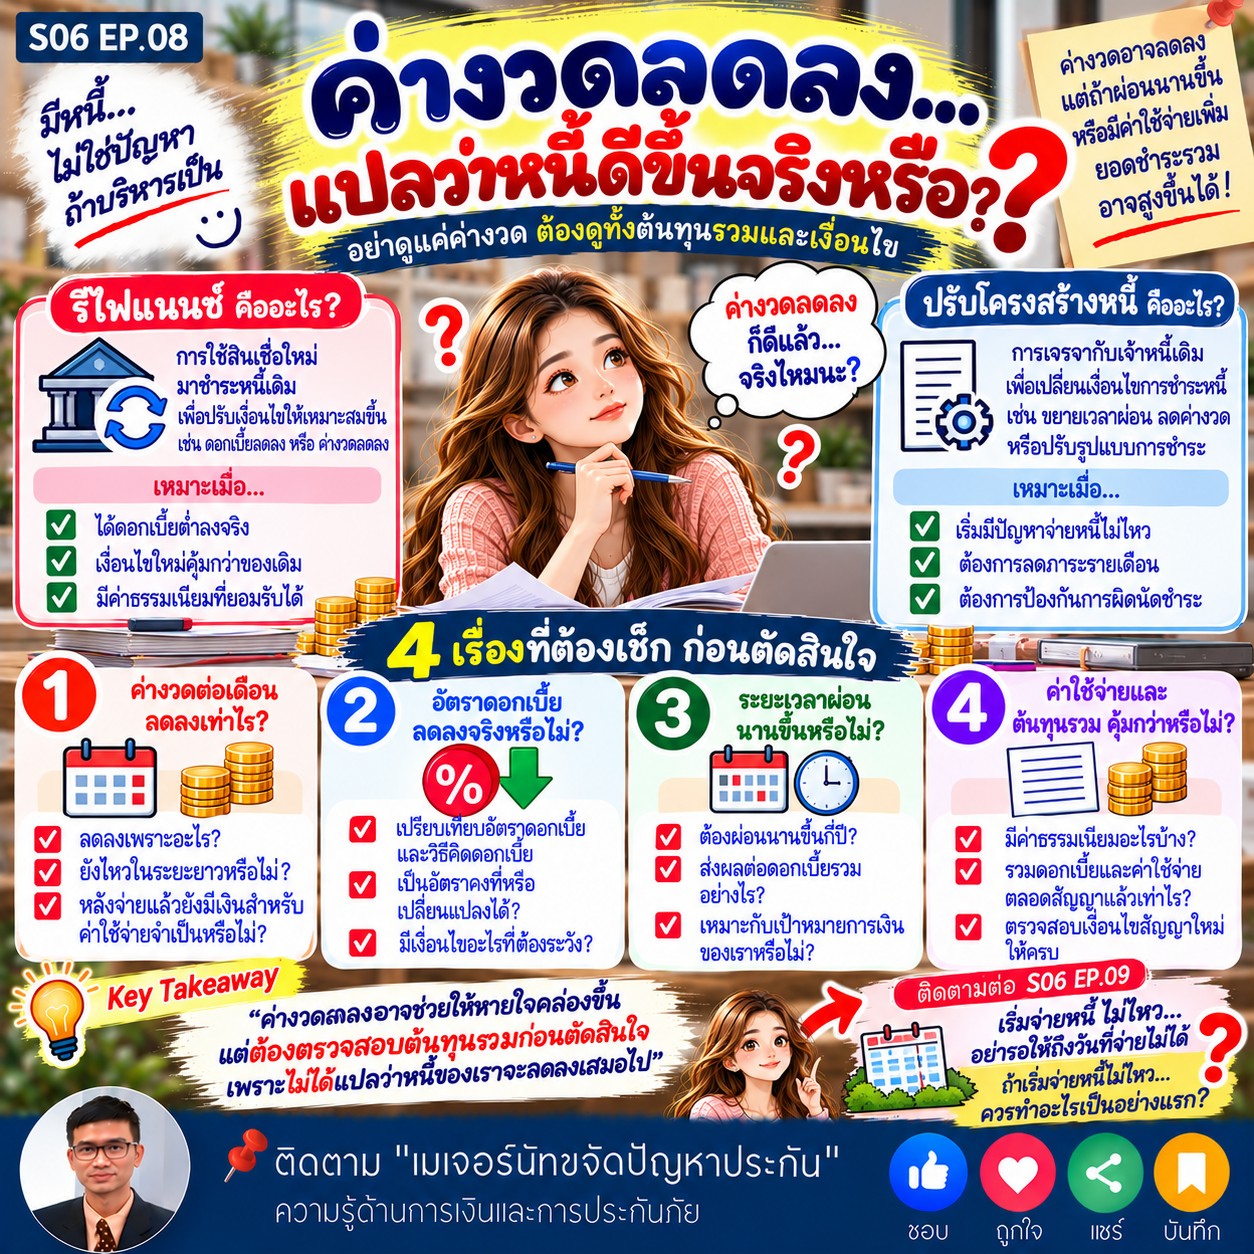 2. ค่างวดต่ำลงอาจช่วยได้ แต่ต้องดูผลระยะยาว
หากภาระหนี้เดิมสูงจนกระทบค่าใช้จ่ายจำเป็น การลดค่างวดอาจช่วยให้มีสภาพคล่องมากขึ้น และลดความเสี่ยงที่จะผิดนัดชำระ
อย่างไรก็ตาม หากข้อเสนอใหม่ทำให้ต้องผ่อนนานขึ้น หรือมีต้นทุนรวมสูงขึ้น ก็ต้องชั่งน้ำหนักว่าประโยชน์ที่ได้รับในวันนี้เหมาะสมกับภาระในระยะยาวหรือไม่
ไม่มีคำตอบเดียวที่เหมาะกับทุกคน จึงควรพิจารณารายได้ ภาระหนี้ และเงื่อนไขสัญญาจริงของตัวเอง
 3. ถ้าเริ่มจ่ายหนี้ไม่ไหว อย่ารอจนปัญหารุนแรงขึ้น
ไม่ว่าจะเป็นสินเชื่อบ้าน รถยนต์ บัตรเครดิต สินเชื่อส่วนบุคคล เงินกู้สหกรณ์ออมทรัพย์ หรือเงินกู้ตามมูลค่าเงินสดกรมธรรม์ประกันชีวิต ควรตรวจสอบสถานะหนี้และเงื่อนไขของแต่ละสัญญาให้ชัดเจน
หากเริ่มเห็นว่ารายได้ไม่พอชำระหนี้ตามกำหนด ควรรีบติดต่อเจ้าหนี้เพื่อแจ้งสถานการณ์และสอบถามทางเลือกที่สามารถพิจารณาได้
การขอคำปรึกษาตั้งแต่เริ่มมีปัญหาไม่ได้รับประกันว่าจะได้รับข้อเสนอที่ต้องการ แต่ช่วยให้เราเริ่มสำรวจทางเลือกก่อนสถานการณ์จะรุนแรงขึ้น
ชวนแลกเปลี่ยนความคิดเห็น
- หากคุณเคยพิจารณารีไฟแนนซ์หรือปรับโครงสร้างหนี้ คุณให้น้ำหนักกับเรื่องใดมากที่สุด?
- ค่างวดรายเดือนที่ลดลง
- อัตราดอกเบี้ยที่ต่ำลง
- ระยะเวลาผ่อนที่เหมาะสม
- ยอดชำระรวมตลอดสัญญา
- ความสามารถในการชำระหนี้โดยไม่กระทบค่าใช้จ่ายจำเป็น
มาแลกเปลี่ยนแนวคิดหรือประสบการณ์กันได้ครับ โดยไม่จำเป็นต้องเปิดเผยข้อมูลส่วนตัวหรือยอดหนี้ที่แท้จริง
และหากเริ่มจ่ายหนี้ไม่ไหวจริง ๆ เราควรทำอะไรเป็นอย่างแรก?
ติดตามต่อใน
S06 EP.09
เริ่มจ่ายหนี้ไม่ไหว…อย่ารอให้ถึงวันที่จ่ายไม่ได้
ถ้าเริ่มจ่ายหนี้ไม่ไหว…ควรทำอะไรเป็นอย่างแรก?
“ค่างวดลดลงอาจช่วยให้เราหายใจคล่องขึ้น แต่ก่อนตัดสินใจ ต้องดูด้วยว่าต้นทุนรวมเป็นอย่างไร และหากเริ่มจ่ายไม่ไหว อย่ารอให้ถึงวันที่จ่ายไม่ได้”
S06 EP.08 : ค่างวดลดลง แต่ต้องผ่อนนานขึ้น…รีไฟแนนซ์หรือปรับโครงสร้างหนี้คุ้มจริงไหม? ชวนแชร์ประสบการณ์ครับ
แต่ก่อนตัดสินใจ ผมคิดว่ามีคำถามสำคัญที่ควรพิจารณาเพิ่มเติม
ค่างวดลดลงแล้ว ต้นทุนหนี้ของเราลดลงจริงหรือไม่?
เพราะการรีไฟแนนซ์หรือปรับโครงสร้างหนี้อาจช่วยเพิ่มสภาพคล่องได้ แต่ผลลัพธ์ขึ้นอยู่กับอัตราดอกเบี้ย ระยะเวลาผ่อน ค่าใช้จ่าย และเงื่อนไขของข้อเสนอใหม่
1. ก่อนตัดสินใจ ต้องตรวจสอบอะไรบ้าง?
ผมแนะนำให้เปรียบเทียบอย่างน้อย 4 เรื่อง
ข้อแรก อัตราดอกเบี้ยและวิธีคิดดอกเบี้ย
อย่าดูเพียงตัวเลขอัตราดอกเบี้ย แต่ควรตรวจสอบวิธีคิดและเงื่อนไขที่เกี่ยวข้องด้วย
ข้อสอง ระยะเวลาผ่อนชำระ
หากค่างวดลดลงเพราะขยายระยะเวลาผ่อน ต้องพิจารณาว่าจะทำให้ดอกเบี้ยรวมสูงขึ้นหรือไม่
ข้อสาม ค่าใช้จ่ายเพิ่มเติม
ตรวจสอบค่าธรรมเนียม ค่าใช้จ่ายปิดหนี้เดิม และค่าใช้จ่ายในการทำสัญญาใหม่
ข้อสี่ ยอดชำระรวมตลอดสัญญา
นำข้อมูลทั้งหมดมาเปรียบเทียบ ไม่ควรใช้ค่างวดต่อเดือนเป็นเกณฑ์ตัดสินเพียงอย่างเดียว
2. ค่างวดต่ำลงอาจช่วยได้ แต่ต้องดูผลระยะยาว
หากภาระหนี้เดิมสูงจนกระทบค่าใช้จ่ายจำเป็น การลดค่างวดอาจช่วยให้มีสภาพคล่องมากขึ้น และลดความเสี่ยงที่จะผิดนัดชำระ
อย่างไรก็ตาม หากข้อเสนอใหม่ทำให้ต้องผ่อนนานขึ้น หรือมีต้นทุนรวมสูงขึ้น ก็ต้องชั่งน้ำหนักว่าประโยชน์ที่ได้รับในวันนี้เหมาะสมกับภาระในระยะยาวหรือไม่
ไม่มีคำตอบเดียวที่เหมาะกับทุกคน จึงควรพิจารณารายได้ ภาระหนี้ และเงื่อนไขสัญญาจริงของตัวเอง
3. ถ้าเริ่มจ่ายหนี้ไม่ไหว อย่ารอจนปัญหารุนแรงขึ้น
ไม่ว่าจะเป็นสินเชื่อบ้าน รถยนต์ บัตรเครดิต สินเชื่อส่วนบุคคล เงินกู้สหกรณ์ออมทรัพย์ หรือเงินกู้ตามมูลค่าเงินสดกรมธรรม์ประกันชีวิต ควรตรวจสอบสถานะหนี้และเงื่อนไขของแต่ละสัญญาให้ชัดเจน
หากเริ่มเห็นว่ารายได้ไม่พอชำระหนี้ตามกำหนด ควรรีบติดต่อเจ้าหนี้เพื่อแจ้งสถานการณ์และสอบถามทางเลือกที่สามารถพิจารณาได้
การขอคำปรึกษาตั้งแต่เริ่มมีปัญหาไม่ได้รับประกันว่าจะได้รับข้อเสนอที่ต้องการ แต่ช่วยให้เราเริ่มสำรวจทางเลือกก่อนสถานการณ์จะรุนแรงขึ้น
ชวนแลกเปลี่ยนความคิดเห็น
- หากคุณเคยพิจารณารีไฟแนนซ์หรือปรับโครงสร้างหนี้ คุณให้น้ำหนักกับเรื่องใดมากที่สุด?
- ค่างวดรายเดือนที่ลดลง
- อัตราดอกเบี้ยที่ต่ำลง
- ระยะเวลาผ่อนที่เหมาะสม
- ยอดชำระรวมตลอดสัญญา
- ความสามารถในการชำระหนี้โดยไม่กระทบค่าใช้จ่ายจำเป็น
มาแลกเปลี่ยนแนวคิดหรือประสบการณ์กันได้ครับ โดยไม่จำเป็นต้องเปิดเผยข้อมูลส่วนตัวหรือยอดหนี้ที่แท้จริง
และหากเริ่มจ่ายหนี้ไม่ไหวจริง ๆ เราควรทำอะไรเป็นอย่างแรก?
ติดตามต่อใน S06 EP.09
เริ่มจ่ายหนี้ไม่ไหว…อย่ารอให้ถึงวันที่จ่ายไม่ได้
ถ้าเริ่มจ่ายหนี้ไม่ไหว…ควรทำอะไรเป็นอย่างแรก?
“ค่างวดลดลงอาจช่วยให้เราหายใจคล่องขึ้น แต่ก่อนตัดสินใจ ต้องดูด้วยว่าต้นทุนรวมเป็นอย่างไร และหากเริ่มจ่ายไม่ไหว อย่ารอให้ถึงวันที่จ่ายไม่ได้”