เคยสงสัยไหมครับว่า ถ้ามีหนี้หลายก้อน แล้วเริ่มรู้สึกว่าการชำระหนี้ในแต่ละเดือนเป็นภาระ การกู้เงินก้อนใหม่มาปิดหนี้เก่าให้หมดจะช่วยให้สถานการณ์ดีขึ้นจริงหรือไม่?
บางคนอาจมองว่า เมื่อปิดหนี้เก่าได้หลายก้อน ก็จะเหลือภาระให้จัดการน้อยลง
แนวทางนี้อาจมีประโยชน์ในบางกรณี แต่สิ่งสำคัญคือ
ต้องดูว่าหลังจากกู้ใหม่แล้ว ฐานะการเงินของเราดีขึ้นจริงหรือเปล่า
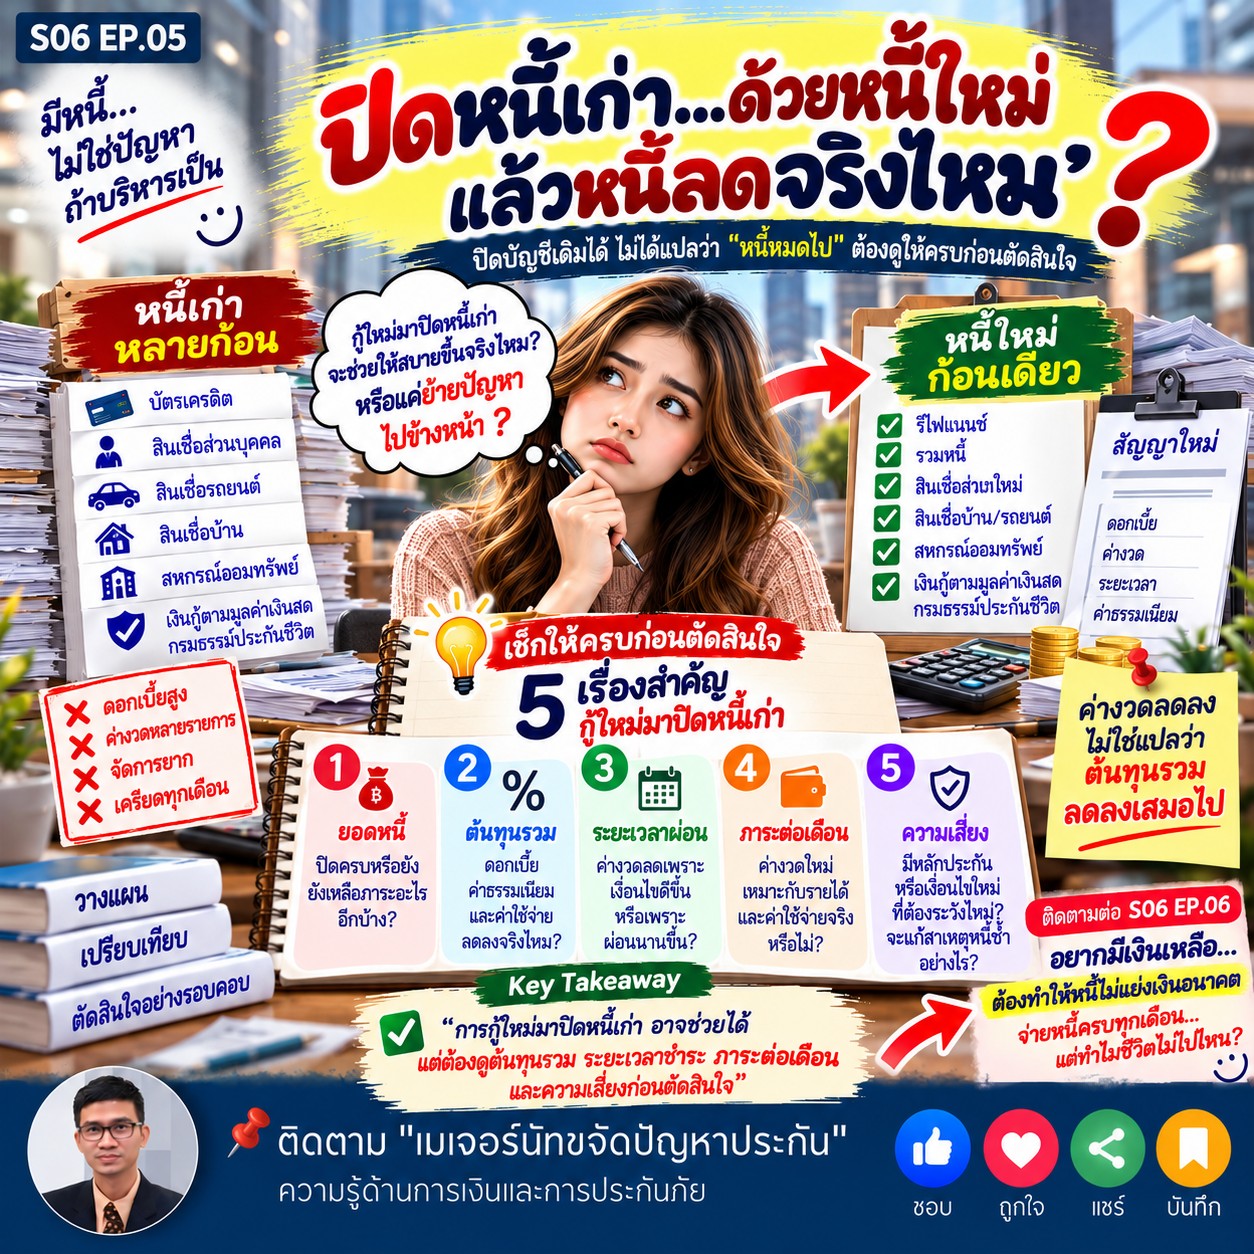 ก่อนกู้ใหม่มาปิดหนี้เก่า ควรตรวจสอบอะไรบ้าง?
ไม่ว่าจะเป็นสินเชื่อบ้าน สินเชื่อรถยนต์ บัตรเครดิต สินเชื่อส่วนบุคคล เงินกู้สหกรณ์ออมทรัพย์ หรือเงินกู้ตามมูลค่าเงินสดกรมธรรม์ประกันชีวิต ควรตรวจสอบเงื่อนไขของหนี้แต่ละประเภทให้ครบ
ลองพิจารณา 5 เรื่องสำคัญ
1.
ยอดหนี้หลังปิดรายการ: หนี้เดิมปิดครบหรือไม่ และยังเหลือภาระอะไรบ้าง?
2.
ต้นทุนรวม: เมื่อรวมดอกเบี้ย ค่าธรรมเนียม และค่าใช้จ่ายที่เกี่ยวข้องแล้ว ประหยัดลงจริงหรือไม่?
3.
ระยะเวลาผ่อน: ค่างวดลดลงเพราะเงื่อนไขดีขึ้น หรือเพราะขยายเวลาชำระ?
4.
ภาระต่อเดือน: ค่างวดใหม่เหมาะกับรายได้และค่าใช้จ่ายจำเป็นหรือไม่?
5.
ความเสี่ยง: มีหลักประกันหรือเงื่อนไขใหม่ที่ต้องระวังหรือไม่?
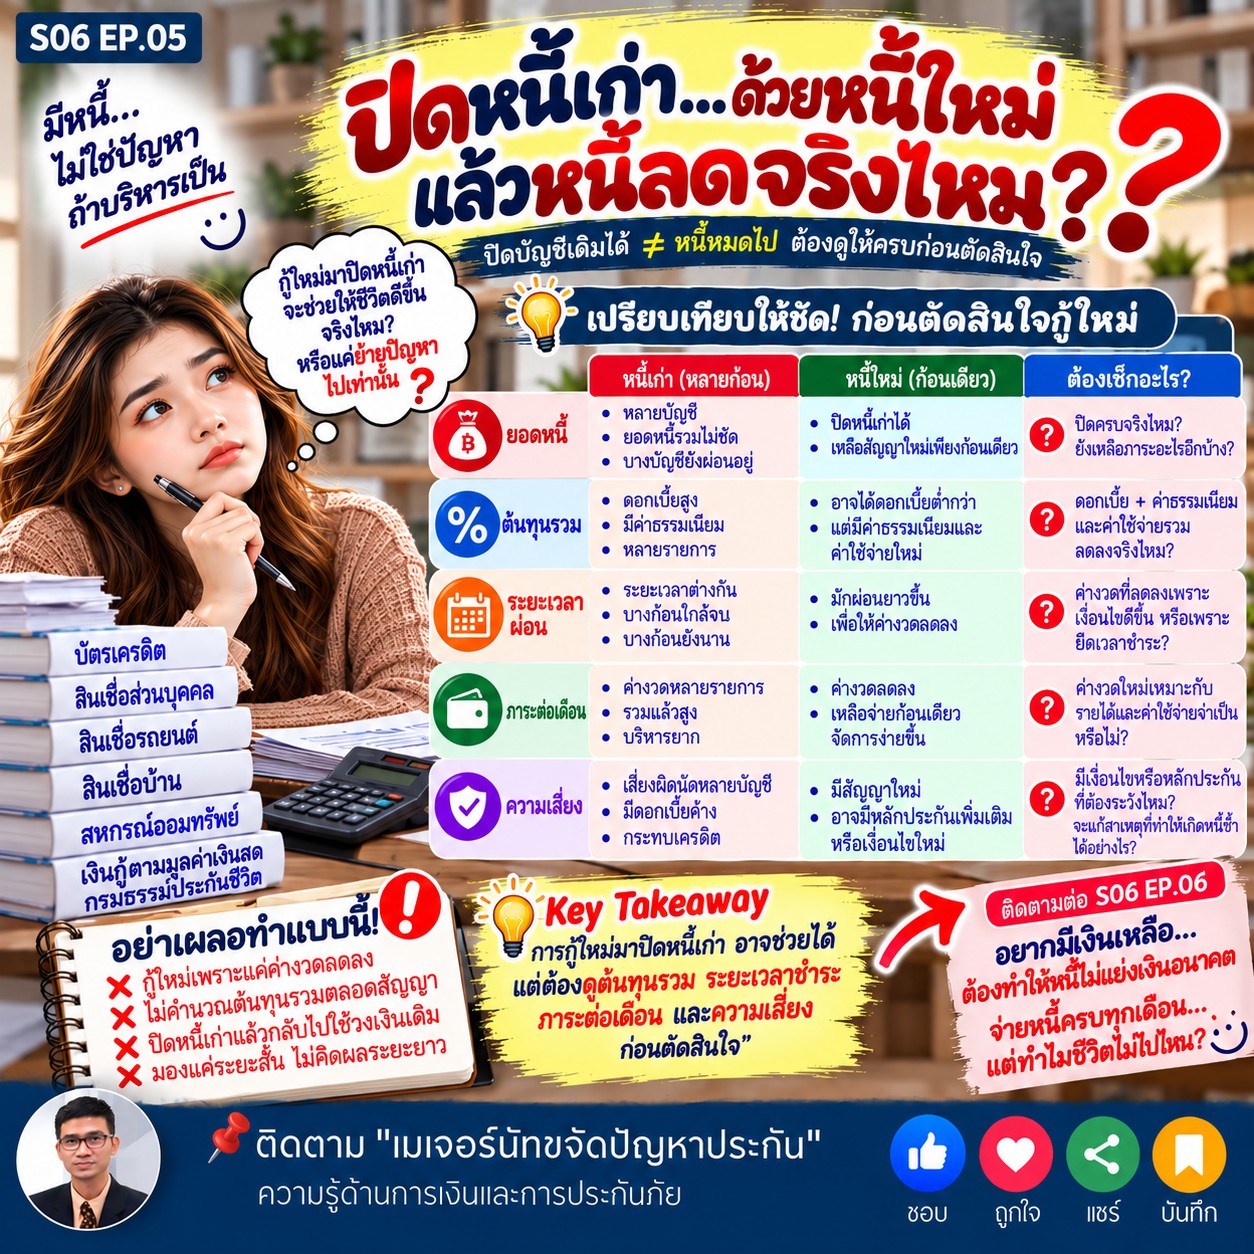 สิ่งที่ต้องระวังหลังปิดหนี้เก่า
อีกเรื่องที่ไม่ควรมองข้าม คือการกลับไปก่อหนี้ซ้ำ
ตัวอย่างเช่น หากปิดยอดบัตรเครดิตแล้วกลับไปใช้วงเงินเดิม โดยไม่ได้แก้สาเหตุที่ทำให้เกิดหนี้ ก็อาจมีหนี้ก้อนใหม่ตามมาอีก
นอกจากนี้ ค่างวดที่ลดลงอาจช่วยให้กระแสเงินสดในแต่ละเดือนดีขึ้น แต่หากต้องผ่อนนานขึ้น ก็ต้องตรวจสอบด้วยว่าต้นทุนรวมตลอดสัญญาเพิ่มขึ้นหรือไม่
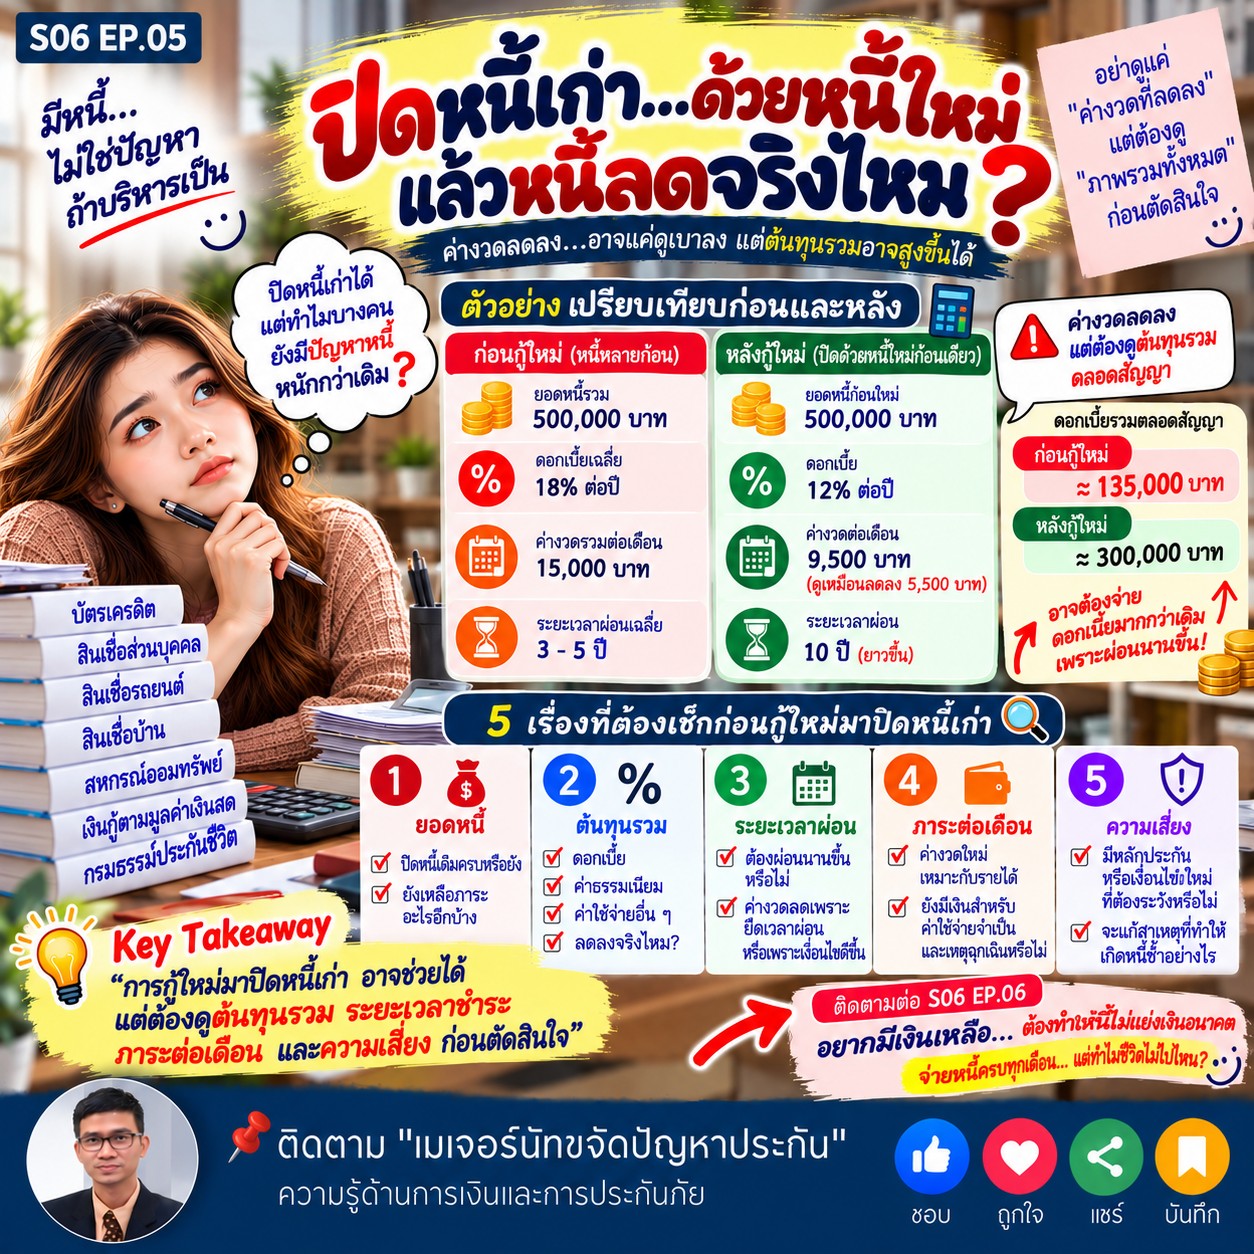 สรุป: กู้ใหม่ไม่ใช่เรื่องผิดเสมอไป แต่ต้องคิดให้ครบ
การรวมหนี้หรือรีไฟแนนซ์อาจเป็นทางเลือกที่เหมาะสม หากช่วยลดต้นทุนหรือทำให้จัดการภาระหนี้ได้ดีขึ้นจริง
แต่ก่อนตัดสินใจ ควรเปรียบเทียบต้นทุนรวม ระยะเวลาชำระ ภาระต่อเดือน และความเสี่ยงอย่างรอบคอบ
ปิดหนี้เก่าได้ ไม่ได้แปลว่าปัญหาหนี้หมดไป หากเรายังไม่ได้วางแผนให้การเงินในระยะยาวดีขึ้น
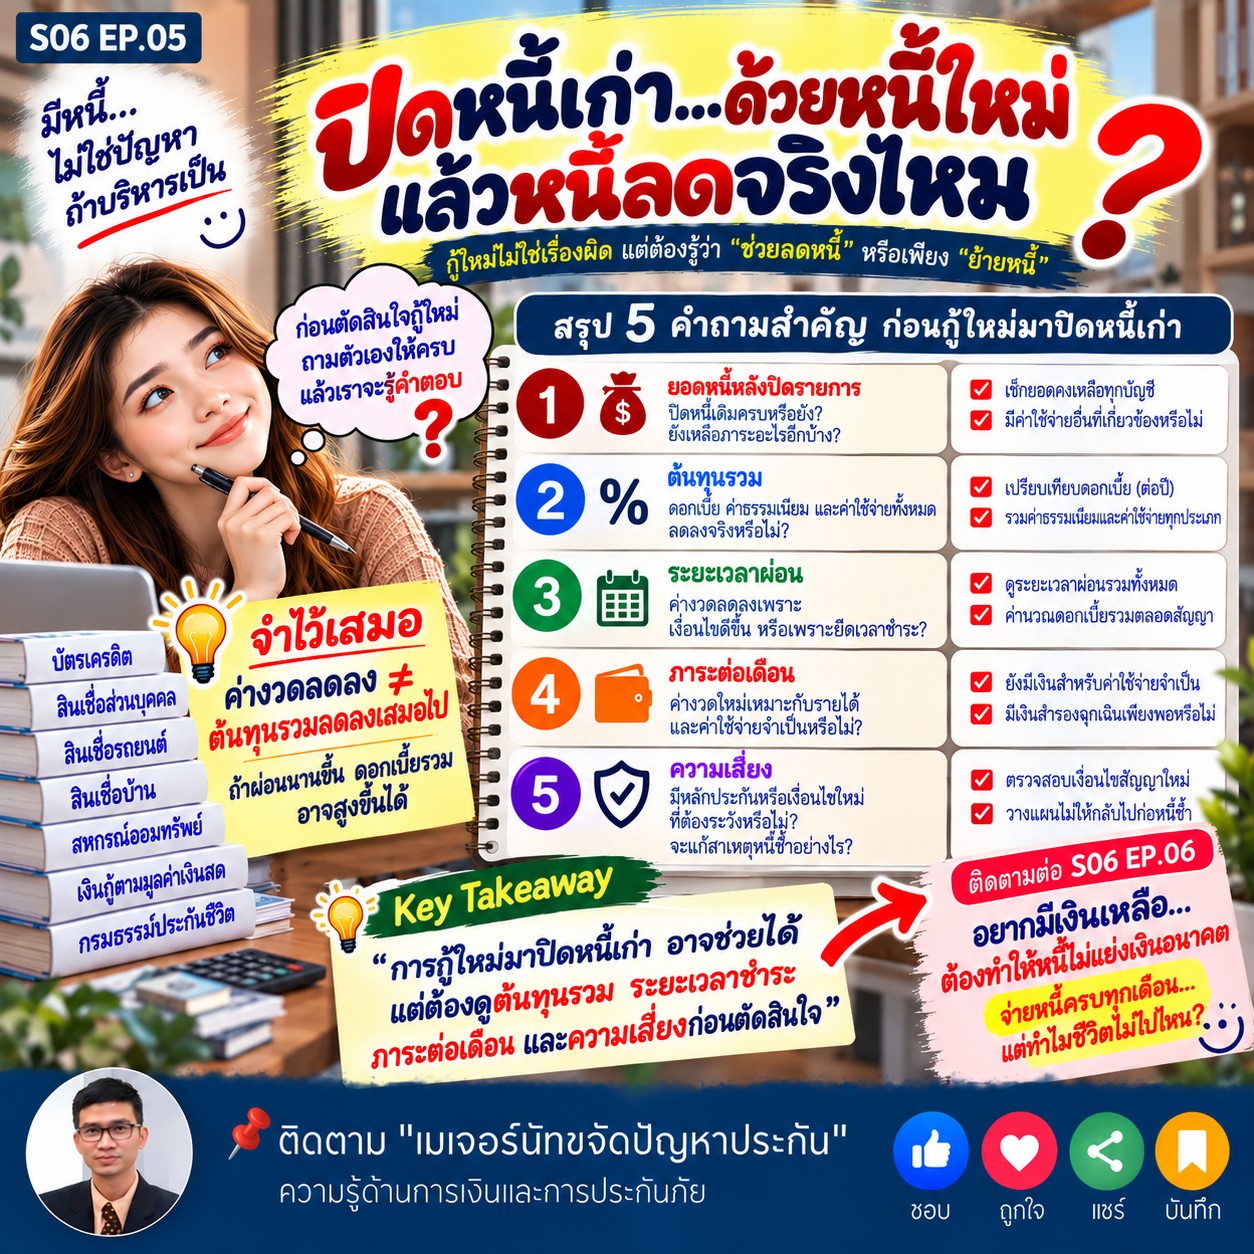
ชวนแลกเปลี่ยนความคิดเห็น
สำหรับคนที่เคยพิจารณารวมหนี้หรือรีไฟแนนซ์ คุณใช้ปัจจัยอะไรเป็นหลักในการตัดสินใจ?
- ต้นทุนรวมลดลง
- ค่างวดต่อเดือนเหมาะสมขึ้น
- ระยะเวลาชำระเหมาะกับรายได้
- หรือปัจจัยอื่น ๆ
มาแลกเปลี่ยนวิธีคิดกันได้ครับ ไม่จำเป็นต้องเปิดเผยจำนวนหนี้ส่วนตัว เน้นที่ประสบการณ์และหลักคิดที่เป็นประโยชน์ต่อผู้อ่านคนอื่น ๆ
ติดตามต่อใน
S06 EP.06
อยากมีเงินเหลือ…ต้องทำให้หนี้ไม่แย่งเงินอนาคต
จ่ายหนี้ครบทุกเดือน…แต่ทำไมชีวิตไม่ไปไหน?
S06 การจัดการหนี้สิน EP.05 : ปิดหนี้เก่าด้วยหนี้ใหม่…ช่วยให้หนี้ลดจริงไหม หรือแค่ย้ายปัญหาไปข้างหน้า?
บางคนอาจมองว่า เมื่อปิดหนี้เก่าได้หลายก้อน ก็จะเหลือภาระให้จัดการน้อยลง
แนวทางนี้อาจมีประโยชน์ในบางกรณี แต่สิ่งสำคัญคือ ต้องดูว่าหลังจากกู้ใหม่แล้ว ฐานะการเงินของเราดีขึ้นจริงหรือเปล่า
ก่อนกู้ใหม่มาปิดหนี้เก่า ควรตรวจสอบอะไรบ้าง?
ไม่ว่าจะเป็นสินเชื่อบ้าน สินเชื่อรถยนต์ บัตรเครดิต สินเชื่อส่วนบุคคล เงินกู้สหกรณ์ออมทรัพย์ หรือเงินกู้ตามมูลค่าเงินสดกรมธรรม์ประกันชีวิต ควรตรวจสอบเงื่อนไขของหนี้แต่ละประเภทให้ครบ
ลองพิจารณา 5 เรื่องสำคัญ
1. ยอดหนี้หลังปิดรายการ: หนี้เดิมปิดครบหรือไม่ และยังเหลือภาระอะไรบ้าง?
2. ต้นทุนรวม: เมื่อรวมดอกเบี้ย ค่าธรรมเนียม และค่าใช้จ่ายที่เกี่ยวข้องแล้ว ประหยัดลงจริงหรือไม่?
3. ระยะเวลาผ่อน: ค่างวดลดลงเพราะเงื่อนไขดีขึ้น หรือเพราะขยายเวลาชำระ?
4. ภาระต่อเดือน: ค่างวดใหม่เหมาะกับรายได้และค่าใช้จ่ายจำเป็นหรือไม่?
5. ความเสี่ยง: มีหลักประกันหรือเงื่อนไขใหม่ที่ต้องระวังหรือไม่?
สิ่งที่ต้องระวังหลังปิดหนี้เก่า
อีกเรื่องที่ไม่ควรมองข้าม คือการกลับไปก่อหนี้ซ้ำ
ตัวอย่างเช่น หากปิดยอดบัตรเครดิตแล้วกลับไปใช้วงเงินเดิม โดยไม่ได้แก้สาเหตุที่ทำให้เกิดหนี้ ก็อาจมีหนี้ก้อนใหม่ตามมาอีก
นอกจากนี้ ค่างวดที่ลดลงอาจช่วยให้กระแสเงินสดในแต่ละเดือนดีขึ้น แต่หากต้องผ่อนนานขึ้น ก็ต้องตรวจสอบด้วยว่าต้นทุนรวมตลอดสัญญาเพิ่มขึ้นหรือไม่
สรุป: กู้ใหม่ไม่ใช่เรื่องผิดเสมอไป แต่ต้องคิดให้ครบ
การรวมหนี้หรือรีไฟแนนซ์อาจเป็นทางเลือกที่เหมาะสม หากช่วยลดต้นทุนหรือทำให้จัดการภาระหนี้ได้ดีขึ้นจริง
แต่ก่อนตัดสินใจ ควรเปรียบเทียบต้นทุนรวม ระยะเวลาชำระ ภาระต่อเดือน และความเสี่ยงอย่างรอบคอบ
ปิดหนี้เก่าได้ ไม่ได้แปลว่าปัญหาหนี้หมดไป หากเรายังไม่ได้วางแผนให้การเงินในระยะยาวดีขึ้น
ชวนแลกเปลี่ยนความคิดเห็น
สำหรับคนที่เคยพิจารณารวมหนี้หรือรีไฟแนนซ์ คุณใช้ปัจจัยอะไรเป็นหลักในการตัดสินใจ?
- ต้นทุนรวมลดลง
- ค่างวดต่อเดือนเหมาะสมขึ้น
- ระยะเวลาชำระเหมาะกับรายได้
- หรือปัจจัยอื่น ๆ
มาแลกเปลี่ยนวิธีคิดกันได้ครับ ไม่จำเป็นต้องเปิดเผยจำนวนหนี้ส่วนตัว เน้นที่ประสบการณ์และหลักคิดที่เป็นประโยชน์ต่อผู้อ่านคนอื่น ๆ
ติดตามต่อใน S06 EP.06
อยากมีเงินเหลือ…ต้องทำให้หนี้ไม่แย่งเงินอนาคต
จ่ายหนี้ครบทุกเดือน…แต่ทำไมชีวิตไม่ไปไหน?