ส่วนต่าง 4.30% ต่อปีนั้นไม่ใช่ของแถม และไม่ใช่ความใจดีของบริษัทผู้ออก
มันคือราคาที่เขาจ่ายให้เรา เพื่อแลกกับการที่เรารับความเสี่ยงบางอย่างเอาไว้แทนเขา
ไตรมาสแรกของปี 2569 ความเสี่ยงนั้นเกิดขึ้นจริงกับผู้ออกหุ้นกู้ 4 ราย คิดเป็นเงิน 4,352 ล้านบาท
เรื่องที่คนซื้อหุ้นกู้จำนวนมากไม่เคยถูกบอก
ซื้อหุ้น เราเป็นเจ้าของบริษัท
ซื้อหุ้นกู้ เราเป็นเจ้าหนี้ของบริษัท
ฟังดูปลอดภัยกว่า และในลำดับการได้เงินคืนมันปลอดภัยกว่าจริง เจ้าหนี้ได้ก่อนเจ้าของเสมอ
แต่มีอีกประโยคที่ต้องอ่านคู่กันเสมอ คือหุ้นกู้ไม่ได้อยู่ภายใต้สถาบันคุ้มครองเงินฝาก
เงินในบัญชีธนาคารมีรัฐค้ำให้ในวงเงินที่กำหนด หุ้นกู้ไม่มีใครค้ำ มีแค่ความสามารถในการจ่ายของบริษัทที่ออกมันเท่านั้น
ถ้าบริษัทนั้นไม่มีเงิน ไม่มีหน่วยงานไหนจ่ายแทน
ตัวเลขที่เกิดขึ้นจริง ไม่ใช่การขู่
สมาคมตลาดตราสารหนี้ไทย หรือ ThaiBMA สรุปไตรมาสแรกปี 2569 ไว้ว่า มีผู้ออกหุ้นกู้ผิดนัดชำระหนี้ 4 ราย
ยอดรวมตลอดสามเดือนอยู่ที่ 8,976 ล้านบาท และหลังหักส่วนที่เจรจาปรับโครงสร้างหนี้สำเร็จ เหลือยอดสุทธิ 4,352 ล้านบาท
ทั้งปี 2568 ยอดผิดนัดชำระอยู่ที่ 8,319 ล้านบาท
แต่ตัวเลขที่บอกอะไรมากกว่านั้น คือยอดการปรับโครงสร้างหนี้
ปี 2566 อยู่ที่ราว 1.2 หมื่นล้านบาท
ปี 2568 ขึ้นมาเกือบ 6 หมื่นล้านบาท
และ ThaiBMA ระบุว่ากำลังเฝ้าระวังผู้ออกหุ้นกู้อีกกว่า 20 ราย ที่มีแนวโน้มขอยืดหนี้ ส่วนใหญ่เป็นรายเดิม ๆ กระจุกอยู่ในกลุ่มอสังหาริมทรัพย์มากที่สุด รองลงมาเป็นพลังงานทางเลือก การเงิน และสื่อสาร
ผิดนัดชำระ กับ ยืดหนี้ ต่างกันตรงไหนในมือเรา
ผิดนัดชำระหนี้ คือถึงกำหนดแล้วไม่จ่าย เงินต้นหรือดอกเบี้ยค้างอยู่ตรงนั้น จากนั้นเข้าสู่กระบวนการเรียกประชุมผู้ถือหุ้นกู้ ฟ้องร้อง หรือฟื้นฟูกิจการ ซึ่งกินเวลาเป็นปี และไม่มีใครรับประกันว่าจะได้คืนเต็มจำนวน
ยืดหนี้ หรือปรับโครงสร้างหนี้ คือบริษัทมาขอเลื่อนก่อนถึงกำหนด แลกกับการขึ้นดอกเบี้ยให้ หรือเพิ่มหลักประกัน
ในกระดาษ ยืดหนี้ดูนุ่มนวลกว่ามาก แต่ผลที่แท้จริงเหมือนกันข้อหนึ่ง คือเงินที่เราวางแผนจะได้คืนในวันนั้น ไม่ได้กลับมาในวันนั้น
ยอดปรับโครงสร้างที่วิ่งจาก 1.2 หมื่นล้าน ไปเกือบ 6 หมื่นล้านในสองปี จึงอ่านได้อีกแบบหนึ่ง ว่าแรงกดดันมาถึงก่อนคำว่าผิดนัดจะปรากฏในข่าว
ความลับ ที่จริง ๆ แล้วตลาดพิมพ์ไว้ให้อ่านทุกวัน
ณ สิ้นไตรมาส 2 ปี 2569 ผลตอบแทนหุ้นกู้อายุ 5 ปีในตลาดไทยเรียงตามอันดับเครดิตอย่างนี้
อันดับ AAA อยู่ที่ 1.98%
อันดับ AA อยู่ที่ 2.26%
อันดับ A อยู่ที่ 2.66%
อันดับ BBB+ อยู่ที่ 4.12%
พันธบัตรรัฐบาลอายุ 5 ปีในช่วงเดียวกันอยู่ที่ 1.60% และดอกเบี้ยนโยบายอยู่ที่ 1.00%
ลองมองเส้นนี้อีกครั้ง จาก AAA ไป BBB+ บริษัทเหมือนกัน อายุเท่ากัน ประเทศเดียวกัน แต่ดอกเบี้ยห่างกัน 2.14% ต่อปี
ส่วนต่างนั้นไม่ได้มาจากความสามารถในการทำกำไร มันมาจากความน่าจะเป็นที่เราจะไม่ได้เงินต้นคืน
ดอกเบี้ยหุ้นกู้ คือราคาที่ตลาดตีไว้แล้วสำหรับโอกาสที่บริษัทจะจ่ายเราไม่ได้
เพราะฉะนั้นเวลาเห็นหุ้นกู้ให้ 6% หรือ 7% คำถามที่ถูกต้องไม่ใช่ "ทำไมให้เยอะจัง" แต่เป็น "ตลาดเห็นอะไรถึงต้องจ่ายเราขนาดนี้"
หุ้นกู้รายย่อยที่เปิดขายเดือนกันยายน 2569 ตัวที่ให้สูงสุด 5.75-6.00% อายุ 3 ปี มีอันดับเครดิตอยู่ที่ระดับ BBB ถึง BBB- ส่วนตัวที่อันดับ A ให้ 2.50%
ตัวเลขมันตรงไปตรงมามาก เพียงแต่แผ่นพับมักวางดอกเบี้ยไว้ตัวใหญ่ และวางอันดับเครดิตไว้ตัวเล็ก
❌กับดักที่ทำให้พอร์ตพังทั้งก้อน
📌กับดักแรกคือหุ้นกู้ที่ไม่มีการจัดอันดับเครดิต หรือที่เรียกกันว่า unrated เมื่อไม่มีใครให้เกรด ดอกเบี้ยจึงต้องสูงพอจะดึงคนเข้ามาเอง ความเสี่ยงไม่ได้หายไป มันแค่ไม่ถูกเขียนลงบนกระดาษให้เราเห็น
📌กับดักที่สองคือการต่ออายุหนี้ บริษัทจำนวนไม่น้อยไม่ได้คืนเงินเราด้วยกำไร แต่คืนด้วยเงินจากหุ้นกู้ชุดใหม่ที่ออกมาไล่หลัง วิธีนี้ทำงานได้ดีมากจนถึงวันที่ออกชุดใหม่ไม่ได้
📌กับดักที่สามคือการกระจุกตัว ซื้อหุ้นกู้ห้าตัวแล้วรู้สึกว่ากระจายแล้ว ทั้งที่ทั้งห้าตัวเป็นบริษัทอสังหาริมทรัพย์เหมือนกัน เวลาน้ำลด มันลดพร้อมกันทั้งกลุ่ม
✅ทำวันนี้ ก่อนกดจองรอบหน้า
💡เปิดดูอันดับเครดิตของรุ่นนั้นก่อนดูดอกเบี้ย แล้วดูด้วยว่าเป็นอันดับของบริษัทหรือของตัวตราสาร
💡จากนั้นเข้าเว็บ ThaiBMA แล้วดูว่าผู้ออกรายนี้มีหุ้นกู้ครบกำหนดอีกกี่รุ่น รุ่นละเท่าไหร่ ในสองปีข้างหน้า
💡ถ้ายอดที่ต้องจ่ายคืนสูงกว่ากระแสเงินสดที่บริษัททำได้อย่างชัดเจน แปลว่าเงินที่จะกลับมาหาเราต้องมาจากการออกหุ้นกู้ชุดใหม่ นั่นคือตัวเลขที่ต้องรู้ก่อนตัดสินใจ ไม่ใช่หลังจากนั้นค่ะ
💡และถ้าเงินก้อนนี้เป็นเงินที่ขาดไม่ได้ในสามปีข้างหน้า คำถามเรื่องดอกเบี้ยควรมาทีหลังเสมอ
💡หุ้นกู้ไม่ใช่ของไม่ดี มันเป็นเครื่องมือที่มีราคาของมันเขียนกำกับไว้ชัดเจน
💡หน้าที่ของเราคืออ่านราคานั้นให้ออก ก่อนจะอ่านดอกเบี้ยค่ะ
#ความลับของเงิน
https://www.facebook.com/story.php?story_fbid=1625231742393909&id=100047212952976
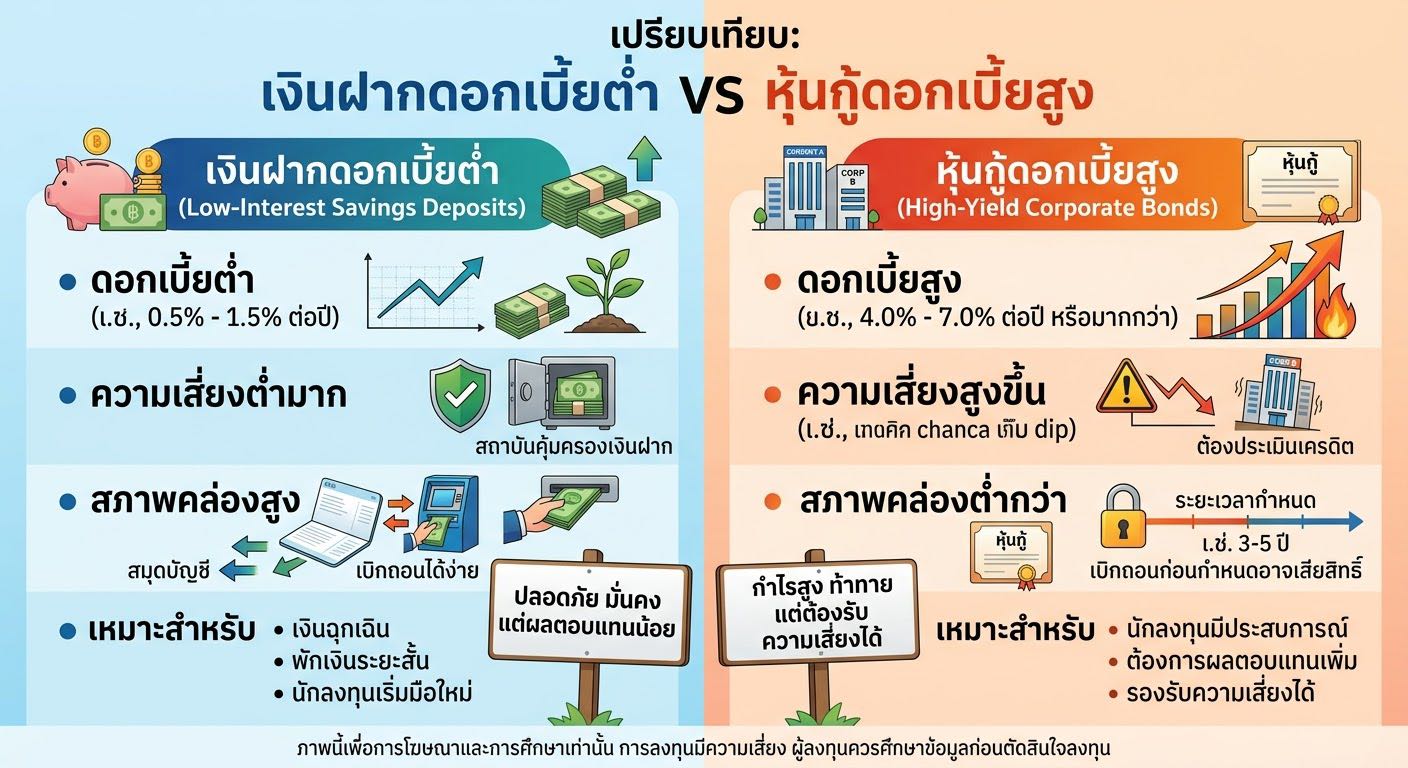
เงินฝากให้ 1.70% หุ้นกู้ตัวนี้ให้ 6.00% ตอนเห็นสองบรรทัดนี้วางคู่กัน สมองทุกคนคิดเหมือนกันหมด ว่าทำไมยังฝากแบงก์อยู่
มันคือราคาที่เขาจ่ายให้เรา เพื่อแลกกับการที่เรารับความเสี่ยงบางอย่างเอาไว้แทนเขา
ไตรมาสแรกของปี 2569 ความเสี่ยงนั้นเกิดขึ้นจริงกับผู้ออกหุ้นกู้ 4 ราย คิดเป็นเงิน 4,352 ล้านบาท
เรื่องที่คนซื้อหุ้นกู้จำนวนมากไม่เคยถูกบอก
ซื้อหุ้น เราเป็นเจ้าของบริษัท
ซื้อหุ้นกู้ เราเป็นเจ้าหนี้ของบริษัท
ฟังดูปลอดภัยกว่า และในลำดับการได้เงินคืนมันปลอดภัยกว่าจริง เจ้าหนี้ได้ก่อนเจ้าของเสมอ
แต่มีอีกประโยคที่ต้องอ่านคู่กันเสมอ คือหุ้นกู้ไม่ได้อยู่ภายใต้สถาบันคุ้มครองเงินฝาก
เงินในบัญชีธนาคารมีรัฐค้ำให้ในวงเงินที่กำหนด หุ้นกู้ไม่มีใครค้ำ มีแค่ความสามารถในการจ่ายของบริษัทที่ออกมันเท่านั้น
ถ้าบริษัทนั้นไม่มีเงิน ไม่มีหน่วยงานไหนจ่ายแทน
ตัวเลขที่เกิดขึ้นจริง ไม่ใช่การขู่
สมาคมตลาดตราสารหนี้ไทย หรือ ThaiBMA สรุปไตรมาสแรกปี 2569 ไว้ว่า มีผู้ออกหุ้นกู้ผิดนัดชำระหนี้ 4 ราย
ยอดรวมตลอดสามเดือนอยู่ที่ 8,976 ล้านบาท และหลังหักส่วนที่เจรจาปรับโครงสร้างหนี้สำเร็จ เหลือยอดสุทธิ 4,352 ล้านบาท
ทั้งปี 2568 ยอดผิดนัดชำระอยู่ที่ 8,319 ล้านบาท
แต่ตัวเลขที่บอกอะไรมากกว่านั้น คือยอดการปรับโครงสร้างหนี้
ปี 2566 อยู่ที่ราว 1.2 หมื่นล้านบาท
ปี 2568 ขึ้นมาเกือบ 6 หมื่นล้านบาท
และ ThaiBMA ระบุว่ากำลังเฝ้าระวังผู้ออกหุ้นกู้อีกกว่า 20 ราย ที่มีแนวโน้มขอยืดหนี้ ส่วนใหญ่เป็นรายเดิม ๆ กระจุกอยู่ในกลุ่มอสังหาริมทรัพย์มากที่สุด รองลงมาเป็นพลังงานทางเลือก การเงิน และสื่อสาร
ผิดนัดชำระ กับ ยืดหนี้ ต่างกันตรงไหนในมือเรา
ผิดนัดชำระหนี้ คือถึงกำหนดแล้วไม่จ่าย เงินต้นหรือดอกเบี้ยค้างอยู่ตรงนั้น จากนั้นเข้าสู่กระบวนการเรียกประชุมผู้ถือหุ้นกู้ ฟ้องร้อง หรือฟื้นฟูกิจการ ซึ่งกินเวลาเป็นปี และไม่มีใครรับประกันว่าจะได้คืนเต็มจำนวน
ยืดหนี้ หรือปรับโครงสร้างหนี้ คือบริษัทมาขอเลื่อนก่อนถึงกำหนด แลกกับการขึ้นดอกเบี้ยให้ หรือเพิ่มหลักประกัน
ในกระดาษ ยืดหนี้ดูนุ่มนวลกว่ามาก แต่ผลที่แท้จริงเหมือนกันข้อหนึ่ง คือเงินที่เราวางแผนจะได้คืนในวันนั้น ไม่ได้กลับมาในวันนั้น
ยอดปรับโครงสร้างที่วิ่งจาก 1.2 หมื่นล้าน ไปเกือบ 6 หมื่นล้านในสองปี จึงอ่านได้อีกแบบหนึ่ง ว่าแรงกดดันมาถึงก่อนคำว่าผิดนัดจะปรากฏในข่าว
ความลับ ที่จริง ๆ แล้วตลาดพิมพ์ไว้ให้อ่านทุกวัน
ณ สิ้นไตรมาส 2 ปี 2569 ผลตอบแทนหุ้นกู้อายุ 5 ปีในตลาดไทยเรียงตามอันดับเครดิตอย่างนี้
อันดับ AAA อยู่ที่ 1.98%
อันดับ AA อยู่ที่ 2.26%
อันดับ A อยู่ที่ 2.66%
อันดับ BBB+ อยู่ที่ 4.12%
พันธบัตรรัฐบาลอายุ 5 ปีในช่วงเดียวกันอยู่ที่ 1.60% และดอกเบี้ยนโยบายอยู่ที่ 1.00%
ลองมองเส้นนี้อีกครั้ง จาก AAA ไป BBB+ บริษัทเหมือนกัน อายุเท่ากัน ประเทศเดียวกัน แต่ดอกเบี้ยห่างกัน 2.14% ต่อปี
ส่วนต่างนั้นไม่ได้มาจากความสามารถในการทำกำไร มันมาจากความน่าจะเป็นที่เราจะไม่ได้เงินต้นคืน
ดอกเบี้ยหุ้นกู้ คือราคาที่ตลาดตีไว้แล้วสำหรับโอกาสที่บริษัทจะจ่ายเราไม่ได้
เพราะฉะนั้นเวลาเห็นหุ้นกู้ให้ 6% หรือ 7% คำถามที่ถูกต้องไม่ใช่ "ทำไมให้เยอะจัง" แต่เป็น "ตลาดเห็นอะไรถึงต้องจ่ายเราขนาดนี้"
หุ้นกู้รายย่อยที่เปิดขายเดือนกันยายน 2569 ตัวที่ให้สูงสุด 5.75-6.00% อายุ 3 ปี มีอันดับเครดิตอยู่ที่ระดับ BBB ถึง BBB- ส่วนตัวที่อันดับ A ให้ 2.50%
ตัวเลขมันตรงไปตรงมามาก เพียงแต่แผ่นพับมักวางดอกเบี้ยไว้ตัวใหญ่ และวางอันดับเครดิตไว้ตัวเล็ก
❌กับดักที่ทำให้พอร์ตพังทั้งก้อน
📌กับดักแรกคือหุ้นกู้ที่ไม่มีการจัดอันดับเครดิต หรือที่เรียกกันว่า unrated เมื่อไม่มีใครให้เกรด ดอกเบี้ยจึงต้องสูงพอจะดึงคนเข้ามาเอง ความเสี่ยงไม่ได้หายไป มันแค่ไม่ถูกเขียนลงบนกระดาษให้เราเห็น
📌กับดักที่สองคือการต่ออายุหนี้ บริษัทจำนวนไม่น้อยไม่ได้คืนเงินเราด้วยกำไร แต่คืนด้วยเงินจากหุ้นกู้ชุดใหม่ที่ออกมาไล่หลัง วิธีนี้ทำงานได้ดีมากจนถึงวันที่ออกชุดใหม่ไม่ได้
📌กับดักที่สามคือการกระจุกตัว ซื้อหุ้นกู้ห้าตัวแล้วรู้สึกว่ากระจายแล้ว ทั้งที่ทั้งห้าตัวเป็นบริษัทอสังหาริมทรัพย์เหมือนกัน เวลาน้ำลด มันลดพร้อมกันทั้งกลุ่ม
✅ทำวันนี้ ก่อนกดจองรอบหน้า
💡เปิดดูอันดับเครดิตของรุ่นนั้นก่อนดูดอกเบี้ย แล้วดูด้วยว่าเป็นอันดับของบริษัทหรือของตัวตราสาร
💡จากนั้นเข้าเว็บ ThaiBMA แล้วดูว่าผู้ออกรายนี้มีหุ้นกู้ครบกำหนดอีกกี่รุ่น รุ่นละเท่าไหร่ ในสองปีข้างหน้า
💡ถ้ายอดที่ต้องจ่ายคืนสูงกว่ากระแสเงินสดที่บริษัททำได้อย่างชัดเจน แปลว่าเงินที่จะกลับมาหาเราต้องมาจากการออกหุ้นกู้ชุดใหม่ นั่นคือตัวเลขที่ต้องรู้ก่อนตัดสินใจ ไม่ใช่หลังจากนั้นค่ะ
💡และถ้าเงินก้อนนี้เป็นเงินที่ขาดไม่ได้ในสามปีข้างหน้า คำถามเรื่องดอกเบี้ยควรมาทีหลังเสมอ
💡หุ้นกู้ไม่ใช่ของไม่ดี มันเป็นเครื่องมือที่มีราคาของมันเขียนกำกับไว้ชัดเจน
💡หน้าที่ของเราคืออ่านราคานั้นให้ออก ก่อนจะอ่านดอกเบี้ยค่ะ
#ความลับของเงิน
https://www.facebook.com/story.php?story_fbid=1625231742393909&id=100047212952976