เคยได้ยินคำว่า “คนมีเงินซื้อของได้ถูกกว่า คนไม่มีเงิน” ไหมครับ ? ฟังดูย้อนแย้ง แต่พอพี่ทุยลองเอาราคามอเตอร์ไซค์แบบซื้อสด มาเทียบกับการซื้อผ่อนแล้ว ต้องบอกว่าประโยคนี้เห็นภาพขึ้นมาทันที
https://www.facebook.com/share/p/19hG6uax2D/?mibextid=wwXIfr
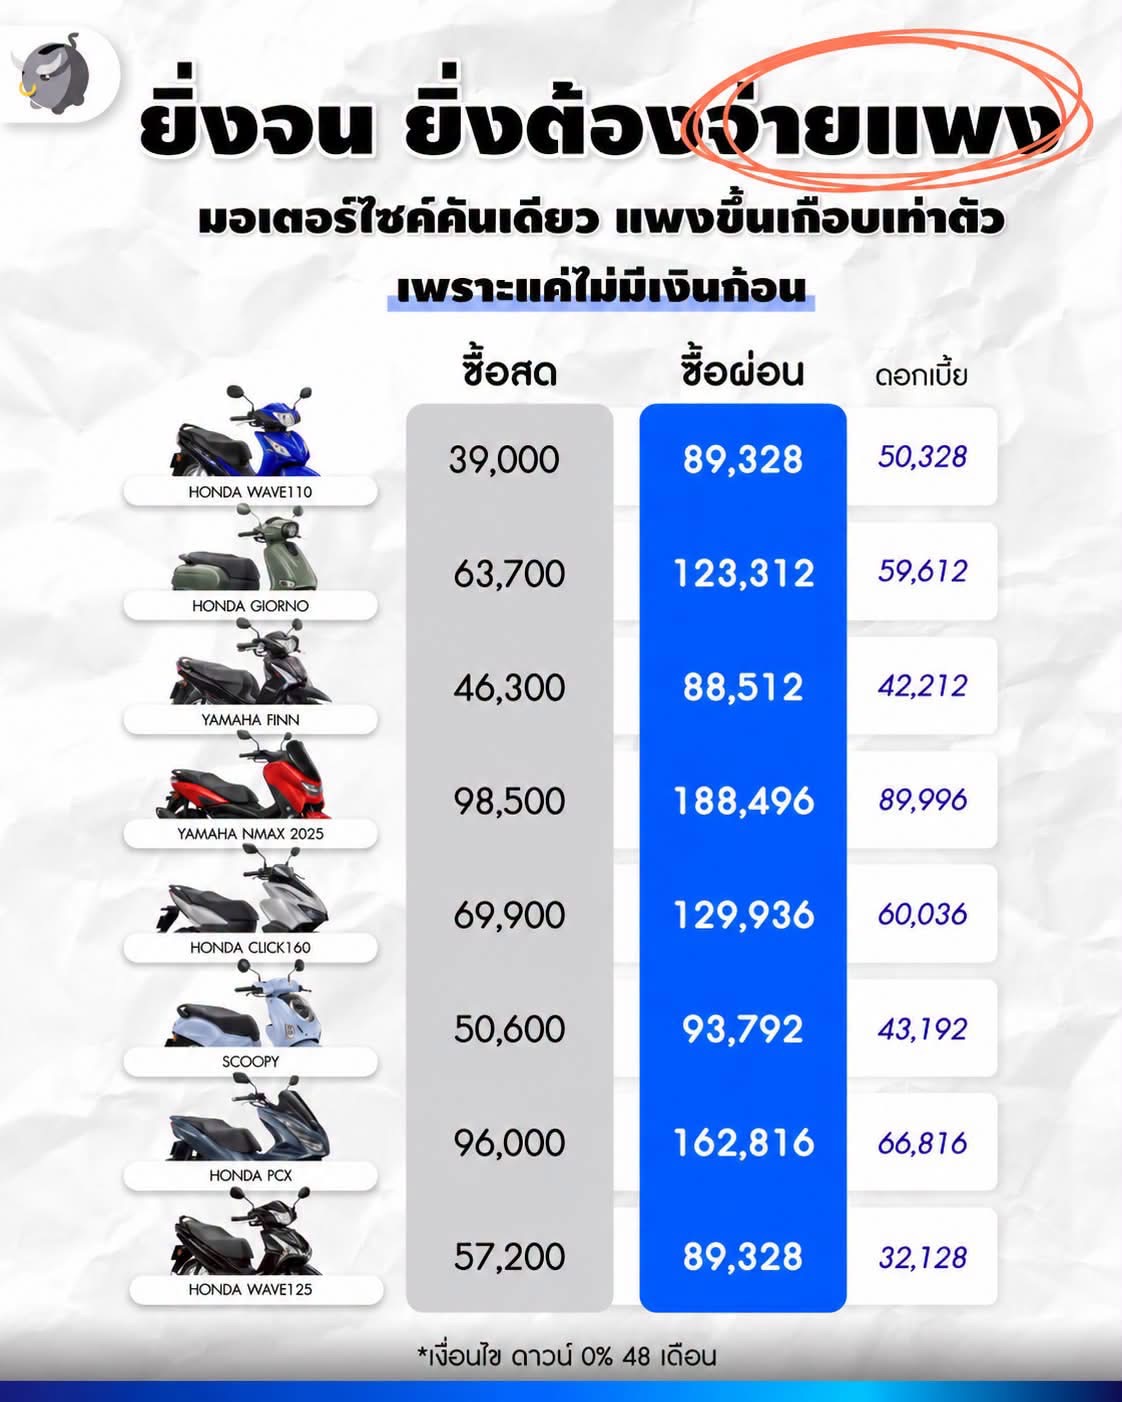
เพราะมอเตอร์ไซค์คันเดียวกัน คนที่มีเงินก้อนสามารถจ่ายจบได้ในราคาไม่กี่หมื่นบาท แต่สำหรับคนที่ไม่มีเงินก้อน และจำเป็นต้องใช้รถเพื่อเดินทางไปทำงาน กลับอาจต้องจ่ายแพงกว่านั้นหลายหมื่นบาท เพียงเพราะต้องเลือกซื้อแบบผ่อนครับ
พี่ทุยเลยลองหยิบราคามอเตอร์ไซค์ยอดนิยม 8 รุ่น มาเปรียบเทียบระหว่างการซื้อสดกับซื้อผ่อน ภายใต้เงื่อนไขดาวน์ 0% ผ่อน 48 เดือน ผลออกมาน่าสนใจมากครับ
มอเตอร์ไซค์คันเดียวกัน ซื้อผ่อนแพงกว่าซื้อสดเท่าไหร่ ?
ลองดูตัวอย่าง 3 รุ่นนี้ครับ
- Honda Wave 110 ซื้อสด 39,000 บาท แต่ซื้อผ่อนรวม 89,328 บาท ส่วนต่าง 50,328 บาท
- Honda Giorno ซื้อสด 63,700 บาท แต่ซื้อผ่อนรวม 123,312 บาท ส่วนต่าง 59,612 บาท
- Yamaha NMAX ซื้อสด 98,500 บาท แต่ซื้อผ่อนรวม 188,496 บาท ส่วนต่าง 89,996 บาท
จะเห็นว่าแค่เปลี่ยนจากการซื้อสดมาเป็นซื้อผ่อน ยอดเงินที่ต้องจ่ายรวมตลอดสัญญาก็เพิ่มขึ้นมหาศาล บางรุ่นแทบจะเอาส่วนต่างไปซื้อมอเตอร์ไซค์อีกคันได้แล้วครับ 55555
ทำไมคนที่ไม่มีเงินก้อน ถึงต้องจ่ายแพงกว่า ?
จริง ๆ แล้วการซื้อผ่อนไม่ได้ผิดอะไรนะครับ เพราะสำหรับหลายคน มอเตอร์ไซค์ไม่ใช่ของฟุ่มเฟือย แต่เป็นเครื่องมือทำมาหากิน โดยเฉพาะคนที่ต้องใช้เดินทางไปทำงาน ส่งของ หรือหารายได้ในแต่ละวัน
ปัญหาคือ เมื่อเราไม่มีเงินก้อนมากพอที่จะซื้อสด ก็จำเป็นต้องพึ่งพาสินเชื่อ ซึ่งมาพร้อมกับต้นทุนทางการเงิน โดยเฉพาะการเลือกดาวน์ 0% ที่แม้จะช่วยให้เราออกรถได้ทันที แต่ก็หมายความว่าเราต้องจัดไฟแนนซ์เต็มมูลค่ารถ ทำให้ยอดดอกเบี้ยรวมตลอดสัญญาสูงขึ้นได้
ยิ่งเลือกระยะเวลาผ่อนนาน แม้ค่างวดต่อเดือนอาจดูเบาลง แต่ดอกเบี้ยรวมที่ต้องจ่ายก็อาจเพิ่มขึ้นตามไปด้วยครับ
และนี่แหละคือหนึ่งในต้นทุนที่คนมีเงินก้อนอาจไม่ต้องเจอ เพราะในขณะที่คนหนึ่งจ่ายเงินแล้วจบ อีกคนกลับต้องแบ่งรายได้ในอนาคตมาจ่ายค่ารถคันเดิมไปอีกหลายปี
ก่อนตัดสินใจผ่อน อย่าดูแค่ว่าเดือนละกี่บาท
พี่ทุยเข้าใจครับว่า เวลาเดินเข้าร้านแล้วเห็นโปรโมชันดาวน์ 0 บาท ผ่อนเดือนละสองพันกว่าบาท มันอาจดูจับต้องได้มากกว่าการควักเงินสดหลักหมื่นในครั้งเดียว
แต่สิ่งที่อยากให้ลองทำก่อนเซ็นสัญญาคือ เอา ค่างวดต่อเดือน × จำนวนเดือนที่ต้องผ่อน + เงินดาวน์และค่าใช้จ่ายอื่น ๆ มาคำนวณดูว่า สุดท้ายเราต้องจ่ายเงินทั้งหมดเท่าไหร่ แล้วนำไปเทียบกับราคาซื้อสดอีกที
นอกจากนี้ อย่าลืมเปรียบเทียบข้อเสนอจากหลายแห่ง ทั้งอัตราดอกเบี้ยแบบ Effective Rate ค่าใช้จ่ายเพิ่มเติม และเงื่อนไขการปิดบัญชีก่อนกำหนดด้วยครับ
สุดท้ายพี่ทุยไม่ได้จะบอกว่า ทุกคนต้องซื้อสดเท่านั้น เพราะบางครั้งการมีรถใช้วันนี้ก็อาจช่วยให้เราสร้างรายได้ได้มากกว่าต้นทุนที่ต้องจ่ายเพิ่ม แต่อยากให้จำไว้ว่า การผ่อนที่ไหว ไม่ได้แปลว่าเรากำลังซื้อของในราคาที่คุ้มเสมอไปครับ เพราะของชิ้นเดียวกัน คนหนึ่งจ่ายจบแล้วเริ่มเก็บเงินต่อได้ แต่อีกคนอาจต้องใช้เวลาอีก 4 ปี เพื่อจ่ายให้ครบในราคาที่แพงกว่าเกือบเท่าตัว
หมายเหตุ : ตัวเลขในภาพเป็นเพียงตัวอย่างราคาซื้อสดและข้อเสนอผ่อนที่พี่ทุยรวบรวมจากแหล่งเดียวกัน เพื่อให้สามารถนำมาเปรียบเทียบภายใต้เงื่อนไขเดียวกันได้ โดยใช้กรณีดาวน์ 0% ผ่อน 48 เดือน ไม่ได้หมายความว่ามอเตอร์ไซค์ทุกร้านหรือทุกไฟแนนซ์จะมีราคาเท่านี้นะครับ ข้อเสนอจากที่อื่นอาจถูกกว่าหรือแพงกว่าตัวเลขในภาพได้ ขึ้นอยู่กับโปรโมชัน คุณสมบัติผู้กู้ และเงื่อนไขสินเชื่อของแต่ละแห่ง
ยิ่งจน ยิ่งต้องจ่ายแพง! มอเตอร์ไซค์คันเดียว แพงขึ้นเกือบเท่าตัว เพราะแค่ไม่มีเงินก้อน | Money Buffalo
https://www.facebook.com/share/p/19hG6uax2D/?mibextid=wwXIfr
เพราะมอเตอร์ไซค์คันเดียวกัน คนที่มีเงินก้อนสามารถจ่ายจบได้ในราคาไม่กี่หมื่นบาท แต่สำหรับคนที่ไม่มีเงินก้อน และจำเป็นต้องใช้รถเพื่อเดินทางไปทำงาน กลับอาจต้องจ่ายแพงกว่านั้นหลายหมื่นบาท เพียงเพราะต้องเลือกซื้อแบบผ่อนครับ
พี่ทุยเลยลองหยิบราคามอเตอร์ไซค์ยอดนิยม 8 รุ่น มาเปรียบเทียบระหว่างการซื้อสดกับซื้อผ่อน ภายใต้เงื่อนไขดาวน์ 0% ผ่อน 48 เดือน ผลออกมาน่าสนใจมากครับ
มอเตอร์ไซค์คันเดียวกัน ซื้อผ่อนแพงกว่าซื้อสดเท่าไหร่ ?
ลองดูตัวอย่าง 3 รุ่นนี้ครับ
- Honda Wave 110 ซื้อสด 39,000 บาท แต่ซื้อผ่อนรวม 89,328 บาท ส่วนต่าง 50,328 บาท
- Honda Giorno ซื้อสด 63,700 บาท แต่ซื้อผ่อนรวม 123,312 บาท ส่วนต่าง 59,612 บาท
- Yamaha NMAX ซื้อสด 98,500 บาท แต่ซื้อผ่อนรวม 188,496 บาท ส่วนต่าง 89,996 บาท
จะเห็นว่าแค่เปลี่ยนจากการซื้อสดมาเป็นซื้อผ่อน ยอดเงินที่ต้องจ่ายรวมตลอดสัญญาก็เพิ่มขึ้นมหาศาล บางรุ่นแทบจะเอาส่วนต่างไปซื้อมอเตอร์ไซค์อีกคันได้แล้วครับ 55555
ทำไมคนที่ไม่มีเงินก้อน ถึงต้องจ่ายแพงกว่า ?
จริง ๆ แล้วการซื้อผ่อนไม่ได้ผิดอะไรนะครับ เพราะสำหรับหลายคน มอเตอร์ไซค์ไม่ใช่ของฟุ่มเฟือย แต่เป็นเครื่องมือทำมาหากิน โดยเฉพาะคนที่ต้องใช้เดินทางไปทำงาน ส่งของ หรือหารายได้ในแต่ละวัน
ปัญหาคือ เมื่อเราไม่มีเงินก้อนมากพอที่จะซื้อสด ก็จำเป็นต้องพึ่งพาสินเชื่อ ซึ่งมาพร้อมกับต้นทุนทางการเงิน โดยเฉพาะการเลือกดาวน์ 0% ที่แม้จะช่วยให้เราออกรถได้ทันที แต่ก็หมายความว่าเราต้องจัดไฟแนนซ์เต็มมูลค่ารถ ทำให้ยอดดอกเบี้ยรวมตลอดสัญญาสูงขึ้นได้
ยิ่งเลือกระยะเวลาผ่อนนาน แม้ค่างวดต่อเดือนอาจดูเบาลง แต่ดอกเบี้ยรวมที่ต้องจ่ายก็อาจเพิ่มขึ้นตามไปด้วยครับ
และนี่แหละคือหนึ่งในต้นทุนที่คนมีเงินก้อนอาจไม่ต้องเจอ เพราะในขณะที่คนหนึ่งจ่ายเงินแล้วจบ อีกคนกลับต้องแบ่งรายได้ในอนาคตมาจ่ายค่ารถคันเดิมไปอีกหลายปี
ก่อนตัดสินใจผ่อน อย่าดูแค่ว่าเดือนละกี่บาท
พี่ทุยเข้าใจครับว่า เวลาเดินเข้าร้านแล้วเห็นโปรโมชันดาวน์ 0 บาท ผ่อนเดือนละสองพันกว่าบาท มันอาจดูจับต้องได้มากกว่าการควักเงินสดหลักหมื่นในครั้งเดียว
แต่สิ่งที่อยากให้ลองทำก่อนเซ็นสัญญาคือ เอา ค่างวดต่อเดือน × จำนวนเดือนที่ต้องผ่อน + เงินดาวน์และค่าใช้จ่ายอื่น ๆ มาคำนวณดูว่า สุดท้ายเราต้องจ่ายเงินทั้งหมดเท่าไหร่ แล้วนำไปเทียบกับราคาซื้อสดอีกที
นอกจากนี้ อย่าลืมเปรียบเทียบข้อเสนอจากหลายแห่ง ทั้งอัตราดอกเบี้ยแบบ Effective Rate ค่าใช้จ่ายเพิ่มเติม และเงื่อนไขการปิดบัญชีก่อนกำหนดด้วยครับ
สุดท้ายพี่ทุยไม่ได้จะบอกว่า ทุกคนต้องซื้อสดเท่านั้น เพราะบางครั้งการมีรถใช้วันนี้ก็อาจช่วยให้เราสร้างรายได้ได้มากกว่าต้นทุนที่ต้องจ่ายเพิ่ม แต่อยากให้จำไว้ว่า การผ่อนที่ไหว ไม่ได้แปลว่าเรากำลังซื้อของในราคาที่คุ้มเสมอไปครับ เพราะของชิ้นเดียวกัน คนหนึ่งจ่ายจบแล้วเริ่มเก็บเงินต่อได้ แต่อีกคนอาจต้องใช้เวลาอีก 4 ปี เพื่อจ่ายให้ครบในราคาที่แพงกว่าเกือบเท่าตัว
หมายเหตุ : ตัวเลขในภาพเป็นเพียงตัวอย่างราคาซื้อสดและข้อเสนอผ่อนที่พี่ทุยรวบรวมจากแหล่งเดียวกัน เพื่อให้สามารถนำมาเปรียบเทียบภายใต้เงื่อนไขเดียวกันได้ โดยใช้กรณีดาวน์ 0% ผ่อน 48 เดือน ไม่ได้หมายความว่ามอเตอร์ไซค์ทุกร้านหรือทุกไฟแนนซ์จะมีราคาเท่านี้นะครับ ข้อเสนอจากที่อื่นอาจถูกกว่าหรือแพงกว่าตัวเลขในภาพได้ ขึ้นอยู่กับโปรโมชัน คุณสมบัติผู้กู้ และเงื่อนไขสินเชื่อของแต่ละแห่ง