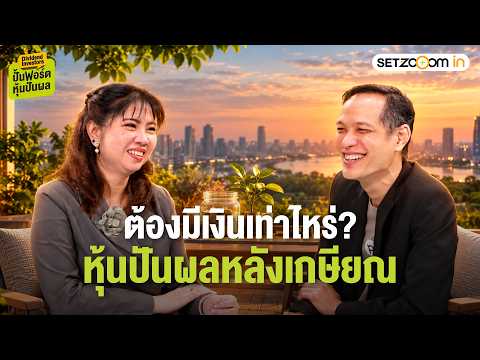
วิดีโอนี้เป็นการให้ความรู้เกี่ยวกับการวางแผนเกษียณโดยใช้พอร์ตหุ้นปันผล โดยคุณกวี ชูกิจเกษม จากบริษัทหลักทรัพย์พาย ซึ่งสรุปประเด็นสำคัญได้ดังนี้:
1. การเตรียมตัวและการคำนวณเงินต้น (02:39 - 08:29)
การก้าวเข้าสู่สังคมผู้สูงอายุ (Aging Society) ทำให้การเลือกหุ้นต้องเปลี่ยนไป เน้นหุ้นที่สร้างกระแสเงินสดได้ดีแทนการเน้นหุ้นเติบโตสูง
วิธีคิดเป้าหมาย: หากต้องการเงินใช้เดือนละ 20,000 บาท (240,000 บาท/ปี) และคาดหวังผลตอบแทนปันผลประมาณ 3-4% อาจต้องเตรียมเงินต้นประมาณ 6-8 ล้านบาท (ปรับลดได้ตามรายได้จากประกันสังคมหรือสวัสดิการอื่นๆ)
2. แนวคิดการเลือกหุ้นปันผล (12:32 - 20:05)
มองหาบริษัทที่ผ่านวิกฤตเศรษฐกิจมาได้ และมีการจ่ายปันผลต่อเนื่องแม้ในช่วงที่เศรษฐกิจชะลอตัว
เกณฑ์คัดเลือก: ค่า P/E ต่ำ, P/BV สมเหตุสมผล, และมีค่า ROE ที่ดี
3. เครื่องมือคำนวณและเกณฑ์ตัดสินใจ (32:41 - 42:22)
คุณกวีแนะนำให้ใช้ Excel เพื่อคำนวณ ระยะเวลาคืนทุน (Payback Period) จากเงินปันผลสะสม โดยมีกฎเหล็กว่า ไม่ควรซื้อหุ้นหากระยะเวลาคืนทุนเกิน 15 ปี
การเติบโตของเงินปันผล (Dividend Growth) มีผลอย่างมากต่อการลดระยะเวลาคืนทุน
4. การบริหารจัดการพอร์ตในระยะยาว (42:22 - 50:45)
หากราคาหุ้นลดลงแต่พื้นฐานธุรกิจยังแข็งแกร่ง ให้มองเป็นโอกาสในการสะสมเพิ่ม (Margin of Safety)
สัญญาณเตือนที่ควรขาย: เมื่อพฤติกรรมผู้บริโภคเปลี่ยนไปจนกระทบธุรกิจหลัก หรือผู้บริหารนำเงินไปลงทุนในธุรกิจที่ไม่เกี่ยวเนื่อง (Diversification ที่ผิดพลาด)
5. เป้าหมายสูงสุด (52:55 - 54:14)
การสร้างอิสรภาพทางการเงินไม่ใช่แค่เรื่องของตัวเลข แต่คือการตั้งเป้าหมายเพื่อให้มีชีวิตที่มีความสุขและสามารถส่งต่อคุณค่าให้ผู้อื่นได้
หมายเหตุ: ในคลิปมีการแจกไฟล์ Excel เพื่อช่วยนักลงทุนคำนวณจุดคุ้มทุนด้วยตนเอง
เกษียณอยากมีเงินใช้ ต้องมีหุ้นปันผลเท่าไหร่? | กวี ชูกิจเกษม | Dividend Investors