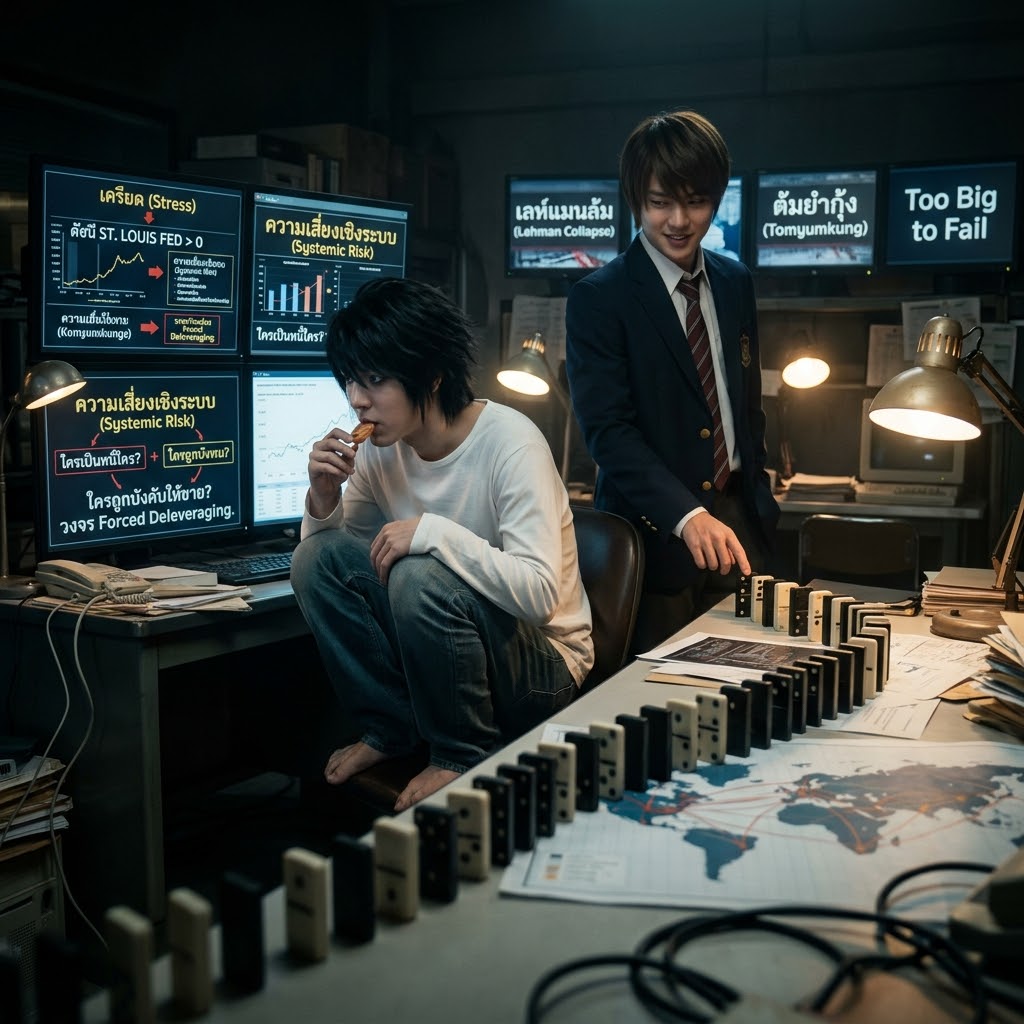
หลายคนถามว่า "วิกฤตการเงินจะเกิดอีกไหม?" และอยากรู้ว่าพังวันไหน
แต่คำถามที่มีประโยชน์กว่าคือ "ระบบการเงินมันพังเป็นลูกโซ่ได้ยังไง?" เพราะถ้าเข้าใจกลไกนี้ เราจะอ่านข่าวการเงินแล้วไม่ตื่นตระหนกง่ายๆ และไม่หลงเชื่อพาดหัวขู่ด้วย
"เครียด" ไม่เท่ากับ "วิกฤต"
สองคำนี้คนมักสับสน
• Financial Stress (ความเครียดทางการเงิน) คือแรงกดดันที่กำลังสะสมในระบบ เช่น เงินกู้แพงขึ้น หาเงินสดยากขึ้น ราคาแกว่งแรงขึ้น
• Systemic Risk (ความเสี่ยงเชิงระบบ) คือโอกาสที่ปัญหาเหล่านั้นจะ ลามจากจุดหนึ่งไปอีกจุดหนึ่ง จนกระทบทั้งระบบ
เปรียบเหมือนคนเป็นไข้ ไข้สูงยังไม่ใช่โรคร้ายแรงเสมอไป แต่ถ้าไม่มีใครดูแลแล้วเชื้อลามไปทั้งตัว ค่อยกลายเป็นเรื่องใหญ่
ทำไมปัญหาของคนเดียวกลายเป็นปัญหาของทุกคน?
เพราะสถาบันการเงินไม่ใช่เกาะที่แยกจากกัน ทุกฝ่าย ยืมเงินกันไปมา ค้ำประกันกัน และถือสมบัติของกันและกัน ลองดูตัวอย่างง่ายๆ
1. ธนาคาร A ให้กองทุน B กู้
2. กองทุน B เอาเงินกู้ไปซื้อพันธบัตร
3. เอาพันธบัตรนั้นไปวางเป็นหลักประกันเพื่อกู้เพิ่มจากที่อื่น
ทีนี้ถ้าราคาพันธบัตรตก หลักประกันก็มีมูลค่าน้อยลง ผู้ให้กู้ก็สั่งให้ เติมหลักประกัน (Margin Call) กองทุน B ไม่มีเงินสด จึงต้องขายสินทรัพย์ ราคาก็ยิ่งตกลงอีก หลักประกันของคนอื่นก็ลดตาม แล้ววนไปอีกรอบ
วงจรนี้เรียกว่า Forced Deleveraging คือการถูกบังคับขายเพื่อลดหนี้ ปัญหาจากตลาดเล็กๆ จึงลามเป็นเรื่องใหญ่ได้
ตัวเร่งที่ทำให้ลามเร็ว
1. ความเชื่อมโยง (Interconnectedness) ยิ่งทุกคนยืมกันเยอะ ปัญหายิ่งส่งต่อไวเหมือนไฟลามตามสายไฟที่พันกัน
2. การใช้หนี้ (Leverage) สมมติซื้อของ 100 บาท โดยใช้เงินตัวเอง 10 บาท ยืมมา 90 บาท ของไม่ต้องราคาตกถึงครึ่ง ตกแค่ 10% เงินตัวเองก็หมดเกลี้ยงแล้ว
3. ความเชื่อมั่น (Confidence) ทุกอย่างอยู่ได้เพราะเชื่อว่าอีกฝ่ายจะจ่ายหนี้คืน พอความเชื่อมั่นหาย จาก "ฉันให้คุณกู้ได้" ก็กลายเป็น "ขอเงินคืนเดี๋ยวนี้" และเงินสดก็หายจากระบบเร็วมาก
ยุคนี้ตื่นตระหนกกันเร็วกว่าเดิม
สมัยก่อน Bank Run คือคนต่อแถวหน้าธนาคาร แต่ทุกวันนี้เงินเคลื่อนได้ในไม่กี่วินาทีผ่านแอปธนาคาร กองทุนตลาดเงิน ระบบเทรดอัตโนมัติ และอื่นๆ ความตื่นตระหนกจึงเกิด บนหน้าจอ ได้เลย
บทเรียนจากอดีต
• วิกฤตปี 2008 ไม่ได้เกิดเพราะ Lehman Brothers ล้มเพียงรายเดียว ก่อนหน้านั้นมีความเปราะบางสะสมอยู่แล้ว ทั้งสินเชื่อบ้าน การกู้เงินเกินตัว และการหมุนเงินระยะสั้น Lehman เป็นเหมือนตัวเร่งมากกว่าต้นเหตุเดียว พอไม่มีใครรู้ว่าใครถือสินทรัพย์เสียหายอยู่ ความเชื่อใจระหว่างสถาบันก็พังตาม
• วิกฤตต้มยำกุ้งปี 1997 ก็คล้ายกัน ไทยกู้เงินต่างประเทศระยะสั้นจำนวนมาก ระบบการเงินมีปัญหา เงินบาทถูกกดดัน พอความเชื่อมั่นลด เงินทุนก็ไหลออกแรง จนเงินบาทลอยตัวเมื่อวันที่ 2 กรกฎาคม 1997 (ตามที่ IMF บันทึกไว้) บทเรียนคือ ปัญหาค่าเงิน หนี้ต่างประเทศ การหาเงินทุน และความเชื่อมั่น เสริมแรงกันเองได้
แล้วเราจะรู้ได้ไงว่าระบบเริ่มเครียด?
ไม่มีตัวเลขเดียวที่บอกได้ทุกอย่าง ตัวอย่างเช่น ดัชนี St. Louis Fed Financial Stress Index รวมข้อมูล 18 ชุด (อัตราดอกเบี้ย ส่วนต่างผลตอบแทน และตัวชี้วัดอื่น) ค่า 0 คือระดับเฉลี่ยระยะยาว ถ้าเกิน 0 แปลว่าเครียดกว่าปกติ ถ้าต่ำกว่า 0 แปลว่าสบายกว่าปกติ
และต้องบอกให้ชัดว่า ไม่มี "ตัวชี้วัดวิกฤต" ตัวเดียวที่ธนาคารกลางทั่วโลกใช้ตรงกัน แต่ละหน่วยงานใช้ชุดตัวชี้วัดของตัวเอง
"เงินสด" คือพระเอกเวลาตื่นตระหนก
เวลาความเสี่ยงสูงขึ้น คนมักอยากถือเงินสดและของที่ขายง่ายมากกว่าของที่ขายยาก (เรียกว่า Liquidity Preference) บางช่วงจึงเห็นสินทรัพย์หลายชนิดตกพร้อมกัน ทั้งหุ้น พันธบัตรบางประเภท คริปโต และสินค้าโภคภัณฑ์ ไม่ใช่เพราะทุกตัวพื้นฐานแย่เหมือนกัน แต่เพราะ ทุกคนอยากได้เงินสดพร้อมกัน
แล้ว "Too Big to Fail" คืออะไร?
คือสถาบันที่ใหญ่และเชื่อมโยงกับคนอื่นมากจนถ้าล้ม อาจลากคนอื่นล้มตามด้วย รัฐบาลและธนาคารกลางจึงมีเครื่องมือหลายแบบไว้รับมือ ตั้งแต่การปล่อยสภาพคล่องฉุกเฉิน การค้ำประกันเงินฝาก ไปจนถึงการเพิ่มทุน ไม่ได้มีแค่ "เอาภาษีไปช่วย" อย่างเดียว
สรุป
คำถามที่ควรถามไม่ใช่ "จะพังวันไหน" แต่คือ
1. ใครเป็นหนี้ใคร?
2. ใครต้องหาเงินสดด่วน?
3. ใครถูกบังคับให้ขาย?
4. ธนาคารกลางมีเครื่องมือพอจะหยุดโดมิโนไหม?
คนที่เข้าใจ "เส้นเงิน" จะอ่านข่าวได้นิ่งกว่า ไม่ตกใจกับพาดหัวง่ายๆ และไม่ต้องรอให้ข่าวประกาศว่า "วิกฤตแล้ว" ถึงเริ่มศึกษา
บทความนี้เพื่อให้ความรู้ทั่วไปเท่านั้น ไม่ใช่คำแนะนำการลงทุน ไม่ใช่การชักชวนซื้อขายสินทรัพย์ใดๆ ผู้อ่านควรศึกษาข้อมูลและความเสี่ยงด้วยตนเองก่อนตัดสินใจทางการเงิน
แหล่งข้อมูลอ้างอิง
St. Louis Fed Financial Stress Index (STLFSI4), FRED:
https://fred.stlouisfed.org/series/STLFSI4
IMF, Public Information Notice 00/5 (Thailand), 2000:
https://www.imf.org/external/np/sec/pn/2000/pn0005.htm
FRBSF, Lessons from Thailand, 1997:
https://www.frbsf.org/research-and-insights/publications/economic-letter/1997/11/lessons-from-thailand/
NY Fed, Baxter, Testimony on Lehman Brothers, 2010:
https://www.newyorkfed.org/newsevents/speeches/2010/bax100901
วิกฤตการเงินไม่ได้มาจากเรื่องเดียว แต่มาจาก "โดมิโน" ที่ต่อกันเป็นสาย
หลายคนถามว่า "วิกฤตการเงินจะเกิดอีกไหม?" และอยากรู้ว่าพังวันไหน
แต่คำถามที่มีประโยชน์กว่าคือ "ระบบการเงินมันพังเป็นลูกโซ่ได้ยังไง?" เพราะถ้าเข้าใจกลไกนี้ เราจะอ่านข่าวการเงินแล้วไม่ตื่นตระหนกง่ายๆ และไม่หลงเชื่อพาดหัวขู่ด้วย
"เครียด" ไม่เท่ากับ "วิกฤต"
สองคำนี้คนมักสับสน
• Financial Stress (ความเครียดทางการเงิน) คือแรงกดดันที่กำลังสะสมในระบบ เช่น เงินกู้แพงขึ้น หาเงินสดยากขึ้น ราคาแกว่งแรงขึ้น
• Systemic Risk (ความเสี่ยงเชิงระบบ) คือโอกาสที่ปัญหาเหล่านั้นจะ ลามจากจุดหนึ่งไปอีกจุดหนึ่ง จนกระทบทั้งระบบ
เปรียบเหมือนคนเป็นไข้ ไข้สูงยังไม่ใช่โรคร้ายแรงเสมอไป แต่ถ้าไม่มีใครดูแลแล้วเชื้อลามไปทั้งตัว ค่อยกลายเป็นเรื่องใหญ่
ทำไมปัญหาของคนเดียวกลายเป็นปัญหาของทุกคน?
เพราะสถาบันการเงินไม่ใช่เกาะที่แยกจากกัน ทุกฝ่าย ยืมเงินกันไปมา ค้ำประกันกัน และถือสมบัติของกันและกัน ลองดูตัวอย่างง่ายๆ
1. ธนาคาร A ให้กองทุน B กู้
2. กองทุน B เอาเงินกู้ไปซื้อพันธบัตร
3. เอาพันธบัตรนั้นไปวางเป็นหลักประกันเพื่อกู้เพิ่มจากที่อื่น
ทีนี้ถ้าราคาพันธบัตรตก หลักประกันก็มีมูลค่าน้อยลง ผู้ให้กู้ก็สั่งให้ เติมหลักประกัน (Margin Call) กองทุน B ไม่มีเงินสด จึงต้องขายสินทรัพย์ ราคาก็ยิ่งตกลงอีก หลักประกันของคนอื่นก็ลดตาม แล้ววนไปอีกรอบ
วงจรนี้เรียกว่า Forced Deleveraging คือการถูกบังคับขายเพื่อลดหนี้ ปัญหาจากตลาดเล็กๆ จึงลามเป็นเรื่องใหญ่ได้
ตัวเร่งที่ทำให้ลามเร็ว
1. ความเชื่อมโยง (Interconnectedness) ยิ่งทุกคนยืมกันเยอะ ปัญหายิ่งส่งต่อไวเหมือนไฟลามตามสายไฟที่พันกัน
2. การใช้หนี้ (Leverage) สมมติซื้อของ 100 บาท โดยใช้เงินตัวเอง 10 บาท ยืมมา 90 บาท ของไม่ต้องราคาตกถึงครึ่ง ตกแค่ 10% เงินตัวเองก็หมดเกลี้ยงแล้ว
3. ความเชื่อมั่น (Confidence) ทุกอย่างอยู่ได้เพราะเชื่อว่าอีกฝ่ายจะจ่ายหนี้คืน พอความเชื่อมั่นหาย จาก "ฉันให้คุณกู้ได้" ก็กลายเป็น "ขอเงินคืนเดี๋ยวนี้" และเงินสดก็หายจากระบบเร็วมาก
ยุคนี้ตื่นตระหนกกันเร็วกว่าเดิม
สมัยก่อน Bank Run คือคนต่อแถวหน้าธนาคาร แต่ทุกวันนี้เงินเคลื่อนได้ในไม่กี่วินาทีผ่านแอปธนาคาร กองทุนตลาดเงิน ระบบเทรดอัตโนมัติ และอื่นๆ ความตื่นตระหนกจึงเกิด บนหน้าจอ ได้เลย
บทเรียนจากอดีต
• วิกฤตปี 2008 ไม่ได้เกิดเพราะ Lehman Brothers ล้มเพียงรายเดียว ก่อนหน้านั้นมีความเปราะบางสะสมอยู่แล้ว ทั้งสินเชื่อบ้าน การกู้เงินเกินตัว และการหมุนเงินระยะสั้น Lehman เป็นเหมือนตัวเร่งมากกว่าต้นเหตุเดียว พอไม่มีใครรู้ว่าใครถือสินทรัพย์เสียหายอยู่ ความเชื่อใจระหว่างสถาบันก็พังตาม
• วิกฤตต้มยำกุ้งปี 1997 ก็คล้ายกัน ไทยกู้เงินต่างประเทศระยะสั้นจำนวนมาก ระบบการเงินมีปัญหา เงินบาทถูกกดดัน พอความเชื่อมั่นลด เงินทุนก็ไหลออกแรง จนเงินบาทลอยตัวเมื่อวันที่ 2 กรกฎาคม 1997 (ตามที่ IMF บันทึกไว้) บทเรียนคือ ปัญหาค่าเงิน หนี้ต่างประเทศ การหาเงินทุน และความเชื่อมั่น เสริมแรงกันเองได้
แล้วเราจะรู้ได้ไงว่าระบบเริ่มเครียด?
ไม่มีตัวเลขเดียวที่บอกได้ทุกอย่าง ตัวอย่างเช่น ดัชนี St. Louis Fed Financial Stress Index รวมข้อมูล 18 ชุด (อัตราดอกเบี้ย ส่วนต่างผลตอบแทน และตัวชี้วัดอื่น) ค่า 0 คือระดับเฉลี่ยระยะยาว ถ้าเกิน 0 แปลว่าเครียดกว่าปกติ ถ้าต่ำกว่า 0 แปลว่าสบายกว่าปกติ
และต้องบอกให้ชัดว่า ไม่มี "ตัวชี้วัดวิกฤต" ตัวเดียวที่ธนาคารกลางทั่วโลกใช้ตรงกัน แต่ละหน่วยงานใช้ชุดตัวชี้วัดของตัวเอง
"เงินสด" คือพระเอกเวลาตื่นตระหนก
เวลาความเสี่ยงสูงขึ้น คนมักอยากถือเงินสดและของที่ขายง่ายมากกว่าของที่ขายยาก (เรียกว่า Liquidity Preference) บางช่วงจึงเห็นสินทรัพย์หลายชนิดตกพร้อมกัน ทั้งหุ้น พันธบัตรบางประเภท คริปโต และสินค้าโภคภัณฑ์ ไม่ใช่เพราะทุกตัวพื้นฐานแย่เหมือนกัน แต่เพราะ ทุกคนอยากได้เงินสดพร้อมกัน
แล้ว "Too Big to Fail" คืออะไร?
คือสถาบันที่ใหญ่และเชื่อมโยงกับคนอื่นมากจนถ้าล้ม อาจลากคนอื่นล้มตามด้วย รัฐบาลและธนาคารกลางจึงมีเครื่องมือหลายแบบไว้รับมือ ตั้งแต่การปล่อยสภาพคล่องฉุกเฉิน การค้ำประกันเงินฝาก ไปจนถึงการเพิ่มทุน ไม่ได้มีแค่ "เอาภาษีไปช่วย" อย่างเดียว
สรุป
คำถามที่ควรถามไม่ใช่ "จะพังวันไหน" แต่คือ
1. ใครเป็นหนี้ใคร?
2. ใครต้องหาเงินสดด่วน?
3. ใครถูกบังคับให้ขาย?
4. ธนาคารกลางมีเครื่องมือพอจะหยุดโดมิโนไหม?
คนที่เข้าใจ "เส้นเงิน" จะอ่านข่าวได้นิ่งกว่า ไม่ตกใจกับพาดหัวง่ายๆ และไม่ต้องรอให้ข่าวประกาศว่า "วิกฤตแล้ว" ถึงเริ่มศึกษา
บทความนี้เพื่อให้ความรู้ทั่วไปเท่านั้น ไม่ใช่คำแนะนำการลงทุน ไม่ใช่การชักชวนซื้อขายสินทรัพย์ใดๆ ผู้อ่านควรศึกษาข้อมูลและความเสี่ยงด้วยตนเองก่อนตัดสินใจทางการเงิน
แหล่งข้อมูลอ้างอิง
St. Louis Fed Financial Stress Index (STLFSI4), FRED: https://fred.stlouisfed.org/series/STLFSI4
IMF, Public Information Notice 00/5 (Thailand), 2000: https://www.imf.org/external/np/sec/pn/2000/pn0005.htm
FRBSF, Lessons from Thailand, 1997: https://www.frbsf.org/research-and-insights/publications/economic-letter/1997/11/lessons-from-thailand/
NY Fed, Baxter, Testimony on Lehman Brothers, 2010: https://www.newyorkfed.org/newsevents/speeches/2010/bax100901