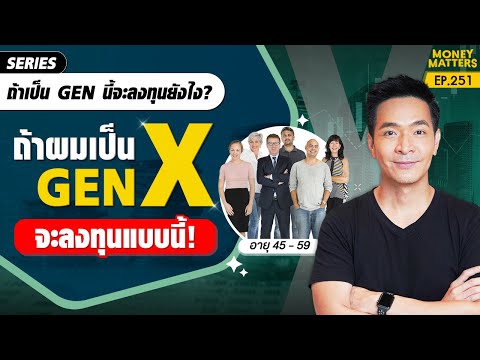
"ถ้าผมเป็น GEN X ผมจะลงทุนแบบนี้!" | Money Matters EP.251:
สรุปการบรรยาย podcast ของคุณพอล ภัทรพล
1. โจทย์และเป้าหมายการเงินของคน Gen X
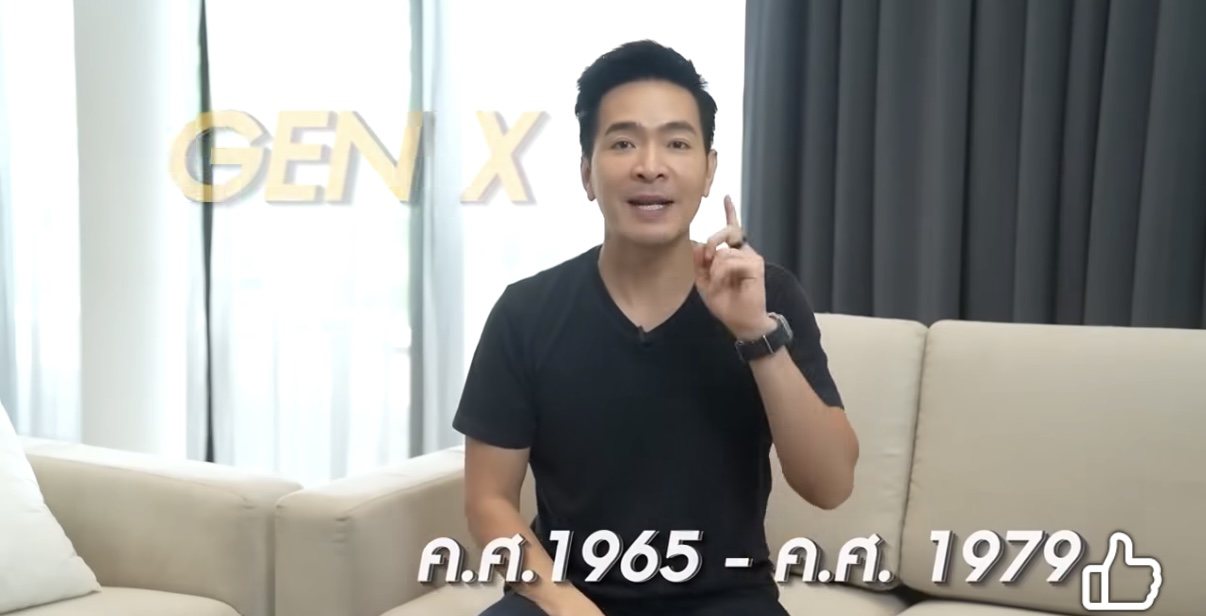
กลุ่มเป้าหมาย: คนที่เกิดปี ค.ศ. 1965–1979 (อายุประมาณ 44–58 ปี) ในคลิปสมมติกรณีศึกษาคนอายุ 50 ปี
เป้าหมายเงินเกษียณ: ต้องการเงินใช้หลังเกษียณเดือนละ 50,000 บาท ตั้งแต่อายุ 60 ถึง 90 ปี (รวม 30 ปี)
2. จุดแข็งและข้อจำกัดของ Gen X
ข้อจำกัด (เวลาทบต้นน้อย): เหลือเวลาทำงานและออมเงินก่อนเกษียณเพียง 10 ปี (อายุ 50–60 ปี)
จุดแข็ง (เงินต้นเยอะ): ผ่านการทำงานมานาน จึงมีเงินก้อนสะสมและกำลังในการลงทุนต่อเดือนสูงกว่า Gen อื่นๆ
สัดส่วนการลงทุน (สูตร 120 - อายุ):
ควรจัดพอร์ตเป็น สินทรัพย์เสี่ยง (หุ้น/กองทุนดัชนี) 70% และ สินทรัพย์ปลอดภัย (ตราสารหนี้/พันธบัตร) 30%
3. คำนวณผลตอบแทนเมื่อเกษียณตอนอายุ 60 ปี
สมมติว่ามีเงินต้นตั้งต้น 1,000,000 บาท และลงทุนเพิ่ม เดือนละ 20,000 บาท เป็นเวลา 10 ปี (120 เดือน):
(3.1)ผลตอบแทนเฉลี่ย 8% ต่อปี: ได้เงินเมื่ออายุ 60 ปีประมาณ 5.7 ล้านบาท (หากถอนใช้เดือนละ 50,000 บาท เงินจะหมดภายใน 10 ปี หรืออายุ 70 ปี)
(3.2)ผลตอบแทนเฉลี่ย 10% ต่อปี: ได้เงินเมื่ออายุ 60 ปีประมาณ 6.5 ล้านบาท ซึ่งยังคงห่างไกลจากเป้าหมาย 18 ล้านบาทมาก
4. ทางออกและการปรับกลยุทธ์ (ทางเลือกของคุณพอล)
❣️ทางเลือกที่ 1: ขยายเวลาเกษียณไปเป็นอายุ 70 ปี
การทำงานต่อนานขึ้นอีก 10 ปี ช่วยแก้ปัญหาเรื่องระยะเวลาทบต้นได้อย่างเห็นผล
ผลตอบแทน 8% ต่อปี (ลงทุน 20 ปี): เมื่ออายุ 70 ปี จะมีเงินพอร์ตโตถึง 16 ล้านบาท
ผลตอบแทน 10% ต่อปี (ลงทุน 20 ปี): เมื่ออายุ 70 ปี จะมีเงินพอร์ตโตถึง 21 ล้านบาท
❣️ทางเลือกที่ 2: ปรับพอร์ตรับปันผลเลี้ยงชีพตลอดชีวิต (Machine Cash Flow)
เมื่ออายุ 70 ปี มีเงินก้อน 21 ล้านบาท นำไปย้ายเข้า หุ้นปันผล/กองทุนปันผล ที่ให้ผลตอบแทนเฉลี่ย 5% ต่อปี:
ข้อดี: เงินต้น 21 ล้านบาทจะไม่ลดลงเลย (เปรียบเหมือน "แม่ห่าน") ขณะที่มีเงินปันผลใช้เดือนละ 87,500 บาท ("ไข่ทองคำ") ไปตลอดชีวิตจนถึงอายุ 90-100 ปี และสามารถส่งต่อเงินก้อนนี้เป็นมรดกให้ลูกหลานได้อีกด้วย (Generational Wealth)
5. ข้อคิดสำคัญจากคุณพอล
(1.)การทำงานนานขึ้นไม่ใช่เรื่องแย่: ช่วยให้สมองได้ใช้งาน ไม่เป็นอัลไซเมอร์ มีคุณค่าในตนเอง และได้เข้าสังคม
(2.)อย่าเสี่ยงเกินตัวตอนอายุเยอะ: การเร่งเอาผลตอบแทนสูงมากๆ (15–20%) โดยขาดความรู้ อาจทำให้เงินเก็บทั้งชีวิตสูญสิ้นได้
(3.)ต้องวางแผนรองรับอายุที่ยืนยาว: ต้องระวังภาวะ "เงินหมดก่อนตาย" ให้วางแผนเหมือนการวิ่งมาราธอน
ที่มา YouTube Money Matters ช่องคุณพอล
🔑“น่าเสียดาย ตายไป ใช้เงินยังไม่หมด น่าสลด ใช้เงินหมด แต่ยังไม่ตาย”
"ถ้าผมเป็น GEN X ผมจะลงทุนแบบนี้!"
สรุปการบรรยาย podcast ของคุณพอล ภัทรพล
1. โจทย์และเป้าหมายการเงินของคน Gen X
กลุ่มเป้าหมาย: คนที่เกิดปี ค.ศ. 1965–1979 (อายุประมาณ 44–58 ปี) ในคลิปสมมติกรณีศึกษาคนอายุ 50 ปี
เป้าหมายเงินเกษียณ: ต้องการเงินใช้หลังเกษียณเดือนละ 50,000 บาท ตั้งแต่อายุ 60 ถึง 90 ปี (รวม 30 ปี)
2. จุดแข็งและข้อจำกัดของ Gen X
ข้อจำกัด (เวลาทบต้นน้อย): เหลือเวลาทำงานและออมเงินก่อนเกษียณเพียง 10 ปี (อายุ 50–60 ปี)
จุดแข็ง (เงินต้นเยอะ): ผ่านการทำงานมานาน จึงมีเงินก้อนสะสมและกำลังในการลงทุนต่อเดือนสูงกว่า Gen อื่นๆ
สัดส่วนการลงทุน (สูตร 120 - อายุ):
ควรจัดพอร์ตเป็น สินทรัพย์เสี่ยง (หุ้น/กองทุนดัชนี) 70% และ สินทรัพย์ปลอดภัย (ตราสารหนี้/พันธบัตร) 30%
3. คำนวณผลตอบแทนเมื่อเกษียณตอนอายุ 60 ปี
สมมติว่ามีเงินต้นตั้งต้น 1,000,000 บาท และลงทุนเพิ่ม เดือนละ 20,000 บาท เป็นเวลา 10 ปี (120 เดือน):
(3.1)ผลตอบแทนเฉลี่ย 8% ต่อปี: ได้เงินเมื่ออายุ 60 ปีประมาณ 5.7 ล้านบาท (หากถอนใช้เดือนละ 50,000 บาท เงินจะหมดภายใน 10 ปี หรืออายุ 70 ปี)
(3.2)ผลตอบแทนเฉลี่ย 10% ต่อปี: ได้เงินเมื่ออายุ 60 ปีประมาณ 6.5 ล้านบาท ซึ่งยังคงห่างไกลจากเป้าหมาย 18 ล้านบาทมาก
4. ทางออกและการปรับกลยุทธ์ (ทางเลือกของคุณพอล)
❣️ทางเลือกที่ 1: ขยายเวลาเกษียณไปเป็นอายุ 70 ปี
การทำงานต่อนานขึ้นอีก 10 ปี ช่วยแก้ปัญหาเรื่องระยะเวลาทบต้นได้อย่างเห็นผล
ผลตอบแทน 8% ต่อปี (ลงทุน 20 ปี): เมื่ออายุ 70 ปี จะมีเงินพอร์ตโตถึง 16 ล้านบาท
ผลตอบแทน 10% ต่อปี (ลงทุน 20 ปี): เมื่ออายุ 70 ปี จะมีเงินพอร์ตโตถึง 21 ล้านบาท
❣️ทางเลือกที่ 2: ปรับพอร์ตรับปันผลเลี้ยงชีพตลอดชีวิต (Machine Cash Flow)
เมื่ออายุ 70 ปี มีเงินก้อน 21 ล้านบาท นำไปย้ายเข้า หุ้นปันผล/กองทุนปันผล ที่ให้ผลตอบแทนเฉลี่ย 5% ต่อปี:
ข้อดี: เงินต้น 21 ล้านบาทจะไม่ลดลงเลย (เปรียบเหมือน "แม่ห่าน") ขณะที่มีเงินปันผลใช้เดือนละ 87,500 บาท ("ไข่ทองคำ") ไปตลอดชีวิตจนถึงอายุ 90-100 ปี และสามารถส่งต่อเงินก้อนนี้เป็นมรดกให้ลูกหลานได้อีกด้วย (Generational Wealth)
5. ข้อคิดสำคัญจากคุณพอล
(1.)การทำงานนานขึ้นไม่ใช่เรื่องแย่: ช่วยให้สมองได้ใช้งาน ไม่เป็นอัลไซเมอร์ มีคุณค่าในตนเอง และได้เข้าสังคม
(2.)อย่าเสี่ยงเกินตัวตอนอายุเยอะ: การเร่งเอาผลตอบแทนสูงมากๆ (15–20%) โดยขาดความรู้ อาจทำให้เงินเก็บทั้งชีวิตสูญสิ้นได้
(3.)ต้องวางแผนรองรับอายุที่ยืนยาว: ต้องระวังภาวะ "เงินหมดก่อนตาย" ให้วางแผนเหมือนการวิ่งมาราธอน
ที่มา YouTube Money Matters ช่องคุณพอล
🔑“น่าเสียดาย ตายไป ใช้เงินยังไม่หมด น่าสลด ใช้เงินหมด แต่ยังไม่ตาย”