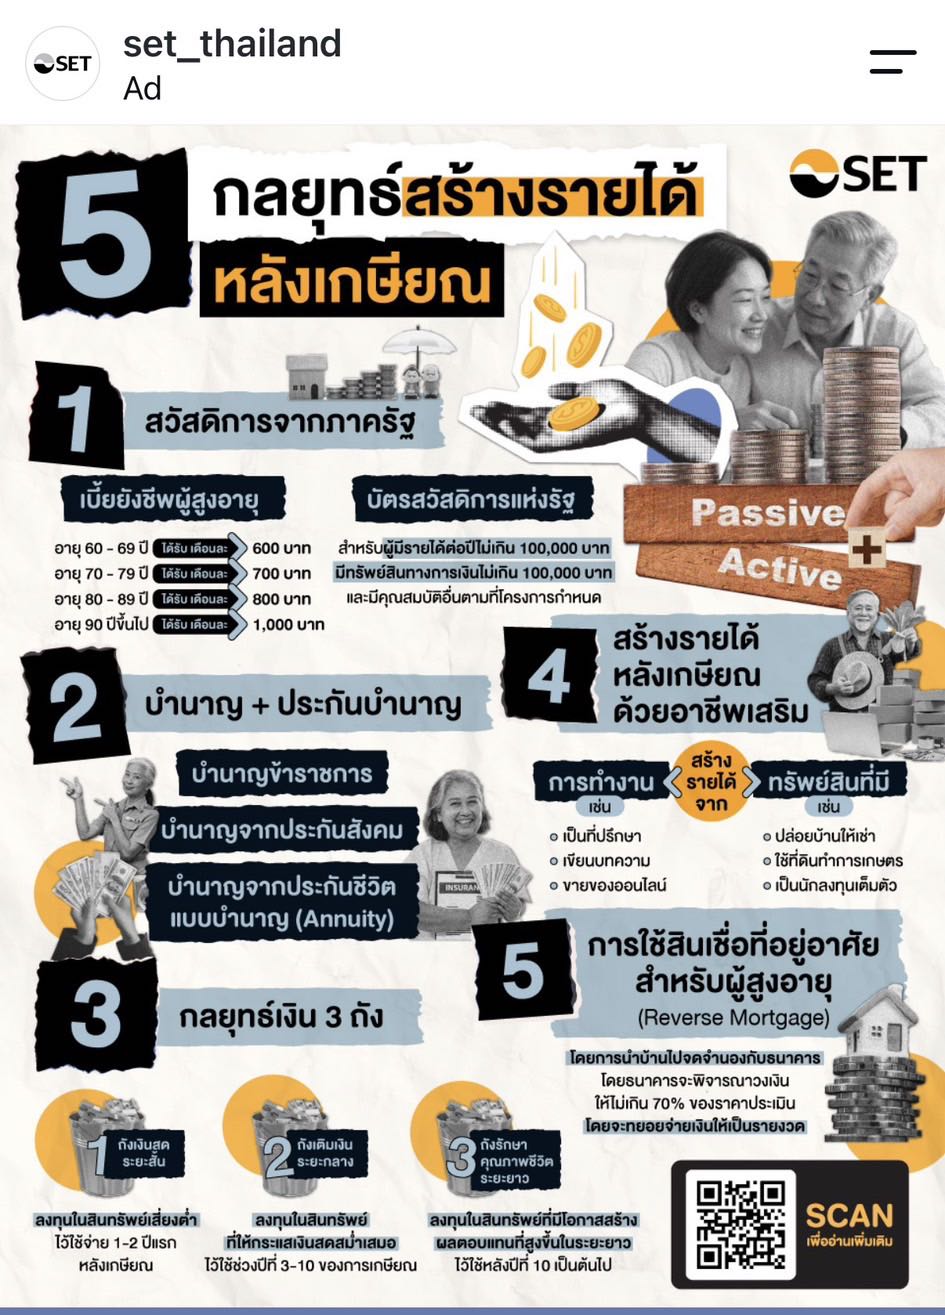
การวางแผนการเงินหลังเกษียณเป็นเรื่องสำคัญที่ไม่ควรมองข้าม เพื่อให้สามารถใช้ชีวิตได้อย่างอุ่นใจและมั่นคง การมีรายได้มากกว่าหนึ่งทางจึงเป็นสิ่งจำเป็น ตลาดหลักทรัพย์แห่งประเทศไทย (SET) ได้แนะนำ 5 กลยุทธ์สร้างรายได้หลังเกษียณ ไว้ดังนี้:
🎈1. สวัสดิการจากภาครัฐ (ฐานการเงินขั้นพื้นฐาน)
ถือเป็นสิทธิประโยชน์พื้นฐานที่ผู้สูงอายุทุกคนควรรู้และใช้สิทธิ์:
เบี้ยยังชีพผู้สูงอายุ: จ่ายตามช่วงอายุรายเดือน
อายุ 60 - 69 ปี ได้รับ 600 บาท/เดือน
อายุ 70 - 79 ปี ได้รับ 700 บาท/เดือน
อายุ 80 - 89 ปี ได้รับ 800 บาท/เดือน
อายุ 90 ปีขึ้นไป ได้รับ 1,000 บาท/เดือน
บัตรสวัสดิการแห่งรัฐ: สำหรับผู้มีรายได้ต่อปีไม่เกิน 100,000 บาท และมีทรัพย์สินทางการเงินไม่เกิน 100,000 บาท รวมถึงมีคุณสมบัติตามที่โครงการกำหนด
🎈2. บำนาญ + ประกันบำนาญ (กระแสเงินสดประจำ)
การวางแผนรับเงินบำนาญอย่างสม่ำเสมอจะช่วยให้อุ่นใจในทุกๆ เดือน:
บำนาญข้าราชการ: สำหรับผู้ที่รับราชการ
บำนาญจากประกันสังคม: สิทธิประโยชน์สำหรับผู้ประกันตน
บำนาญจากประกันชีวิตแบบบำนาญ (Annuity): การออมผ่านประกันชีวิตเพื่อรับเงินคืนรายงวดหลังเกษียณ
🎈3. กลยุทธ์เงิน 3 ถัง (บริหารเงินลงทุนลดความเสี่ยง)
จัดสรรเงินตามระยะเวลาการใช้งานเพื่อลดความเสี่ยงจากความผันผวนของตลาด:
ถังที่ 1: ถังเงินสดระยะสั้น — ลงทุนในสินทรัพย์เสี่ยงต่ำ ไว้ใช้จ่ายในช่วง 1–2 ปีแรกหลังเกษียณ
ถังที่ 2: ถังเติบโตระยะกลาง — ลงทุนในสินทรัพย์ที่ให้กระแสเงินสดสม่ำเสมอ ไว้ใช้ช่วงปีที่ 3–10 ของการเกษียณ
ถังที่ 3: ถังรักษาคุณภาพชีวิตระยะยาว — ลงทุนในสินทรัพย์ที่มีโอกาสสร้างผลตอบแทนสูงขึ้นในระยะยาว ไว้ใช้หลังปีที่ 10 เป็นต้นไป
🎈4. สร้างรายได้หลังเกษียณด้วยอาชีพเสริม
เปลี่ยนความรู้ ประสบการณ์ หรือทรัพย์สินที่มีให้เป็นรายได้เพิ่มเติม ทั้งแบบ Active และ Passive Income:
จากการทำงาน (Active): เช่น เป็นที่ปรึกษา, เขียนบทความ, หรือขายของออนไลน์
จากทรัพย์สินที่มี (Passive): เช่น ปล่อยบ้านให้เช่า, ใช้ที่ดินทำเกษตรกรรม, หรือเป็นนักลงทุนเติมตัว
🎈5. การใช้สินเชื่อที่อยู่อาศัยสำหรับผู้สูงอายุ (Reverse Mortgage)
นำบ้านหรือที่อยู่อาศัยมาเปลี่ยนเป็นเงินใช้จ่ายรายงวด:
นำบ้านไปจำนองกับธนาคาร โดยธนาคารจะพิจารณาวงเงินให้ไม่เกิน 70% ของราคาประเมิน และจะทยอยจ่ายเงินให้เป็นรายงวดเพื่อใช้ดำรงชีพ
📌สรุป: การเกษียณอย่างมีสุขและไม่กังวลเรื่องเงิน จำเป็นต้องบริหารจัดการและกระจายที่มาของรายได้ หากเริ่มวางแผนเร็ว จัดสรรเงินอย่างมีระเบียบ และมองหาโอกาสในการสร้างรายได้อยู่เสมอ วัยเกษียณก็จะเป็นช่วงเวลาแห่งความสุขและอิสรภาพอย่างแท้จริง
(POV : ข้อ 5 นี่น่าสนใจมากๆ)
CR IG set_thailand
5 กลยุทธ์สร้างรายได้หลังเกษียณ เปลี่ยนวัยเก๋าให้มีเงินใช้ไม่ขาดมือ
🎈1. สวัสดิการจากภาครัฐ (ฐานการเงินขั้นพื้นฐาน)
ถือเป็นสิทธิประโยชน์พื้นฐานที่ผู้สูงอายุทุกคนควรรู้และใช้สิทธิ์:
เบี้ยยังชีพผู้สูงอายุ: จ่ายตามช่วงอายุรายเดือน
อายุ 60 - 69 ปี ได้รับ 600 บาท/เดือน
อายุ 70 - 79 ปี ได้รับ 700 บาท/เดือน
อายุ 80 - 89 ปี ได้รับ 800 บาท/เดือน
อายุ 90 ปีขึ้นไป ได้รับ 1,000 บาท/เดือน
บัตรสวัสดิการแห่งรัฐ: สำหรับผู้มีรายได้ต่อปีไม่เกิน 100,000 บาท และมีทรัพย์สินทางการเงินไม่เกิน 100,000 บาท รวมถึงมีคุณสมบัติตามที่โครงการกำหนด
🎈2. บำนาญ + ประกันบำนาญ (กระแสเงินสดประจำ)
การวางแผนรับเงินบำนาญอย่างสม่ำเสมอจะช่วยให้อุ่นใจในทุกๆ เดือน:
บำนาญข้าราชการ: สำหรับผู้ที่รับราชการ
บำนาญจากประกันสังคม: สิทธิประโยชน์สำหรับผู้ประกันตน
บำนาญจากประกันชีวิตแบบบำนาญ (Annuity): การออมผ่านประกันชีวิตเพื่อรับเงินคืนรายงวดหลังเกษียณ
🎈3. กลยุทธ์เงิน 3 ถัง (บริหารเงินลงทุนลดความเสี่ยง)
จัดสรรเงินตามระยะเวลาการใช้งานเพื่อลดความเสี่ยงจากความผันผวนของตลาด:
ถังที่ 1: ถังเงินสดระยะสั้น — ลงทุนในสินทรัพย์เสี่ยงต่ำ ไว้ใช้จ่ายในช่วง 1–2 ปีแรกหลังเกษียณ
ถังที่ 2: ถังเติบโตระยะกลาง — ลงทุนในสินทรัพย์ที่ให้กระแสเงินสดสม่ำเสมอ ไว้ใช้ช่วงปีที่ 3–10 ของการเกษียณ
ถังที่ 3: ถังรักษาคุณภาพชีวิตระยะยาว — ลงทุนในสินทรัพย์ที่มีโอกาสสร้างผลตอบแทนสูงขึ้นในระยะยาว ไว้ใช้หลังปีที่ 10 เป็นต้นไป
🎈4. สร้างรายได้หลังเกษียณด้วยอาชีพเสริม
เปลี่ยนความรู้ ประสบการณ์ หรือทรัพย์สินที่มีให้เป็นรายได้เพิ่มเติม ทั้งแบบ Active และ Passive Income:
จากการทำงาน (Active): เช่น เป็นที่ปรึกษา, เขียนบทความ, หรือขายของออนไลน์
จากทรัพย์สินที่มี (Passive): เช่น ปล่อยบ้านให้เช่า, ใช้ที่ดินทำเกษตรกรรม, หรือเป็นนักลงทุนเติมตัว
🎈5. การใช้สินเชื่อที่อยู่อาศัยสำหรับผู้สูงอายุ (Reverse Mortgage)
นำบ้านหรือที่อยู่อาศัยมาเปลี่ยนเป็นเงินใช้จ่ายรายงวด:
นำบ้านไปจำนองกับธนาคาร โดยธนาคารจะพิจารณาวงเงินให้ไม่เกิน 70% ของราคาประเมิน และจะทยอยจ่ายเงินให้เป็นรายงวดเพื่อใช้ดำรงชีพ
📌สรุป: การเกษียณอย่างมีสุขและไม่กังวลเรื่องเงิน จำเป็นต้องบริหารจัดการและกระจายที่มาของรายได้ หากเริ่มวางแผนเร็ว จัดสรรเงินอย่างมีระเบียบ และมองหาโอกาสในการสร้างรายได้อยู่เสมอ วัยเกษียณก็จะเป็นช่วงเวลาแห่งความสุขและอิสรภาพอย่างแท้จริง
(POV : ข้อ 5 นี่น่าสนใจมากๆ)
CR IG set_thailand