หนุ่มทำประกันโรคร้ายแรง ติดเชื้อป่วยฉับพลัน งงบริษัทไม่จ่ายขอยกเลิกกรมธรรม์ ร้องคปภ.ก็ช่วยไม่ได้
กลายเป็นเรื่องราวที่ถูกนำมาแชร์เพื่อเป็นอุทาหรณ์สำหรับผู้ทำประกันสุขภาพ หลังผู้ใช้เฟซบุ๊ก Aui Leo Theo ออกมาเล่าประสบการณ์ของสามี ซึ่งเข้ารักษาตัวด้วยอาการติดเชื้อรุนแรงแบบเฉียบพลัน แต่กลับถูกบริษัทประกันปฏิเสธการจ่ายค่ารักษา พร้อมยกเลิกกรมธรรม์ โดยนำประวัติสุขภาพก่อนทำประกันมาเป็นเหตุผล ทั้งที่เจ้าตัวยืนยันว่าได้แจ้งประวัติการรักษาตามที่บริษัทสอบถาม และบริษัทมีการตรวจสอบประวัติก่อนรับประกันแล้ว
https://www.matichon.co.th/local/news_5902333
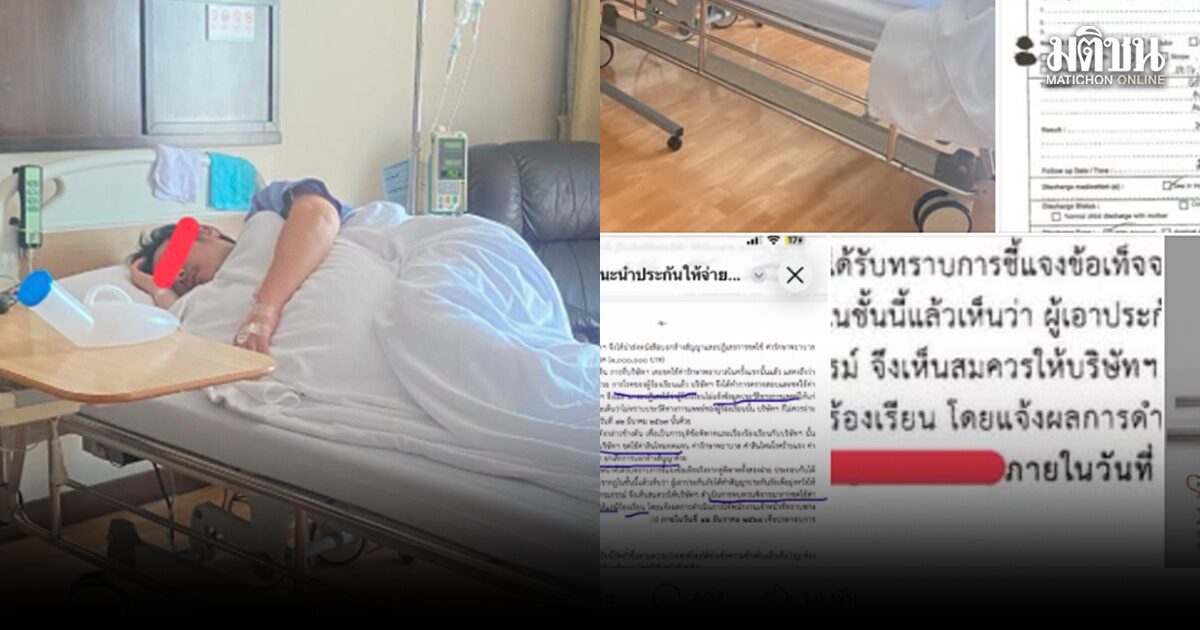 เมื่อวันที่ 23 กันยายน ผู้ใช้ชื่อเฟซบุ๊ก Aui Leo Theo ได้โพสต์ผ่านเฟซบุ๊กส่วนตัว โดยระบุว่า
อยากแชร์ให้คนที่ทำประกันสุขภาพฟัง เรื่องของสามี
ประกันไม่จ่ายครับ และยกเลิกกรรมธรรม์เลย (ยอดรวมไม่จ่าย1.2 ล้านบาท) ติดเชื้อขึ้นสมอง ฉับพลัน ฟ้องคปภ แล้วแต่บังคับ บ.ประกันของไทยไม่ได้ ต้องฟ้องศาลเอง (เราต้องจ่ายค่าทนายเอง)
ผมแนบเอกสารให้ครบ หลักฐานครบถ้วน มีคำแนะนำ คปภ ให้ประกันจ่าย ใบรับรองแพทย์ว่าเป็นโรคฉับพลันนี้จริง หน้าประกันว่าเป็นโรคร้ายแรง และมีเอกสารอีกเยอะครับ ขอเริ่มเรื่องครับ
1) วันที่ 12 มีนาคม 2567 ผมเข้า รพ.ไทยนครินทร์ บางนา นอนอยู่ 7 คืน เพราะติดเชื้อ มีอาการหนาวสั่นและอาเจียนหนักมาก 3 วันแรกกินอะไรแทบไม่ได้เลย หมอ 3 ด้านช่วยกันหาสาเหตุ แต่ตอนแรกก็ยังไม่รู้แน่ชัดว่าเกิดจากอะไร เลยให้ยาฆ่าเชื้อและรักษาตามอาการไปก่อน
2) ประมาณวันที่ 15 มีนาคม วันที่ 4 ที่อยู่ รพ. หมอเจาะน้ำไขสันหลังไปตรวจจนเจอเชื้อ หลังจากนั้นก็ให้ยาฆ่าเชื้อทางเส้นเลือด อาการผมก็ดีขึ้นเรื่อยๆ ทราบว่าติดเชื้อไวรัส(หรือแบคทีเรีย) ขึ้นสมอง อันตรายมาก
3) วันที่ 19 มีนาคม ผมนอน รพ.มา 7 คืนแล้ว เบื่อมากเลยขอหมอกลับบ้าน หมอก็อนุญาต แต่บอกว่าต้องให้ยาฆ่าเชื้อต่ออีก 3 วันให้ครบ 10 วัน ผมก็ตกลง และไปให้ยาแบบไป-กลับอีก 3 วัน โดยจ่ายเงินเอง
4) วันเดียวกันตอนออกจาก รพ. ผมมีประกันสุขภาพอยู่ 3 เล่ม สองบริษัทแรกเคลมผ่านปกติ ยอดรวม 280,000 แต่อีกประกันของไทยขอตรวจสอบเพิ่ม ทาง รพ.เลยบอกให้ผมจ่ายไปก่อน ตอนนั้นเกือบ 6 โมงเย็นแล้ว ผมก็อยากกลับบ้าน เลยรูดบัตรเครดิตไป 168,622 บาท แล้วค่อยยื่นเคลมผ่านแอปทีหลัง ซึ่งตอนนั้นผมก็ไม่ได้คิดว่าจะมีปัญหาอะไร
5) ประมาณ 2–3 วันหลังจากนั้น ในแอปยังขึ้นว่ารออนุมัติ เงินตั้ง 168,622 บาท ผมก็เป็นห่วง เลยโทรไปถามบริษัท เจ้าหน้าที่บอกให้ผมไปทำเรื่องที่สาขาเมกาบางนาเลย จะเร็วกว่า ผมก็ไปทำตามที่เจ้าหน้าที่แนะนำ
6) แต่หลังจากนั้นผมกลับได้รับหนังสือว่า ไม่จ่ายค่ารักษาและยกเลิกประกันผม โดยเอาเรื่องประวัติสุขภาพก่อนทำประกันมาเป็นเหตุผล ตรงนี้แหละที่ผมไม่เข้าใจ เพราะครั้งนี้ผมป่วยจาก การติดเชื้อแบบเฉียบพลันร้ายแรง ไม่ใช่โรคเรื้อรังเดิม และรักษาแล้วก็หายได้
7) ที่ผมยิ่งสงสัยคือ ก่อนหน้านี้ผมเคยนอนแอดมิท รพ.เพราะไมเกรน ประกันบริษัทนี้ก็เคยเช็กประวัติและเครมจ่ายให้ผมมาแล้ว 20,184บาท ถ้าประวัติสุขภาพผมมีปัญหาถึงขนาดรับประกันไม่ได้ ทำไมตอนเคลมครั้งแรกถึงจ่ายได้ แต่พอครั้งนี้ค่ารักษา 168,622 บาท กลับเอาเรื่องไมเกรน มาใช้แล้วเพื่อยกเลิกเลย
8)ถ้าผมอยากได้เงินประกันจริงๆ ผมไม่จำเป็นต้องรีบออกจาก รพ.เลย หมอให้รักษา 10 วัน แต่ผมเป็นคนขอออกเองหลัง 7 คืน ถ้านอนต่ออีก 3 วัน ผมน่าจะได้เงินชดเชยจากประกันหลายเล่มรวมกันเพิ่มอีกประมาณ 50,000–60,000 บาท แต่ผมไม่เอา เลือกกลับบ้านแล้วไปให้ยาฆ่าเชื้ออีก 3 วันแบบไป-กลับ ยังต้องจ่ายเงินเองอีก
9) ที่สำคัญ ผมมีประกัน 48 โรคร้ายแรง 1 ล้านบาท และโรคที่เจอครั้งนี้ก็มีประเด็นว่าอาจเข้าข่ายความคุ้มครองนี้ เพราะฉะนั้นพอบริษัทยกเลิกประกันผม มันไม่ได้มีแค่ค่ารักษา 168,622 บาท กับค่าชดเชยวันละ 3,000 บาท 7 คืน รวม 21,000 บาท แต่ยังมีเรื่องประกันโรคร้ายแรง 1 ล้านบาทอีก รวมปก ไม่จ่าย1.9ล ง่ายดีไหมครับ
10) ผมจ่ายเบี้ยปีละ 54,742 บาท หรือเกือบเดือนละ 5,000 บาท ซึ่งสำหรับคนทั่วไปก็ไม่ใช่เงินน้อย ที่ผมสงสัยคือ ถ้าคนเราเคยป่วยอะไรบางอย่างมาก่อนแล้วรักษาหาย วันหนึ่งเกิดป่วยจากการติดเชื้อคนละเรื่องกัน
บริษัทสามารถย้อนกลับไปเอาประวัติโรคอื่นมาเป็นเหตุยกเลิกประกันได้ แบบนี้คนซื้อประกันจะมั่นใจได้ยังไงว่า ตอนที่ยังไม่ป่วยเราจ่ายเบี้ยไปเรื่อยๆ แต่พอวันหนึ่งป่วยหนักและต้องใช้เงินจริงๆ จะไม่โดนยกเลิก
11) หลังจากนั้นผมไปร้องเรียนกับ คปภ. ทาง คปภ.ก็มีหนังสือให้บริษัทกลับไปทบทวนเรื่องการจ่ายเงินให้ผมใหม่ แต่สุดท้ายบริษัทก็ยังตอบเหมือนเดิมว่า ไม่จ่าย
12) ผมเลยถาม คปภ.ต่อว่าสรุปแล้วทำยังไงได้บ้าง คำตอบคือ คปภ.ช่วยให้บริษัททบทวนได้ แต่บังคับให้บริษัทจ่ายไม่ได้ ถ้าผมยังคิดว่าเรื่องนี้ไม่เป็นธรรมและอยากเรียกร้องต่อ ก็ต้องไปฟ้องศาลเอง
นี่คือเรื่องที่ผมติดใจมาตลอด ผมไม่ได้เถียงว่าบริษัทไม่มีสิทธิ์ตรวจประวัติ เพราะคนขายถามว่าเข้า รพ.ไหนประจำ 2-3ที่ ผมแจ้งหมด จริงๆ เค้าตรวจประวัติเก่าได้เลย แต่เค้าก็ให้ผ่านทั้งตอนทำประกัน และตอนเครมครั้งแรก
แต่ผมอยากรู้ว่า ประวัติเก่าที่บริษัทเอามาอ้าง มันเกี่ยวอะไรกับการติดเชื้อเฉียบพลันครั้งนี้ และถ้ามันร้ายแรงถึงขนาดต้องยกเลิกประกันและไม่จ่ายค่ารักษาโรคร้ายด้วย แล้วทำไมตอนเคลมครั้งแรกบริษัทถึงตรวจแล้วจ่ายให้ผมได้ตามปกติครับ
ภายหลังโพสต์ดังกล่าวถูกเผยแพร่ มีชาวเน็ตได้เข้ามาตั้งคำถามถึงรายละเอียดของการทำประกันและประวัติสุขภา ก่อนที่สามีของเรื่องจะเข้ามาตอบคำถามในคอมเมนต์เพิ่มเติมด้วยตนเอง โดยระบุว่า
ผมไม่เล่น FB, ไม่เล่น IG ไม่มีแอพ TT, ไม่ชอบอยู่ในโลกออนไลน์
แค่อยากแชร์ข้อมูลเพิ่มครับ Alz ดื้อ The best, ไม่ได้บอกว่าทุกคนจะเจอ case cancle นะดรับ ผม
อาจผิดเองก็ได้! (ไม่ว่า ประกันนั้นๆผิด แค่สงสัย)
1) ประกันขายทาง Telesales โทรมาขายนะครับ ไม่ได้ผ่านตัวแทน
2) แจ้งชื่อ รพ.ครบ 3ที่ตามที่ใช้บริการ และ รพ.โทรมาแจ้งขอประวัติก่อนผ่านทำประกันครับ
3) แถลงตาม Telesale แนะนำ ย้าอยากให้แถลงตามนั้น
4) ติดใจเรื่องที่ผ่านการเครมรอบแรกด้วยโรคไมเกรน และไม่ผ่านครั้งที่2 โดยการเอาโรดไมเกรมมา
ยกเลิก (แค่เคยตรวจ EKG แต่ไม่พบโรคหัวใจ)
5) ทำประกันเกินระยะ2ปี และอาการของโรคร้ายแรงเกิน 60วัน (มีเอกสารจาก รพ.ที่ไปรับยา 3วัน
ไป-กลับ
หนุ่มประกันโรคร้าย 1ล้าน จ่ายเบี้ย 5.4หมื่น/ปี แต่พอป่วยกลับไม่จ่าย! บริษัทขอยกเลิกกรมธรรม์ ร้อง คปภ.ก็ช่วยไม่ได้
กลายเป็นเรื่องราวที่ถูกนำมาแชร์เพื่อเป็นอุทาหรณ์สำหรับผู้ทำประกันสุขภาพ หลังผู้ใช้เฟซบุ๊ก Aui Leo Theo ออกมาเล่าประสบการณ์ของสามี ซึ่งเข้ารักษาตัวด้วยอาการติดเชื้อรุนแรงแบบเฉียบพลัน แต่กลับถูกบริษัทประกันปฏิเสธการจ่ายค่ารักษา พร้อมยกเลิกกรมธรรม์ โดยนำประวัติสุขภาพก่อนทำประกันมาเป็นเหตุผล ทั้งที่เจ้าตัวยืนยันว่าได้แจ้งประวัติการรักษาตามที่บริษัทสอบถาม และบริษัทมีการตรวจสอบประวัติก่อนรับประกันแล้ว
https://www.matichon.co.th/local/news_5902333
เมื่อวันที่ 23 กันยายน ผู้ใช้ชื่อเฟซบุ๊ก Aui Leo Theo ได้โพสต์ผ่านเฟซบุ๊กส่วนตัว โดยระบุว่า
อยากแชร์ให้คนที่ทำประกันสุขภาพฟัง เรื่องของสามี
ประกันไม่จ่ายครับ และยกเลิกกรรมธรรม์เลย (ยอดรวมไม่จ่าย1.2 ล้านบาท) ติดเชื้อขึ้นสมอง ฉับพลัน ฟ้องคปภ แล้วแต่บังคับ บ.ประกันของไทยไม่ได้ ต้องฟ้องศาลเอง (เราต้องจ่ายค่าทนายเอง)
ผมแนบเอกสารให้ครบ หลักฐานครบถ้วน มีคำแนะนำ คปภ ให้ประกันจ่าย ใบรับรองแพทย์ว่าเป็นโรคฉับพลันนี้จริง หน้าประกันว่าเป็นโรคร้ายแรง และมีเอกสารอีกเยอะครับ ขอเริ่มเรื่องครับ
1) วันที่ 12 มีนาคม 2567 ผมเข้า รพ.ไทยนครินทร์ บางนา นอนอยู่ 7 คืน เพราะติดเชื้อ มีอาการหนาวสั่นและอาเจียนหนักมาก 3 วันแรกกินอะไรแทบไม่ได้เลย หมอ 3 ด้านช่วยกันหาสาเหตุ แต่ตอนแรกก็ยังไม่รู้แน่ชัดว่าเกิดจากอะไร เลยให้ยาฆ่าเชื้อและรักษาตามอาการไปก่อน
2) ประมาณวันที่ 15 มีนาคม วันที่ 4 ที่อยู่ รพ. หมอเจาะน้ำไขสันหลังไปตรวจจนเจอเชื้อ หลังจากนั้นก็ให้ยาฆ่าเชื้อทางเส้นเลือด อาการผมก็ดีขึ้นเรื่อยๆ ทราบว่าติดเชื้อไวรัส(หรือแบคทีเรีย) ขึ้นสมอง อันตรายมาก
3) วันที่ 19 มีนาคม ผมนอน รพ.มา 7 คืนแล้ว เบื่อมากเลยขอหมอกลับบ้าน หมอก็อนุญาต แต่บอกว่าต้องให้ยาฆ่าเชื้อต่ออีก 3 วันให้ครบ 10 วัน ผมก็ตกลง และไปให้ยาแบบไป-กลับอีก 3 วัน โดยจ่ายเงินเอง
4) วันเดียวกันตอนออกจาก รพ. ผมมีประกันสุขภาพอยู่ 3 เล่ม สองบริษัทแรกเคลมผ่านปกติ ยอดรวม 280,000 แต่อีกประกันของไทยขอตรวจสอบเพิ่ม ทาง รพ.เลยบอกให้ผมจ่ายไปก่อน ตอนนั้นเกือบ 6 โมงเย็นแล้ว ผมก็อยากกลับบ้าน เลยรูดบัตรเครดิตไป 168,622 บาท แล้วค่อยยื่นเคลมผ่านแอปทีหลัง ซึ่งตอนนั้นผมก็ไม่ได้คิดว่าจะมีปัญหาอะไร
5) ประมาณ 2–3 วันหลังจากนั้น ในแอปยังขึ้นว่ารออนุมัติ เงินตั้ง 168,622 บาท ผมก็เป็นห่วง เลยโทรไปถามบริษัท เจ้าหน้าที่บอกให้ผมไปทำเรื่องที่สาขาเมกาบางนาเลย จะเร็วกว่า ผมก็ไปทำตามที่เจ้าหน้าที่แนะนำ
6) แต่หลังจากนั้นผมกลับได้รับหนังสือว่า ไม่จ่ายค่ารักษาและยกเลิกประกันผม โดยเอาเรื่องประวัติสุขภาพก่อนทำประกันมาเป็นเหตุผล ตรงนี้แหละที่ผมไม่เข้าใจ เพราะครั้งนี้ผมป่วยจาก การติดเชื้อแบบเฉียบพลันร้ายแรง ไม่ใช่โรคเรื้อรังเดิม และรักษาแล้วก็หายได้
7) ที่ผมยิ่งสงสัยคือ ก่อนหน้านี้ผมเคยนอนแอดมิท รพ.เพราะไมเกรน ประกันบริษัทนี้ก็เคยเช็กประวัติและเครมจ่ายให้ผมมาแล้ว 20,184บาท ถ้าประวัติสุขภาพผมมีปัญหาถึงขนาดรับประกันไม่ได้ ทำไมตอนเคลมครั้งแรกถึงจ่ายได้ แต่พอครั้งนี้ค่ารักษา 168,622 บาท กลับเอาเรื่องไมเกรน มาใช้แล้วเพื่อยกเลิกเลย
8)ถ้าผมอยากได้เงินประกันจริงๆ ผมไม่จำเป็นต้องรีบออกจาก รพ.เลย หมอให้รักษา 10 วัน แต่ผมเป็นคนขอออกเองหลัง 7 คืน ถ้านอนต่ออีก 3 วัน ผมน่าจะได้เงินชดเชยจากประกันหลายเล่มรวมกันเพิ่มอีกประมาณ 50,000–60,000 บาท แต่ผมไม่เอา เลือกกลับบ้านแล้วไปให้ยาฆ่าเชื้ออีก 3 วันแบบไป-กลับ ยังต้องจ่ายเงินเองอีก
9) ที่สำคัญ ผมมีประกัน 48 โรคร้ายแรง 1 ล้านบาท และโรคที่เจอครั้งนี้ก็มีประเด็นว่าอาจเข้าข่ายความคุ้มครองนี้ เพราะฉะนั้นพอบริษัทยกเลิกประกันผม มันไม่ได้มีแค่ค่ารักษา 168,622 บาท กับค่าชดเชยวันละ 3,000 บาท 7 คืน รวม 21,000 บาท แต่ยังมีเรื่องประกันโรคร้ายแรง 1 ล้านบาทอีก รวมปก ไม่จ่าย1.9ล ง่ายดีไหมครับ
10) ผมจ่ายเบี้ยปีละ 54,742 บาท หรือเกือบเดือนละ 5,000 บาท ซึ่งสำหรับคนทั่วไปก็ไม่ใช่เงินน้อย ที่ผมสงสัยคือ ถ้าคนเราเคยป่วยอะไรบางอย่างมาก่อนแล้วรักษาหาย วันหนึ่งเกิดป่วยจากการติดเชื้อคนละเรื่องกัน
บริษัทสามารถย้อนกลับไปเอาประวัติโรคอื่นมาเป็นเหตุยกเลิกประกันได้ แบบนี้คนซื้อประกันจะมั่นใจได้ยังไงว่า ตอนที่ยังไม่ป่วยเราจ่ายเบี้ยไปเรื่อยๆ แต่พอวันหนึ่งป่วยหนักและต้องใช้เงินจริงๆ จะไม่โดนยกเลิก
11) หลังจากนั้นผมไปร้องเรียนกับ คปภ. ทาง คปภ.ก็มีหนังสือให้บริษัทกลับไปทบทวนเรื่องการจ่ายเงินให้ผมใหม่ แต่สุดท้ายบริษัทก็ยังตอบเหมือนเดิมว่า ไม่จ่าย
12) ผมเลยถาม คปภ.ต่อว่าสรุปแล้วทำยังไงได้บ้าง คำตอบคือ คปภ.ช่วยให้บริษัททบทวนได้ แต่บังคับให้บริษัทจ่ายไม่ได้ ถ้าผมยังคิดว่าเรื่องนี้ไม่เป็นธรรมและอยากเรียกร้องต่อ ก็ต้องไปฟ้องศาลเอง
นี่คือเรื่องที่ผมติดใจมาตลอด ผมไม่ได้เถียงว่าบริษัทไม่มีสิทธิ์ตรวจประวัติ เพราะคนขายถามว่าเข้า รพ.ไหนประจำ 2-3ที่ ผมแจ้งหมด จริงๆ เค้าตรวจประวัติเก่าได้เลย แต่เค้าก็ให้ผ่านทั้งตอนทำประกัน และตอนเครมครั้งแรก
แต่ผมอยากรู้ว่า ประวัติเก่าที่บริษัทเอามาอ้าง มันเกี่ยวอะไรกับการติดเชื้อเฉียบพลันครั้งนี้ และถ้ามันร้ายแรงถึงขนาดต้องยกเลิกประกันและไม่จ่ายค่ารักษาโรคร้ายด้วย แล้วทำไมตอนเคลมครั้งแรกบริษัทถึงตรวจแล้วจ่ายให้ผมได้ตามปกติครับ
ภายหลังโพสต์ดังกล่าวถูกเผยแพร่ มีชาวเน็ตได้เข้ามาตั้งคำถามถึงรายละเอียดของการทำประกันและประวัติสุขภา ก่อนที่สามีของเรื่องจะเข้ามาตอบคำถามในคอมเมนต์เพิ่มเติมด้วยตนเอง โดยระบุว่า
ผมไม่เล่น FB, ไม่เล่น IG ไม่มีแอพ TT, ไม่ชอบอยู่ในโลกออนไลน์
แค่อยากแชร์ข้อมูลเพิ่มครับ Alz ดื้อ The best, ไม่ได้บอกว่าทุกคนจะเจอ case cancle นะดรับ ผม
อาจผิดเองก็ได้! (ไม่ว่า ประกันนั้นๆผิด แค่สงสัย)
1) ประกันขายทาง Telesales โทรมาขายนะครับ ไม่ได้ผ่านตัวแทน
2) แจ้งชื่อ รพ.ครบ 3ที่ตามที่ใช้บริการ และ รพ.โทรมาแจ้งขอประวัติก่อนผ่านทำประกันครับ
3) แถลงตาม Telesale แนะนำ ย้าอยากให้แถลงตามนั้น
4) ติดใจเรื่องที่ผ่านการเครมรอบแรกด้วยโรคไมเกรน และไม่ผ่านครั้งที่2 โดยการเอาโรดไมเกรมมา
ยกเลิก (แค่เคยตรวจ EKG แต่ไม่พบโรคหัวใจ)
5) ทำประกันเกินระยะ2ปี และอาการของโรคร้ายแรงเกิน 60วัน (มีเอกสารจาก รพ.ที่ไปรับยา 3วัน
ไป-กลับ