ช่วงหนึ่งเวลาพูดถึงคำว่า
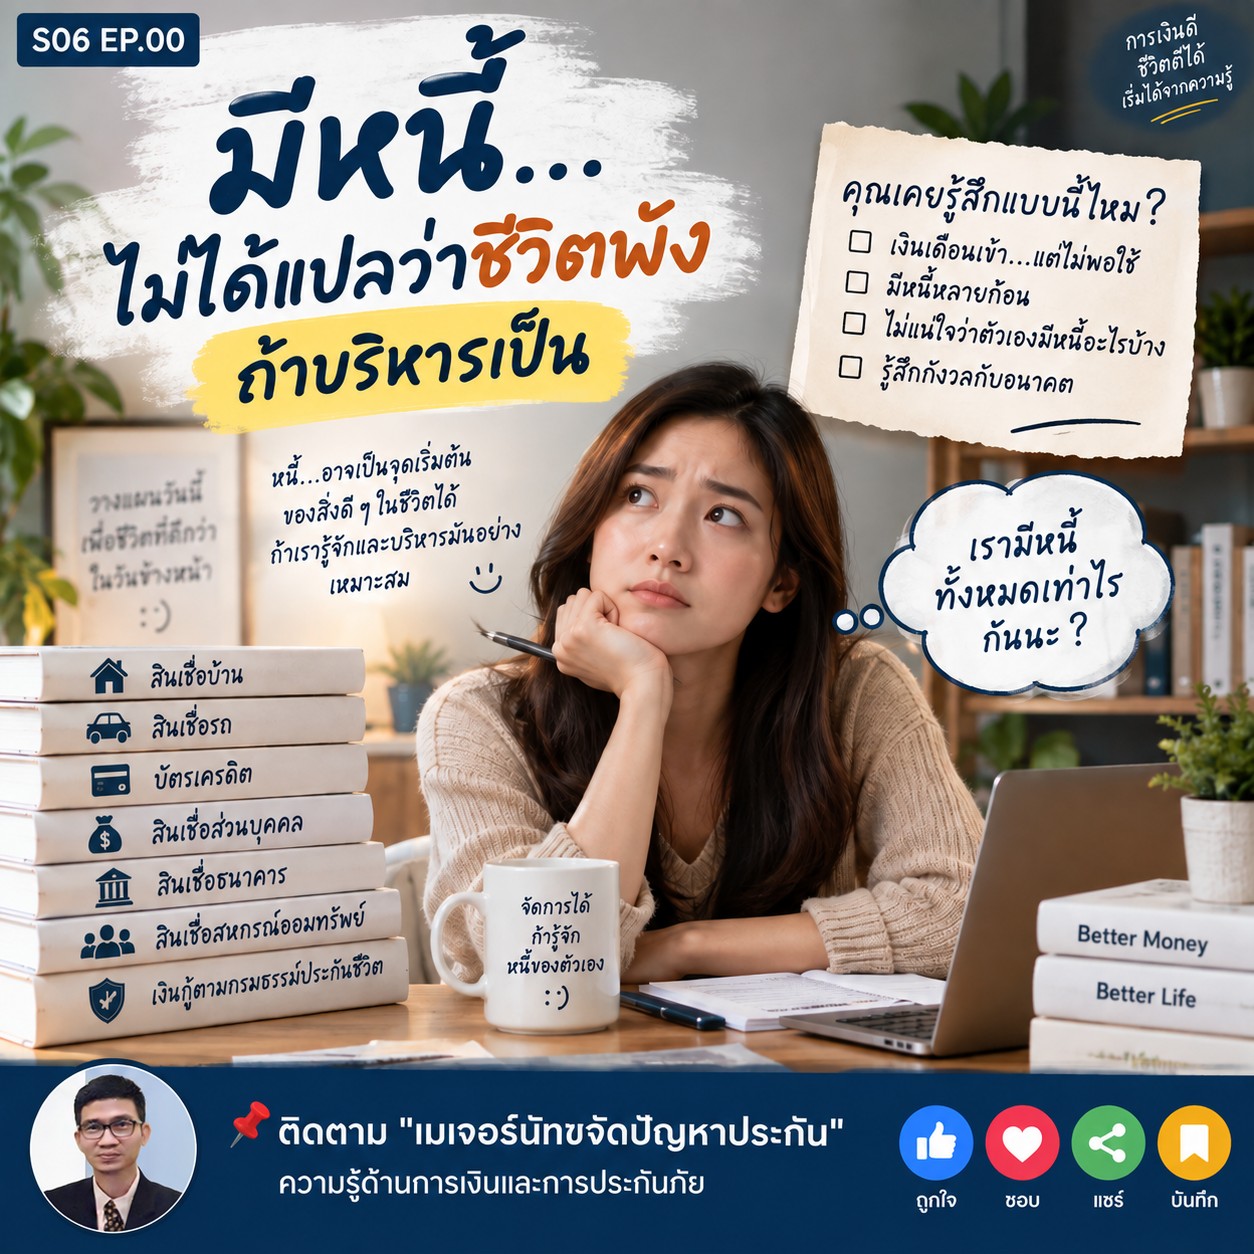
“หนี้” เรามักนึกถึงเรื่องไม่ดีทันที
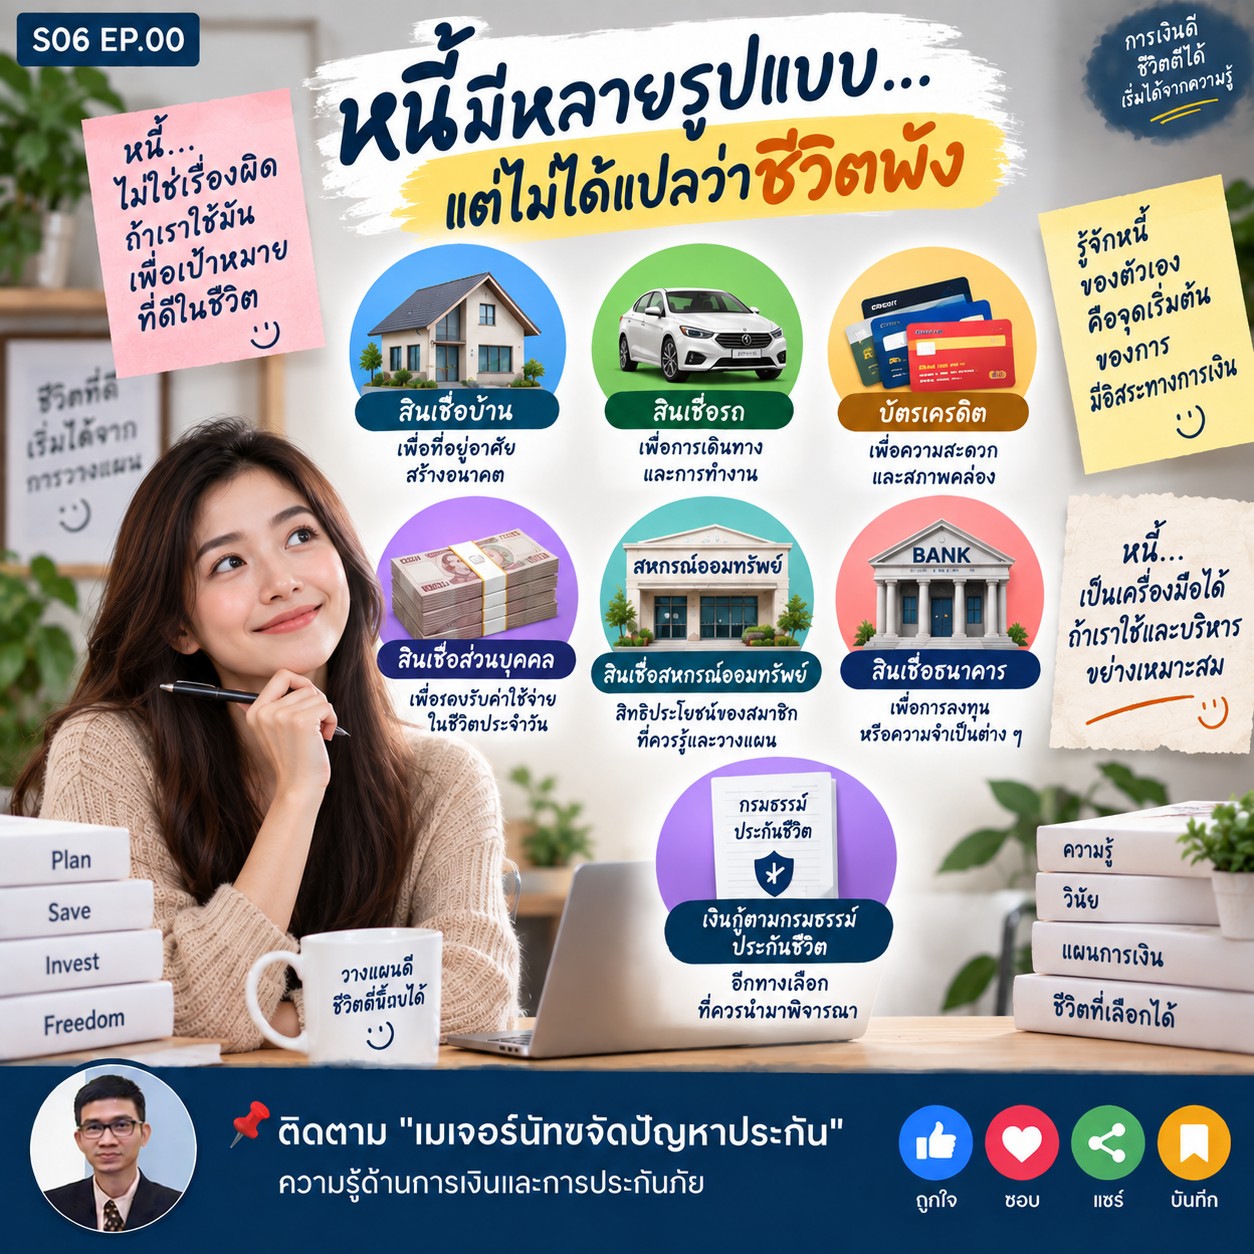
มีหนี้บ้าน
มีหนี้รถ
มีบัตรเครดิต
มีสินเชื่อส่วนบุคคล
แล้วก็อาจเผลอสรุปว่า
“มีหนี้ = การเงินมีปัญหา”
แต่ถ้ามองในมุมการวางแผนการเงิน ผมคิดว่าเรื่องนี้อาจต้องแยกให้ออกครับ
เพราะการมีหนี้จาก
สินเชื่อในระบบ ไม่ได้แปลว่าคนคนนั้นบริหารการเงินไม่เป็นเสมอไป
บางคนกู้บ้านเพื่อมีที่อยู่อาศัย
บางคนกู้รถเพื่อใช้ในการทำงาน
บางคนใช้บัตรเครดิตเพื่อบริหารสภาพคล่อง
บางคนมีสินเชื่อเพื่อวัตถุประสงค์ที่จำเป็นในช่วงหนึ่งของชีวิต
ดังนั้นคำถามที่น่าสนใจกว่า
“มีหนี้หรือไม่มีหนี้?”
อาจเป็น
“หนี้ที่เรามีอยู่ เราบริหารมันเป็นหรือเปล่า?”
ผมไม่ได้หมายความว่า
“มีหนี้เท่าไรก็ไม่เป็นไร”
นะครับ
ตรงกันข้ามเลย
หนี้ทุกก้อนมีภาระที่ต้องรับผิดชอบ
สิ่งที่ต้องดูคือ
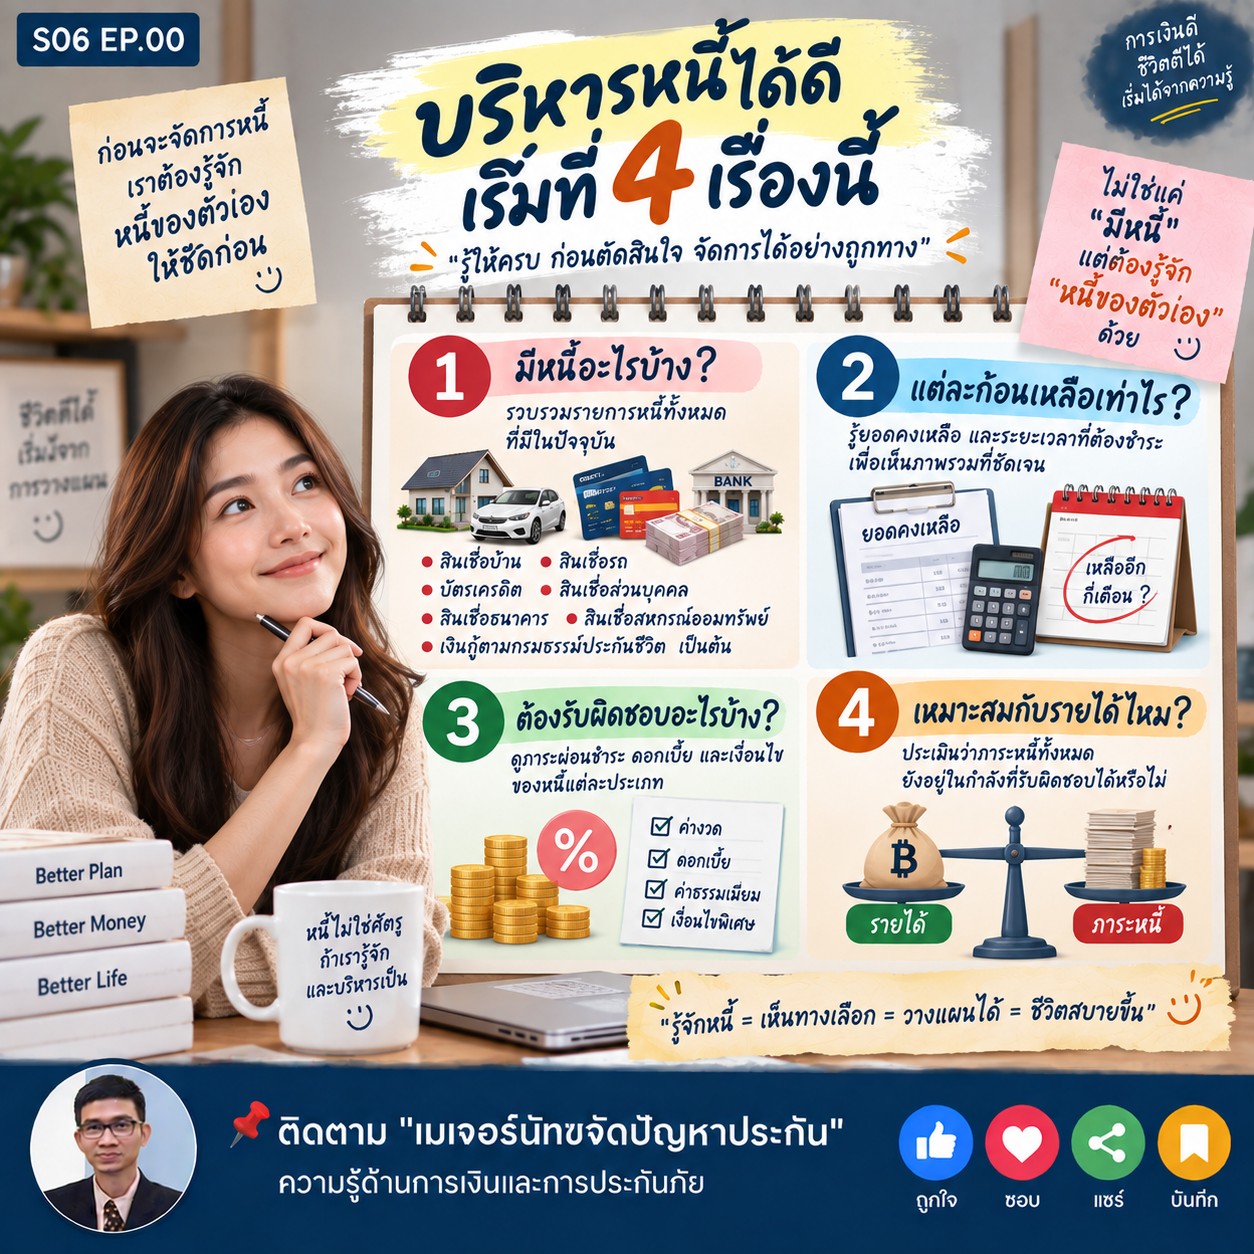
- หนี้นั้นเกิดจากอะไร
- ยอดหนี้เหลือเท่าไร
- ต้องจ่ายต่อเดือนเท่าไร
- ดอกเบี้ยและต้นทุนเป็นอย่างไร
- ระยะเวลาที่ต้องชำระนานแค่ไหน
- และที่สำคัญ
ภาระนั้นเหมาะสมกับความสามารถในการชำระของเราหรือไม่
เพราะฉะนั้น
“มีหนี้” กับ
“บริหารหนี้ไม่ได้”
เป็นคนละเรื่องกันครับ
สิ่งที่ผมอยากชวนคิดจึงไม่ใช่
“เราควรไม่มีหนี้เลยหรือไม่?”
แต่เป็น
“ถ้าเรามีหนี้แล้ว เรารู้จักและบริหารมันดีพอหรือยัง?”
เพราะก่อนที่จะคิดเรื่อง
จะโปะหนี้ก้อนไหน
หรือ
จะลดดอกเบี้ยอย่างไร
เราต้องรู้ก่อนว่า
เรามีหนี้อะไรอยู่บ้าง
และนี่เป็นเรื่องที่หลายคนอาจมองข้าม
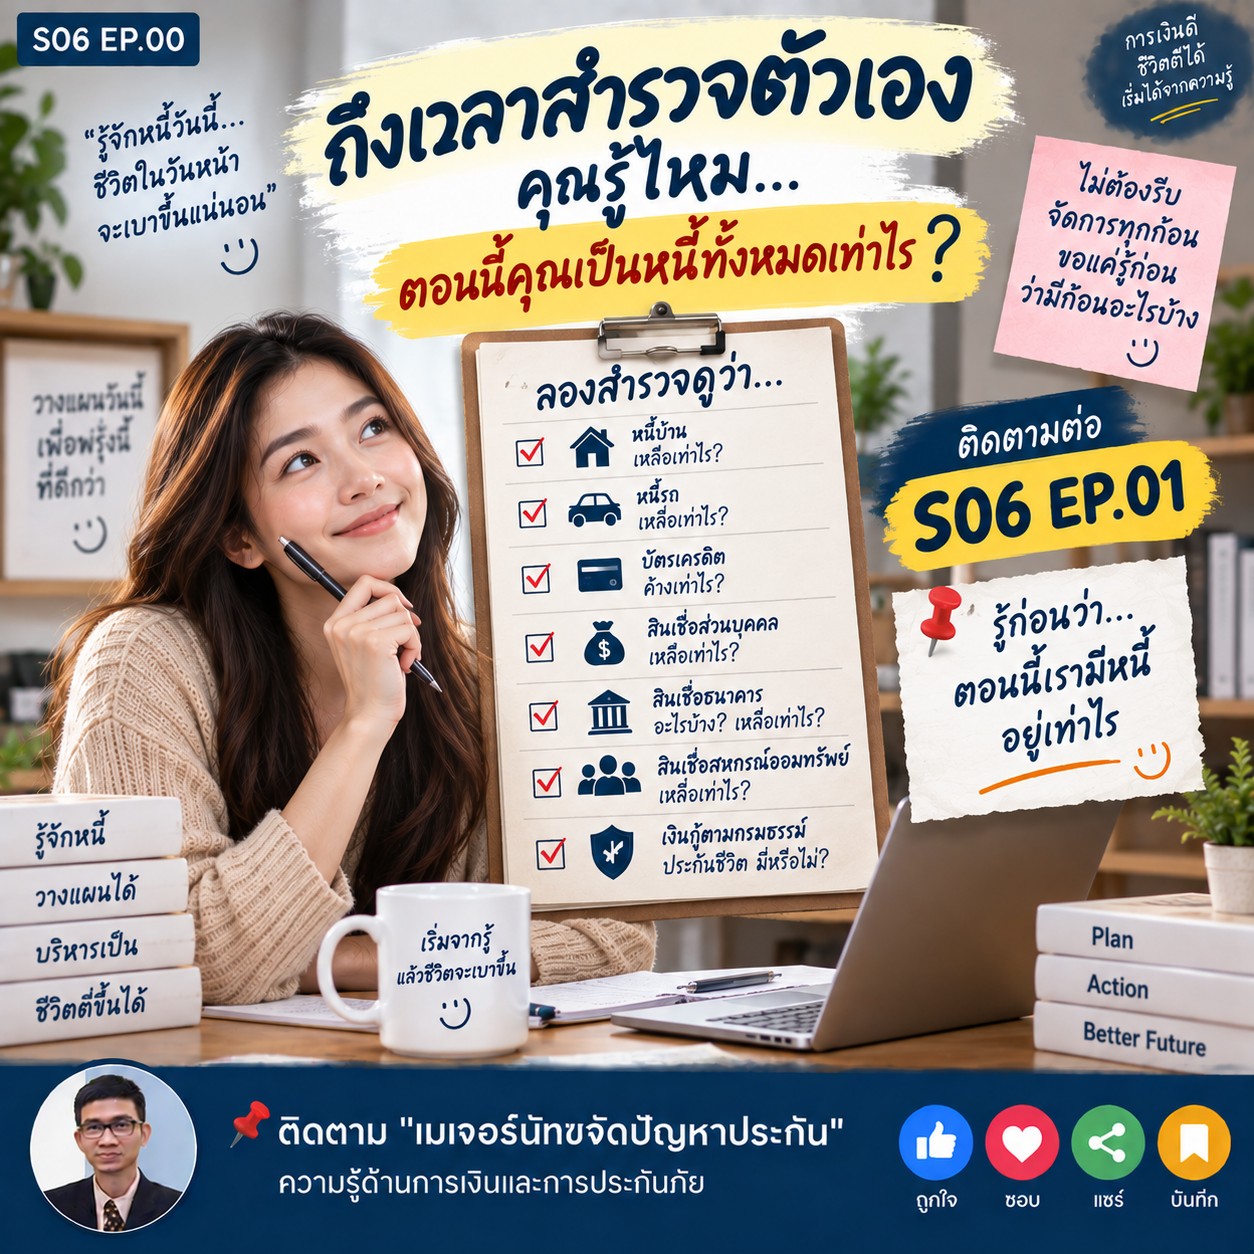
ดังนั้น EP แรกของซีรีส์นี้ ผมอยากเริ่มจากคำถามง่าย ๆ แต่หลายคนอาจตอบไม่ได้ทันทีว่า...
“ตอนนี้เรามีหนี้ทั้งหมดเท่าไร?”
ไม่ใช่แค่จำว่า
“มีหนี้บ้านประมาณเท่านี้”
“รถเหลือประมาณเท่านี้”
“บัตรเครดิตน่าจะไม่เยอะ”
แต่ลองเอาข้อมูลของ
สินเชื่อในระบบทุกก้อน มาดูพร้อมกัน
แล้วถามตัวเองว่า
ยอดหนี้คงเหลือทั้งหมดเท่าไร?
ต้องจ่ายหนี้รวมเดือนละเท่าไร?
และภาระเหล่านี้จะอยู่กับเราไปอีกนานแค่ไหน?
เพราะถ้าเรายังไม่รู้ว่าเรามีภาระอะไรอยู่
เราก็ยากที่จะวางแผนจัดการมันอย่างเป็นระบบ
ผมเลยอยากชวนสมาชิก Pantip แลกเปลี่ยนความคิดเห็นกันครับ
ถ้าตอนนี้มีคนถามคุณว่า
“คุณเป็นหนี้จากสินเชื่อในระบบทั้งหมดเท่าไร?”
คุณตอบได้ทันทีไหม?
หรือจริง ๆ แล้วเรารู้เพียงว่า
“มีหนี้บ้านประมาณนี้”
“มีหนี้รถประมาณนั้น”
“บัตรเครดิตน่าจะไม่เยอะ”
แต่ยังไม่เคยเอาทุกก้อนมารวมกันจริง ๆ
ผมอยากรู้ว่า
คนส่วนใหญ่จัดการเรื่องนี้กันอย่างไร
ลองเลือกตอบกันได้ครับ
A — รู้ยอดหนี้ทุกก้อนและมีการบันทึกไว้
B — รู้คร่าว ๆ แต่ไม่เคยรวมยอดจริงจัง
C — รู้ว่ามีหนี้ แต่ไม่เคยนับทั้งหมด
และถ้าเคยรวมยอดแล้ว
ตัวเลขที่ได้ตรงกับที่คิดไว้ตอนแรกไหมครับ?
ไม่จำเป็นต้องเปิดเผยจำนวนเงินก็ได้ครับ
ผมสนใจว่า
อะไรทำให้เรารู้จักหนี้ของตัวเองมากหรือน้อยต่างกัน
สำหรับผม
การมีหนี้ไม่ใช่เรื่องที่ต้องอาย
แต่การรู้ว่าเรามีหนี้อะไรอยู่บ้าง
รู้ภาระของตัวเอง
และรู้ว่าจะบริหารมันอย่างไร
คือสิ่งที่สำคัญกว่า
เพราะสุดท้ายแล้ว
หนี้ไม่ได้น่ากลัวเพราะมันเป็น “หนี้”
แต่มันจะกลายเป็นปัญหาเมื่อเราไม่เข้าใจภาระที่ตัวเองกำลังแบกรับ
จากกระทู้นี้ ผมจะค่อย ๆ พาไล่ดูเรื่องหนี้จากพื้นฐานไปทีละขั้น
เริ่มจากรู้จักหนี้ของตัวเอง → เข้าใจสินเชื่อ → ประเมินภาระ → จัดลำดับ → บริหารให้เหมาะกับชีวิต
ติดตามต่อใน
S06 EP.01
รู้ก่อนว่า…ตอนนี้เรามีหนี้อยู่เท่าไร
“คุณรู้ไหม…ตอนนี้คุณเป็นหนี้ทั้งหมดเท่าไร?”
S06 : การจัดการหนี้ EP.00 : มีหนี้…ไม่ได้แปลว่าชีวิตพัง แล้วปัญหาจริง ๆ ของคนเป็นหนี้คืออะไร?
มีหนี้บ้าน
มีหนี้รถ
มีบัตรเครดิต
มีสินเชื่อส่วนบุคคล
แล้วก็อาจเผลอสรุปว่า
“มีหนี้ = การเงินมีปัญหา”
แต่ถ้ามองในมุมการวางแผนการเงิน ผมคิดว่าเรื่องนี้อาจต้องแยกให้ออกครับ
เพราะการมีหนี้จาก สินเชื่อในระบบ ไม่ได้แปลว่าคนคนนั้นบริหารการเงินไม่เป็นเสมอไป
บางคนกู้บ้านเพื่อมีที่อยู่อาศัย
บางคนกู้รถเพื่อใช้ในการทำงาน
บางคนใช้บัตรเครดิตเพื่อบริหารสภาพคล่อง
บางคนมีสินเชื่อเพื่อวัตถุประสงค์ที่จำเป็นในช่วงหนึ่งของชีวิต
ดังนั้นคำถามที่น่าสนใจกว่า
“มีหนี้หรือไม่มีหนี้?”
อาจเป็น
“หนี้ที่เรามีอยู่ เราบริหารมันเป็นหรือเปล่า?”
ผมไม่ได้หมายความว่า
“มีหนี้เท่าไรก็ไม่เป็นไร”
นะครับ
ตรงกันข้ามเลย
หนี้ทุกก้อนมีภาระที่ต้องรับผิดชอบ
สิ่งที่ต้องดูคือ
- หนี้นั้นเกิดจากอะไร
- ยอดหนี้เหลือเท่าไร
- ต้องจ่ายต่อเดือนเท่าไร
- ดอกเบี้ยและต้นทุนเป็นอย่างไร
- ระยะเวลาที่ต้องชำระนานแค่ไหน
- และที่สำคัญ ภาระนั้นเหมาะสมกับความสามารถในการชำระของเราหรือไม่
เพราะฉะนั้น
“มีหนี้” กับ “บริหารหนี้ไม่ได้”
เป็นคนละเรื่องกันครับ
สิ่งที่ผมอยากชวนคิดจึงไม่ใช่
“เราควรไม่มีหนี้เลยหรือไม่?”
แต่เป็น
“ถ้าเรามีหนี้แล้ว เรารู้จักและบริหารมันดีพอหรือยัง?”
เพราะก่อนที่จะคิดเรื่อง
จะโปะหนี้ก้อนไหน
หรือ
จะลดดอกเบี้ยอย่างไร
เราต้องรู้ก่อนว่า
เรามีหนี้อะไรอยู่บ้าง
และนี่เป็นเรื่องที่หลายคนอาจมองข้าม
ดังนั้น EP แรกของซีรีส์นี้ ผมอยากเริ่มจากคำถามง่าย ๆ แต่หลายคนอาจตอบไม่ได้ทันทีว่า...
“ตอนนี้เรามีหนี้ทั้งหมดเท่าไร?”
ไม่ใช่แค่จำว่า
“มีหนี้บ้านประมาณเท่านี้”
“รถเหลือประมาณเท่านี้”
“บัตรเครดิตน่าจะไม่เยอะ”
แต่ลองเอาข้อมูลของ สินเชื่อในระบบทุกก้อน มาดูพร้อมกัน
แล้วถามตัวเองว่า
ยอดหนี้คงเหลือทั้งหมดเท่าไร?
ต้องจ่ายหนี้รวมเดือนละเท่าไร?
และภาระเหล่านี้จะอยู่กับเราไปอีกนานแค่ไหน?
เพราะถ้าเรายังไม่รู้ว่าเรามีภาระอะไรอยู่
เราก็ยากที่จะวางแผนจัดการมันอย่างเป็นระบบ
ผมเลยอยากชวนสมาชิก Pantip แลกเปลี่ยนความคิดเห็นกันครับ
ถ้าตอนนี้มีคนถามคุณว่า
“คุณเป็นหนี้จากสินเชื่อในระบบทั้งหมดเท่าไร?”
คุณตอบได้ทันทีไหม?
หรือจริง ๆ แล้วเรารู้เพียงว่า
“มีหนี้บ้านประมาณนี้”
“มีหนี้รถประมาณนั้น”
“บัตรเครดิตน่าจะไม่เยอะ”
แต่ยังไม่เคยเอาทุกก้อนมารวมกันจริง ๆ
ผมอยากรู้ว่า คนส่วนใหญ่จัดการเรื่องนี้กันอย่างไร
ลองเลือกตอบกันได้ครับ
A — รู้ยอดหนี้ทุกก้อนและมีการบันทึกไว้
B — รู้คร่าว ๆ แต่ไม่เคยรวมยอดจริงจัง
C — รู้ว่ามีหนี้ แต่ไม่เคยนับทั้งหมด
และถ้าเคยรวมยอดแล้ว
ตัวเลขที่ได้ตรงกับที่คิดไว้ตอนแรกไหมครับ?
ไม่จำเป็นต้องเปิดเผยจำนวนเงินก็ได้ครับ
ผมสนใจว่า อะไรทำให้เรารู้จักหนี้ของตัวเองมากหรือน้อยต่างกัน
สำหรับผม
การมีหนี้ไม่ใช่เรื่องที่ต้องอาย
แต่การรู้ว่าเรามีหนี้อะไรอยู่บ้าง
รู้ภาระของตัวเอง
และรู้ว่าจะบริหารมันอย่างไร
คือสิ่งที่สำคัญกว่า
เพราะสุดท้ายแล้ว
หนี้ไม่ได้น่ากลัวเพราะมันเป็น “หนี้”
แต่มันจะกลายเป็นปัญหาเมื่อเราไม่เข้าใจภาระที่ตัวเองกำลังแบกรับ
จากกระทู้นี้ ผมจะค่อย ๆ พาไล่ดูเรื่องหนี้จากพื้นฐานไปทีละขั้น
เริ่มจากรู้จักหนี้ของตัวเอง → เข้าใจสินเชื่อ → ประเมินภาระ → จัดลำดับ → บริหารให้เหมาะกับชีวิต
ติดตามต่อใน S06 EP.01
รู้ก่อนว่า…ตอนนี้เรามีหนี้อยู่เท่าไร
“คุณรู้ไหม…ตอนนี้คุณเป็นหนี้ทั้งหมดเท่าไร?”