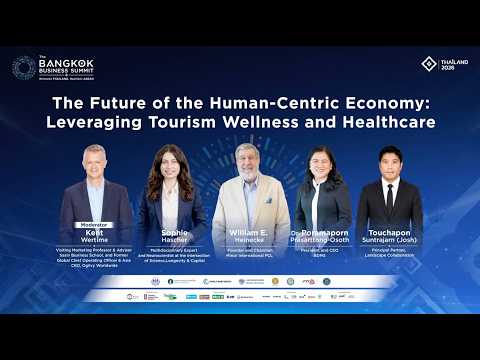
วิเคราะห์เชิงลึก: Future of the Human-Centric Economy
วงเสวนานี้สำคัญต่อประเด็นที่เรากำลังศึกษา เพราะเป็นคำอธิบายโดยตรงจาก นพ.ปราโมทย์ ประสาททองโอสถ ว่า WellEra ไม่ใช่เพียงอสังหาริมทรัพย์ แต่เป็นโครงการนำร่องพิสูจน์โมเดล Wellness Ecosystem และหากสำเร็จ แนวคิดนี้ขยายที่อื่นได้โดย BDMS ไม่ต้องลงทุนเองทั้งหมด
ประโยคสำคัญ: “If you want to get the best result from wellness concept, you should live there… We just want to prove the concept.” เปลี่ยนการประเมินจาก “อสังหาฯ ขนาดใหญ่” เป็น แพลตฟอร์มต้นแบบขยายระบบ wellness
1. ประเด็นหลัก 7 แกน
Wellness เปลี่ยนจากบริการผู้สูงวัยฐานะดี → ตลาดทุกวัย; ลูกค้าต้องการ healthspan sleep stress cognition longevity ไม่ใช่สปาครั้งคราว; Wellness ต้องเป็นกิจวัตรประจำวัน ไม่ใช่ episodic; จุดแข็งไทย = medical science + hospitality + ธรรมชาติ + วัฒนธรรม + การแพทย์ดั้งเดิม; จุดอ่อน = มีองค์ประกอบครบแต่ยังไม่เชื่อมเป็น journey; WellEra สร้างเพื่อเชื่อมเป็นต้นแบบ; อุปสรรคหลัก = regulation คน data governance infrastructure payer model
2. สิ่งที่เกี่ยวข้องกับ “เรา”
เรากำลังประเมิน BDMS เป็นการลงทุน, WellEra เทียบ AWC–VitalLife/BH, อุตสาหกรรม Wellness ไทย, ความคิดตลาดต่อ capex/ผลตอบแทน
| ประเด็น | ข้อมูลใหม่ | นัย |
|---|---|---|
| บทบาท WellEra | proof of concept | ไม่ควรวัดแค่กำไรโครงการเดียว |
| การขยาย | ขยายที่อื่นได้ BDMS ไม่ต้องทำเอง | โอกาส asset-light licensing/partnership |
| ดำเนินงาน | ต้องมีพันธมิตรตั้งแต่เริ่ม | ลด burden แต่เพิ่ม coordination risk |
| ลูกค้า | ไทย + expat + wellness tourists ซ้ำ | กว้างกว่าผู้ป่วย/medical tourists |
| ผลิตภัณฑ์ | เกิดทุกวัน เชื่อม journey | Residence + membership สำคัญกว่า treatment ครั้งเดียว |
| Positioning | science + บุคลากร + Thai hospitality | moat ไม่ใช่แค่จำนวนโรงพยาบาล |
| นโยบาย | ต้องมี wellness sandbox | กฎระเบียบเป็นเงื่อนไข scale |
3. WellEra จาก Mega Project → แพลตฟอร์มพิสูจน์โมเดล
องค์ประกอบ: ที่พัก + Wellness clinic + ร้านค้าสุขภาพ + Retreat + สิ่งแวดล้อมสวนลุมพินี + ระบบอากาศ/น้ำ/อาคารออกแบบ wellness
ถ้า wellness ต้องเกิดทุกวัน ลูกค้าควร “อยู่” ใน ecosystem ที่กำกับนอน อาหาร เคลื่อนไหว สิ่งแวดล้อม ตรวจวัด ติดตามผล
โมเดล = Residence + Clinic + Hospitality + Retail + Environment + Data ไม่ใช่แค่ Hospital + Spa
รายได้ที่เป็นไปได้: Real estate, Medical wellness (preventive/diagnostics/longevity), Membership, Hospitality (retreat/tourism/long stay), Retail/F&B, Partnership, Platform/IP (protocol/brand/licensing)
BDMS ไม่ต้องพัฒนาเองทุกที่ → WellEra เป็น reference architecture ขยายผ่านพันธมิตรอสังหาฯ/โรงแรม เชื่อมกับ PROUD–BNH เป็นตัวอย่างขนาดเล็กที่ BDMS นำ medical credibility ไปฝังโดยไม่ต้องเป็นเจ้าของสินทรัพย์ทั้งหมด
4. ความคิดผู้บริหาร BDMS
4.1 Continuous relationship: wellness ไม่ episodic เพราะสุขภาพเกิดทุกวัน → เปลี่ยนจาก encounter ครั้ง ๆ เป็นข้อมูลต่อเนื่อง ติดตามความเสี่ยง recurring membership ดูแลตลอดชีวิต ส่งต่อ medical care เมื่อจำเป็น → ขยาย LTV ลดพึ่งพาผู้ป่วยใหม่
4.2 Ecosystem orchestrator: “connect the dots” ไทยมีองค์ประกอบแต่ยังไม่มีผู้จัด journey เดียว BDMS กำหนดมาตรฐาน protocols ข้อมูล referral partner selection โดยไม่ต้องทำอาหาร/โรงแรม/รีเทล/อสังหาฯ เองทั้งหมด → โมเดล orchestrator
4.3 ระมัดระวัง execution: ความยากคือเลือกพันธมิตร ทำให้เชื่อแนวคิดเดียวกัน ร่วมออกแบบตั้งแต่ต้น เชื่อมอาคาร อากาศ น้ำ คลินิก รีเทล retreat → รับรู้ integration risk
4.4 Wellness sandbox: ผู้บริหารเสนอชัดว่าต้องมี wellness sandbox เพราะโครงการตัดผ่านหลายกระทรวงและหลายกฎหมาย (การแพทย์ โรงแรม อาคาร ข้อมูลสุขภาพ อาหารและผลิตภัณฑ์ การโฆษณาสุขภาพ วิชาชีพ) ไม่จำเป็นต้องแก้ทุกกฎหมายทั่วประเทศทันที แต่สร้างพื้นที่ทดลองจำกัดขอบเขตและความเสี่ยงก่อน แล้วค่อยขยายเมื่อพิสูจน์แล้ว → แนวคิด pragmatic และสอดคล้องกับ WellEra ในฐานะ proof of concept โดยตรง
5. เปรียบเทียบ WellEra กับ AWC–VitalLife/BH
| มิติ | WellEra–BDMS | EA Wellness Club–AWC/VitalLife/BH |
|---|---|---|
| จุดตั้งต้น | Medical + residence | Commercial RE + lifestyle club |
| Thesis | ต้อง “อยู่” ใน ecosystem | นำ wellness เข้าชีวิตประจำวัน |
| รูปแบบ | Destination + residence + clinic + retreat | Urban membership + workplace + services |
| Clinical | เครือ BDMS ใหญ่ | VitalLife + BH |
| ความเร็ว | ใหญ่ ใช้เวลานาน | เปิดตลาด/สมาชิกเร็วกว่า |
| Capex | สูง | เบากว่า (AWC เป็นเจ้าของ) |
| ความถี่ | ผูกอยู่อาศัย/พักยาว | ผูกทำงาน/CBD |
| Scale | platform ผ่าน partner | ตามเครือ AWC |
| เสี่ยงหลัก | Capex + ประสานพันธมิตร | conversion lifestyle → medical |
BDMS ไม่แข่งอสังหาฯ ทุกแห่ง หาก proof สำเร็จ → partner developers/hospitality, license standards/protocols, provide clinic/data/referral, รับค่าบริหาร/ส่วนแบ่ง → moat คือ operating system ของ integrated wellness ไม่ใช่พื้นที่ 14 ไร่
6. MINT และสมรภูมิ Wellness
Bill Heinecke: นักท่องเที่ยวไม่มาเพื่อ wellness โดยเฉพาะ ต้องการผสมวันหยุด ไม่โปรแกรมเข้มตลอดวัน พาครอบครัว ชอบรีสอร์ตมากกว่าโรงพยาบาล เลือกบริการเอง wellness กลายเป็นมาตรฐานโรงแรมเหมือนสปาในอดีต
MINT ครอง distribution ผ่าน ~600 โรงแรม 60 ประเทศ: Existing guest → Add-on wellness spend
BDMS: Wellness customer → Recurring relationship → Medical referral
MINT ได้เปรียบ acquisition (ลูกค้ามาพักแล้ว) BDMS ได้เปรียบข้อมูลสุขภาพ + clinical credibility
คู่แข่งอันตราย = พันธมิตร hospitality + medical provider (รวม distribution + credibility โดยไม่ลงทุนทุกอย่างเอง)
7. ตลาดลูกค้าแตกหลายกลุ่ม
| กลุ่ม | Need | รูปแบบ | ได้เปรียบ |
|---|---|---|---|
| ผู้สูงวัยฐานะดี | healthspan chronic convenience | Residence + clinic + concierge | WellEra/BDMS |
| คนวัยทำงาน | stress sleep performance | Urban membership ใกล้ที่ทำงาน | AWC–VitalLife |
| คนรุ่นใหม่ | health maxing data biohacking | Membership wearable digital | Tech clubs |
| Wellness tourist | reset detox family | Resort + flexible | MINT |
| Medical tourist | diagnosis treatment recovery | Hospital + hotel + follow-up | BDMS/BH + hotel |
| Long-stay retiree | safety physician access | Serviced residence + medical | Integrated residences |
| Corporate | productivity executive health | B2B + data dashboard | BDMS/BH/urban |
| ความเสี่ยงสูง | monitored prevention | Clinical + specialist | Hospital platform |
ไม่มีโมเดลเดียวชนะทุกกลุ่ม → ต้องมี segmentation + pricing ladder
8. Data และ AI: moat สูงสุดแต่เสี่ยงที่สุด
Wearables เชื่อมแพทย์ AI วิเคราะห์เร็ว → Wearable/Lab/Lifestyle Data → AI Risk Assessment → Personalized Intervention → Medical Referral → Longitudinal Follow-up
BDMS ได้เปรียบ: แพทย์ lab เวชระเบียน specialist longitudinal data ความรับผิดชอบทางการแพทย์
แต่ health data ≠ ข้อมูลการตลาด: consent purpose limitation การเข้าถึง การแชร์ข้ามแผนก personalized marketing cybersecurity ความคาดหวังลูกค้า
moat ไม่ใช่ “มีข้อมูลมาก” แต่ใช้โดยได้รับความไว้วางใจ + clinical governance
9. Aged Care: ตลาดใหญ่แต่ payer ยังไม่ลงตัว
ปัญหาหลักไม่ใช่สถานที่/ความสามารถ แต่ “ใครจ่าย” ไทยมี payer หลายระบบ (บัตรทอง ประกันสังคม ประกันเอกชน จ่ายเอง ครอบครัว) แต่ long-term care อยู่ระหว่าง healthcare hospitality social care → ไม่มี payer ชัดเจน
WellEra จับผู้สูงวัยระดับบน self-pay ได้ แต่ไม่ใช่ mass senior care ระยะแรก ต้องมี long-term care insurance annuity subscription ครอบครัว employer benefit reverse mortgage ฯลฯ → residence พรีเมียมเกิดก่อน
10. Thailand Advantage และข้อจำกัด
จุดแข็ง: โรงพยาบาลคุณภาพ Thai hospitality ราคาแข่งขันได้ พักเฉลี่ยยาว อาหาร สมุนไพร แผนไทย ธรรมชาติ ผสาน science+tradition บริการครอบครัว
ข้อจำกัด: โครงสร้างพื้นฐานภูเก็ต/สมุย น้ำ ขยะ การจราจร กฎหมายหลายกระทรวง วีซ่า บุคลากร wellness management data governance aged-care payer คู่แข่งมาเลเซีย/เวียดนาม
ไทยมีองค์ประกอบครบ แต่ถ้า journey ไม่ต่อเนื่อง ลูกค้าต้องประสานเอง → ลด willingness to pay และ repeat rate
11. Sustainability เป็นเงื่อนไขโมเดลรายได้
MINT เสนอเปลี่ยน volume → high-value long-stay lower-impact tourism เข้ากับ wellness (พักนาน ใช้จ่ายสูง ให้ความสำคัญสิ่งแวดล้อม)
แต่ high-end อาจใช้ทรัพยากรต่อหัวสูง (น้ำ พลังงาน อาหาร พื้นที่) เพียงจำนวนคนต่ำกว่า revenue/ผลกระทบดีกว่า
WellEra: อากาศ น้ำ ความร้อน shade green space การนอน เสียง material health walkability energy → เป็นส่วนของผลลัพธ์ wellness ไม่ใช่แค่คะแนนอาคาร
12. ผลต่อ Thesis การลงทุน BDMS
บวก: ภาพ WellEra ชัดกว่า “โครงการหรู” มองเป็น platform + proof of concept ใช้พันธมิตร มีศักยภาพ asset-light หลังพิสูจน์ Wellness สร้างความสัมพันธ์ก่อนป่วย Data+clinical backend เลียนแบบยาก ไทย ecosystem พร้อมกว่า
เสี่ยง: Proof of concept = ผลตอบแทนยังไม่พิสูจน์ การเชื่อม partner execution risk สูง Capex สูง รายได้ช้า AWC–VitalLife เปิดตลาดเร็วกว่า โรงแรมเพิ่ม wellness ได้โดยไม่ต้องมีโรงพยาบาล กฎระเบียบ/data governance ชะลอ ไม่มีตัวเลขรายได้ occupancy ROIC
13. ตลาดน่าจะตีความ
บวกต่อ strategic credibility แต่ยังไม่พอปรับประมาณการกำไร
ฝ่ายบวก (KSS): platform มากกว่า one-off มีทาง partnership network moat + data มูลค่าระยะยาวสูงกว่างบปัจจุบัน
ฝ่ายระมัดระวัง (MST): ไม่มีตัวเลข “Proof of concept” = ยังทดลอง พันธมิตรซับซ้อน Capex ก่อน cash flow คู่แข่งสร้างสมาชิกก่อน sandbox ยังเป็นข้อเสนอ
→ ประเมินเป็น Strategic option with potentially large ecosystem value, but currently burdened by execution and capital-allocation risk
บทสรุป
ประเด็นสำคัญไม่ใช่ตัวเลขตลาด ~7 ล้านล้านดอลลาร์ แต่คือ “ตรรกะของ WellEra”:
1. Wellness ต้องเกิดทุกวันครอบคลุมทั้งชีวิต
2. Residence เป็นส่วนสำคัญ ไม่ใช่อสังหาฯ ที่หลุดจากโรงพยาบาล
3. BDMS เป็นผู้เชื่อม clinical hospitality retail environment data
4. WellEra เป็น proof of concept ถ่ายทอดพันธมิตรได้
5. โอกาสสูงสุด = เปลี่ยนรายได้ต่อครั้ง → lifetime health relationship
6. ความเสี่ยงสูงสุด = integration regulation data trust ผลตอบแทนจากเงินลงทุน
7. ต้องมี Wellness Sandbox เพื่อแก้ปัญหาข้ามกระทรวง
Future of the Human-Centric Economy: Tourism, Wellness & Healthcare | Bangkok Business Summit 2026
วิเคราะห์เชิงลึก: Future of the Human-Centric Economy
วงเสวนานี้สำคัญต่อประเด็นที่เรากำลังศึกษา เพราะเป็นคำอธิบายโดยตรงจาก นพ.ปราโมทย์ ประสาททองโอสถ ว่า WellEra ไม่ใช่เพียงอสังหาริมทรัพย์ แต่เป็นโครงการนำร่องพิสูจน์โมเดล Wellness Ecosystem และหากสำเร็จ แนวคิดนี้ขยายที่อื่นได้โดย BDMS ไม่ต้องลงทุนเองทั้งหมด
ประโยคสำคัญ: “If you want to get the best result from wellness concept, you should live there… We just want to prove the concept.” เปลี่ยนการประเมินจาก “อสังหาฯ ขนาดใหญ่” เป็น แพลตฟอร์มต้นแบบขยายระบบ wellness
1. ประเด็นหลัก 7 แกน
Wellness เปลี่ยนจากบริการผู้สูงวัยฐานะดี → ตลาดทุกวัย; ลูกค้าต้องการ healthspan sleep stress cognition longevity ไม่ใช่สปาครั้งคราว; Wellness ต้องเป็นกิจวัตรประจำวัน ไม่ใช่ episodic; จุดแข็งไทย = medical science + hospitality + ธรรมชาติ + วัฒนธรรม + การแพทย์ดั้งเดิม; จุดอ่อน = มีองค์ประกอบครบแต่ยังไม่เชื่อมเป็น journey; WellEra สร้างเพื่อเชื่อมเป็นต้นแบบ; อุปสรรคหลัก = regulation คน data governance infrastructure payer model
2. สิ่งที่เกี่ยวข้องกับ “เรา”
เรากำลังประเมิน BDMS เป็นการลงทุน, WellEra เทียบ AWC–VitalLife/BH, อุตสาหกรรม Wellness ไทย, ความคิดตลาดต่อ capex/ผลตอบแทน
| ประเด็น | ข้อมูลใหม่ | นัย |
|---|---|---|
| บทบาท WellEra | proof of concept | ไม่ควรวัดแค่กำไรโครงการเดียว |
| การขยาย | ขยายที่อื่นได้ BDMS ไม่ต้องทำเอง | โอกาส asset-light licensing/partnership |
| ดำเนินงาน | ต้องมีพันธมิตรตั้งแต่เริ่ม | ลด burden แต่เพิ่ม coordination risk |
| ลูกค้า | ไทย + expat + wellness tourists ซ้ำ | กว้างกว่าผู้ป่วย/medical tourists |
| ผลิตภัณฑ์ | เกิดทุกวัน เชื่อม journey | Residence + membership สำคัญกว่า treatment ครั้งเดียว |
| Positioning | science + บุคลากร + Thai hospitality | moat ไม่ใช่แค่จำนวนโรงพยาบาล |
| นโยบาย | ต้องมี wellness sandbox | กฎระเบียบเป็นเงื่อนไข scale |
3. WellEra จาก Mega Project → แพลตฟอร์มพิสูจน์โมเดล
องค์ประกอบ: ที่พัก + Wellness clinic + ร้านค้าสุขภาพ + Retreat + สิ่งแวดล้อมสวนลุมพินี + ระบบอากาศ/น้ำ/อาคารออกแบบ wellness
ถ้า wellness ต้องเกิดทุกวัน ลูกค้าควร “อยู่” ใน ecosystem ที่กำกับนอน อาหาร เคลื่อนไหว สิ่งแวดล้อม ตรวจวัด ติดตามผล
โมเดล = Residence + Clinic + Hospitality + Retail + Environment + Data ไม่ใช่แค่ Hospital + Spa
รายได้ที่เป็นไปได้: Real estate, Medical wellness (preventive/diagnostics/longevity), Membership, Hospitality (retreat/tourism/long stay), Retail/F&B, Partnership, Platform/IP (protocol/brand/licensing)
BDMS ไม่ต้องพัฒนาเองทุกที่ → WellEra เป็น reference architecture ขยายผ่านพันธมิตรอสังหาฯ/โรงแรม เชื่อมกับ PROUD–BNH เป็นตัวอย่างขนาดเล็กที่ BDMS นำ medical credibility ไปฝังโดยไม่ต้องเป็นเจ้าของสินทรัพย์ทั้งหมด
4. ความคิดผู้บริหาร BDMS
4.1 Continuous relationship: wellness ไม่ episodic เพราะสุขภาพเกิดทุกวัน → เปลี่ยนจาก encounter ครั้ง ๆ เป็นข้อมูลต่อเนื่อง ติดตามความเสี่ยง recurring membership ดูแลตลอดชีวิต ส่งต่อ medical care เมื่อจำเป็น → ขยาย LTV ลดพึ่งพาผู้ป่วยใหม่
4.2 Ecosystem orchestrator: “connect the dots” ไทยมีองค์ประกอบแต่ยังไม่มีผู้จัด journey เดียว BDMS กำหนดมาตรฐาน protocols ข้อมูล referral partner selection โดยไม่ต้องทำอาหาร/โรงแรม/รีเทล/อสังหาฯ เองทั้งหมด → โมเดล orchestrator
4.3 ระมัดระวัง execution: ความยากคือเลือกพันธมิตร ทำให้เชื่อแนวคิดเดียวกัน ร่วมออกแบบตั้งแต่ต้น เชื่อมอาคาร อากาศ น้ำ คลินิก รีเทล retreat → รับรู้ integration risk
4.4 Wellness sandbox: ผู้บริหารเสนอชัดว่าต้องมี wellness sandbox เพราะโครงการตัดผ่านหลายกระทรวงและหลายกฎหมาย (การแพทย์ โรงแรม อาคาร ข้อมูลสุขภาพ อาหารและผลิตภัณฑ์ การโฆษณาสุขภาพ วิชาชีพ) ไม่จำเป็นต้องแก้ทุกกฎหมายทั่วประเทศทันที แต่สร้างพื้นที่ทดลองจำกัดขอบเขตและความเสี่ยงก่อน แล้วค่อยขยายเมื่อพิสูจน์แล้ว → แนวคิด pragmatic และสอดคล้องกับ WellEra ในฐานะ proof of concept โดยตรง
5. เปรียบเทียบ WellEra กับ AWC–VitalLife/BH
| มิติ | WellEra–BDMS | EA Wellness Club–AWC/VitalLife/BH |
|---|---|---|
| จุดตั้งต้น | Medical + residence | Commercial RE + lifestyle club |
| Thesis | ต้อง “อยู่” ใน ecosystem | นำ wellness เข้าชีวิตประจำวัน |
| รูปแบบ | Destination + residence + clinic + retreat | Urban membership + workplace + services |
| Clinical | เครือ BDMS ใหญ่ | VitalLife + BH |
| ความเร็ว | ใหญ่ ใช้เวลานาน | เปิดตลาด/สมาชิกเร็วกว่า |
| Capex | สูง | เบากว่า (AWC เป็นเจ้าของ) |
| ความถี่ | ผูกอยู่อาศัย/พักยาว | ผูกทำงาน/CBD |
| Scale | platform ผ่าน partner | ตามเครือ AWC |
| เสี่ยงหลัก | Capex + ประสานพันธมิตร | conversion lifestyle → medical |
BDMS ไม่แข่งอสังหาฯ ทุกแห่ง หาก proof สำเร็จ → partner developers/hospitality, license standards/protocols, provide clinic/data/referral, รับค่าบริหาร/ส่วนแบ่ง → moat คือ operating system ของ integrated wellness ไม่ใช่พื้นที่ 14 ไร่
6. MINT และสมรภูมิ Wellness
Bill Heinecke: นักท่องเที่ยวไม่มาเพื่อ wellness โดยเฉพาะ ต้องการผสมวันหยุด ไม่โปรแกรมเข้มตลอดวัน พาครอบครัว ชอบรีสอร์ตมากกว่าโรงพยาบาล เลือกบริการเอง wellness กลายเป็นมาตรฐานโรงแรมเหมือนสปาในอดีต
MINT ครอง distribution ผ่าน ~600 โรงแรม 60 ประเทศ: Existing guest → Add-on wellness spend
BDMS: Wellness customer → Recurring relationship → Medical referral
MINT ได้เปรียบ acquisition (ลูกค้ามาพักแล้ว) BDMS ได้เปรียบข้อมูลสุขภาพ + clinical credibility
คู่แข่งอันตราย = พันธมิตร hospitality + medical provider (รวม distribution + credibility โดยไม่ลงทุนทุกอย่างเอง)
7. ตลาดลูกค้าแตกหลายกลุ่ม
| กลุ่ม | Need | รูปแบบ | ได้เปรียบ |
|---|---|---|---|
| ผู้สูงวัยฐานะดี | healthspan chronic convenience | Residence + clinic + concierge | WellEra/BDMS |
| คนวัยทำงาน | stress sleep performance | Urban membership ใกล้ที่ทำงาน | AWC–VitalLife |
| คนรุ่นใหม่ | health maxing data biohacking | Membership wearable digital | Tech clubs |
| Wellness tourist | reset detox family | Resort + flexible | MINT |
| Medical tourist | diagnosis treatment recovery | Hospital + hotel + follow-up | BDMS/BH + hotel |
| Long-stay retiree | safety physician access | Serviced residence + medical | Integrated residences |
| Corporate | productivity executive health | B2B + data dashboard | BDMS/BH/urban |
| ความเสี่ยงสูง | monitored prevention | Clinical + specialist | Hospital platform |
ไม่มีโมเดลเดียวชนะทุกกลุ่ม → ต้องมี segmentation + pricing ladder
8. Data และ AI: moat สูงสุดแต่เสี่ยงที่สุด
Wearables เชื่อมแพทย์ AI วิเคราะห์เร็ว → Wearable/Lab/Lifestyle Data → AI Risk Assessment → Personalized Intervention → Medical Referral → Longitudinal Follow-up
BDMS ได้เปรียบ: แพทย์ lab เวชระเบียน specialist longitudinal data ความรับผิดชอบทางการแพทย์
แต่ health data ≠ ข้อมูลการตลาด: consent purpose limitation การเข้าถึง การแชร์ข้ามแผนก personalized marketing cybersecurity ความคาดหวังลูกค้า
moat ไม่ใช่ “มีข้อมูลมาก” แต่ใช้โดยได้รับความไว้วางใจ + clinical governance
9. Aged Care: ตลาดใหญ่แต่ payer ยังไม่ลงตัว
ปัญหาหลักไม่ใช่สถานที่/ความสามารถ แต่ “ใครจ่าย” ไทยมี payer หลายระบบ (บัตรทอง ประกันสังคม ประกันเอกชน จ่ายเอง ครอบครัว) แต่ long-term care อยู่ระหว่าง healthcare hospitality social care → ไม่มี payer ชัดเจน
WellEra จับผู้สูงวัยระดับบน self-pay ได้ แต่ไม่ใช่ mass senior care ระยะแรก ต้องมี long-term care insurance annuity subscription ครอบครัว employer benefit reverse mortgage ฯลฯ → residence พรีเมียมเกิดก่อน
10. Thailand Advantage และข้อจำกัด
จุดแข็ง: โรงพยาบาลคุณภาพ Thai hospitality ราคาแข่งขันได้ พักเฉลี่ยยาว อาหาร สมุนไพร แผนไทย ธรรมชาติ ผสาน science+tradition บริการครอบครัว
ข้อจำกัด: โครงสร้างพื้นฐานภูเก็ต/สมุย น้ำ ขยะ การจราจร กฎหมายหลายกระทรวง วีซ่า บุคลากร wellness management data governance aged-care payer คู่แข่งมาเลเซีย/เวียดนาม
ไทยมีองค์ประกอบครบ แต่ถ้า journey ไม่ต่อเนื่อง ลูกค้าต้องประสานเอง → ลด willingness to pay และ repeat rate
11. Sustainability เป็นเงื่อนไขโมเดลรายได้
MINT เสนอเปลี่ยน volume → high-value long-stay lower-impact tourism เข้ากับ wellness (พักนาน ใช้จ่ายสูง ให้ความสำคัญสิ่งแวดล้อม)
แต่ high-end อาจใช้ทรัพยากรต่อหัวสูง (น้ำ พลังงาน อาหาร พื้นที่) เพียงจำนวนคนต่ำกว่า revenue/ผลกระทบดีกว่า
WellEra: อากาศ น้ำ ความร้อน shade green space การนอน เสียง material health walkability energy → เป็นส่วนของผลลัพธ์ wellness ไม่ใช่แค่คะแนนอาคาร
12. ผลต่อ Thesis การลงทุน BDMS
บวก: ภาพ WellEra ชัดกว่า “โครงการหรู” มองเป็น platform + proof of concept ใช้พันธมิตร มีศักยภาพ asset-light หลังพิสูจน์ Wellness สร้างความสัมพันธ์ก่อนป่วย Data+clinical backend เลียนแบบยาก ไทย ecosystem พร้อมกว่า
เสี่ยง: Proof of concept = ผลตอบแทนยังไม่พิสูจน์ การเชื่อม partner execution risk สูง Capex สูง รายได้ช้า AWC–VitalLife เปิดตลาดเร็วกว่า โรงแรมเพิ่ม wellness ได้โดยไม่ต้องมีโรงพยาบาล กฎระเบียบ/data governance ชะลอ ไม่มีตัวเลขรายได้ occupancy ROIC
13. ตลาดน่าจะตีความ
บวกต่อ strategic credibility แต่ยังไม่พอปรับประมาณการกำไร
ฝ่ายบวก (KSS): platform มากกว่า one-off มีทาง partnership network moat + data มูลค่าระยะยาวสูงกว่างบปัจจุบัน
ฝ่ายระมัดระวัง (MST): ไม่มีตัวเลข “Proof of concept” = ยังทดลอง พันธมิตรซับซ้อน Capex ก่อน cash flow คู่แข่งสร้างสมาชิกก่อน sandbox ยังเป็นข้อเสนอ
→ ประเมินเป็น Strategic option with potentially large ecosystem value, but currently burdened by execution and capital-allocation risk
บทสรุป
ประเด็นสำคัญไม่ใช่ตัวเลขตลาด ~7 ล้านล้านดอลลาร์ แต่คือ “ตรรกะของ WellEra”:
1. Wellness ต้องเกิดทุกวันครอบคลุมทั้งชีวิต
2. Residence เป็นส่วนสำคัญ ไม่ใช่อสังหาฯ ที่หลุดจากโรงพยาบาล
3. BDMS เป็นผู้เชื่อม clinical hospitality retail environment data
4. WellEra เป็น proof of concept ถ่ายทอดพันธมิตรได้
5. โอกาสสูงสุด = เปลี่ยนรายได้ต่อครั้ง → lifetime health relationship
6. ความเสี่ยงสูงสุด = integration regulation data trust ผลตอบแทนจากเงินลงทุน
7. ต้องมี Wellness Sandbox เพื่อแก้ปัญหาข้ามกระทรวง