ข่าวดีลของ
TACC แล้วน่าสนใจ เพราะครั้งนี้ไม่ได้เป็นแค่การเพิ่มสินค้าเครื่องดื่ม แต่เป็นการขยับจากธุรกิจที่ทำงานอยู่ “หลังบ้าน” ให้แบรนด์ใหญ่ ไปสู่การเข้าไปถือแบรนด์ที่ขายตรงถึงผู้บริโภค
ล่าสุด
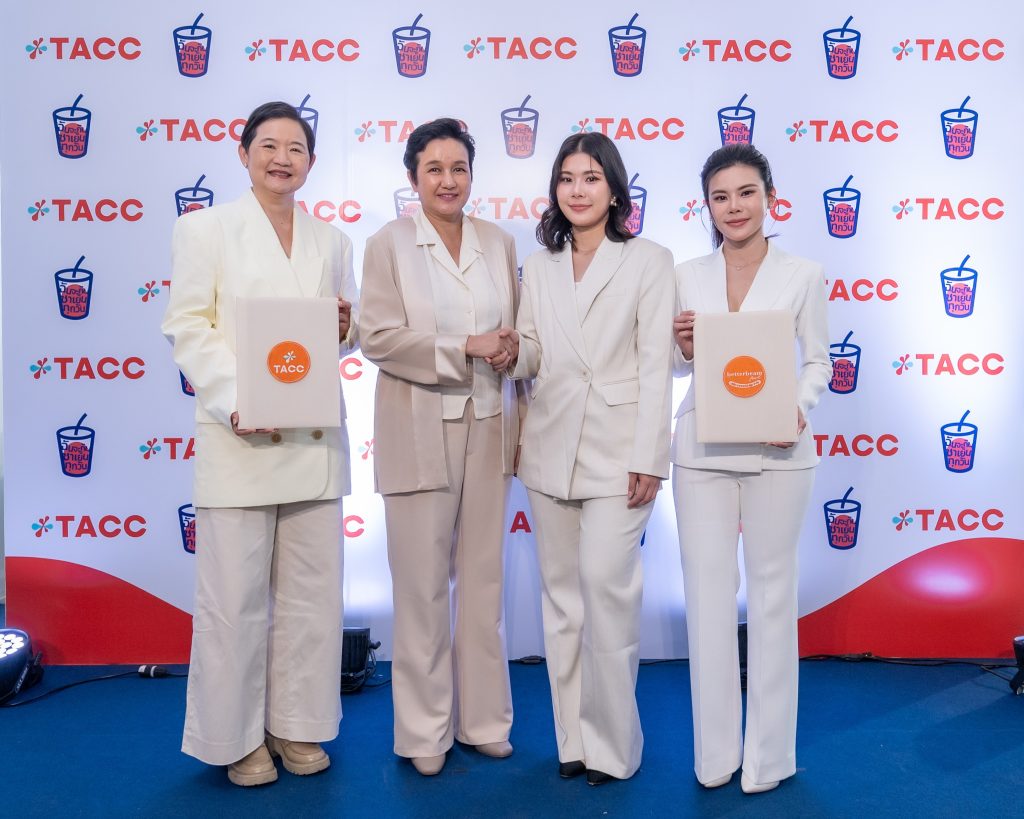
บริษัท ที.เอ.ซี. คอนซูเมอร์ จำกัด (มหาชน) หรือ TACC ประกาศเข้าถือหุ้น
30% ในบริษัท เบทเทอร์บีมฟู้ด จำกัด (Betterbeam Food) เจ้าของแบรนด์ชาไทย
“ฉันจะกินชาเย็นทุกวัน”
มูลค่าดีลอยู่ที่
45 ล้านบาท
ถ้าคิดแบบง่าย ๆ เท่ากับ TACC ประเมินมูลค่าของบริษัทนี้ทั้งกิจการประมาณ
45 ล้านบาท ÷ 30% = 150 ล้านบาท
แล้ว TACC คือใคร?
- สำหรับคนที่ไม่คุ้นชื่อ TACC บริษัทนี้อาจไม่ได้เป็นแบรนด์ที่ผู้บริโภคเห็นบ่อย ๆ แต่จริง ๆ แล้วเป็นหนึ่งในบริษัทที่อยู่เบื้องหลังธุรกิจเครื่องดื่มของ
7-Eleven
- TACC มีบทบาทในการร่วมพัฒนาและส่งมอบเครื่องดื่มต่าง ๆ เช่น เครื่องดื่มในโถกด เครื่องดื่มผงสำเร็จรูป เครื่องดื่มในมุม All Café ชานม ชาเย็น ช็อกโกแลต มัทฉะ
- โดยรายได้หลักของ TACC มากกว่า
90% มาจากการขายให้ 7-Eleven
ปี 2568 TACC มีรายได้ประมาณ
2,411 ล้านบาท
และมีกำไรสุทธิประมาณ
299 ล้านบาท
ดังนั้นจุดน่าสนใจของดีลนี้จึงอยู่ตรงที่ TACC กำลังพยายามขยายธุรกิจออกจากโมเดลเดิม
ทำไม TACC ถึงต้องเข้ามาถือหุ้น?
- เหตุผลสำคัญน่าจะอยู่ที่การ
ลดการพึ่งพาลูกค้ารายใหญ่เพียงรายเดียว เพราะอย่างที่กล่าวไปแล้วว่า รายได้ของ TACC มากกว่า 90% มาจาก 7-Eleven
- แม้โมเดลนี้จะสร้างรายได้ที่ค่อนข้างแข็งแรง แต่ก็มีความเสี่ยงจากการกระจุกตัวของลูกค้า
- ดังนั้นการสร้างธุรกิจ B2C ของตัวเองจึงเป็นอีกช่องทางหนึ่งในการสร้างการเติบโต และถ้าแบรนด์ “ฉันจะกินชาเย็นทุกวัน” สามารถขยายจาก 27 สาขาไปเป็นหลักร้อยสาขาได้ในอนาคต TACC ก็จะมี Growth Engine อีกตัวหนึ่งนอกเหนือจากธุรกิจเดิม
จุดแข็งของแต่ละฝ่ายคืออะไร?
- TACC มี
Know-how + Supply Chain + ระบบหลังบ้าน + การพัฒนาเครื่องดื่ม
- ส่วน ฉันจะกินชาเย็นทุกวัน มี
Brand + หน้าร้าน + ลูกค้า + ช่องทาง B2C
- เมื่อเอาสองอย่างมารวมกัน ก็กลายเป็น
“แบรนด์ที่มีลูกค้า” + “บริษัทที่มีระบบ” ซึ่งอาจช่วยให้การขยายธุรกิจทำได้เร็วขึ้นกว่าการที่แบรนด์ต้องสร้างทุกอย่างขึ้นมาเอง
ดีล 45 ล้านบาท แพงหรือถูก?
- ถ้าดูเฉพาะตัวเลข TACC จ่าย
45 ล้านบาท เพื่อหุ้น 30% คิดเป็นมูลค่าบริษัทประมาณ
150 ล้านบาท
- แต่ตรงนี้ยังไม่สามารถสรุปได้ว่าแพงหรือถูก เพราะข้อมูลที่ให้มายังไม่มีรายละเอียดสำคัญ เช่น รายได้ของ Betterbeam Food กำไรสุทธิ EBITDA กระแสเงินสด หนี้สิน รายได้เฉลี่ยต่อสาขา ต้นทุนการเปิดสาขา ระยะเวลาคืนทุนต่อสาขา
- ดังนั้นการมองว่า
“27 สาขา × มูลค่า 150 ล้านบาท = ถูกหรือแพง” ยังเร็วเกินไป
สิ่งที่ต้องดูต่อคือ หลังจาก TACC เข้าไปแล้ว
ยอดขายและจำนวนสาขาจะโตได้แค่ไหน
สรุป
- ดีลนี้จึงน่าสนใจตรงที่เป็นการจับมือกันของสองธุรกิจที่มีจุดแข็งต่างกัน
-
TACC มีความเชี่ยวชาญด้านเครื่องดื่ม ระบบ Supply Chain และการบริหารหลังบ้าน
- ขณะที่
“ฉันจะกินชาเย็นทุกวัน” มีแบรนด์และฐานลูกค้าในตลาด B2C พร้อมสาขา 27 แห่ง
- TACC ลงทุน
45 ล้านบาท แลกหุ้น 30% คิดเป็นมูลค่าธุรกิจประมาณ
150 ล้านบาท
- ถ้ามองในระยะยาว สิ่งที่น่าจับตาไม่ใช่แค่ยอดขายชาเย็น แต่คือว่า
-
TACC จะสามารถเปลี่ยนแบรนด์ชาไทย 27 สาขา ให้กลายเป็น Growth Engine ตัวใหม่ได้จริงหรือไม่?
ที่มา BrandCase infoquest

TACC ซื้อหุ้น 30% “ฉันจะกินชาเย็นทุกวัน” ดีล 45 ล้านบาท นี่คือการสร้าง Growth Engine ใหม่?
ล่าสุด บริษัท ที.เอ.ซี. คอนซูเมอร์ จำกัด (มหาชน) หรือ TACC ประกาศเข้าถือหุ้น 30% ในบริษัท เบทเทอร์บีมฟู้ด จำกัด (Betterbeam Food) เจ้าของแบรนด์ชาไทย “ฉันจะกินชาเย็นทุกวัน”
มูลค่าดีลอยู่ที่ 45 ล้านบาท
ถ้าคิดแบบง่าย ๆ เท่ากับ TACC ประเมินมูลค่าของบริษัทนี้ทั้งกิจการประมาณ
45 ล้านบาท ÷ 30% = 150 ล้านบาท
แล้ว TACC คือใคร?
- สำหรับคนที่ไม่คุ้นชื่อ TACC บริษัทนี้อาจไม่ได้เป็นแบรนด์ที่ผู้บริโภคเห็นบ่อย ๆ แต่จริง ๆ แล้วเป็นหนึ่งในบริษัทที่อยู่เบื้องหลังธุรกิจเครื่องดื่มของ 7-Eleven
- TACC มีบทบาทในการร่วมพัฒนาและส่งมอบเครื่องดื่มต่าง ๆ เช่น เครื่องดื่มในโถกด เครื่องดื่มผงสำเร็จรูป เครื่องดื่มในมุม All Café ชานม ชาเย็น ช็อกโกแลต มัทฉะ
- โดยรายได้หลักของ TACC มากกว่า 90% มาจากการขายให้ 7-Eleven
ปี 2568 TACC มีรายได้ประมาณ 2,411 ล้านบาท
และมีกำไรสุทธิประมาณ 299 ล้านบาท
ดังนั้นจุดน่าสนใจของดีลนี้จึงอยู่ตรงที่ TACC กำลังพยายามขยายธุรกิจออกจากโมเดลเดิม
ทำไม TACC ถึงต้องเข้ามาถือหุ้น?
- เหตุผลสำคัญน่าจะอยู่ที่การ ลดการพึ่งพาลูกค้ารายใหญ่เพียงรายเดียว เพราะอย่างที่กล่าวไปแล้วว่า รายได้ของ TACC มากกว่า 90% มาจาก 7-Eleven
- แม้โมเดลนี้จะสร้างรายได้ที่ค่อนข้างแข็งแรง แต่ก็มีความเสี่ยงจากการกระจุกตัวของลูกค้า
- ดังนั้นการสร้างธุรกิจ B2C ของตัวเองจึงเป็นอีกช่องทางหนึ่งในการสร้างการเติบโต และถ้าแบรนด์ “ฉันจะกินชาเย็นทุกวัน” สามารถขยายจาก 27 สาขาไปเป็นหลักร้อยสาขาได้ในอนาคต TACC ก็จะมี Growth Engine อีกตัวหนึ่งนอกเหนือจากธุรกิจเดิม
จุดแข็งของแต่ละฝ่ายคืออะไร?
- TACC มี Know-how + Supply Chain + ระบบหลังบ้าน + การพัฒนาเครื่องดื่ม
- ส่วน ฉันจะกินชาเย็นทุกวัน มี Brand + หน้าร้าน + ลูกค้า + ช่องทาง B2C
- เมื่อเอาสองอย่างมารวมกัน ก็กลายเป็น “แบรนด์ที่มีลูกค้า” + “บริษัทที่มีระบบ” ซึ่งอาจช่วยให้การขยายธุรกิจทำได้เร็วขึ้นกว่าการที่แบรนด์ต้องสร้างทุกอย่างขึ้นมาเอง
ดีล 45 ล้านบาท แพงหรือถูก?
- ถ้าดูเฉพาะตัวเลข TACC จ่าย 45 ล้านบาท เพื่อหุ้น 30% คิดเป็นมูลค่าบริษัทประมาณ 150 ล้านบาท
- แต่ตรงนี้ยังไม่สามารถสรุปได้ว่าแพงหรือถูก เพราะข้อมูลที่ให้มายังไม่มีรายละเอียดสำคัญ เช่น รายได้ของ Betterbeam Food กำไรสุทธิ EBITDA กระแสเงินสด หนี้สิน รายได้เฉลี่ยต่อสาขา ต้นทุนการเปิดสาขา ระยะเวลาคืนทุนต่อสาขา
- ดังนั้นการมองว่า “27 สาขา × มูลค่า 150 ล้านบาท = ถูกหรือแพง” ยังเร็วเกินไป
สิ่งที่ต้องดูต่อคือ หลังจาก TACC เข้าไปแล้ว ยอดขายและจำนวนสาขาจะโตได้แค่ไหน
สรุป
- ดีลนี้จึงน่าสนใจตรงที่เป็นการจับมือกันของสองธุรกิจที่มีจุดแข็งต่างกัน
- TACC มีความเชี่ยวชาญด้านเครื่องดื่ม ระบบ Supply Chain และการบริหารหลังบ้าน
- ขณะที่ “ฉันจะกินชาเย็นทุกวัน” มีแบรนด์และฐานลูกค้าในตลาด B2C พร้อมสาขา 27 แห่ง
- TACC ลงทุน 45 ล้านบาท แลกหุ้น 30% คิดเป็นมูลค่าธุรกิจประมาณ 150 ล้านบาท
- ถ้ามองในระยะยาว สิ่งที่น่าจับตาไม่ใช่แค่ยอดขายชาเย็น แต่คือว่า
- TACC จะสามารถเปลี่ยนแบรนด์ชาไทย 27 สาขา ให้กลายเป็น Growth Engine ตัวใหม่ได้จริงหรือไม่?
ที่มา BrandCase infoquest