KEY POINTS
โครงข่ายไฟฟ้าที่ล้าสมัยในอาเซียนกลายเป็นคอขวดสำคัญของการเปลี่ยนผ่านสู่พลังงานสะอาด เนื่องจากไม่สามารถรองรับการผลิตไฟฟ้าที่ผันผวนจากพลังงานหมุนเวียนได้
ปัญหานี้ส่งผลให้โครงการพลังงานสะอาดกว่า 50-60% ในไทย เวียดนาม และอินโดนีเซีย ต้องหยุดชะงักหรือถูกยกเลิก ซึ่งบั่นทอนความเชื่อมั่นของนักลงทุนและสร้างช่องว่างการลงทุนมหาศาล
ทางออกคือการยกระดับสู่โครงข่ายไฟฟ้าอัจฉริยะ (Smart Grid) ควบคู่กับการลงทุนในระบบกักเก็บพลังงาน และการเชื่อมโยงโครงข่ายไฟฟ้าระหว่างประเทศในอาเซียน (ASEAN Power Grid)
จากกระแสการเปลี่ยนผ่านพลังงานที่กำลังเร่งตัวทั่วโลก ประเทศในเอเชียตะวันออกเฉียงใต้ต่างประกาศแผนลงทุนด้านพลังงานสะอาดและโครงสร้างพื้นฐานสีเขียวอย่างต่อเนื่อง ทั้งการขยายกำลังการผลิตไฟฟ้าจากพลังงานแสงอาทิตย์ พลังงานลม ระบบกักเก็บพลังงาน ยานยนต์ไฟฟ้า (EV) และศูนย์ข้อมูล (Data Center) ที่ต้องการไฟฟ้าปริมาณมหาศาล
แต่รายงานล่าสุดของ Bain & Company และ Standard Chartered กลับเผยให้เห็นความจริงอีกด้านที่กำลังกลายเป็น “วิกฤตที่มองไม่เห็น” ของภูมิภาค นั่นคือโครงการพลังงานสะอาดในไทย เวียดนาม และอินโดนีเซีย กว่า 50–60% กำลังถูกเลื่อน หยุดชะงัก หรือยกเลิก
ไม่ใช่เพราะขาดเงินทุนหรือเทคโนโลยี หากแต่เกิดจากข้อจำกัดของ “โครงข่ายไฟฟ้า” ที่ไม่สามารถรองรับพฤติกรรมของพลังงานหมุนเวียนได้
ตัวเลขในรายงานสะท้อนปัญหาเชิงโครงสร้างอย่างชัดเจน โดยเวียดนามมีสัดส่วนโครงการที่ประสบปัญหาสูงสุดถึง 63% ตามมาด้วยไทย 49% และอินโดนีเซีย 48% ภาพที่เกิดขึ้นจึงไม่ใช่เพียงความล่าช้าของโครงการรายแห่ง
แต่เป็นสัญญาณว่าระบบสายส่งและระบบจำหน่ายไฟฟ้าของหลายประเทศในอาเซียนกำลังกลายเป็นคอขวดของการเปลี่ยนผ่านพลังงานทั้งภูมิภาค
ความย้อนแย้งสำคัญคือ ในขณะที่เม็ดเงินลงทุนด้านเศรษฐกิจสีเขียวของเอเชียตะวันออกเฉียงใต้มีมูลค่ารวมมากกว่า 540,000 ล้านดอลลาร์สหรัฐ ความต้องการใช้ไฟฟ้าเพิ่มขึ้นเฉลี่ยราว 5% ต่อปี แต่การลงทุนในโครงข่ายไฟฟ้ากลับลดลงประมาณ 3% ในช่วงทศวรรษที่ผ่านมา
ส่งผลให้เกิดช่องว่างด้านการลงทุนในระบบสายส่งและระบบจำหน่ายไฟฟ้าสูงถึงประมาณ 18,000 ล้านดอลลาร์สหรัฐต่อปี เปรียบได้กับการสร้างโรงไฟฟ้าสมัยใหม่และรถยนต์ไฟฟ้าจำนวนมาก แต่ไม่มีถนนหรือทางด่วนเพียงพอสำหรับส่งพลังงานไปยังผู้ใช้งาน
รากของปัญหาอยู่ที่โครงสร้างของระบบไฟฟ้าแบบเดิม
ซึ่งถูกออกแบบขึ้นในยุคของโรงไฟฟ้าถ่านหินและก๊าซธรรมชาติที่สามารถผลิตไฟฟ้าได้อย่างต่อเนื่องและคาดการณ์ได้จากแหล่งผลิตขนาดใหญ่เพียงไม่กี่แห่ง ในทางกลับกัน พลังงานหมุนเวียนมีลักษณะการผลิตที่ผันผวนตามสภาพอากาศ ทั้งแสงแดด ลม และฤดูกาล ทำให้กำลังการผลิตเปลี่ยนแปลงตลอดเวลา
หากระบบโครงข่ายไม่สามารถบริหารจัดการความผันผวนดังกล่าวได้ ก็จะเกิดปัญหาการจำกัดการรับไฟฟ้าเข้าระบบ (grid curtailment) หรือไม่สามารถเชื่อมต่อโครงการใหม่เข้าสู่ระบบได้ แม้โรงไฟฟ้าจะสร้างเสร็จแล้วก็ตาม
รายงานยังชี้ว่าปัญหาโครงข่ายไฟฟ้ากำลังส่งผลโดยตรงต่อความเชื่อมั่นของนักลงทุนต่างชาติ
Wai-Shin Chan หัวหน้าฝ่ายวิจัยจาก Asia Research & Engagement ระบุว่า หากความเสี่ยงด้านการจำกัดการรับไฟฟ้า ความไม่แน่นอนของนโยบาย ขั้นตอนการอนุญาต และเงื่อนไขของสัญญาซื้อขายไฟฟ้าไม่ได้รับการแก้ไข นักลงทุนจำนวนมากจะไม่สามารถตัดสินใจลงทุนขั้นสุดท้ายได้ เพราะไม่สามารถประเมินความเสี่ยงของโครงการได้อย่างชัดเจน
ในอีกด้านหนึ่ง Dale Hardcastle จาก Bain & Company มองว่า เงินทุนจะไหลไปยังประเทศหรือพื้นที่ที่ “อุปสงค์เชิงพาณิชย์ ความมั่นคงทางพลังงาน และนโยบายที่สามารถส่งมอบโครงสร้างพื้นฐานได้จริง” มาบรรจบกัน
หากขาดองค์ประกอบใดองค์ประกอบหนึ่ง แม้เป้าหมายด้านพลังงานสะอาดจะทะเยอทะยานเพียงใด การลงทุนก็สามารถหยุดชะงักได้ทันที นั่นคือสมการใหม่ของการแข่งขันด้านพลังงานในศตวรรษที่ 21
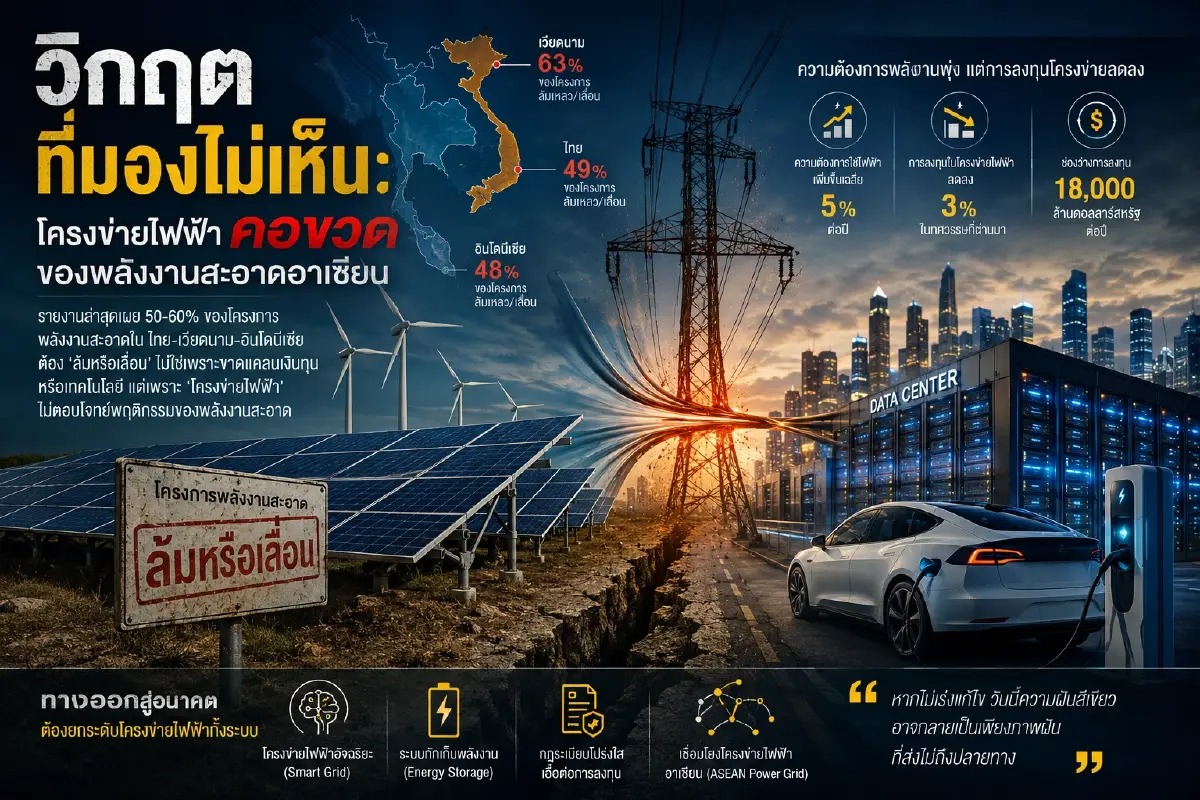
ทางออกจึงไม่ใช่เพียงการสร้างสายส่งเพิ่มขึ้น แต่ต้องเป็นการยกระดับระบบไฟฟ้าทั้งระบบสู่ “โครงข่ายไฟฟ้าอัจฉริยะ” (Smart Grid)
ที่สามารถควบคุมและบริหารการไหลของไฟฟ้าแบบเรียลไทม์ รองรับการผลิตไฟฟ้าจากแหล่งพลังงานที่กระจายตัวจำนวนมาก ควบคู่กับการลงทุนในระบบกักเก็บพลังงาน (Energy Storage) เพื่อทำหน้าที่รักษาเสถียรภาพของระบบเมื่อการผลิตจากพลังงานหมุนเวียนเปลี่ยนแปลง รวมถึงการปฏิรูปกฎระเบียบให้มีความโปร่งใส คาดการณ์ได้ และเอื้อต่อการลงทุนระยะยาว
อีกหนึ่งจิ๊กซอว์สำคัญคือโครงการ ASEAN Power Grid หรือการเชื่อมโยงโครงข่ายไฟฟ้าระหว่างประเทศสมาชิกอาเซียน ซึ่งจะช่วยให้ประเทศต่าง ๆ สามารถแลกเปลี่ยนไฟฟ้าระหว่างกันได้อย่างมีประสิทธิภาพ ลดการสูญเสียโอกาสจากการผลิตไฟฟ้าส่วนเกินในบางพื้นที่ และเพิ่มความมั่นคงของระบบไฟฟ้าทั้งภูมิภาคในระยะยาว
สำหรับประเทศไทย ความท้าทายดังกล่าวมีความสำคัญยิ่ง เนื่องจากประเทศกำลังเดินหน้าดึงดูดการลงทุนในอุตสาหกรรมดิจิทัล ศูนย์ข้อมูล และพลังงานสะอาด
ขณะที่ข้อจำกัดด้านความจุของสายส่งและเสถียรภาพของระบบไฟฟ้ายังคงเป็นประเด็นสำคัญในหลายพื้นที่ หากการลงทุนในโครงข่ายไฟฟ้าไม่เกิดขึ้นอย่างทันท่วงที ประเทศอาจสูญเสียโอกาสในการแข่งขันด้านการลงทุนและการพัฒนาอุตสาหกรรมแห่งอนาคต
ท้ายที่สุด การเปลี่ยนผ่านสู่เศรษฐกิจคาร์บอนต่ำอาจไม่ได้ขึ้นอยู่เพียงว่าเราสามารถสร้างโรงไฟฟ้าพลังงานแสงอาทิตย์หรือพลังงานลมได้มากเพียงใด แต่อยู่ที่ว่าเรามีโครงข่ายไฟฟ้าที่สามารถนำพลังงานเหล่านั้นไปถึงผู้ใช้ได้อย่างมีประสิทธิภาพหรือไม่
วิกฤตที่แท้จริงจึงอาจไม่ใช่การขาดแคลนพลังงานสะอาด แต่คือการขาด “เส้นเลือดใหญ่ทางพลังงาน” ที่แข็งแรงพอจะรองรับอนาคตของอาเซียนในยุค EV, AI และ Data Center ได้อย่างแท้จริง
แหล่งอ้างอิง: Bain & Company และ Standard Chartered, Southeast Asia’s Green Economy Report 2026: The New Calculus (2026); Reuters, “SE Asia's power demand from data centres, EVs to grow by more than 100TWh in next 5 years, report says” (18 พฤษภาคม 2026)
วิกฤตที่มองไม่เห็น เมื่อ "โครงข่ายไฟฟ้าเก่า" กลายเป็นคอขวดพลังงานสะอาดอาเซียน